作者:Zhou,ChainCatcher
10 月 10 日,基於 HyperEVM 的合成永續協議 Papertrade 正式上線,主打最高 1000 倍槓桿,用戶虧損即可獲得代幣 PAPER,預存款階段吸引了約 1.38 億美元資金。
上線約 8 小時後,一個鏈上地址通過拉動 Hyperliquid 的 ETH 報價,從 Papertrade 淨賺約 128 萬美元。官方回應稱風險早已預見,並開始收緊持倉上限。
此後,平台熱度明顯回落。據官網數據,截至發稿,平台 TVL 回落至約 6060 萬美元,較預存款縮水過半;未平倉頭寸從峯值的 33 億美元降至不足 4 億美元。
1. 虧損即挖礦,天量成交中水分不小
Papertrade 由交易員 Jez 和 Blurr 聯合創立。據 Jez 在 Taiki Maeda 播客中的自述,他曾是傳統金融量化交易員,做過高頻期權做市。這期節目在上線前幾天播出,Jez 坦言大多數人或許不該交易衍生品,即便方向判斷正確,8 倍槓桿在隨機波動下的期望值也是負的。
但他認為投機浪潮無法逆轉,加密行業真正的需求就是投機,與其勸人別賭,不如擁有賭場。幾天後,Papertrade 正式上線,最高槓杆為 1000 倍。
按照官方文檔,Papertrade 沒有訂單簿,也沒有做市商。用戶的每一筆交易都直接以協議資金池為對手方,價格取自 Hyperliquid 訂單簿最優買賣價的中間價,平台本身並不在 Hyperliquid 上真實下單。
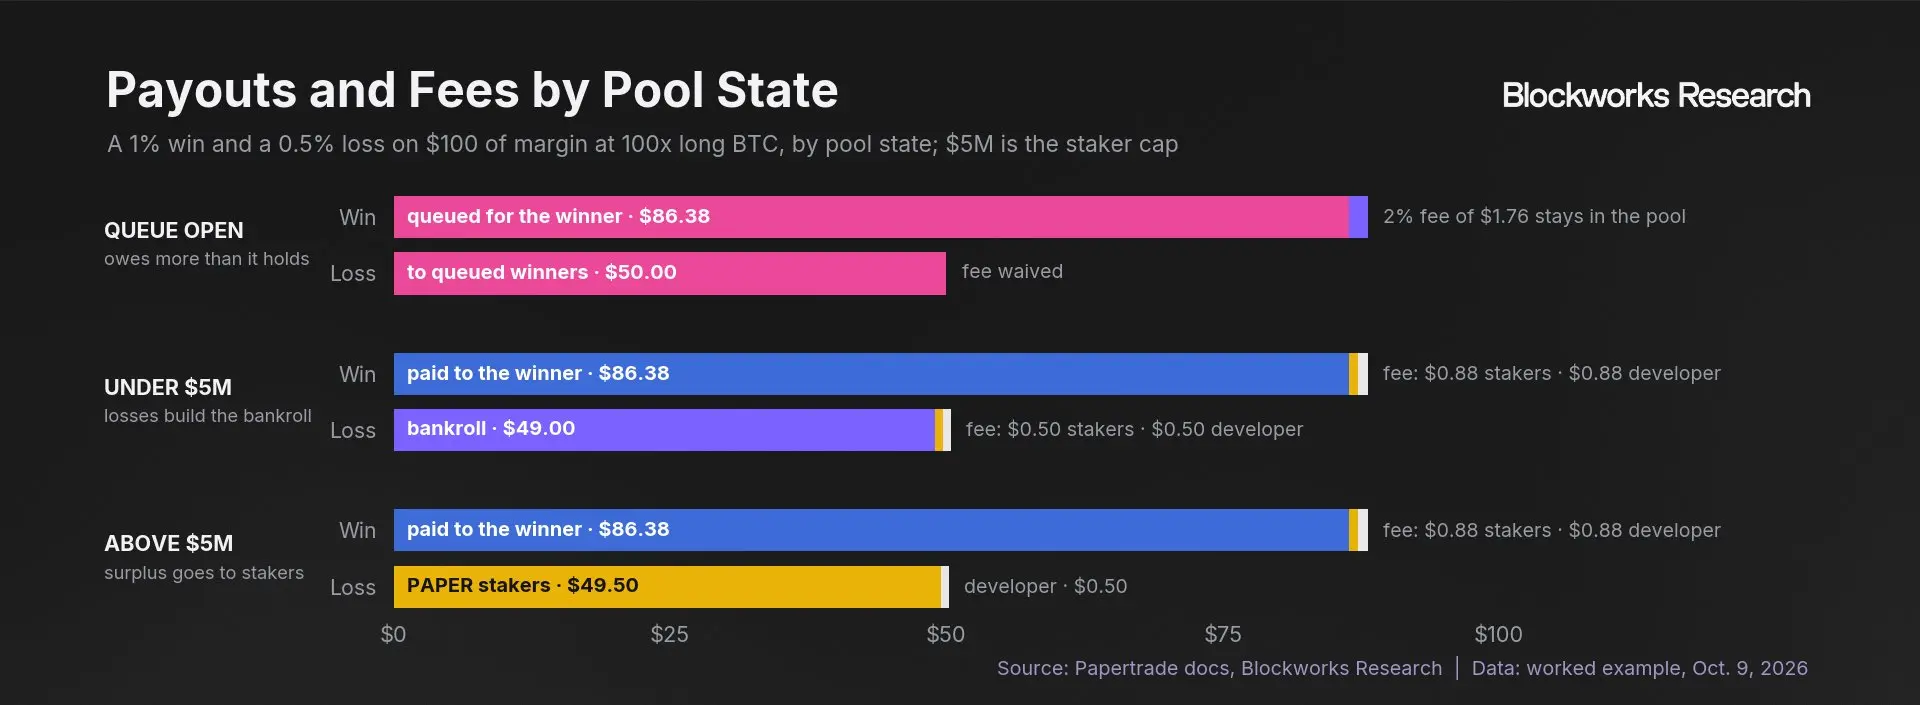
這個資金池從零起步,不接受外部注資,唯一的資金來源是交易者的虧損。贏家的利潤由資金池支付,池子裏的錢不夠時,未兌付的利潤就進入隊列,等後來者的虧損補進池子再按順序結算。
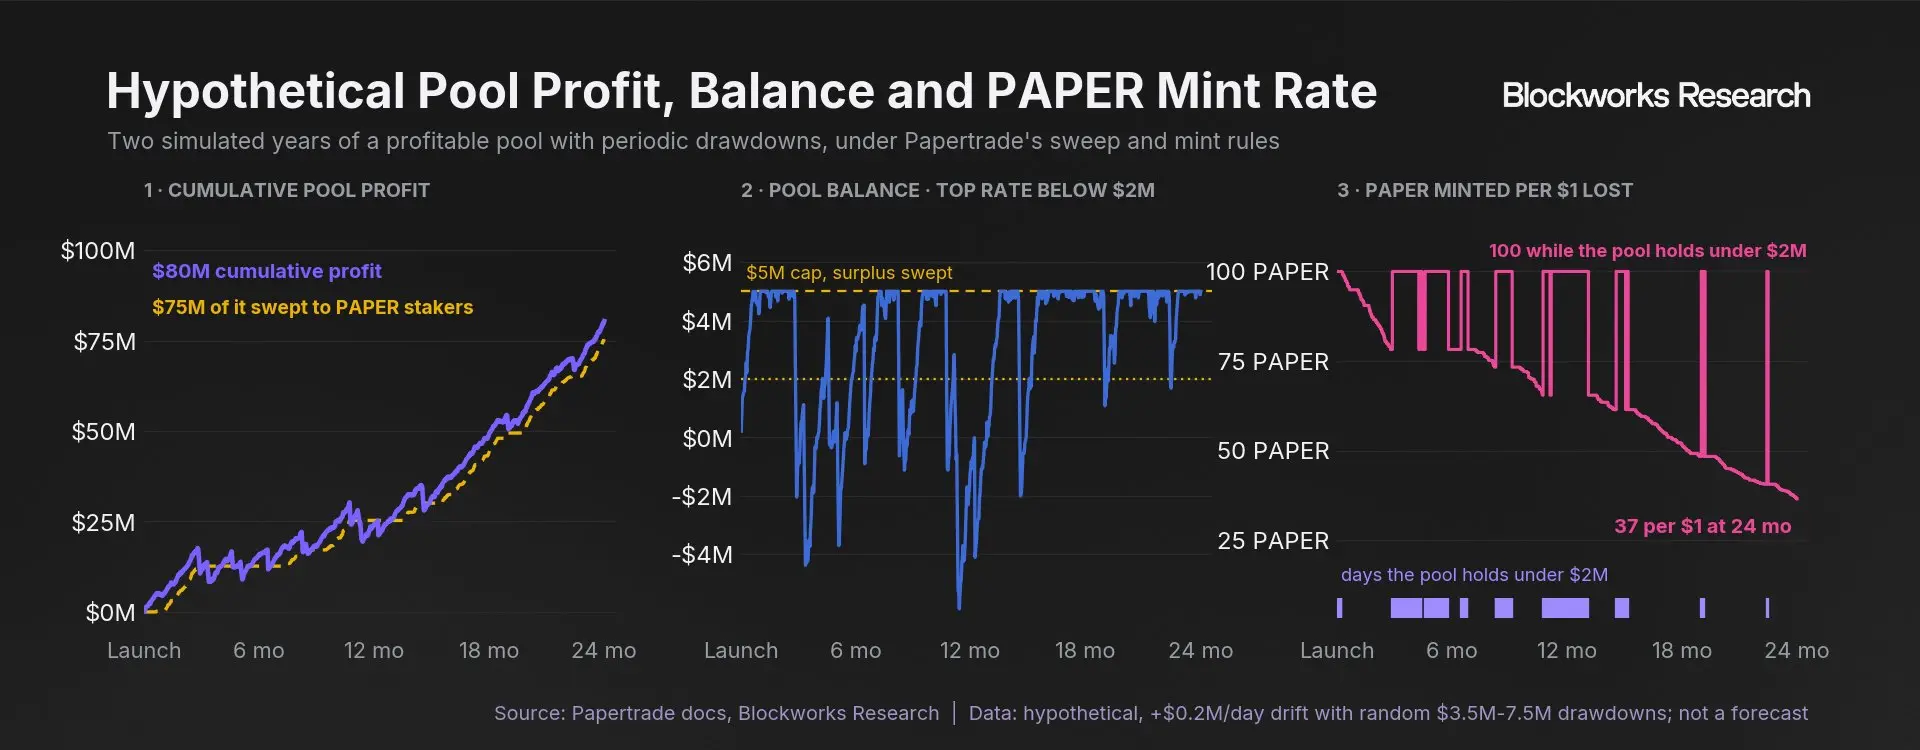
為了讓人願意入場,Papertrade 設計了代幣 PAPER。用戶每虧損或被清算一筆,就能按虧損金額獲得 PAPER。資金池累計盈虧低於 200 萬美元時,每虧 1 美元可鑄造 100 枚,此後鑄造速率逐步衰減。
質押 PAPER 可以分享協議收入,包括已結算盈虧的 1%,以及資金池超過 500 萬美元后的全部溢出收益。也就是說,早期虧損者可以分享此後平台產生的收益。
這套設計在社區引發了截然不同的解讀。加密 KOL 藍狐認為,它把賭場與賭客的對立關係,轉化為早期虧損者成為未來受益人,也不需要外部資金就能冷啓動。
也有人認為,這本質上是互助盤與派息盤的結合,贏家的利潤依賴後來者的虧損填補,早期的高鑄造速率相當於給先入場者更高的回報。
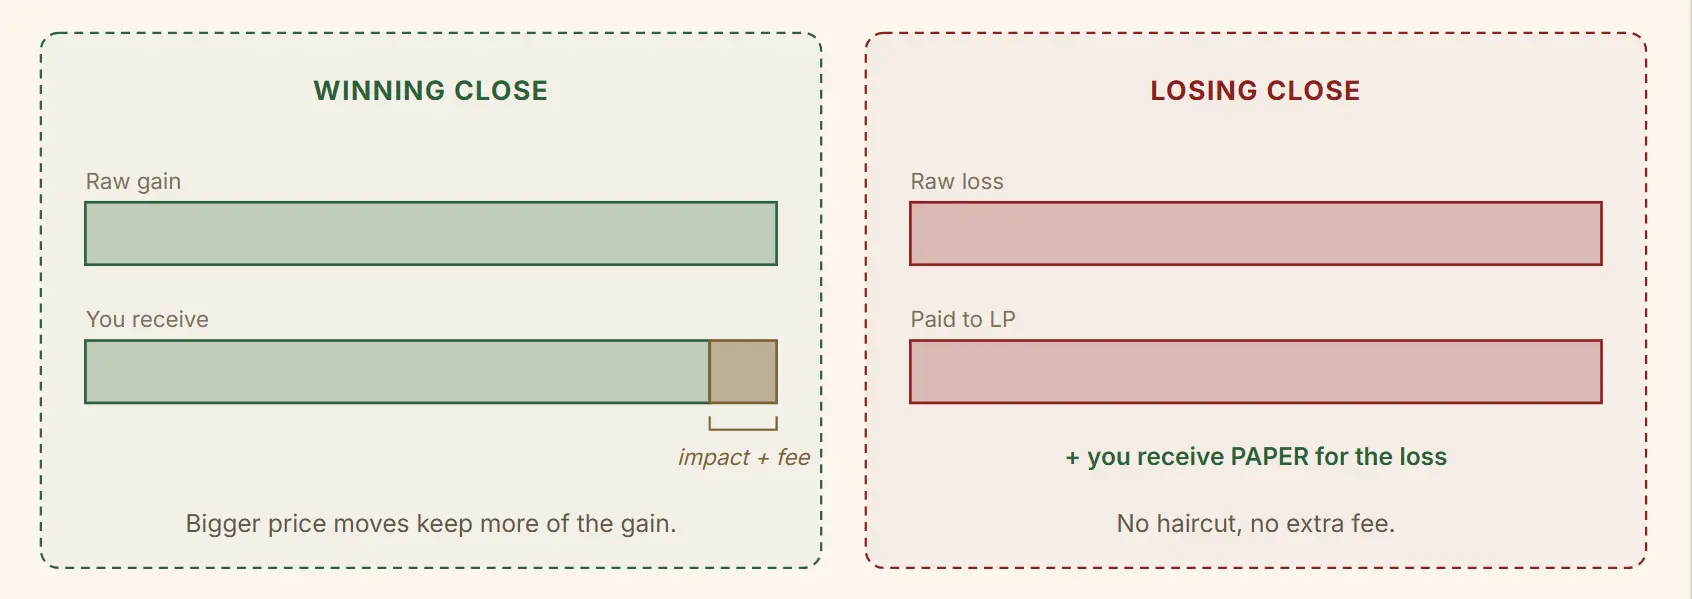
項目方同樣在這套機制中獲得收入。官方文檔顯示,每筆平倉都會產生 2% 的費用,一半分給質押者,另一半歸開發者。據 PaperDash 統計,開發者費用目前已累計約 177 萬美元。
上線後,平台成交額迅速衝上數千億美元,但這一數字需要結合保證金來看。官網數據顯示,上線約 12 小時,平台未平倉頭寸達 33.22 億美元,對應保證金卻只有約 2029 萬美元,按名義頭寸與保證金之比計算,平均槓桿超過 160 倍。
成交額中有相當一部分可能來自刷幣行為,兩位創始人對此也並不諱言。Jez 此前提到,用戶可以同時開多空倉位,平掉虧損的一邊來挖取代幣,並認為這有助於資金池保持健康。Blurr 也曾建議用 AI 代理挖 PAPER,稱平台就是為此設計的。
Blockworks Research 分析師 shaunda devens 則指出,這類對沖交易給資金池帶來的資金很少,卻在持續鑄造新代幣。這也意味着,名義成交額難以反映平台的真實資金規模。
2. 定價風險早有披露,上線首日即被利用
Papertrade 的價格完全取自 Hyperliquid 盤口,只要有人在 Hyperliquid 上推動報價,Papertrade 上的倉位盈虧就會隨之變化。在千倍槓桿下,0.1% 的價格變動就足以讓保證金翻倍。
兩位創始人都認為,這種操縱在經濟上並不划算。Jez 表示,Hyperliquid 盤口足夠深,想操縱報價需要動用八位數資金衝擊訂單簿,代價高得難以承受。Blurr 曾解釋,資金池上限之所以定在 500 萬美元左右,就是為了讓池子規模始終低於推動 BTC 或 ETH 盤口的成本。
然而上線次日清晨,社區用戶 Boblob 發現,有錢包疑似在 Hyperliquid 上以約 2000 萬美元的交易推動 ETH 報價。交易員 Rune 隨後指出,Papertrade 官方文檔早已披露過這類價格操縱風險。
據 Papertrade 官網賬戶頁面,北京時間 11 日 6:01,地址 0x2025 在 Hyperliquid 連續買入約 6060 枚 ETH,將價格推高約 0.12%,隨即又賣出約 5210 枚。該地址在 Papertrade 上反覆先建大額倉位,再推動報價後平倉,6:06 單筆從平台提走 154 萬美元。
一個多小時後,該地址再次嘗試類似操作。7:13,該地址以 660 倍槓桿開出 30 筆 ETH 空單,名義價值合計 2.97 億美元,隨後在 Hyperliquid 拋售約 6590 枚 ETH,將價格壓至 2504.40 美元。
這一次沒有成功。ETH 價格隨後回升,這批空單持倉 3 小時 18 分鐘後,於 10:31 全部被清算,虧損 45 萬美元,同時為該地址鑄造了約 1760 萬枚 PAPER。
官網賬戶頁面顯示,該地址最終在 Papertrade 累計成交約 31.8 億美元,淨盈利約 128 萬美元,賬戶餘額目前只剩 100 美元。據 The Block 披露,這個錢包自 2025 年 2 月起在 Hyperliquid 交易,累計盈利約 1310 萬美元,是一位熟悉盤口的老練交易者。
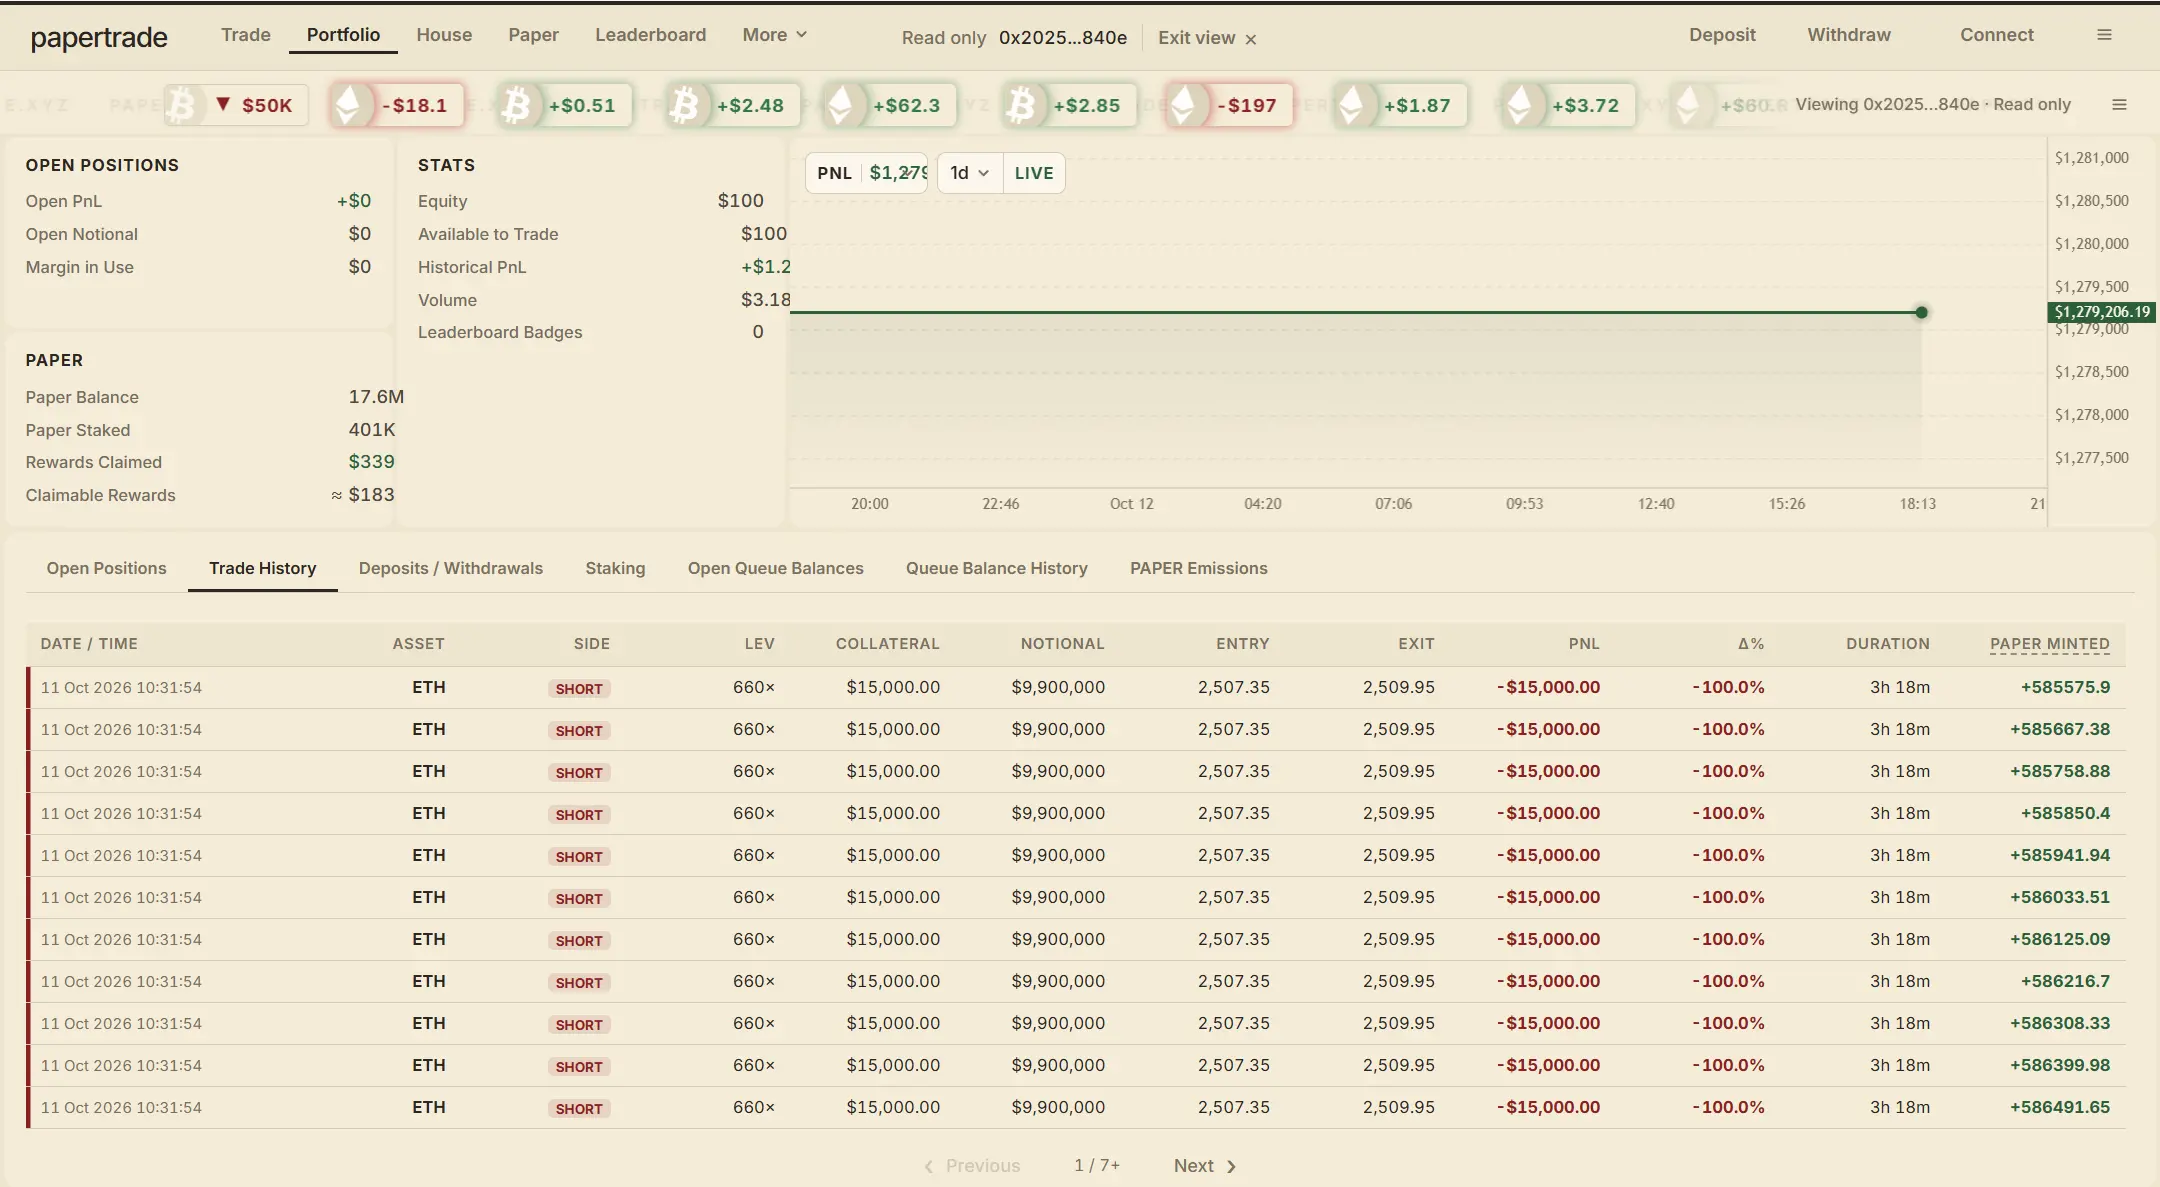
這與創始人此前的判斷存在明顯出入。該地址動用的資金確實在八位數級別,但買入後隨即賣出,資金幾乎原樣收回。據統計,其在 Hyperliquid 上付出的手續費僅約 5.2 萬美元,淨盈利約為這筆成本的二十餘倍。
事件發酵後,Papertrade 在 X 上回應稱,這些操縱嘗試並非花了六個月設計的機制存在疏漏。之所以能夠發生,是因為上線初期為應對擁堵,持倉上限設定得非常寬鬆。官方表示已在鏈上和中繼層面收緊上限,目標是讓操縱幾乎永遠無利可圖。
官方還稱,獲利者後來不斷嘗試,最終通過新賬戶把幾乎全部利潤還給了資金池。不過這一說法目前無法從鏈上證實,官網賬戶頁面顯示,0x2025 地址仍淨盈利約 128 萬美元。
官方文檔在風險章節中說明,攻擊者只需在 Hyperliquid 買賣價差內掛一張無需成交的小額限價單,就能推動中間價。由於定價流程沒有獨立的參考價格來拒絕異常報價,官方將其定性為一項真實存在的剩餘風險。
此外,文檔列出了盈利死區、收益折扣曲線和分方向持倉上限三項防護,但也寫明,這些措施都不能證明操縱不可能發生或無利可圖。同時,持倉上限是在當前持倉基礎上再放開 10 億美元的新增空間,並非總量上限。
3. 熱度明顯回落,償付緩衝規模有限
上線次日起,Papertrade 的交易熱度明顯回落。數據顯示,平台未平倉頭寸從上線 12 小時時的 33.22 億美元,降至 24 小時時的 13 億美元,截至 12 日傍晚降至約 4 億美元。同期保證金從約 2029 萬美元降至約 500 萬美元。
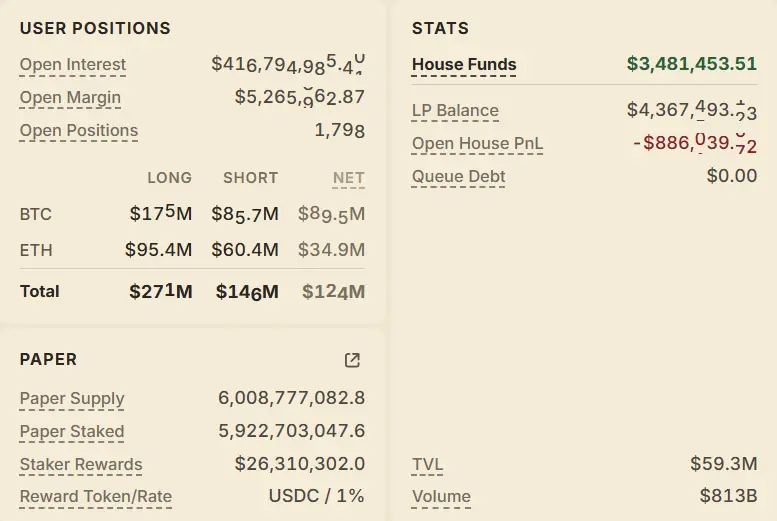
成交也明顯降溫。上線首日,平台名義成交額超過 6780 億美元,而據 PaperDash 數據,最近 24 小時的成交額約為 1500 億美元,不到首日的四分之一。
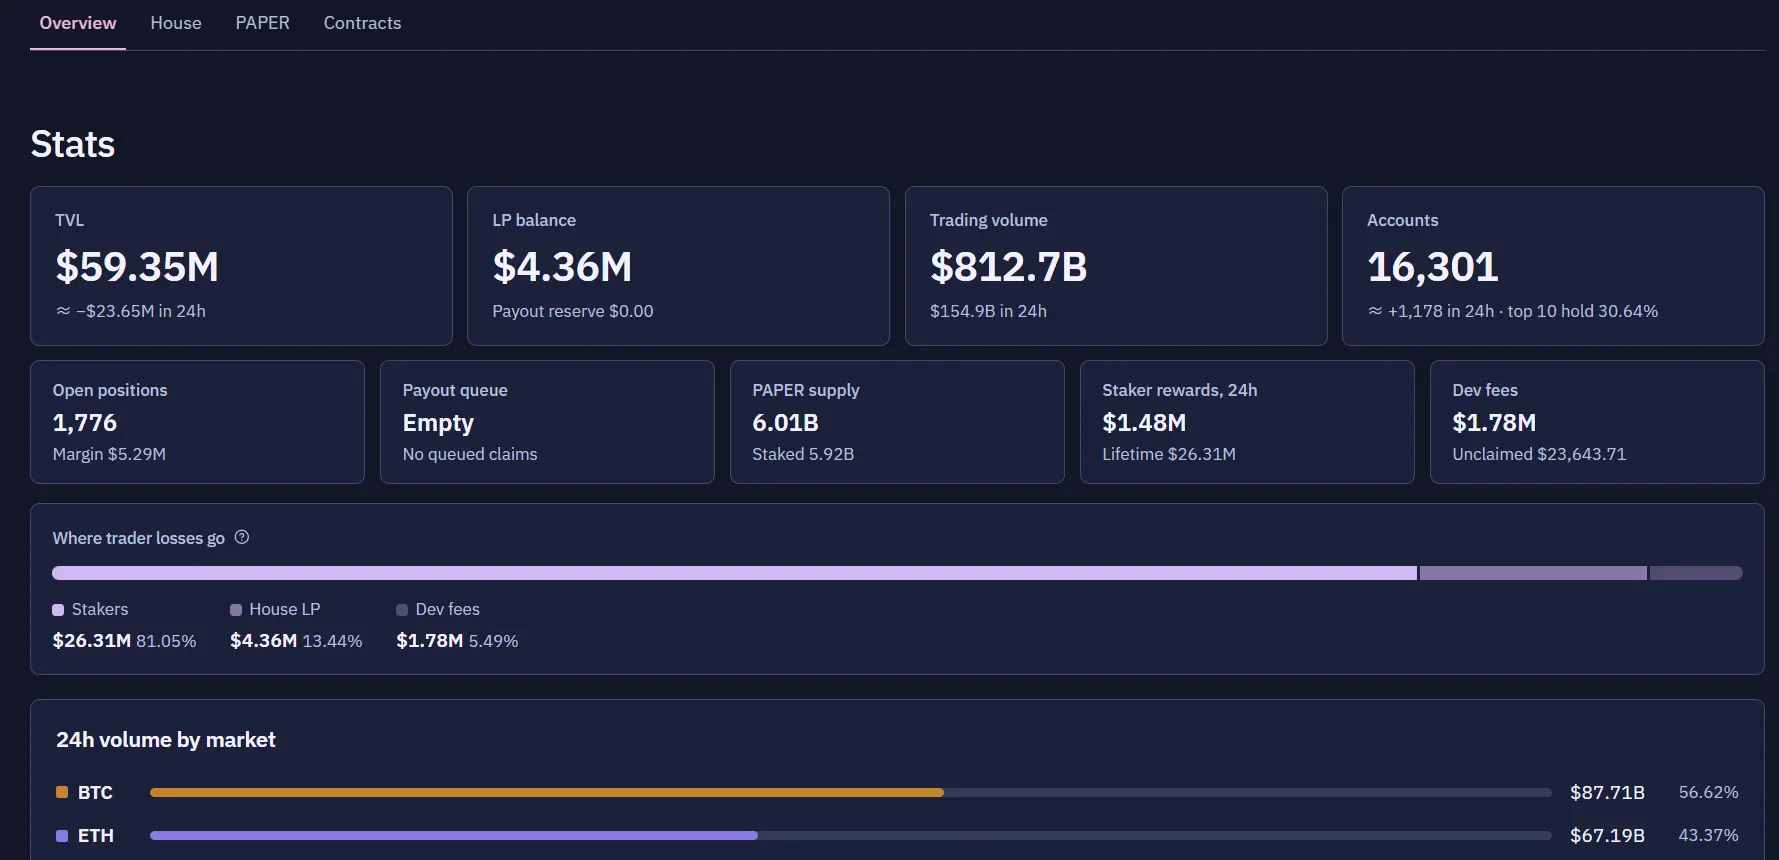
這一變化與 PAPER 的激勵設計有關。按照官方規則,鑄造速率會隨資金池累計盈利的增長而衰減。據 PaperDash 數據,目前每虧損 1 美元只能鑄造約 30.8 枚 PAPER,較上線初期的 100 枚下降約七成。
派息同樣高度集中在開局。質押者累計獲得約 2630 萬美元派息,最近 24 小時只有約 156 萬美元,不到總額的 6%。Blockworks 分析師 shaunda devens此前發文指出,上線時鑄造的 PAPER 能在頭三個月拿走第一年派息的一半,此後會被新增供應持續稀釋。
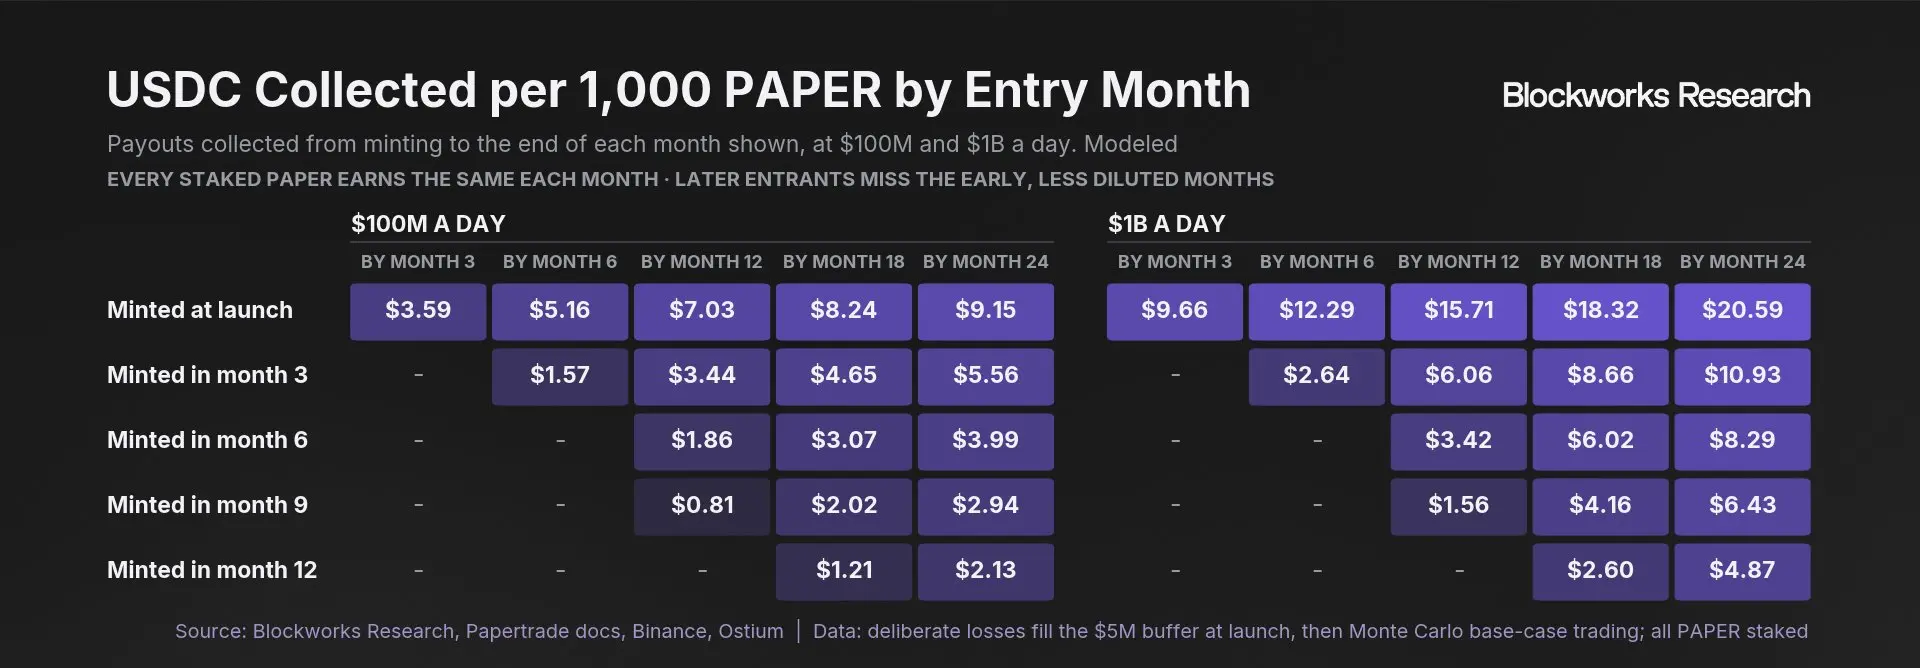
這也意味着,這類設計會慢慢把尾巴喫掉。對後入場者而言,虧同樣多的錢,拿到的代幣更少,分到的收益也更薄。
好在償付端目前尚未出現問題。官網顯示,資金池餘額約 444 萬美元,扣除未平倉浮虧後的淨值約 347 萬美元,排隊待付的負債為零。
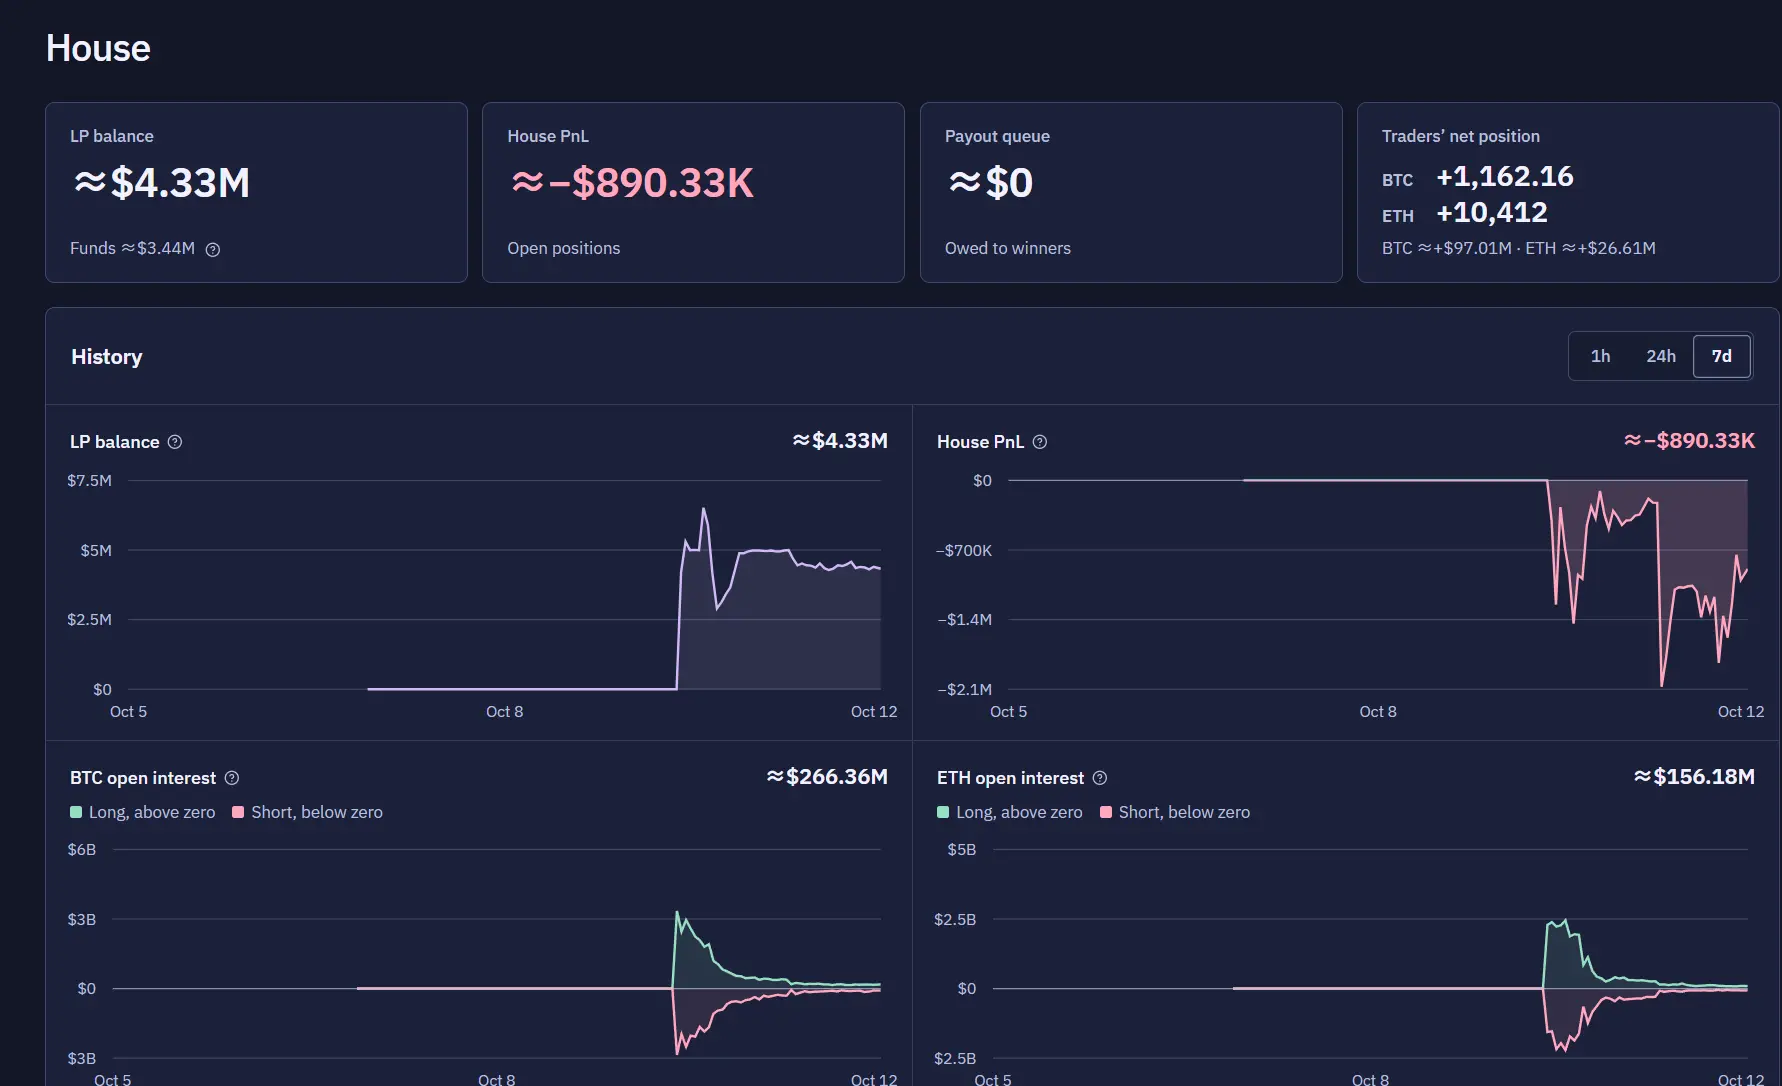
但這層緩衝的規模有限。按照設計,資金池超過 500 萬美元的部分會全部分給質押者,緩衝不會超過這個規模。官網數據還顯示,用戶整體淨多約 1.14 億美元,資金池對單邊上漲的行情更為敏感。
Jez 也並不諱言,這套模型能扛過暫時的資不抵債,前提是所有人都相信賭場日後會還債,玩家也會繼續玩下去。反過來說,一旦信心動搖,這一機制就會面臨考驗。
Blockworks表示,如果排隊負債積累到足以嚇退交易者,依靠虧損補充資金池的機制就會失效,最終可能出現贏家拿不到錢的局面。
有社區用戶指出,價格跳空時,虧損一方最多賠光保證金,盈利一方卻按整個跳幅結算,同時開多空雙倉等於用一份保證金買了跨式期權,每一次大行情都可能從資金池抽走一筆。這樣一來,兌付隊列拉長、散戶流失、派息消失會形成自我強化的循環。
此外,這個主打完全鏈上的協議,關鍵權限仍集中在少數人手中。Jez 稱,項目目前只有他和 Blurr 兩人,前端由 AI 完成。根據官方上線公告,管理員由 Jez、Blurr 和 UngusTrade 組成三籤二多籤,可以暫停開倉、凍結市場和修改費率參數,合約升級則需經過 7 天時間鎖。
從目前看,Papertrade 在償付上暫時守住了,但它賴以運轉的兩個前提,交易者行為可以預測、外部報價值得信任,都在上線首日受到了挑戰。