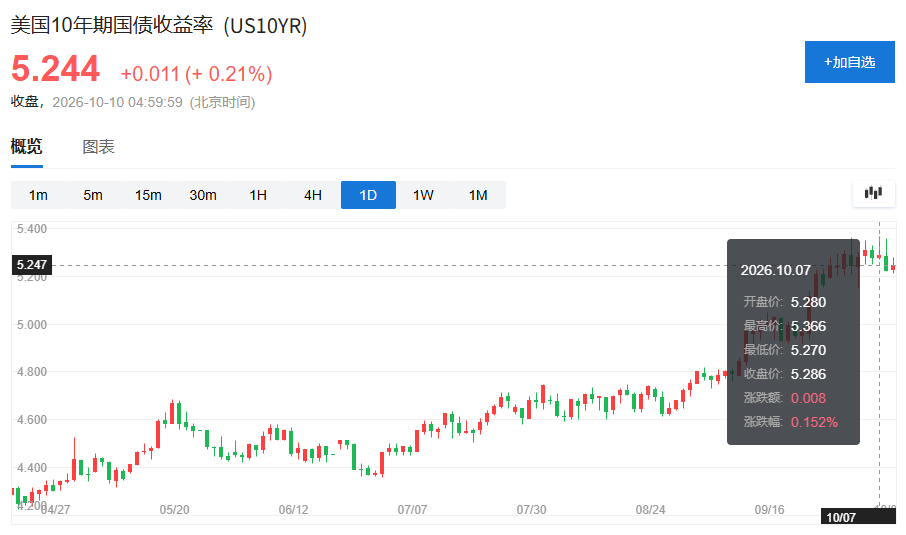
美股表面風平浪靜,水面之下暗流湧動。十年期美債收益率本周逼近5.4%,創2002年以來新高,布倫特原油徘徊於每桶100美元上方,金融市場正在經歷一場被科技巨頭光環所遮蔽的廣泛撤退。
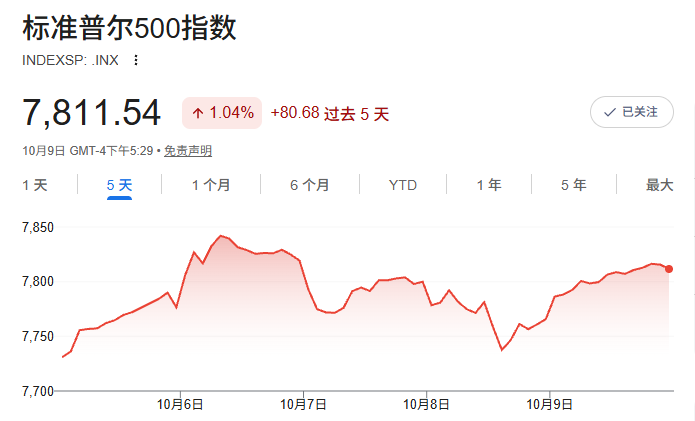
標普500指數本周創下歷史新高,但這一紀錄背後隱藏着極度脆弱的市場基礎——僅約30%的成分股交易於50日均線之上,是彭博自1990年有數據以來,所有創紀錄交易日中市場參與度最低的一次。
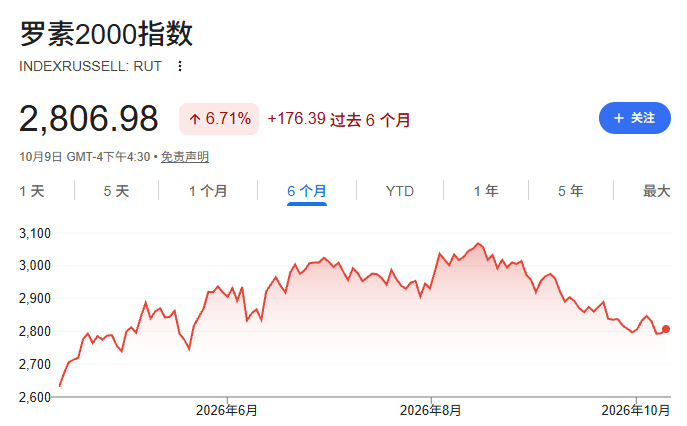
與此同時,羅素2000小盤股指數連續第五周下跌,較高點累計跌幅約8.5%,逼近技術性回調區間。
利率衝擊正在向更廣泛的資產類別蔓延。垃圾債券ETF跌至今年春季關稅戰引發拋售以來的最低水平附近,美國高收益企業債利差持續走闊,最弱資格借款人發行的債券收益率已高達約15%。紐約證券交易所集團總裁Lynn Martin將近期多宗高知名度IPO的推遲,直接歸因於利率上升。
指數新高之下,市場廣度創歷史最差
標普500指數本周觸及歷史新高,但這一紀錄的含金量正受到嚴峻質疑。
據彭博數據,在標普500創下歷史新高之際,僅約30%的成分股交易於50日均線之上。50日均線是衡量近期市場廣度的重要參考指標,該數值越低,意味着指數上漲越依賴少數權重股拉動,整體市場參與度越弱。
小盤股的處境更為嚴峻。利率敏感型的羅素2000指數中,僅27%的成分股交易於50日均線之上,該指數已連續五周下跌,較高點累計跌幅約8.5%,正逼近通常定義為10%的技術性回調門檻。房地產股同樣經歷了持續的下跌。
Ocean Park Asset Management首席投資官James St. Aubin表示:
「市值加權的標普500指數正在掩蓋水面之下大量正在發生的損傷。債券市場在聯儲局尚未出手的情況下,已經實際上收緊了金融條件。風險在於,最初的能源衝擊最終可能演變為盈利問題,而股票市場尚未充分消化這一可能性。」
利率衝擊蔓延全球,借貸成本全面攀升
十年期美債收益率本周三一度逼近5.4%,為2002年以來最高水平,利率衝擊已超出美國邊界向全球擴散。
與此同時,布倫特原油價格持續徘徊於每桶100美元上方,加劇了市場對通脹長期高企的擔憂。英國借貸成本升至19年高位,法國政府債務壓力同步上升。
在信用市場,壓力信號更為直接。最弱資格借款人發行的債券收益率已高達約15%,對於需要再孖展的企業而言,這是一道極為沉重的門檻。美國高收益企業債利差近日持續走闊,垃圾債券ETF已跌至今年春季關稅戰引發市場拋售以來的最低水平附近。
St. Aubin將投資級以下信用利差稱為"真正的恐慌晴雨表",並指出自9月中旬以來利差的持續走闊令人不安。他表示,其公司內部模型已對多項利率敏感型投資發出下行趨勢預警,促使團隊削減了包括高收益債在內的信用敏感資產敞口。
極端情景測算:標普500明年或跌逾20%
法國興業銀行策略師對極端情景下的市場走向給出了量化評估,結論不容樂觀。
法興策略師Manish Kabra、Charles de Boissezon和Kawtar Mamouni在近期研報中指出,若十年期美債收益率升至6%、布倫特原油漲至每桶150美元,同時科技巨頭現金流持續承壓,標普500明年跌幅可能超過20%。
反之,若收益率回落至4%、油價回落至每桶80美元,並伴隨大型科技公司基本面改善,則市場仍有進一步上漲空間。Kabra表示:
「5%的收益率會造成估值阻力,但6%的收益率將引發信用事件,而這更可能發生在私營部門之外、槓桿率最高的資產負債表所在之處。當前所有問題都集中在主權國家的財政穩定性和債務可持續性上。」
AI交易並非鐵板一塊,資金已在悄然撤離
值得關注的是,本周四芯片股的大幅下跌表明,即便是AI主題交易也並非無懈可擊。
標普500和納斯達克100指數本周整體上漲,但周四芯片股的集體下挫顯示,市場對AI需求的信心出現動搖。大型指數能否繼續抵禦壓力,在很大程度上取決於油價和債券市場的後續走向。
部分投資者已選擇主動撤離。管理規模2.7億美元、今年業績跑贏標普500的基金經理Jeff Muhlenkamp表示,他已大幅增持能源股,並幾乎清空了全部AI相關持倉。
"我很樂意在派對還在進行時就離開,"他在談及AI熱潮時說,"孖展目前仍然可得。一旦這一條件耗盡,遊戲就結束了。"
當前,利率衝擊促使投資者重新調整投資組合,而非引發全面的風險資產拋售。投資者正在剝離對債券收益率波動和高孖展成本敏感的頭寸,從投機性信用到貨幣套利交易均在收縮。但隨着利率壓力持續積累,這場表面平靜之下的結構性分化,正在考驗市場的承壓極限。