文|極智GeeTech
當一衆玩家深陷Robotaxi紅海賽道的內卷競爭時,一度被市場低估的自動駕駛巴士(Robobus),正交出自動駕駛行業最具確定性的商業化答卷。
憑藉固定線路、結構化場景、公共剛需、穩定客流等優勢,Robobus已然跑通L4級自動駕駛商業閉環,成為全球自動駕駛產業最穩健的變現賽道之一。
更關鍵的是,Robobus直擊全球公共交通的現實困境:公交司機缺口持續擴大、城市微循環運力不足、公交運營成本高企、公共交通資源錯配嚴重。從「示範項目」落地為「實體生意」,技術只是入場券,能否實現持續盈利,纔是擺在行業面前的終極考驗。
為什麼全球加碼Robobus?
Robobus的商業化爆發,並非單純喫到賽道紅利,而是技術適配市場、社會剛需凸顯、成本結構友好、政策合規加持四重條件共振下的必然結果。
站在技術端看,Robobus天然適配結構化場景。其主要運營於城市微循環、景區接駁、機場與園區通勤等固定、半固定線路,路況環境、行駛軌跡、出行需求高度可預判,極大降低了L4自動駕駛的落地門檻。
相比Robotaxi需要持續攻克海量複雜長尾路況,Robobus的算法迭代、傳感器校準成本可降低30%-50%,技術落地風險可控、迭代效率更高。同時,低速行駛、固定啓停的運行特徵,讓車輛安全冗餘更高,更容易通過各地合規審核,也使其成為全球範圍內落地場景最廣的L4自動駕駛載體。
放眼全球,公交人力短缺已成不可逆趨勢。歐洲、北美公交司機崗位缺口達15%-25%。自2020年以來,荷蘭由於司機短缺,區域交通網絡已減少超過13%的停靠站,超過1100個公交車站被拆除。日韓受駕駛員老齡化影響,不斷縮減公交運營班次;中東地區公交運營高度依賴外籍勞工,人力成本持續上漲。
Robobus並非替代傳統公交,而是填補全球公共交通的運力缺口,解決城市末端覆蓋不足、運營成本高、排班靈活度低的行業痛點,擁有極強的社會價值與剛性市場需求。
從商業表現來看,Robobus是自動駕駛行業少數實現單車正向盈利的場景。以國內貴陽「奇遇環線」為例,主題車型單日營收峯值可達2600元,運營利潤率超40%,實現單車層面盈利,為自動駕駛巴士商業化提供可參考樣本。億歐智庫相關研究測算,在預期滿座率60%的情況下,單輛49座Robobus年均營業收入預計接近70萬元,年均毛利潤有望突破17萬元,毛利率可達25%。
放到產業大環境中,全球新能源公交滲透率持續走高,硬件參數日趨同質化,單純硬件增長空間逐步見頂,行業競爭重心已經從硬件堆疊,轉向智能運營與數字化能力較量。多國將智能公交升級上升至國家交通戰略層面,出台政策為Robobus發展鋪路。
歐盟將自動駕駛公共接駁列為城市低碳交通重要抓手;新加坡依託《2040陸路交通總體規劃》持續放開Robobus測試及商業化運營權限;日本針對鄉村公交萎縮、司機老齡化問題出台專項補貼,推動L4級Robobus補齊城鄉運力短板;中東多國把Robobus當作智慧城市建設的標杆項目。
國內同樣政策加持,去年9月,交通運輸部、國家發改委、財政部、人社部聯合印發《關於促進城市公交企業深化改革的指導意見》,提出推動人工智能應用於客流預測、線網優化、智能調度、安全運行,支持有條件企業開展集中統一調度。
在全球多國政策聯動,疊加國內頂層設計的推動下,交通部門、公交集團的採購邏輯正在轉變:不再只看重續航、底盤等整車硬件指標,無人運營能力、智能調度效率、數字化運維體系成為新的評判重點,為Robobus規模化落地破除產業阻礙。
拆解Robobus四大主流商業模式
當前全球Robobus商業化已形成標準化、可複製的四大主流模式,不同模式適配不同市場需求,擺脫單一票務收入的侷限,構建起多層次的盈利體系。
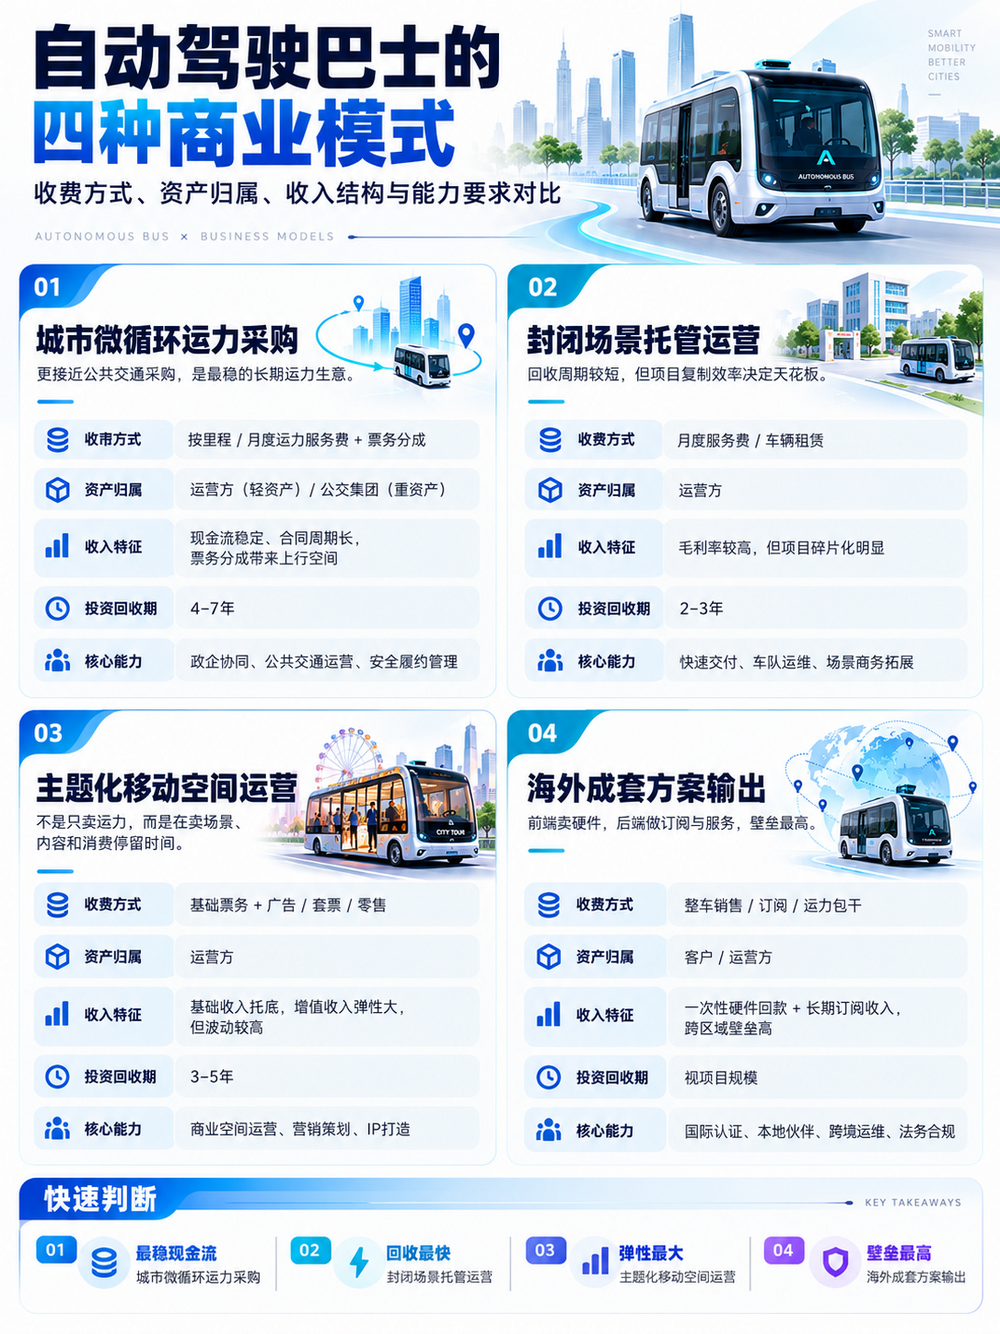
城市公共微循環——政企合作的剛需穩態生意
這是目前最成熟、最穩健的核心商業模式,核心邏輯是嵌入現有公共交通體系,補位傳統公交盲區。傳統城市公交主打主幹線大運力出行,而社區接駁、地鐵接駁、城郊通勤、短途微循環等「最後一公里」場景,因客流分散、班次零散、人工運營成本高,長期處於運力空白狀態。Robobus憑藉靈活排班、低成本運營的優勢,精準承接這部分市場需求。
該模式主要採用「政府採購+公交集團運營+企業技術輸出」的三方合作模式,分為一次性採購、運力服務兩種路徑。
一次性採購模式:公交集團直接採購整車與自動駕駛軟件永久授權,自動駕駛企業一次性實現硬件銷售回款,後續單獨簽署年度運維訂閱協議,屬於傳統客車銷售邏輯。
運力服務模式:自動駕駛企業持有車輛資產,承擔車輛採購、軟硬件運維、遠程監控、系統迭代;公交集團按照運營里程、運營時長或者月度固定服務費採購運力服務。
這類模式收入來源穩定多元,包含政府運力採購補貼、市民票務分成、軟件訂閱與平台服務費、車體廣告和車內媒體等額外增量收入。國內廣州、深圳、南通等城市已實現Robobus規模化落地,其中廣州公交集團累計投放150輛Robobus,開通30條運營線路,累計行駛超277萬公里,服務乘客超138萬人次,進入常態化商業運營階段。
海外市場中,新加坡、日本、德國均將Robobus納入城市公共交通升級規劃。新加坡《2040陸路交通總體規劃》明確將Robobus作為公共交通核心增量;日本設定2030年普及1萬台L4級自動駕駛車輛的目標,重點佈局城市微循環接駁線路。該模式的核心優勢是需求剛性、回款穩定、政策持續性強,屬於低風險、長周期的穩態生意。
封閉/半封閉場景運營——B端託管運營,高毛利輕量化生意
景區、機場、產業園區、高校、大型園區等封閉、半封閉場景,是Robobus最早實現盈利、毛利最高的賽道。該類場景無複雜社會車輛干擾,道路環境更可控、合規門檻較低,商業化落地周期也較短。
該類場景除了基礎接駁服務費和租金,最大的盈利彈性來自於場景增值收入,比如景區線路的觀光套票分成、定製化包車(團建、展會臨時接駁)、車體廣告等。
在文旅場景,Robobus同時承載接駁與觀光雙重功能,逐步成為景區智能化配套。國內蘑菇車聯、宇通等企業已在大理洱海、青海湖、日照萬平口、紹興等知名景區落地運營,既解決遊客短途接駁痛點,也提升景區智能化體驗。
對比普通通勤線路,景區線路可疊加觀光體驗、主題定製服務,溢價空間顯著提升,部分項目增值收入佔比可以提升至30%以上,顯著拉高整體毛利。
在交通樞紐,蘇黎世機場、廣州白雲機場等國內外大型機場已實現Robobus純無人運營,承擔員工通勤、航站樓接駁、旅客短途轉運等功能。在產業園區與高校場景,Robobus主打固定時段通勤服務,客流穩定、排班規律,車輛空駛損耗較小。
主題化增值運營——移動空間運營,跳出「運力收費」的創新模式
傳統公交盈利高度依賴票務收入,模式單一、增收乏力。而新一代Robobus已跳出「運力收費」的單一邏輯,依託移動空間載體屬性,打造「基礎出行+多元增值」的創新商業模式,大幅提升單車營收上限。
這也是Robobus最有想象力的差異化模式,其核心定位不再只是交通工具,而是一個「可移動的商業空間」。該模式一般疊加在城市微循環、景區線路之上,並非獨立場景,是在基礎運力業務之上新增的第二層盈利來源,基礎運力收入構成安全墊,增值業務用來拉高單車ARPU。
比如國內貴陽「奇遇環線」,通過打造移動KTV、移動書屋、休閒體驗等主題化Robobus,實現盈利結構重構。常規線路依託票務收入實現穩定盈利,主題車型憑藉差異化體驗大幅提升客單價,單日營收峯值遠超普通通勤巴士。
該模式擁有多元化增值收入渠道:
一是空間媒體收入,包含車身冠名、車體廣告、車內流媒體廣告、線路IP聯名等收入,可以按年包或者曝光量結算;
二是體驗服務收入,比如主題車廂(移動書屋、KTV、咖啡車、文旅專線),提升客單價,大多以售賣套票方式,而不是普通單程票價;
三是車內新零售,包含便民服務、零食、文創、本地特產售賣,賺取佣金分成;
四是數據服務收入,依託車輛運行產生的路況、客流、出行數據,為城市交通規劃、商家選址提供數據服務的數據變現收入,具備極高的商業挖掘價值。
但增值業務不等於天然盈利,此模式對運營能力要求較高,企業不能只懂自動駕駛技術,還需要具備對廣告、文旅、零售等相關業務運營經驗,收入波動性顯著高於基礎運力服務費。
全球化技術出海——從賣硬件到輸出整套解決方案
伴隨國內自動駕駛技術、場景運營體系日趨成熟,疊加海外公共交通人力缺口持續擴大、本地化智能運力供給不足的結構性機遇,中國自動駕駛企業的出海敘事,正在從出口整車硬件的一次性商品貿易,升級為輸出完整自動駕駛解決方案的長期服務模式,成為賽道第二增長曲線。
歐洲、日韓、中東是核心出海市場。歐洲多國面臨公交司機短缺、公共交通升級需求,但目前暫無歐盟認證的中國Robobus產品,存在巨大市場空白;日本老齡化加劇,公共交通人力缺口持續擴大,亟需智能化無人運力補位;中東沙特、阿聯酋等國將自動駕駛納入國家戰略,沙特將2026年定為「人工智能年」,依託Robobus落地推進「2030願景」,阿布扎比明確2040年智能出行佔比25%的發展目標。
國內自動駕駛企業已經交出規模化落地的標杆案例。翰凱斯Robobus落地沙特麥地那清真寺園區;蘑菇車聯與新加坡本土頭部公交運營商康福德高巴士達成戰略合作,推動L4自動駕駛巴士逐步接入新加坡交通網絡,實現中國自動駕駛巴士解決方案在發達國家的落地複製。
總的來看,自動駕駛出海主要有三種交付範式,價值層級逐級抬升:
整車一次性交付:出口自動駕駛巴士整車,本質是客車出口,利潤主要來自車輛硬件。客戶集中在中東部分財政充裕國家,偏好一次性買斷資產。
硬件+訂閱制:車輛整車出口+自動駕駛系統按年訂閱,包含OTA、遠程監控、故障服務,既包含一次性硬件售賣,也提供長期軟件服務(經常性收入),附加值更高。
全棧解決方案+運營託管:輸出車輛硬件、自動駕駛全棧軟件、AI司機系統、遠程監控平台、車輛運營平台、本地運營培訓、場景規劃方案等在內的全鏈條能力,按里程服務費或者項目總包乾收費。相比傳統「交付整車即完成交易」的外貿模式,商業模式也從一次性商品銷售,轉變為硬件交付疊加軟件訂閱、運力包乾、運維分成的持續性收入,產品附加值更高、客戶粘性更強,商業壁壘遠高於單純硬件出口。
Robobus的商業複利,來自於場景模式、運營體系、技術方案的可複製性。一旦單城市、單場景跑通盈利模型,即可快速複製到同類型城市、同場景賽道。同時,長期運營積累的路況數據、客流數據、運維經驗,可持續優化算法模型,進一步降低運營風險、提升服務效率,形成「運營-數據-優化-增效」的正向循環,持續加固行業壁壘。
從戰略價值看,出海不僅是開拓海外營收,嚴苛海外市場的落地經驗還可以反向迭代算法與工程體系,帶動國內自動駕駛軟硬件產業鏈整體輸出。
從「單點盈利」到「全域規模化」的核心打法
立足全球產業趨勢,Robobus未來的商業競爭,不再是技術環節的單點比拼,而是場景精細化、運營常態化、盈利多元化、佈局全球化的綜合較量,核心可以歸納為四個方向。
其一,分層深耕場景,匹配對應商業模式。封閉場景聚焦高毛利增值運營,深耕景區、機場、產業園,充分挖掘主題服務、廣告、新零售收益;城市微循環做穩政企合作,守住公共交通補位市場,保障穩定現金流;海外市場重點輸出全套解決方案,把握全球運力緊缺帶來的時代紅利。
其二,加速全無人落地,充分釋放成本優勢。隨着全球法規不斷完善,全無人運營將成為行業標配,擺脫安全員帶來的人力成本壓力,有望將整體運營利潤率提升至30%以上,進一步打開盈利空間。依託遠程監控、智能運維體系,實現少人化、高效率運營。
其三,搭建MaaS一體化出行生態。跳出單台車、單條線路的思維,依託Robobus車隊搭建智慧公共出行平台,打通客流、路況、運力資源,聯動城市交通體系實現線路動態調優、運力精準匹配;拓展企業通勤、團體定製接駁等B端業務,拓寬盈利邊界。
其四,堅持技術與運營雙向驅動。以技術迭代適配更復雜場景,持續提升算法安全與穩定性,逐步突破開放道路落地瓶頸;用精細化運營提升盈利效率,深挖場景增值、數據商業化、長期運維訂閱業務,完成從「賣車、賣技術」向「賣服務、賣方案、賣生態」的轉變,構建具備長期複利的商業體系。
放眼全球自動駕駛產業,Robobus已憑藉真實營收、穩定毛利與可複製的運營模式,驗證了自動駕駛商業化的可行路徑,它不追求顛覆性的行業重構,而是遵循「嵌入、補位、優化」的核心思路,直擊全球公共交通的現實痛點,在限定場景內完成技術落地與商業盈利的雙向閉環。
對行業玩家來說,跳出技術內卷的誤區,深耕場景價值、打磨運營能力、搭建多元盈利體系,才能在這條確定性賽道上,把握住自動駕駛產業真正的長期紅利。