美股表面平靜之下,一場滾動式熊市正在悄然蔓延。
野村證券跨資產策略師Charlie McElligott在10月8日的報告中警告,標普500指數近兩個月幾乎原地踏步,但85%的成分股已陷入技術性調整,指數的"平靜"不過是極度集中的市場結構所製造的幻覺。
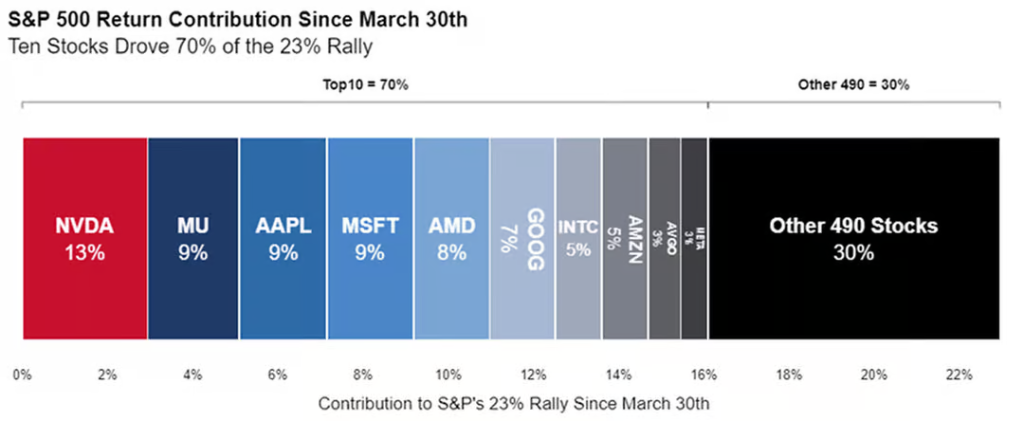
McElligott指出,僅十隻股票就貢獻了標普500自3月30日以來23%漲幅的70%,其中英偉達一家獨佔13%。與此同時,歐洲柴油短缺正通過利率波動率傳導至整個市場,構成隨時可能引爆的「導火索」。
就在野村報告發布數小時內,兩大關鍵變量相繼落地:特朗普宣佈中期選舉前不對伊朗動武,油價應聲下跌;英國《金融時報》隨即披露OpenAI年化營收遠低於此前向投資者傳遞的預期,納斯達克周四當日跌逾1%,AI板塊遭到重創。
上述兩則消息直接衝擊了McElligott所描述的市場核心邏輯——一個由少數AI贏家撐起指數、其餘成分股在水面之下大幅下跌的"嚴重失真"結構。野村的分析顯示,當前市場相關性處於過去25年中僅有兩次出現過的極低水平,而那兩次的歷史背景,分別是2007年全球金融危機前夕和2018年的"波動率末日"(Volmageddon)。
指數"原地踏步",水面之下已是熊市
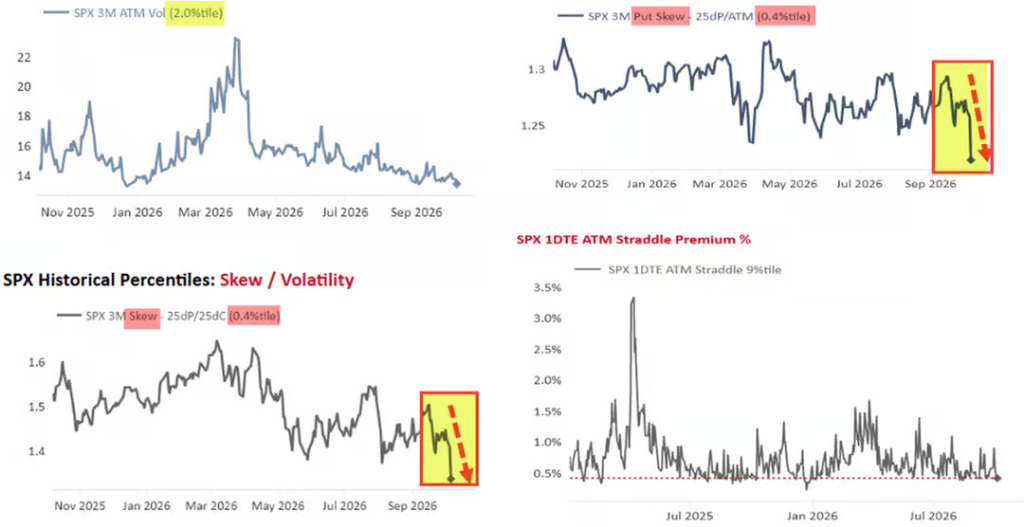
自7月"動量去槓桿/AI平倉"衝擊以來,標普500指數整體升跌幅不足1%,波動率指標全面壓縮:SPX 10日已實現波動率僅為7,3個月平值引伸波幅處於過去一年的第2百分位,25-delta認沽/認購偏斜更低至0.4百分位。
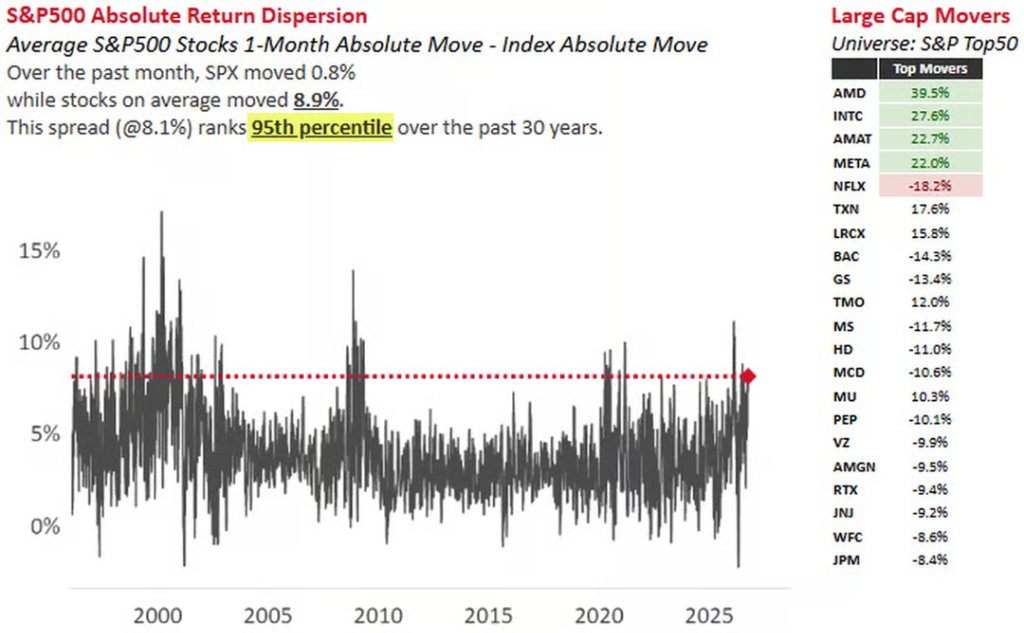
然而,這種平靜與個股層面的劇烈分化形成鮮明反差。過去一個月,標普500指數僅移動0.8%,而成分股平均波動幅度高達8.9%,兩者之差達8.1個百分點,位於過去30年的第95百分位。AMD單月漲幅達39.5%,英特爾上漲27.6%;而奈飛下跌18.2%,銀行股同樣承壓。
從更宏觀的視角看,成分股的損傷觸目驚心:
85%的標普500成分股較歷史高點回撤超過10%
59%回撤超過20%
41%回撤超過30%
26%回撤超過40%
17%回撤超過50%
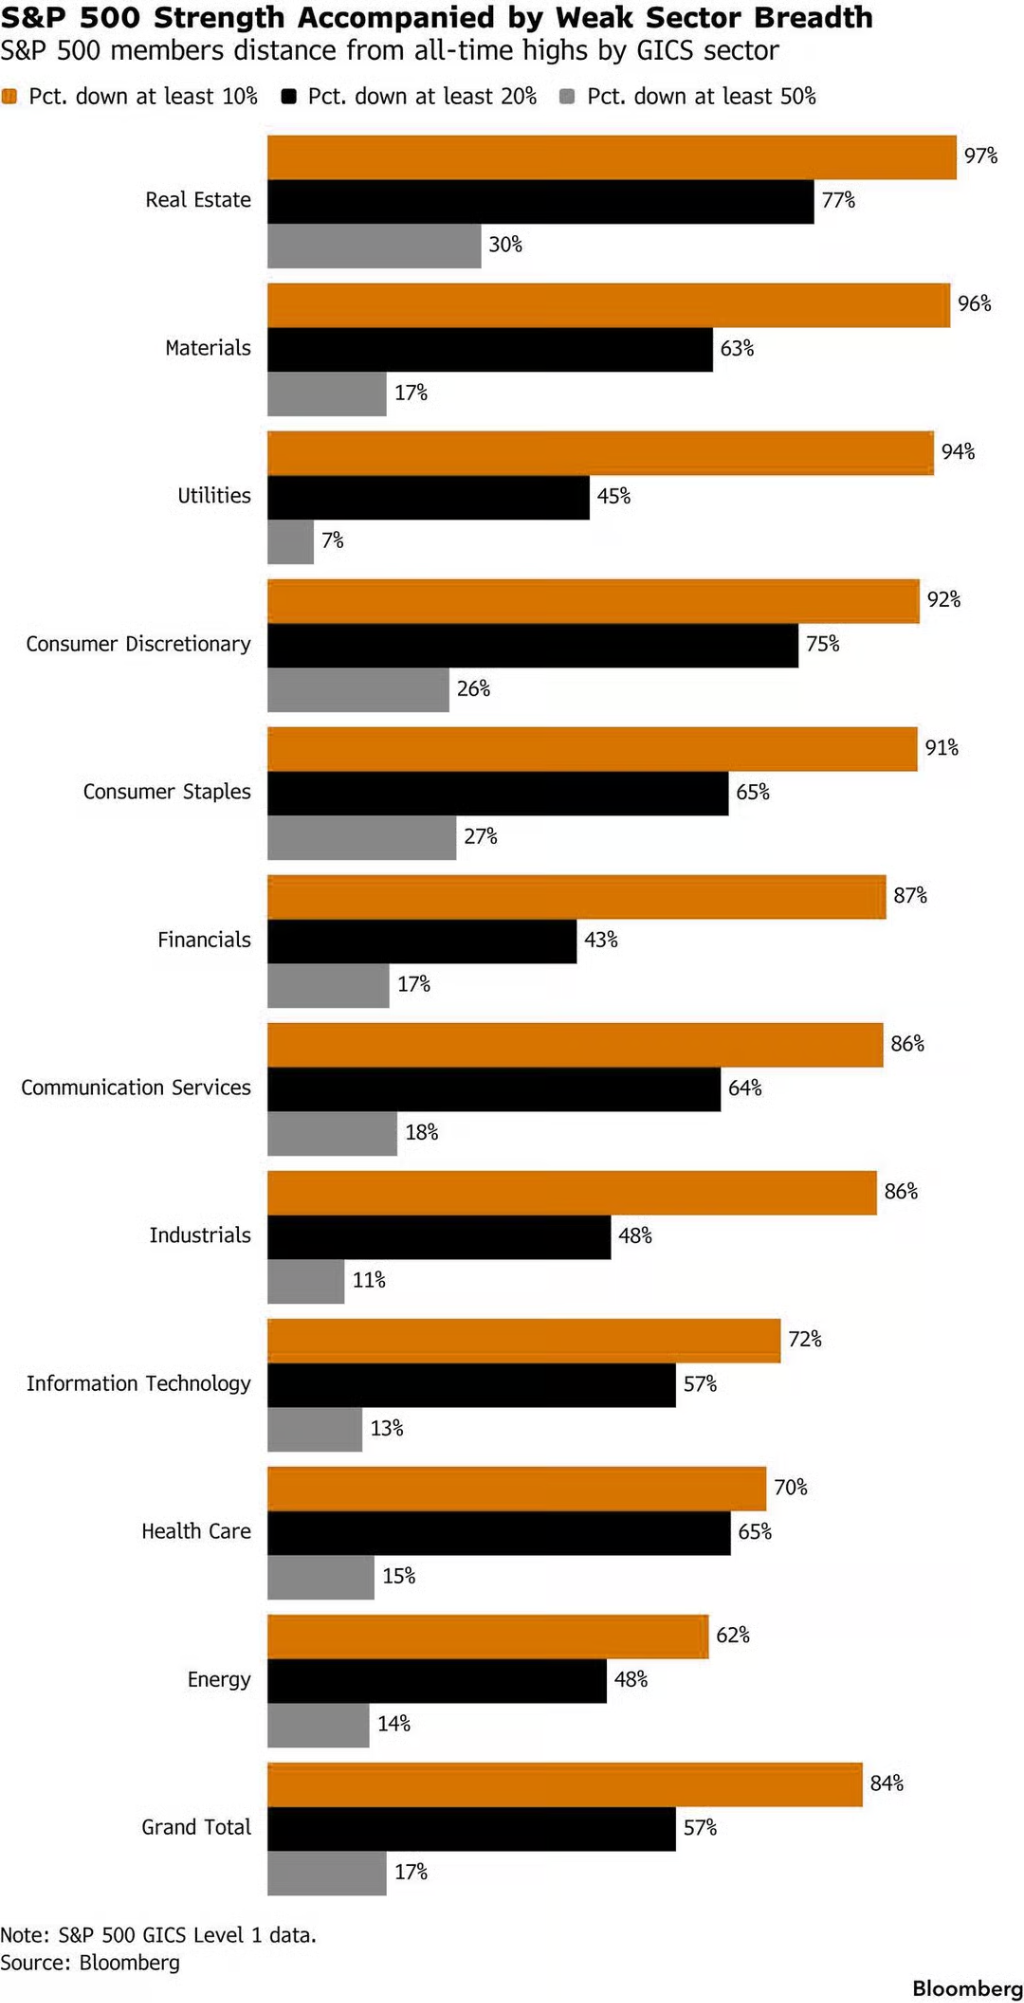
換言之,指數距歷史高點僅一步之遙,但六分之一的成分股已腰斬。McElligott將此定性為"滾動式大幅修正",並批評那些認為"股市沒有反映利率風險"的觀點——利率敏感型板塊過去一個半月已遭到重創:醫療保健-3.5%,非必需消費品-3.6%,公用事業-4.6%,工業-5.8%,金融-7.7%,材料-7.9%,REITs -9.8%。過去30天內,標普500中僅有科技、媒體、電信(TMT)和能源兩個板塊錄得正收益。
十隻股票撐起七成漲幅,集中度風險極端
野村的數據揭示了這場"幻覺"的核心機制。自3月30日以來,標普500累計上漲23%,其中十隻股票貢獻了70%的漲幅:英偉達單獨貢獻13%,美光、蘋果和微軟各貢獻約9%,其餘490只股票合計僅貢獻30%。
自8月3日以來,"Mag 7"(七大科技巨頭)上漲7.7%,標普500上漲2.6%,而等權重標普500則下跌3%。
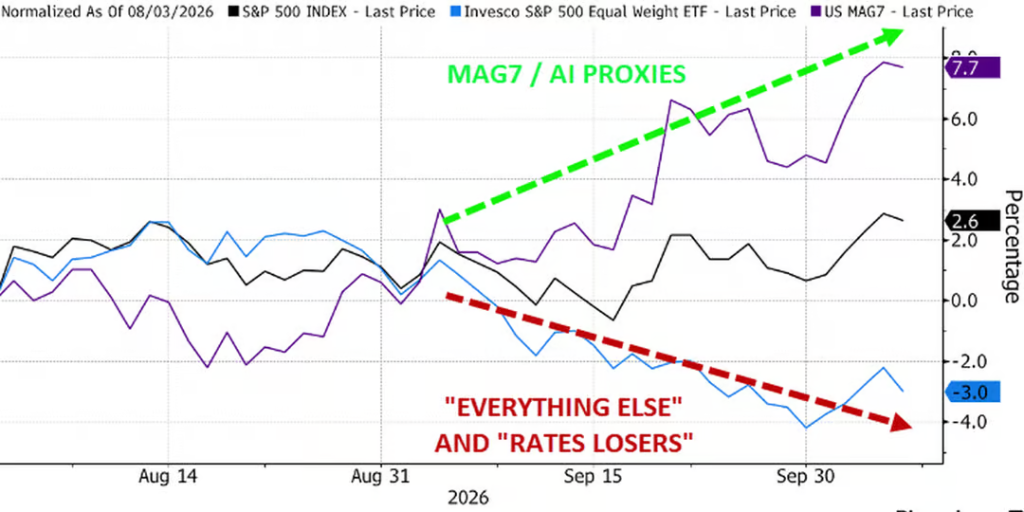
McElligott將這一現象定義為"主題性分化"(Thematic Bifurcation):
少數AI贏家承擔了全部指數上行動力,其餘股票則因資本和情緒被"擠出"、AI顛覆風險的預期,以及利率上升的壓制而持續落後。
當前市場相關性之低,歷史上僅有兩次可比先例。標普500一個月隱含相關性處於過去一年的第1.8百分位,一個月已實現相關性處於第0.7百分位。
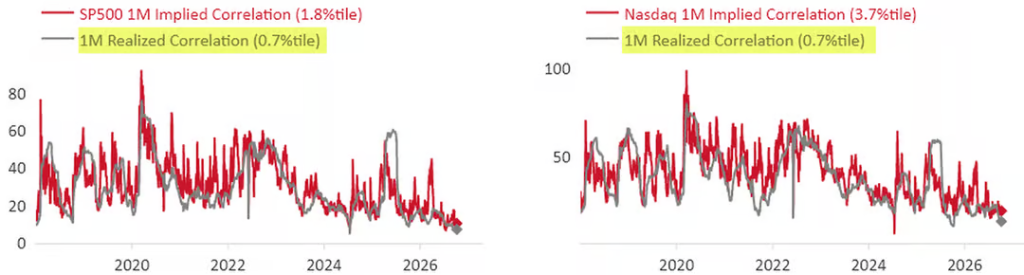
據彭博報道,高盛衍生品策略師Brian Garrett此前指出,過去25年中僅有兩個時期出現過如此低的已實現相關性——分別是全球金融危機前夕和Volmageddon。
期權市場"只怕上漲",Gamma壓制波動
指數層面的平靜並非偶然,而是有結構性力量在主動維持。
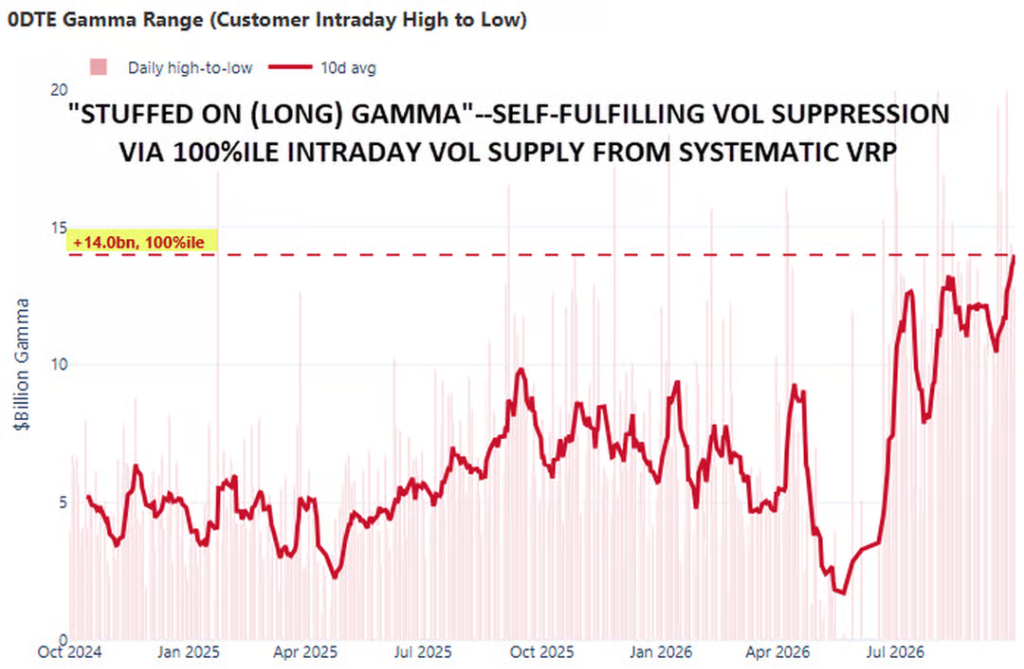
McElligott指出,指數"波動率供給"規模龐大,尤其是0DTE/1DTE日內期權的賣出行為,主要來自QIS波動率風險溢價(VRP)策略,將做市商的Gamma頭寸"塞滿",從而隔絕了大幅波動的可能。野村測算的0DTE客戶Gamma區間達到+140億美元,處於第100百分位。
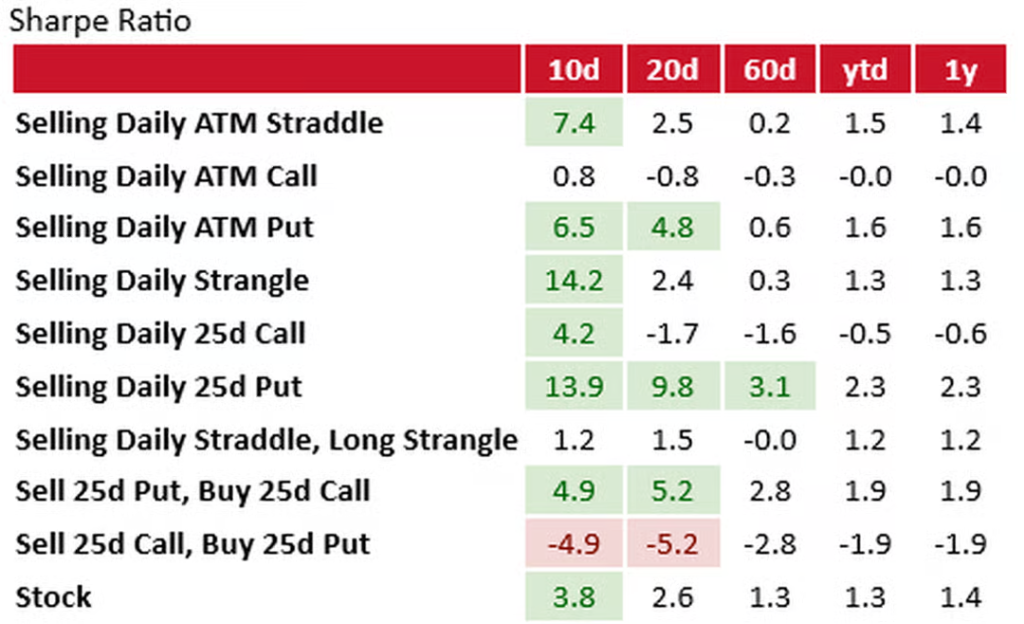
賣出波動率的回報之豐厚令人咋舌:賣出日度25-delta標普認沽期權的10日夏普比率高達13.9,賣出日度寬跨式組合的夏普比率達14.2。
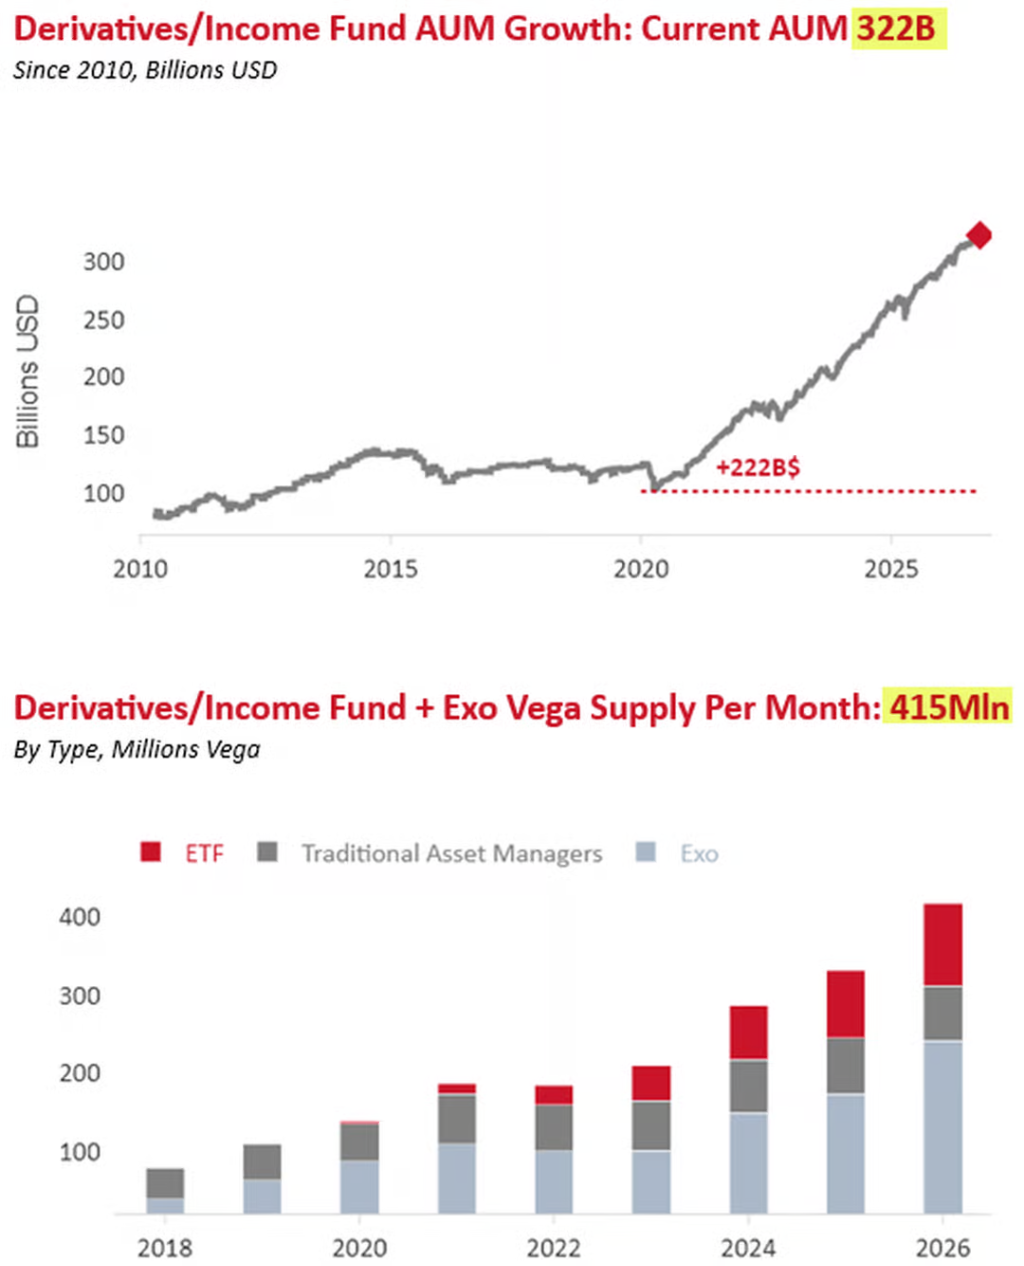
除QIS策略外,衍生品收益基金的規模同樣不可忽視。衍生品/收益基金資產管理規模目前達3220億美元,自2020年以來增加2220億美元,基金與結構性產品合計每月提供的Vega供給達4.15億Vega。
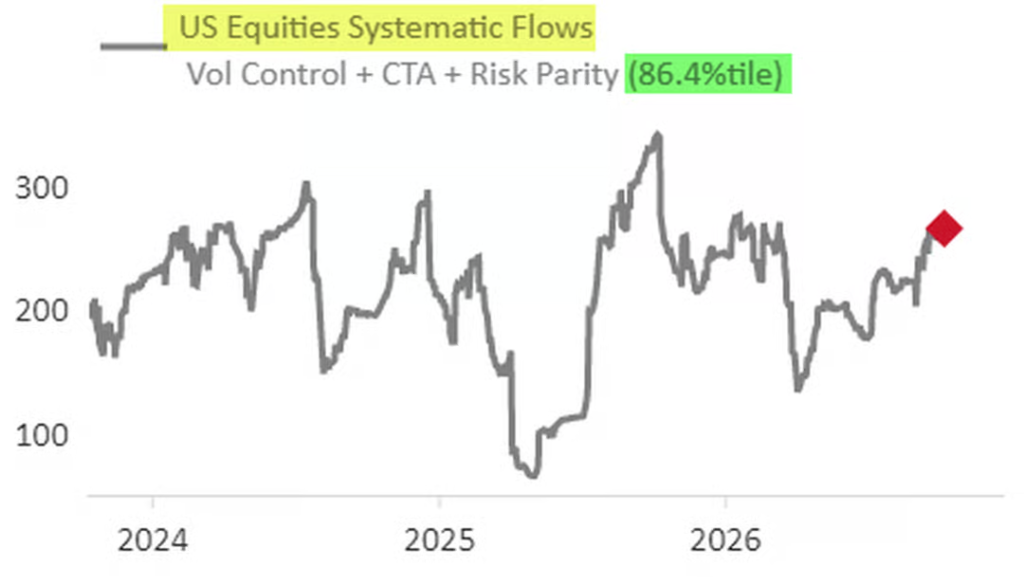
低實現波動率形成自我強化循環:波動率控制策略、CTA和風險平價基金的美股敞口已回升至第86百分位,接近年內高點。
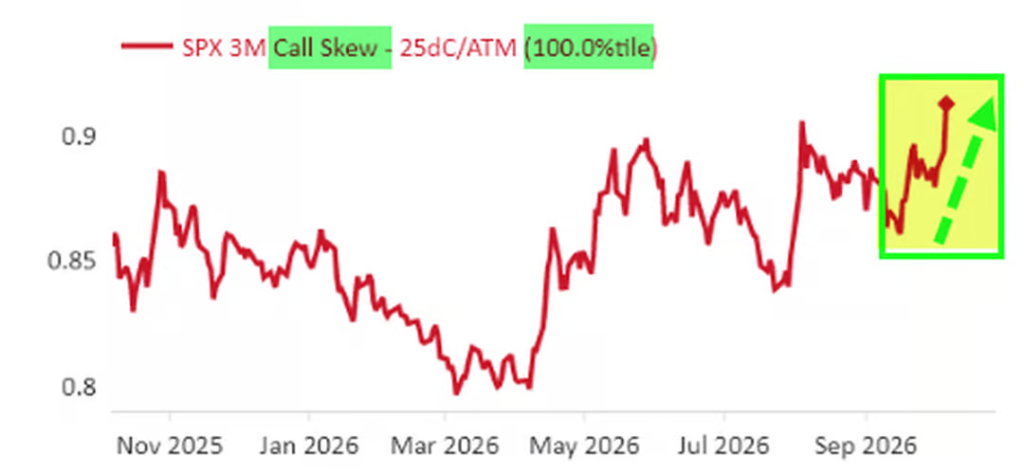
最為反常的是期權偏斜結構:認沽偏斜處於過去一年的第0.4百分位,而認購偏斜則高達第99.6百分位(野村圖表顯示為第100百分位)。市場參與者幾乎不購買下行保護,「唯一的恐懼是右尾上漲風險」——大量機構投資者因持倉不足AI核心股票而面臨踏空壓力,被迫追漲的潛在動能持續積聚。
柴油短缺:利率波動的隱形導火索
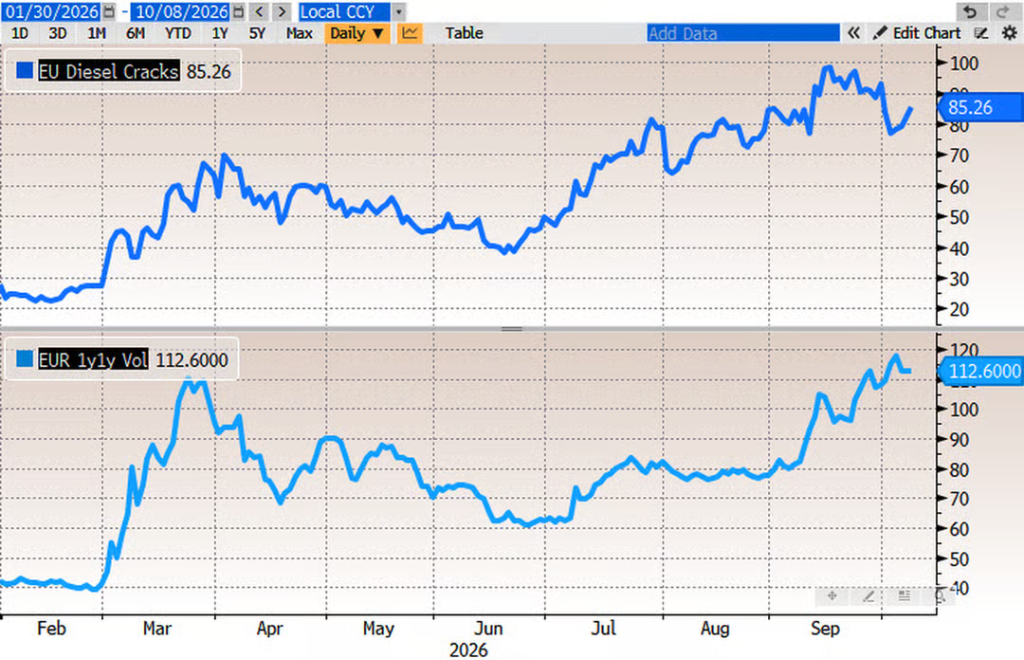
McElligott將能源——尤其是歐洲柴油短缺——定性為整個市場結構中最脆弱的環節。他的核心判斷是:柴油裂解價差(Cracks)= 利率波動率。
其邏輯鏈條清晰:歐洲和亞洲面臨能源短缺,全球(亞洲和印度除外)煉油產能嚴重不足。特朗普此前以"柴油禁令"相威脅,迫使歐洲釋放了規模超出預期的緊急儲備(僅法國一國就釋放1000萬桶柴油),但這僅能維持約一個月的供應,且無法解決根本性的煉油產能瓶頸。
歐盟柴油裂解價差目前處於85,歐元區1年1年利率波動率為112.6,兩者自2月以來幾乎同步運動——利率交易員實際上已在交易柴油。
歐洲能源市場同樣處於年內高位:德國1年期遠期基礎電價138,荷蘭天然氣近79,英國天然氣196,柴油價格1485美元。
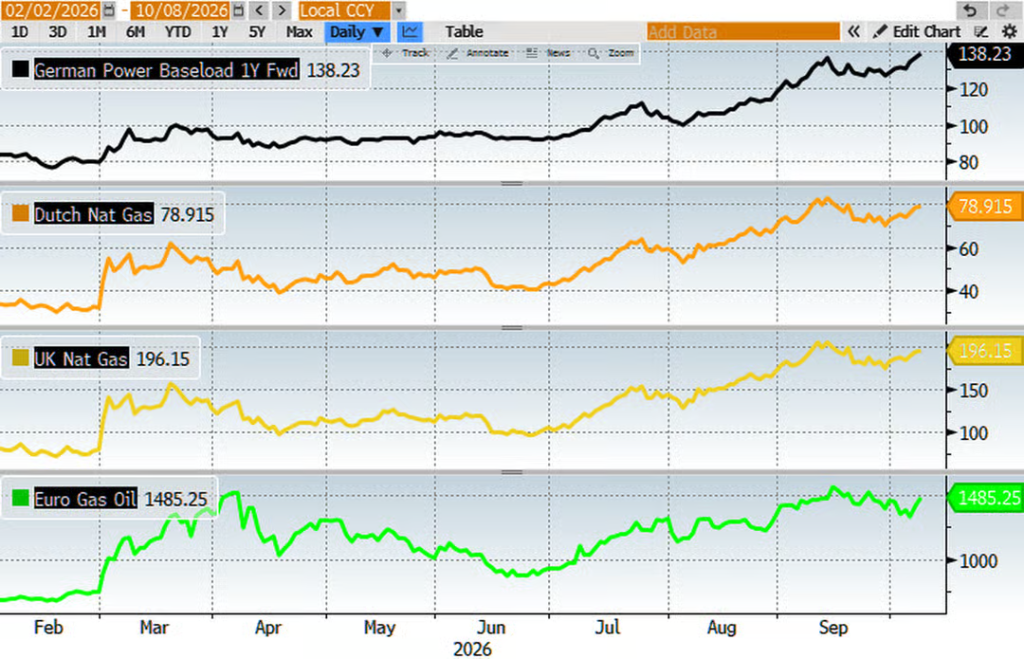
McElligott警告,即便伊朗局勢暫時緩和,煉油產能的結構性短缺依然存在,"無論多少條Truth Social帖子,都無法煉出一桶柴油"。
三種交易路徑與核心風險
面對上述複雜局面,McElligott提出三種交易策略:
第一,追逐右尾上漲。在未來一個月的財報季中,買入大型科技股認購價差期權,押注AI財報再度提振市場,推動標普500向8000點衝擊。當前認購偏斜處於第99百分位,對於仍處於低配狀態的機構而言,這一策略具有不對稱的賠率。
第二,在和平預期中沽空能源溢價。若特朗普在中期選舉前釋放伊朗談判信號,能源和利率波動率將大幅回落,屆時可轉向黃金和羅素2000(IWM)上行期權等"超跌資產"。
第三,無論如何持有利率波動率。McElligott建議通過做多美元/歐元利率Vega、持有長期限Swaption寬跨式期權進行對沖,因為即便財報季表現亮眼,終端利率預期仍可能上行,聯儲局政策路徑需要重新定價至"真正限制性"區間。
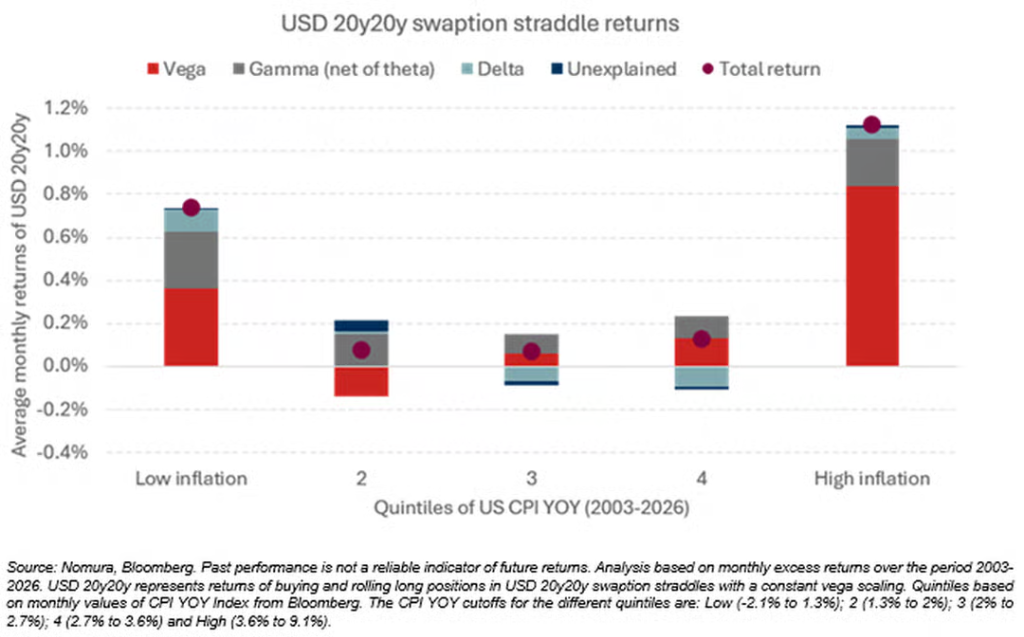
野村回測顯示,美元20年20年Swaption寬跨式期權在通脹最高五分位數環境下月均回報超過1%,幾乎全部來自Vega收益。
OpenAI營收數據重擊AI敘事
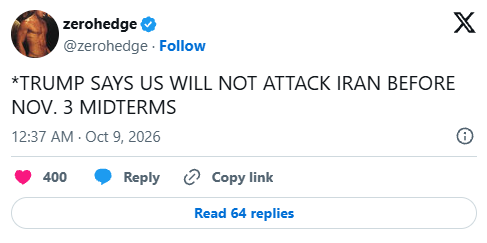
就在McElligott報告發布當日,兩大關鍵事件相繼驗證了其分析框架。特朗普在Truth Social宣佈中期選舉前不對伊朗動武,油價隨即下跌,印證了McElligott所描述的"和解"情景。
然而更具衝擊力的是,據英國《金融時報》報道,OpenAI年化營收約為200億美元,遠低於此前向投資者傳遞的約700億美元預期,差距高達約500億美元。消息公布後,納斯達克當日跌逾1%,AI板塊遭到集中拋售。
分析認為,這一數據直接打擊了支撐整個市場結構的核心前提——AI需求的真實性與增長可持續性,也對英偉達、博通(AVGO)等芯片孖展交易的邏輯構成直接挑戰。
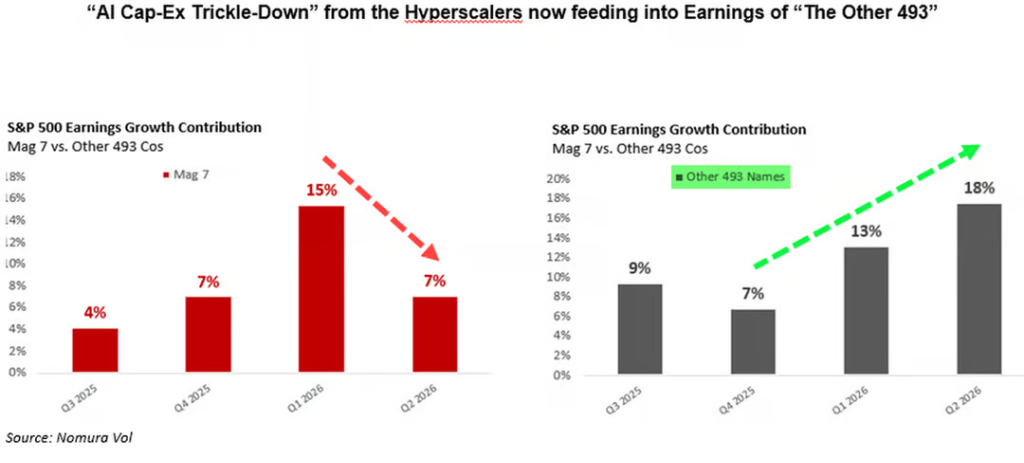
McElligott的牛市情景建立在"AI資本支出涓滴效應"最終惠及其餘493只股票的預期之上——Mag 7對標普500盈利增長的貢獻已從15%降至7%,而其餘493只股票的貢獻則從7%加速至13%再至18%。
但這一邏輯鏈條的起點,正是AI需求的真實性,而這一前提啱啱遭遇了來自OpenAI自身投資者文件的首次重大沖擊。
當前,市場相關性處於僅在全球金融危機前夕和Volmageddon出現過的極低水平,認沽偏斜處於第0.4百分位,幾乎所有人都在以14倍夏普比率的代價沽空左尾風險。McElligott的Swaption寬跨式期權,或許是當前市場上性價比最高的保險。