炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
出品:新浪財經上市公司研究院/港市多維鏡
作者:喜樂
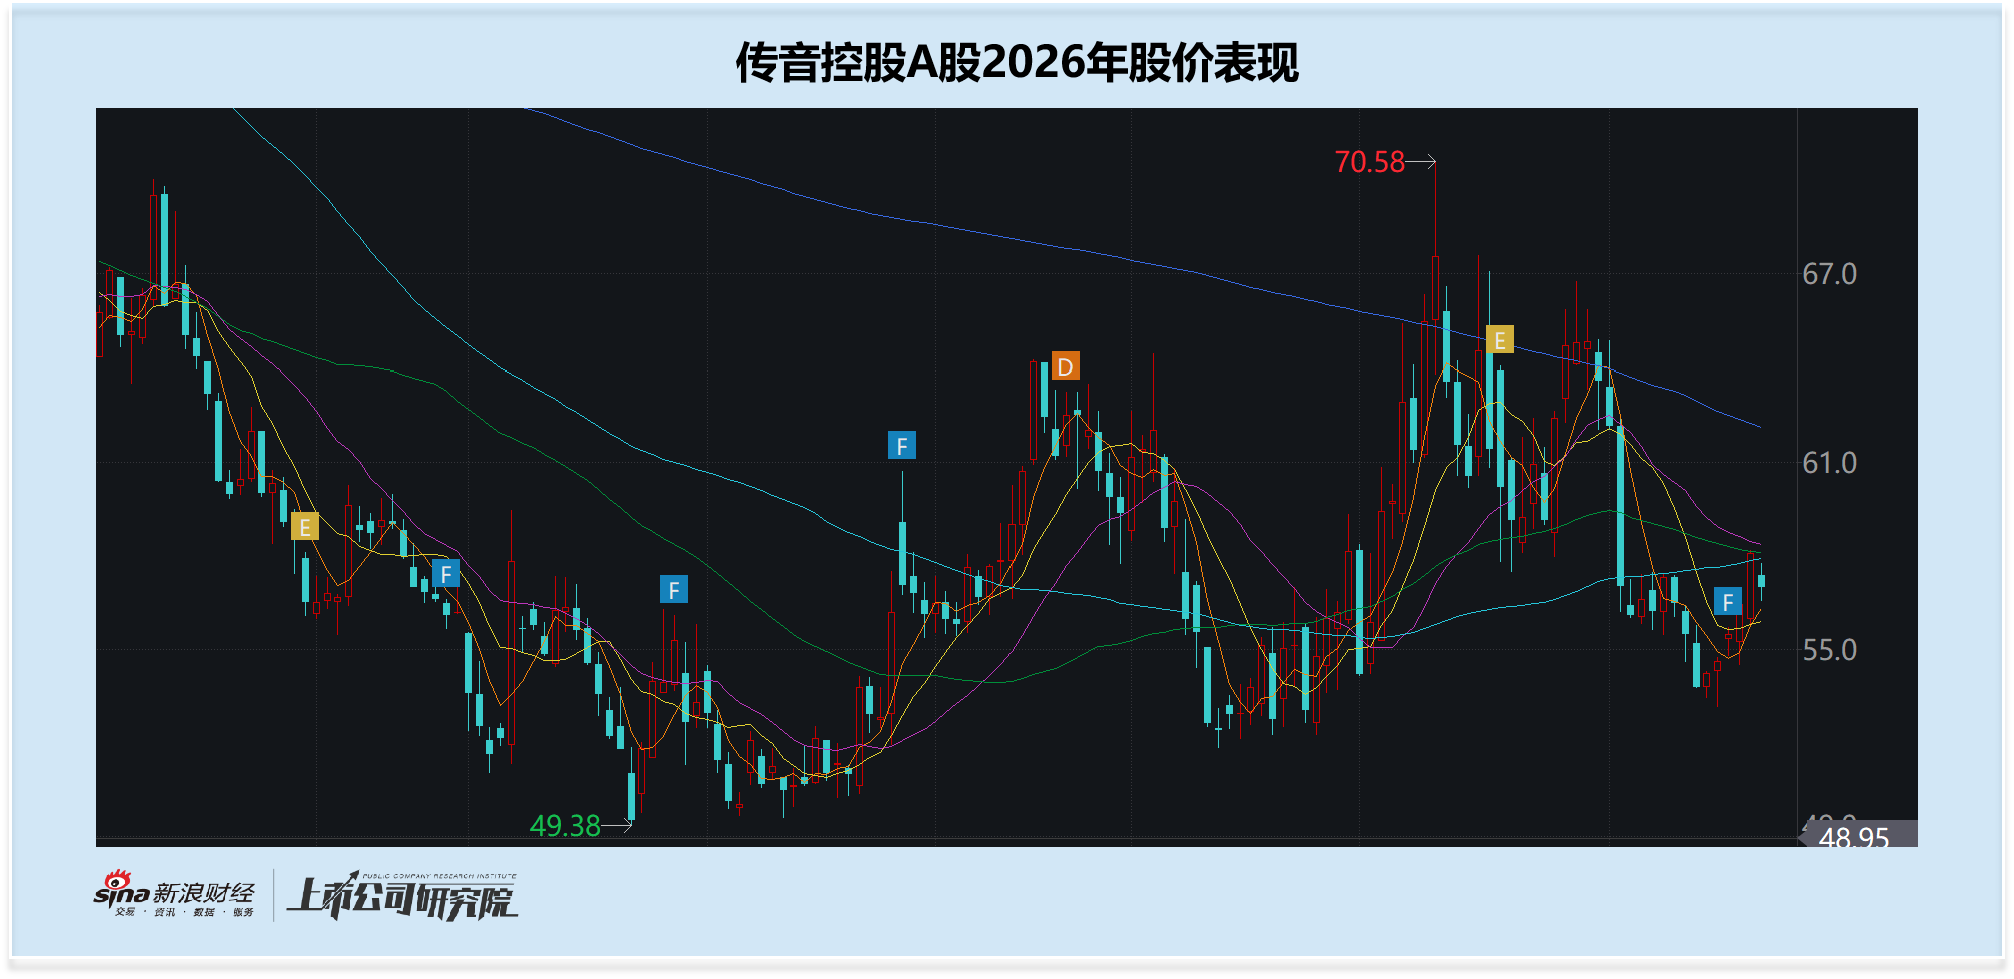
2026年10月7日,全球新興市場手機龍頭傳音控股正式啓動港股IPO全球招股,招股價區間35.80至38.80港元,募資規模綠鞋前約30.6-33.6億港元,預計10月15日上市。作為「非洲手機之王」,傳音控股在非洲及南亞等新興市場擁有無可爭議的領先地位,2026年上半年歸母淨利潤按年增長46%、毛利率和淨利率雙雙回升,疊加可觀的基石認購,公司為此次上市鋪墊了較為亮眼的基本面敘事。
然而,深入審視其盈利結構的來源,傳音控股的增長更多是「存儲芯片漲價→全行業手機廠商聯手提價」這一行業性環境下的結果,而非公司基本面實質改善;同時,隨着招股推進,A股股價大幅波動導致AH折扣迅速收窄、供應鏈囤貨對現金流形成重壓等隱憂,正共同考驗着這位「非洲手機王」的上市之路。
新興市場「王者」:非洲、南亞智能機市佔率穩居第一
傳音控股是一家以手機為核心的智能終端供應商,旗下TECNO、itel、Infinix三大品牌覆蓋功能機與智能機,產品銷往全球超過100個國家及地區,通過2,900多家經銷商網絡實現銷售,經銷商渠道收入佔比超過99%。
從市場地位看,傳音在非洲和南亞市場的統治地位依然穩固。根據IDC數據,2026年上半年,傳音在全球手機市場佔有率達11.3%,排名第三;智能機市場佔有率為7.1%,排名第六;在非洲智能機市場佔有率排名第一,在南亞的巴基斯坦、孟加拉國智能機市場佔有率均排名第一,印度市場佔有率排名第七。對於一家中國消費電子企業而言,能在多個新興市場建立起難以撼動的渠道和品牌壁壘,是其最核心的競爭護城河。
盈利看似回升 實為「存儲漲價」驅動而非基本面改善
傳音控股的財務數據呈現「觸底回升」的表象。2026年上半年,公司實現營業總收入354.3億元,按年增長21.85%;歸母淨利潤17.7億元,按年增長46.22%;毛利率回升至22.63%,淨利潤率升至5.17%。相較於2025年全年收入655.9億元,按年下滑4.55%;歸母淨利潤25.8億元,按年大幅下滑53.49%;毛利率19.15%、淨利潤率3.97%的低谷,2026年上半年各項指標的確迎來明顯修復。
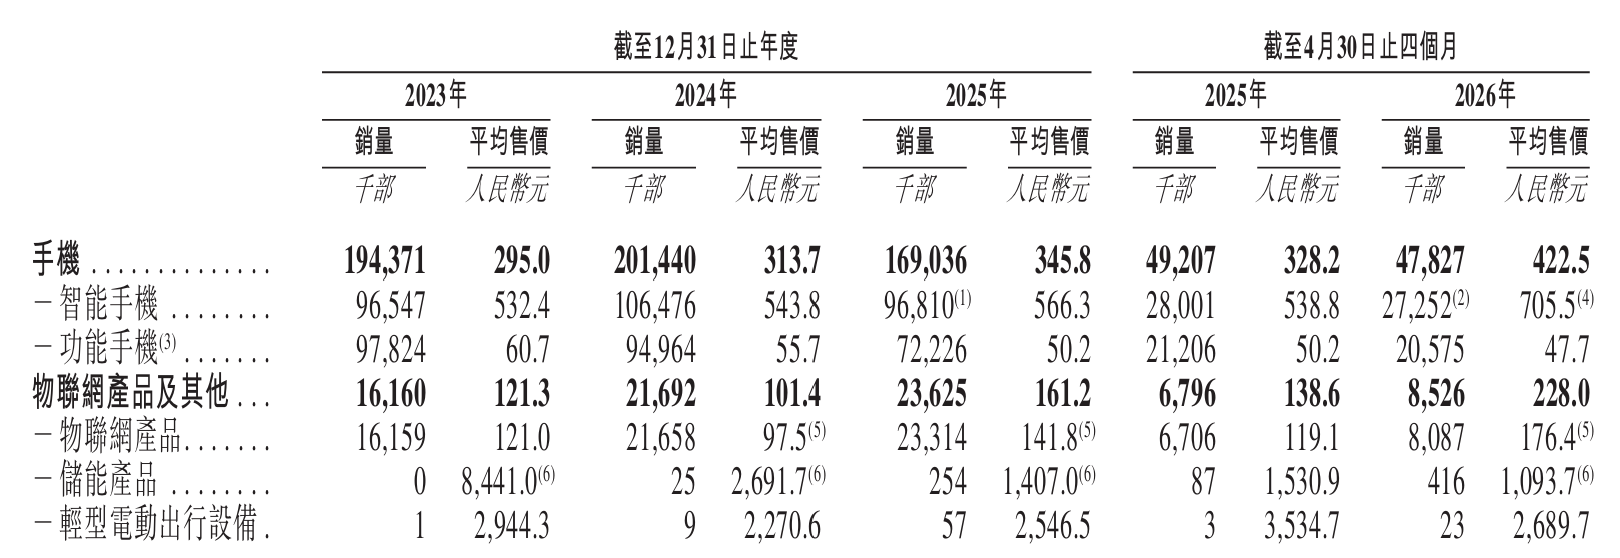
然而,這一回升的本質並非公司競爭力的提升,而在於行業性的「漲價」傳導。一方面,繼2025年手機廠商已因存儲芯片採購成本不斷上升導致毛利率承壓後,2026年之內手機廠商終於承不住存儲芯片漲價的壓力、普遍調高了手機售價,產品價格才得以傳導至終端消費者——根據招股書披露的數據,2026年前四個月公司智能手機平均售價達到705.5元,較2025年同期的538.8元上漲約30.9%。
另一方面,公司成本端受歷史庫存影響上漲略有滯後,使得覈算上的毛利率有所提升。換言之,2026年上半年毛利率與淨利率的回升,更多是「終於漲上價」「成本暫時滯後」兩個技術性因素的結果。拆開「量」的維度來看,漲價的代價立竿見影——2026年前四個月公司智能手機銷量為2,725.2萬部,較2025年同期的2,800.1萬部下滑約2.7%;手機整體銷量亦從4,920.7萬部降至4,782.7萬部,按年下滑2.8%。拉長來看,2025年全年智能手機銷量已降至9,681.0萬部,較2024年下滑9.1%,銷量頹勢在漲價落地前就已顯現,而2026年的提價進一步抑制了需求。如果剔除掉價格與成本滯後因素,公司的真實盈利質量是否實質好轉,仍有待觀察。
存儲芯片佔已售成本近五成 提前備貨導致經營現金流大幅流出
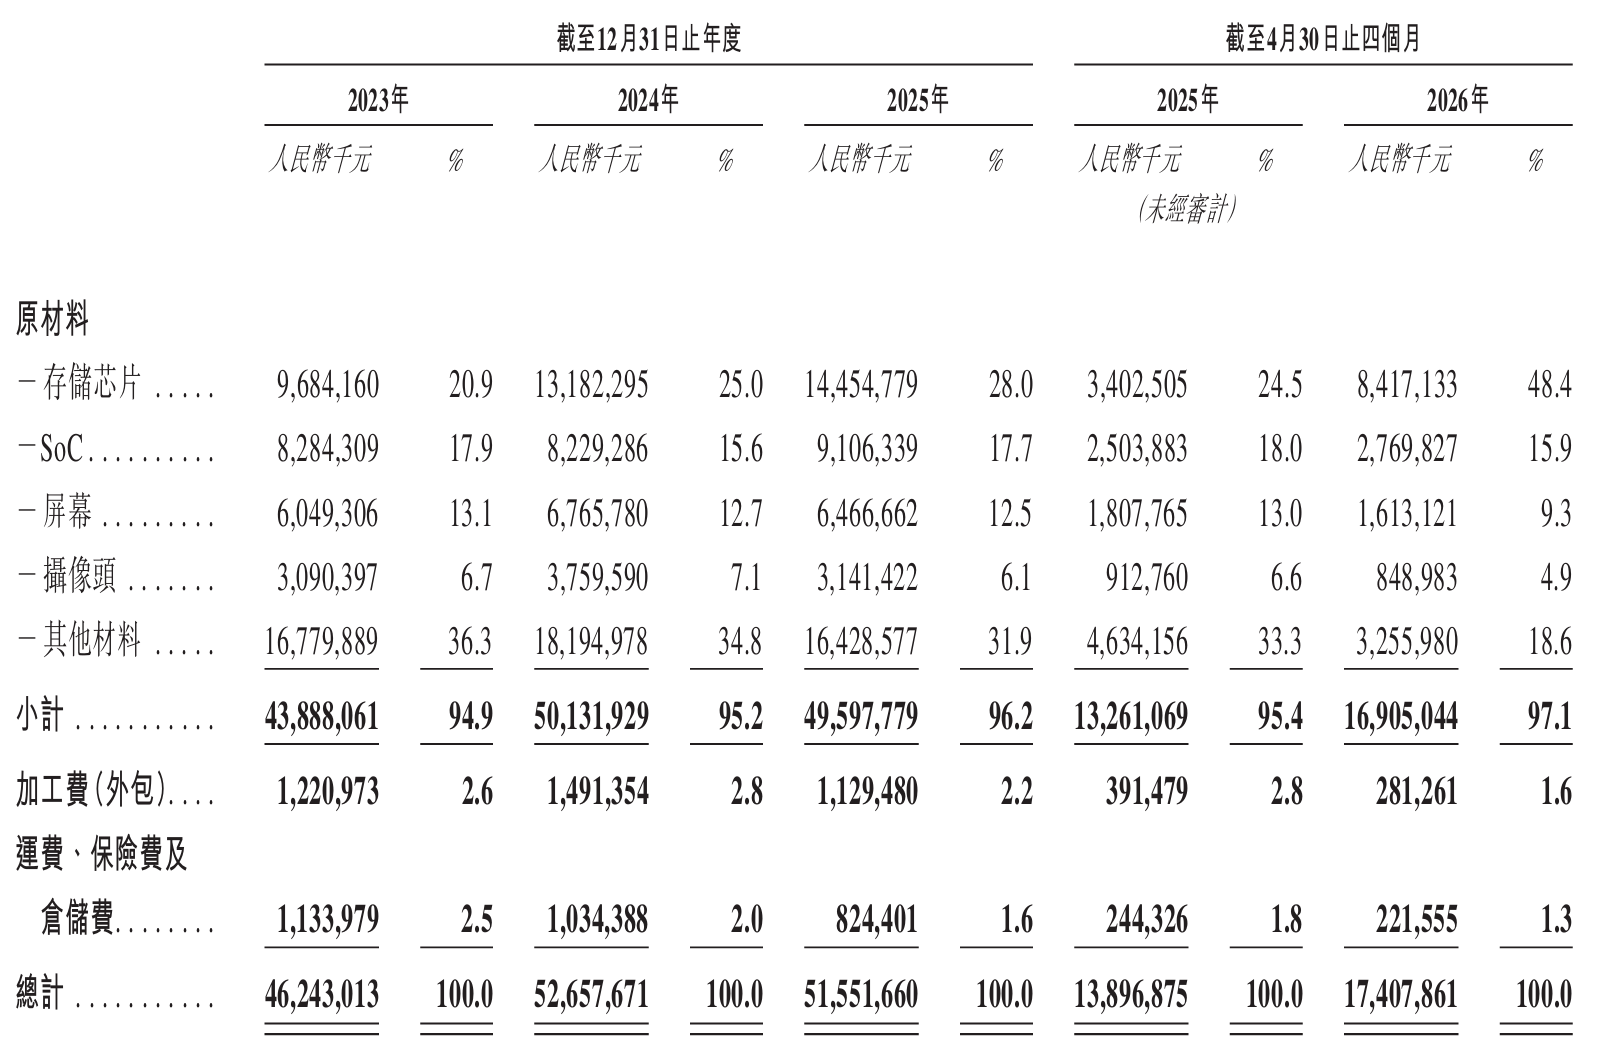
傳音控股的供應鏈對存儲芯片高度敏感。從已售存貨成本的構成看,存儲芯片是佔比最大的單一原材料項目,且比重逐年抬升——從2023年的佔比約20.9%提升至2026年前四個月的48.4%,存儲價格的每一次上行,都直接衝擊公司的成本與現金。
2026年上半年,公司經營活動現金淨流量為-58.7億元,由上年同期的正值轉為大幅淨流出。這背後正是「存儲芯片漲價、公司加大備貨、提前囤貨」的直接結果。截至2026年上半年末,公司存貨賬面價值已達到189.4億元,按年增長112.7%。
這種大規模的囤貨策略,在芯片價格上漲階段雖能鎖定部分低估值成本,但也將公司置於雙重考驗之中:一方面,存儲價格持續上行階段,公司需在定價與銷量之間尋找平衡——提價會抑制需求衝擊銷量;另一方面,若後續存儲價格一旦回落,公司此前高價囤積的存儲芯片存貨,將使成本端的壓力階段性放大——「持倉存籌成為風險」的供應鏈管理難題,正在考驗傳音控股這一波周期中的營運功底。
增長天花板:消費力有限的新興市場 博利潤難上加難
傳音控股的基本盤,是全球新興市場國家,其中非洲又是公司的「大本營」。公司在這些市場的銷量排名確實很高,且面臨着手機從功能機向智能機升級、以及單機價值提升的長期紅利。但與此同時,這些市場整體消費能力偏低,面向的客戶以價格敏感性較高的消費者為主,公司的產品利潤率天然被壓縮,毛利空間就是「薄」的。
近年來,公司毛利率長期在20%附近波動,低於蘋果、三星乃至許多中高端國產品牌的手機毛利水平。從投資邏輯角度講,公司契合ESG與區域性「非洲王者」的概念、具有宏大的敘事空間,但要憑藉這一基本盤去博高增長、博高利潤,難度是比較大的。
AH折扣承壓:招股期A股大跌,折扣由四成收窄至三成有餘
AH折扣是A股公司赴港上市的重要定價參考,按照招股上限38.80港元計算,對應招股前A股收盤價53.80元折讓約38.1%——這本是一個尚可的折扣水平。但就在招股次日,傳音控股A股股價大跌14.31%,收於46.10元,AH折扣收窄至約27.7%;雖在招股第三日A股股價略有回升,但折讓仍維持在較低水平,對於認購的機構投資者和散戶而言安全邊際被顯著壓縮。
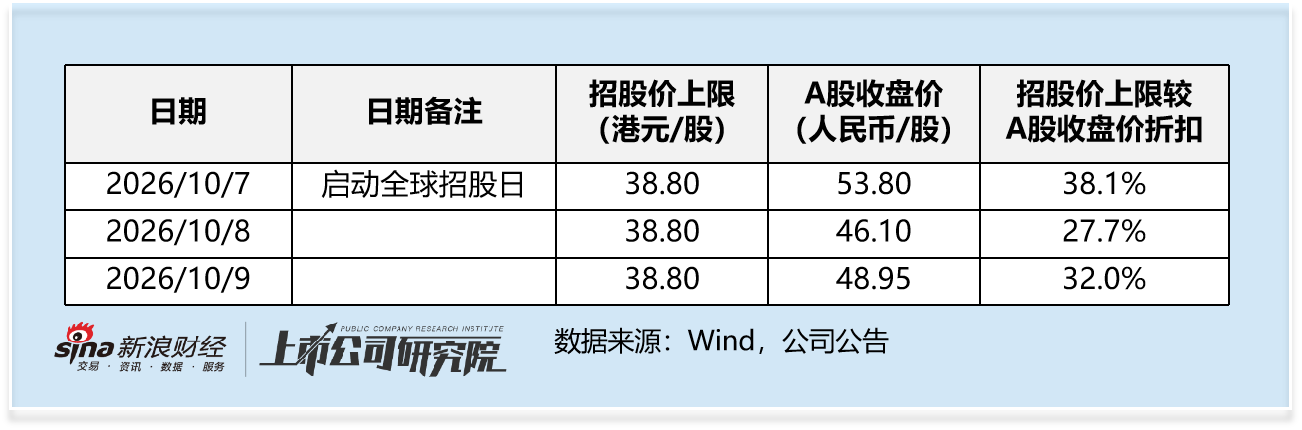
更值得注意的是,此次A股大跌恰逢「十一」假期歸來、市場整體情緒偏弱勢的時期。A股股價的波動疊加整體市場情緒的低迷,對參與傳音控股IPO的投資者都不是利好因素。而且,傳音控股自身在A股的行情也不理想——即便2026年上半年A股市場整體表現不賴,公司的股價也沒有特別出色的表現,這在一定程度上說明市場整體仍對公司基本面持謹慎態度,而這一謹慎的根源,恰恰在於存儲價格上漲給公司帶來的定價與銷量雙重壓力,以及供應鏈的潛在風險。