資產管理公司正在拋售長久期美國國債期貨合約,這表明在現金收益率徘徊於多年高點附近之際,被動拋售正在發生。
根據美國商品期貨交易委員會(CFTC)的數據,截至10月6日的兩周內,資金管理機構削減超長債期貨多頭頭寸,風險敞口降幅約為每點子2700萬美元,規模大致相當於380億美元存量10年期現券。
同期,隨着30年期收益率升至24年來的峯值5.68%,期貨合約價格大幅下跌。這是一輪持續數月的拋售潮的一部分,其背景包括對美國-以色列對伊朗戰事的通脹影響的擔憂、全球各國政府財政狀況惡化,以及人工智能(AI)熱潮正在為本已試圖降溫的聯儲局所面對的經濟火上澆油。
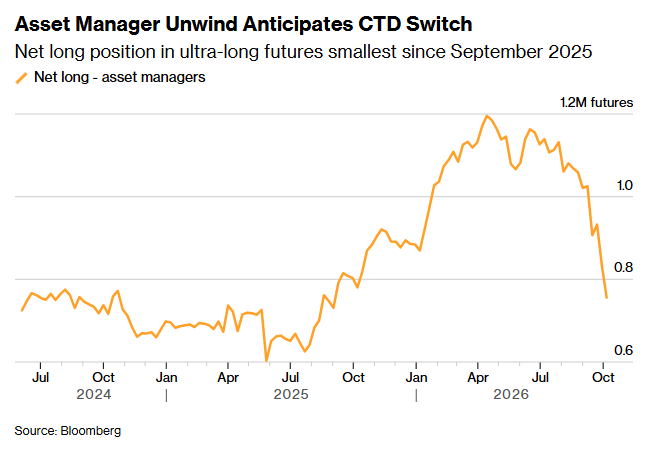
周五發布的最新CFTC數據還提供了新的證據,表明技術性因素正在助推近期長端債券的下跌。數據顯示,資產管理公司出現了被動拋售的跡象,其投資組合久期因涉及最便宜可交割債券的標的證券機制而被拉長。
當可交割證券籃子發生變化,最便宜可交割(CTD)證券開始向更長期限的債券遷移時,所謂的「切換風險」動態就會被觸發。這可能導致被動拋售。

未平倉合約量,即交易者持有的新增風險敞口,也印證了超長期債券期貨中的去槓桿動向。
數據顯示,超長期債券的未平倉合約量已連續七個交易日下降,合計減少約每點子風險2000萬美元。同期收益率上升也表明多頭頭寸正在被平倉。
新浪合作大平台期貨開戶 安全快捷有保障
![]()