(來源:藏金洞)
洞主江湖說:我說的可能都是錯的,但值得你去探索和反思。
親愛的藏金洞友們:
10月9日下午,一條財政新聞很容易被讀成:
國家又拿出5500億元刺激經濟。
但如果你只盯着這個大數字,可能會錯過真正重要的信號。
財政部披露,近日安排使用地方政府債務結存限額5500億元。
其中,3000億元一般債務結存限額全部分配縣區,提高一般公共預算保障能力;
另外2500億元專項債務結存限額,投向第四季度有實際資金需求的項目,向經濟大省傾斜,優先保障在建項目。
最值得注意的,不是5500億元有多大。
而是它的分法:
超過一半先給縣區財政,剩下的才用於項目投資。
為什麼?

5500億元,不等於已經發出去5500億元現金
先糾正一個很容易被標題帶偏的概念。
這次使用的是地方政府債務結存限額。
簡單理解,就是把此前尚未使用的合規舉債空間安排給地方。
它不是中央財政已經把5500億元現金打進地方賬戶,更不是直接向居民發錢。
地方還需要依法發行債券、安排預算、撥付資金,才能形成真實支出。
所以,政策力度已經明確,但資金實際進入企業和居民經濟活動的時間,仍然取決於發行、撥付和項目進度。
這是第一個認知反差:
額度是孖展能力,現金流纔是實際支付能力。
為什麼3000億元先給縣區?
我的第二層判斷是:
這次政策把基層財政的支付能力,擺到了更靠前的位置。
縣區離普通人最近。
教育、公共服務、基層運轉,以及大量地方採購和項目結算,都繞不開縣區財政。
如果財政收入承壓,即便一項服務必須提供、一張合同已經簽訂,也可能面臨付款節奏緊張。
3000億元一般債務結存限額全部分配縣區,意味着地方可以獲得更大的預算保障空間。
這對於維持正常公共服務和財政運行具有現實意義。
但這裏必須劃清一條邊界。
財政部並沒有承諾這3000億元全部用於清償拖欠企業賬款,也沒有公布逐縣分配表。
因此,不能把「增強預算保障」直接翻譯成「所有欠款馬上結清」。
基層財政多了孖展空間,不代表每一家企業都能立即收到錢。
這就是第二個認知反差。
2500億元為什麼優先投向在建項目?
剩下的2500億元,也不是平均撒給全國。
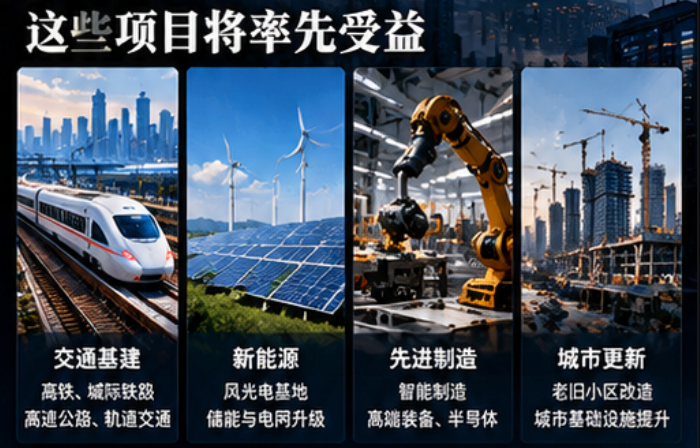
財政部明確提出,資金面向第四季度有實際項目需求的地區,向經濟大省傾斜,優先保障在建項目資金需求;新建項目聚焦「六張網」等重點領域。
為什麼強調在建項目?
因為現在已經進入第四季度。
對一家施工企業而言,紙面上多一個新項目,不如已有項目按進度收到一筆工程款。
對材料、設備和物流供應商而言,真正有用的不是宣佈了多少投資,而是訂單、開工、驗收和回款能否形成閉環。
這背後的效率邏輯是:
讓有限的財政空間,更快找到能夠形成實際工程進度和採購需求的出口。
不過,專項債額度下達,不等於每個項目都能獲得孖展。
項目要符合要求,債券要發行,資金要撥付,建設要推進,企業纔可能看到現金流改善。
更不能直接推導出相關股票一定上漲。
真正的傳導鏈,不是「政策出來,股市上漲」
這次5500億元的經濟傳導路徑,更接近下面這條鏈:
地方獲得舉債空間 → 財政支付能力改善或項目建設推進 → 企業訂單與回款變化 → 就業和居民收入預期。
每經過一環,都可能打折。
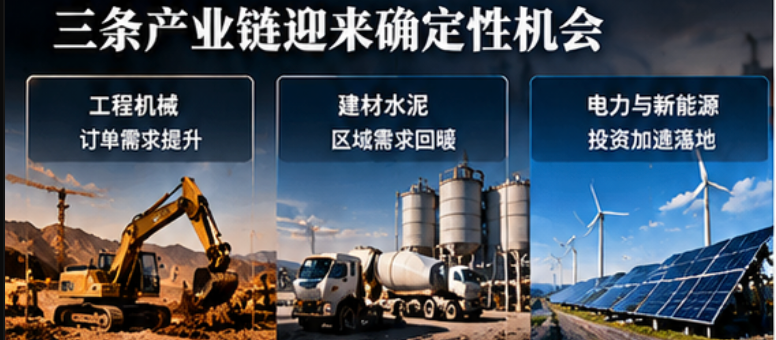
對於做政府項目、基建配套、工程設備的企業,最應該觀察的不是新聞標題,而是所在地區的債券發行公告、項目資金到位情況,以及應收賬款回收周期。
對於普通家庭,政策更可能通過地方公共服務穩定、相關行業就業和收入預期產生間接影響。
目前沒有依據認定每個家庭都會直接獲得補貼。
對於投資者,則要區分一般債和專項債。
前者更偏基層預算保障,後者更偏項目資金支持。
兩類資金對應的受益對象、兌現速度和資產定價邏輯並不一樣。
這也是第三個認知反差:
同樣是財政資金,穩預算與擴投資,影響經濟的路徑並不相同。
還有一個風險不能忽視
地方債額度的使用,會形成相應債務責任。
短期財政空間擴大,並不自動意味着長期償債壓力消失。
項目投資能否形成有效需求,財政支出是否真正改善企業現金流,比簡單追逐「財政刺激概念」更重要。
目前能夠確認的是5500億元結存限額的安排,以及3000億元和2500億元的用途方向。
尚不能確認各縣區最終到賬時間、具體項目清單、對GDP的拉動幅度,更不能據此預測股市升跌。
接下來真正值得觀察的是三件事:
各地何時發債,資金何時撥付,企業訂單和回款是否真的改善。
5500億元真正值得看的,不是財政開了多大的口子,而是錢能不能順着預算和項目,流到真實經濟活動裏。
3000億元先穩縣區的支付能力,2500億元再推動項目形成實物工作量。
這次政策的關鍵,是讓錢更快完成從「額度」到「現金流」的轉換。
錢在文件裏,只叫額度;錢進了企業賬本,才叫經濟。