儘管面臨近年來最強勁的宏觀經濟逆風之一,黃金仍在持續吸引買家。過去一個月,美元大幅反彈、政府債券收益率飆升以及實際收益率同步走高,顯著提高了持有不生息黃金的機會成本。然而,在短期交易者削減黃金敞口的同時,長期投資者卻繼續增持黃金。他們似乎正在將目光從眼前的宏觀經濟壓力,轉向持續高企的借貸成本可能引發的長期財政後果。
這種截然不同的投資行為,使黃金市場的多空博弈日益明顯。一方面,關注宏觀經濟和技術指標的交易者在金價疲軟時繼續賣出;另一方面,戰略投資者則利用價格下跌增加黃金配置。後者尤其擔憂政府債務不斷膨脹、財政狀況持續惡化,以及更高的借貸成本最終可能破壞經濟穩定和市場對主權債務的信心。
美債收益率飆升50個點子
近期黃金面臨的宏觀壓力相當顯著。過去一個月,彭博美元現貨指數上升逾過3%,美元兌主要貨幣普遍走強,尤其是歐元、日元和部分商品貨幣。與此同時,黃金價格下跌約5%。如果以一籃子貨幣作為衡量基準,美元走強可以解釋美元計價黃金超過一半的跌幅。這凸顯了一個重要區別:雖然以美元計價的黃金錶現疲弱,但對於以其他貨幣衡量投資回報的投資者而言,金價跌幅實際上要小得多。
與此同時,美國國債市場經歷了劇烈拋售,各期限國債收益率均顯著上升。過去一個月,5年期和10年期美債收益率均上漲約50個點子,其中10年期收益率升至約5.3%,30年期收益率則逼近5.7%。這些水平均為數十年來罕見,凸顯隨着投資者重新評估通脹、貨幣政策和財政風險,債券市場正承受越來越大的壓力。
對黃金而言,或許最重要的是,美國10年期實際收益率在過去一個月上漲約50個點子,逼近3%,顯著提高了持有不產生利息收入資產的機會成本。在這樣的背景下,黃金展現出的韌性值得關注。周四(10月8日),隨着美債收益率和美元觸及本輪周期新高,金價曾短暫跌破4100美元,但隨後重新回升至這一水平上方。這表明,儘管賣盤仍然活躍,但每當價格走弱時,市場仍有潛在買盤入場。
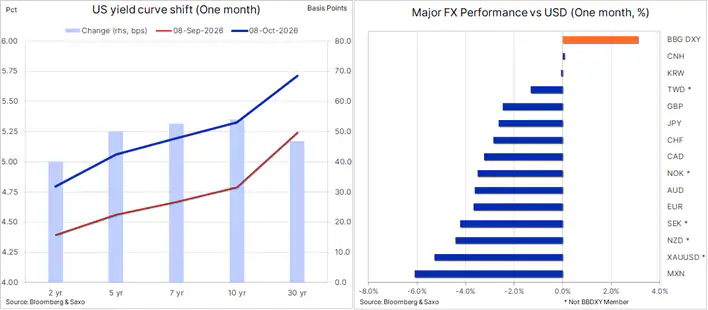
(過去一個月美國國債收益率曲線及主要貨幣的變化。來源:彭博、盛寶銀行)
金價下跌、ETF持倉卻創四年新高
黃金ETF提供了潛在投資需求依然強勁的最直接證據。儘管近期金價出現回調,黃金支持的交易所交易基金(ETF)總持倉量仍持續增長,並於周三達到3149噸的四年新高,較9月初增加72噸。
這種背離尤為引人注目。黃金價格下跌,但ETF投資者卻繼續積累黃金,表明相當一部分需求可能對利率變化不那麼敏感,或者越來越擔憂政府借貸成本上升帶來的長期後果。
這與槓桿交易者和短期投資者的行為形成鮮明對比。後者的倉位通常對收益率、匯率和技術價格信號的變化更加敏感。對於這些交易者而言,實際收益率上升和美元走強,構成削減黃金敞口的充分理由,尤其是在關鍵技術支撐位受到考驗時。
然而,對於長期投資者而言,情況可能有所不同。隨着利率上升,黃金不產生利息收入的特點確實是一項劣勢;但當市場對政府財政狀況的信心開始動搖時,黃金不承擔主權信用風險的優勢反而變得越來越有吸引力。
美債收益率越高,黃金反而越有吸引力?
傳統上,實際收益率上升通常不利於黃金,因為它提高了生息資產的相對吸引力。近期金價回調已經證明了這一關係仍然有效。然而,收益率上漲背後的原因同樣重要。
如果收益率上升源於經濟增長更強勁,或者市場預期貨幣政策將進一步收緊,那麼對黃金的影響通常是負面的。但如果收益率上升是因為投資者要求更高的財政不確定性風險補償,或者擔憂持續通脹和政府不斷擴大的孖展需求,那麼黃金與收益率之間的關係就會變得更加複雜。
更高的借貸成本意味着,當現有債務到期、政府需要借新債償還舊債時,債務償付成本也將隨之增加。這可能進一步擴大財政赤字,並帶來額外的孖展需求。對於那些債務負擔沉重、已經難以控制支出的政府而言,這種情況尤其容易形成負面反饋循環。
對於擔憂這一趨勢的投資者而言,黃金可以幫助其降低對主權債務和法定貨幣的依賴,因為後者的長期購買力最終可能受到財政及貨幣政策應對措施的影響。
換句話說,同樣一輪債券收益率上漲,既可能打擊短期黃金持有需求,也可能強化長期持有黃金的理由。這並不意味着黃金不會進一步下跌,但可以幫助解釋,為什麼在宏觀經濟環境日益嚴峻的情況下,黃金投資需求依然保持韌性。
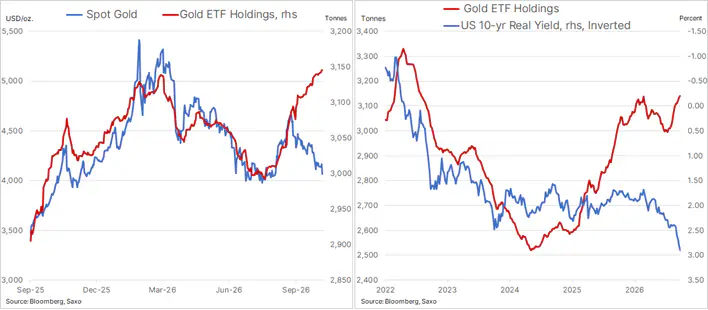
(黃金ETF持倉量、黃金價格與美國10年期實際收益率對比。來源:彭博、盛寶銀行)
中國投資者回歸
隨着中國投資者結束為期一周的黃金周假期重返市場,相關買盤也可能推動了周四的黃金反彈。中國投資需求以及各國央行持續推動儲備多元化,為黃金提供了另一股不那麼直接受美國利率變化影響的買盤力量。
值得注意的是,在中國市場,持有不生息黃金的機會成本明顯更低。中國1年期國債收益率約為1.2%,而可比的美元計價美國國債收益率接近4.5%。
與此同時,黃金相對於白銀的強勢表現,也進一步反映了投資者的防禦性偏好。金銀比已升破70,達到兩個月高位,而ETF資金流向顯示,投資者目前更加青睞黃金,而非白銀。
與黃金不同,白銀具有較大的工業需求敞口,因此更容易受到經濟活動放緩和金融環境收緊的衝擊。這或許可以解釋,為什麼那些希望對沖財政和貨幣政策不確定性的投資者,目前更傾向於黃金的防禦性屬性。
黃金多空爭奪遠未結束
短期來看,黃金仍容易受到美元進一步走強、實際收益率上升以及技術性拋售的衝擊。如果金價持續跌破4100美元,則可能面臨新一輪下行壓力,並進一步測試具有重要心理意義的4000美元關口。
然而,黃金ETF持倉持續增長表明,此輪迴調並未從根本上削弱長期投資需求。
關鍵問題在於,噹噹前宏觀經濟逆風最終趨於穩定或發生逆轉時,黃金將如何表現。如果在實際收益率逼近3%、美元持續走強的情況下,黃金仍能留住戰略投資者,那麼此後只要其中任何一個壓力因素有所緩解,都可能重新為金價提供支撐,尤其是在投機性投資者開始重新建立黃金倉位的情況下。
目前,黃金仍被夾在兩股相互競爭的力量之間:一方面是關注不生息資產即時持有成本的交易者,另一方面則是越來越擔憂債務和借貸成本上升所帶來長期後果的投資者。
或許最值得關注的變化是,黃金正在吸引越來越多買家,不僅不是因為政府債券收益率上升的壓力消失了,反而部分正是因為收益率上漲可能釋放的財政風險信號。
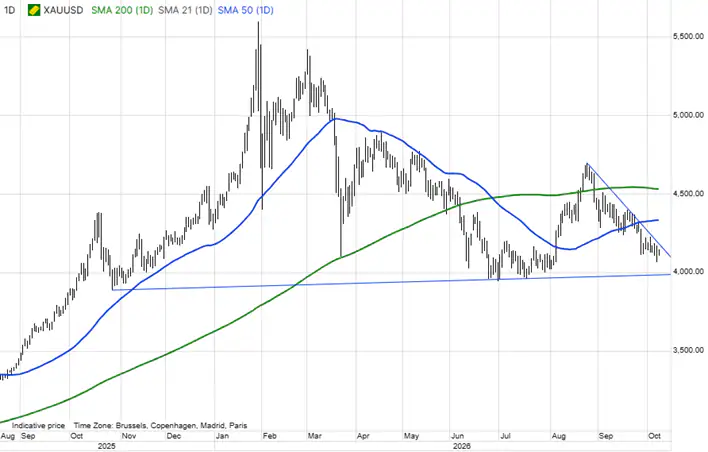
(現貨黃金價格走勢。來源:盛寶銀行)
技術面全面偏空
根據選定的日移動平均線(DMA)之間的相對位置判斷趨勢,目前黃金和白銀在短期、中期和長期三個時間維度上均呈現看跌趨勢。具體信號定義如下:
短期趨勢: 10日移動平均線與100日移動平均線的相對位置。
中期趨勢: 20日移動平均線與200日移動平均線的相對位置。
長期趨勢: 50日移動平均線與200日移動平均線的相對位置。
當較短周期移動平均線位於較長周期移動平均線上方時,意味着出現看漲信號;反之,當較短周期移動平均線位於較長周期移動平均線下方時,則意味着出現看跌信號。
黃金:目前三個時間維度的技術信號均指向下行。其中,隨着10日移動平均線近期下穿100日移動平均線,短期趨勢啱啱轉為看跌。中期和長期信號則自6月以來一直保持偏空,反映出金價從此前高位回落後的整體調整格局。
白銀:技術面同樣疲弱。10日移動平均線位於100日移動平均線下方,而20日和50日移動平均線也均低於200日移動平均線。這意味着,白銀在短期、中期和長期三個時間維度上均處於看跌趨勢。
需要強調的是,這些信號並不構成買入或賣出建議,而只是根據關鍵移動平均線之間的相對位置,對當前價格趨勢作出的客觀、回溯性評估。由於移動平均線屬於滯後指標,即便價格已經開始反彈,相關技術信號仍可能繼續顯示看跌。
美股頻道更多獨家策劃、專家專欄,免費查閱>>