文|市值財經
部分門店已更換品牌,部分則在工商信息中顯示註銷。在線下渠道收縮的同時,波司登啱啱公布的2025/26財年業績也顯示,集團營收增速已經從上一財年的11.6%降至5.6%。
對於仍在推進高端化的波司登而言,門店調整與增長放緩幾乎同時發生。公司將關閉低效門店解釋為渠道優化,但直營專賣店數量確實減少了19家;而被寄予厚望的AREAL高級都市線,財報並未單獨披露收入和銷量。高端化能否帶來新的增長,仍需要更多經營數據回答。
從公司披露看,波司登仍在增長,只是增長速度明顯放慢。利潤增速高於收入,部分來自毛利率、費用和業務結構變化,不能簡單理解為高端化已經取得全面成功。
波司登的收入仍高度依賴羽絨服。2025財年,品牌羽絨服業務收入約235.6億元,佔集團總收入八成以上。其中,波司登主品牌收入197.52億元,按年增長6.9%;雪中飛收入約25.72億元,按年增長16.6%。相比之下,貼牌加工管理業務收入約30.9億元,按年下降8.3%;女裝業務收入約5.58億元,按年下降14.3%;多元化服裝業務收入約1.38億元,按年下降34%。
這意味着,集團的主要增量仍來自羽絨服主業,多元化業務尚未形成新的支撐。貼牌業務下滑,也說明海外需求、關稅和訂單環境變化,正在影響波司登原有的業務結構。
渠道方面,波司登把關閉低效門店解釋為渠道優化。根據公司披露的零售網絡數據,三大羽絨服品牌零售網點合計達到3647家,較上一財年增加177家;但波司登直營專賣店從707家減少至688家,第三方經銷商經營的專賣店則從1714家增加至1778家。
門店總量增加、直營門店減少,經銷商網絡擴張,反映出波司登正在調整渠道結構。這樣的變化可以提高資金使用效率,也可能降低直營體系的經營壓力,但經銷商擴張能否帶來穩定的終端銷售,還要看單店收入、庫存和折扣情況。
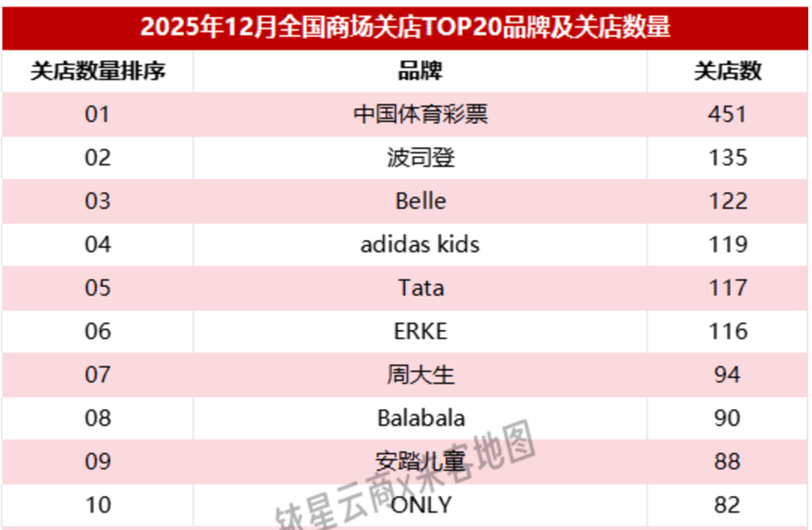
公開信息顯示,2025年以來,北京、南京、揚州、惠州、大連等地有消費者反饋波司登門店關閉。部分工商信息也出現門店註銷記錄。不過,新浪財經 報道稱「波司登全國商場門店單月關閉135家」,「門店總量從高峯期的1.4萬餘家降至3000餘家」。
波司登高端化的另一項嘗試,是推出AREAL高級都市線,並邀請LV、Dior的前設計師Kim Jones擔任創意總監。公司在業績材料中強調,該系列已進入巴黎老佛爺、香港K11等渠道,但2025/26財報並未單獨披露AREAL的收入、銷量或毛利率。
消費者在波司登天貓旗艦店觀察到,AREAL商品定價明顯高於品牌常規款,部分羽絨服售價在2500元至4000元之間;部分商品頁面顯示近30天銷量較低,個別商品顯示為零。由於平台銷量會隨時間、促銷、庫存和頁面調整變化,這隻能說明某一觀察時點的線上表現,不能替代完整銷售數據。
真正值得關注的是,Kim Jones加入後,波司登主品牌收入增速仍為個位數。設計師資源能夠提升品牌聲量,卻不必然轉化為銷售增長。對於一個長期被消費者視為大衆羽絨服品牌的企業而言,高端化需要產品、價格、渠道和消費者認知同時變化,僅靠一條新產品線或一位國際設計師,很難在短期內完成品牌定位切換。
波司登當前面臨的核心問題,並非是否還在增長,而是增長能否從羽絨服主業向更廣泛的品牌價值擴散。若高端線無法形成穩定復購,渠道收縮又持續發生,集團的高端化敘事仍需要更多經營數據來證明。