淨利預增逾400%的盈喜公告,股價卻倒跌12.5%,利好與股價"背道而馳",環聯連訊(01473)業績不及預期還是「利好兌現」?
智通財經APP了解到,10月12日,環聯連訊發布正面盈利預告,預期截至2026年9月30日止六個月收益增長逾80%,而未經審核股東綜合溢利不少於8000萬港元,按年增幅超400%。業績增長主要主要由於該公司履行及交付大量200Gb/s磷化銦光電二極管(PD)產品銷售訂單增長帶動。
受益於全球人工智能相關需求持續增長,截止2026年7月,該公司手頭銷售合約的總值已進一步增加至約11.5億美元,目前其每月交付約1500萬件PD產品,預計該交付量將於本財政年度下半年及下一個財政年度進一步增加。該公司收入已連續五個財年,利潤連續三個財年均保持增長趨勢。
在資本市場,環聯連訊股價受業績利好影響高開,但卻低走,收盤跌幅達12.5%。其實拉長周期看,該公司於2025年7月開啓牛市行情,股價持續大漲,在2026年5月18日,短短十個交易日股價翻了近3倍,之後進入高位震盪,截止目前區間漲幅仍超10倍。高位利好兌現,該公司還能走多遠?
業績增長強勁,結構升級提升盈利能力
智通財經APP了解到,環聯連訊供應全面的光電及半導體元件組合,包括集成電路、激光器、光電二極管(PD)及相關器件,該等器件可實現AI數據中心應用及光互連中高速光800G/1.6T/3.2T模塊內的電光與光電信號轉換。該公司看到AI產業機會,加大壓注AI周邊領域,如AI數據基礎設 施光學元件。
該公司業績增長強勁,2024財年至2026財年,收入分別增長15.48%、53.77%及4.77%,2027財年上半年預告增長80%,而股東淨利潤於2025財年開始扭虧為盈,2027年財年上半年預告增長超419.5%,利潤額超過前兩個完整財年純利之和,業績拐點的含金量由此可見一斑。
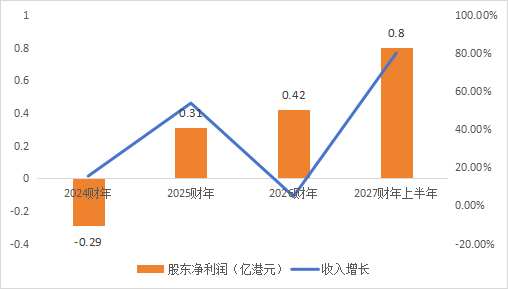
數據來源:公司財報及公告
此次預告業績大增主要有兩大原因:一是產品結構切換,該公司緊跟AI趨勢,近年加速向光電及半導體元件供應升級,200Gb/s磷化銦PD借AI數據中心800G/1.6T/3.2T光模塊(新一代高速光互連的速率規格)的放量周期登台,高附加值產品佔比抬升,帶動毛利率中樞上移;二是規模效應顯現,交付量爬坡至每月約1500萬件,經營槓桿下費用率優化,疊加高功率工業激光業務貢獻日增,整體利潤率進一步提升。
環聯連訊出現了新的增長變量。該公司近期與一家國內及全球領先的印刷電路板(PCB)激光鑽孔設備製造商簽訂高功率激光光源系統獨家供應協議,產品用於高層數高密度互連(HDI)及超HDI板生產,已於2026年10月起交付,預計本財年交付不少於500件、收益不少於5500萬美元。
該業務有望為公司打造新增長極。超大規模人工智能系統頻寬的需求日增,業界正加速向1.6T和3.2T互連硬體轉型,而人工智能基礎設施投資周期推進,對高速及高精度激光加工(包括微鑽孔、細線電路結構化及其他精密製程)的需求預計將隨之增長。此外,該公司跨阻放大器(TIA,光信號轉換過程中的放大芯片)正在接受客戶認證,CW激光器(連續波激光器)進入樣品測試階段。
在手訂單超11億美元,估值趨勢尚待驗證
衆所周知,大部分港股存在交易性流動性匱乏,「講故事」成為無成交量及少成交量中小盤標的提升交易活躍度及市值管理的重要策略。
環聯連訊於2021年登陸港股市場,但業績下滑導致估值持續下行,直至2025年3月,該公司以扭虧盈喜開啓反轉,同年7月,配售募資投向AI領域,在業績增長和新故事驅動下,市場也踊躍投票,成交量放大後開啓了估值上行周期。2026年該公司的訂單出現爆發式增長,估值加速上行。
今年1月份,該公司公告獲得總值超過2 .8 億美元的銷售訂單,市值當月漲幅超過30%,6月公告訂單總額超過10億美元,但市場先知先覺,5月及6月均連續大漲,合計漲幅高達232.7%。7-8月進入高位調整,9月又啓動北上,截止目前,該公司股價今年升幅達2.64倍,2025年7月份以來升幅超10倍。
此外,AI概念輪動炒作,創業板中際旭創赴港上市讓AI光互連概念熱度居高不下,主席馮銳江於7月及9月兩度披露增持,8月末亦有機構以約1.15港元入場,"真金白銀"的信號疊加投行覆蓋的長期缺位,提振市場信心。
不過業績仍是估值最大的核心變量。環聯連訊2027財年下半年預計仍保持高增長,主要為約11.5億美元未完成訂單、PD月交付量"進一步增加"的指引、激光光源系統不少於5500萬美元的收益承諾,共同構成下半年及下一財年的基本盤。此外,若TIA認證落地、CW激光器測試轉量產,產品組合有望由PD單點放量走向多點開花,進入多元驅動模式。
值得注意的是,該公司的利潤率不高,但呈現上升趨勢,可提升空間較大。2024財年至2026財年,毛利率及股東淨利率分別僅為8.45%、10.39%、10.9%及-2.1%、1.16%、1.86%,預告2027財年上半年超過4.22%。該公司現金流並不充裕,2026財年資產負債率達69.3%,而現金等價物為0.97億港元。
綜合來看,此次中期業績大增和市值相背離,其實是業績兌現後短期股價高位產生的獲利盤短線拋壓。該公司的AI光互連邏輯,已從講故事的階段進入"交作業"的階段,手握11.5億美元的訂單,相當於2026財年收入的4倍,目前市值的5.7倍,月訂單還在持續增長,估值能否進一步重估,取決於交付兌現的持續性。
一面是訂單、收入與盈利上行的高確定性,另一面是短線高位與高波動的現實,估值能否保持上行趨勢,答案留待完整中期業績與2027財年全年業績逐一驗證。