
近期存儲板塊重新被投資者所關注。主要因為其強勁的基本面與疲軟的股價走勢。
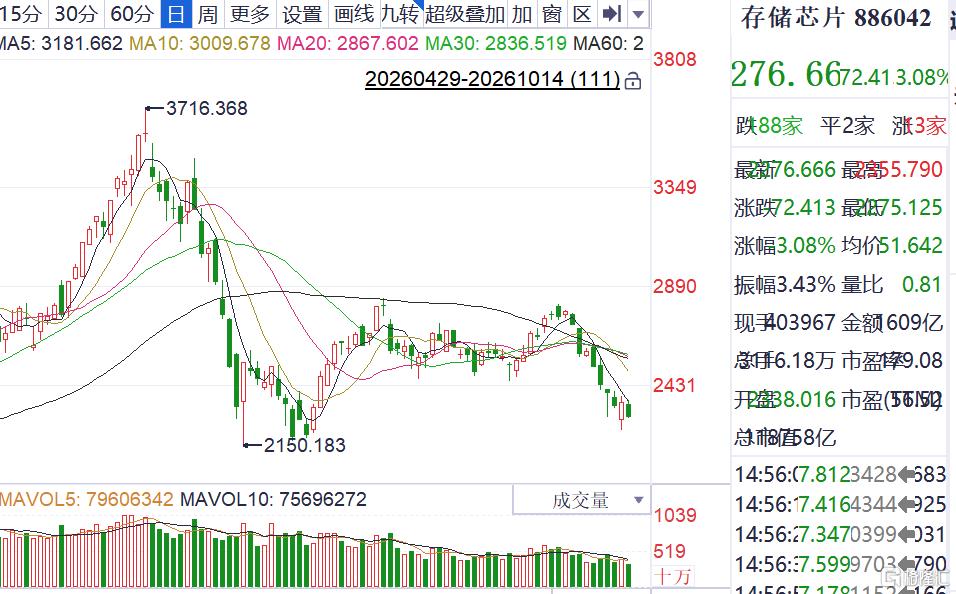
先看A股。截至10月13日收盤,四隻有代表性的存儲股——設計龍頭兆易創新、模組龍頭江波龍、佰維存儲、利基存儲小龍頭普冉股份——過去60個交易日分別跌掉48%、50%、53%、53%,平均跌幅超過50%。
數據來源:ifind
其中兆易創新從7月底的高點下來已經腰斬,10個交易日跌掉25%;普冉股份雖然年內還漲138%,但最近10個交易日就跌了29%。
無論設計端還是模組端,這一輪存儲股的回調是系統性的、無差別的。
再看美股。截至美東10月13日,美光、西部數據、希捷三大存儲龍頭過去5個交易日分別跌8.83%、7.38%、7.25%。
三大龍頭一周內蒸發掉數百億美元市值。但拉長看,美光年內仍漲234%,希捷漲172%,西部數據漲121%。
一句話總結:超級周期的漲幅還掛在賬上,但最近回撤的速度堪比2018年周期頂部。
矛盾的地方是。三星電子CY3Q26營業利潤800億美元,史上技術公司最高,超過英偉達的640億。
引用摩根士丹利原話——"memory fundamentals look bulletproof"——存儲基本面"防彈級"硬。可股價呢?三星和海力士比峯值低35%,公司27年市盈率才4-6倍,市場硬是不肯為此買單。
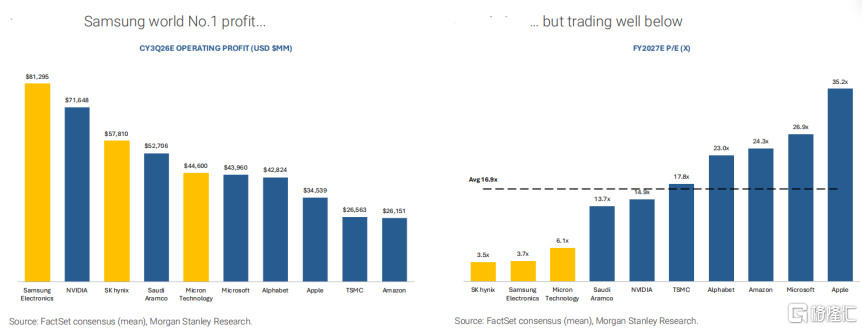
圖:業績與走勢背離的三星
資料來源:摩根史丹利
那問題來了:基本面在漲,股價在跌,誰錯了?
01
經過7月份科技股一波調整後,華爾街對於存儲板塊的共識變成了"the easy money is past"——容易賺的錢已經過去了。
這不是說存儲超級周期是假的,恰恰相反,他們認為這次"確實不一樣"(this time is truly different)。
AI改變了存儲的需求結構,HBM市場到2028年要漲到1000億美元,產能提前數年售罄,多數簽了帶價格地板的長期合同(LTA)。
這是普通周期和超級周期的本質區別。
但"超級周期"不等於"周期的終結"。可以理解為:結構上更好的存儲周期,和有吸引力的存儲股價,未必是同一回事。
為什麼?因為歷史是個輪迴。
回顧過去四個存儲周期拐點——2000、2016、2019、2022——每一次都不是需求軟化導致的,而是供給追上來、或者需求進入消化期。
即,當HBM產能、ABF、CoWoS封裝、晶圓產出足夠多,從供不應求翻轉到供過於求,超大規模買家就會暫停採購去消化庫存。
摩根士丹利判斷,2026年和2027年大部分時間不太可能發生這種翻轉,因為新產能有效產出要到2027年下半年纔上來(DRAM capex 2026年980億美元、2027年1500-1600億美元,但bit產出2H27才釋放)。
但市場從來不等到拐點確認才動手。
翻閱歷史,存儲股在盈利見頂前4到8個月就開始跑輸——2008周期提前4個月,2012周期提前4個月,2018周期提前8個月。每次都是,股價見頂領先盈利見頂。2018年那波,4Q17 MSCI亞洲半導體12個月前瞻市盈率13.3x在頂部,到4Q18跌到10x——股票在周期頂部"看起來最便宜",因為分析師把繁榮價格外推到未來,結果估值越跌越貴。
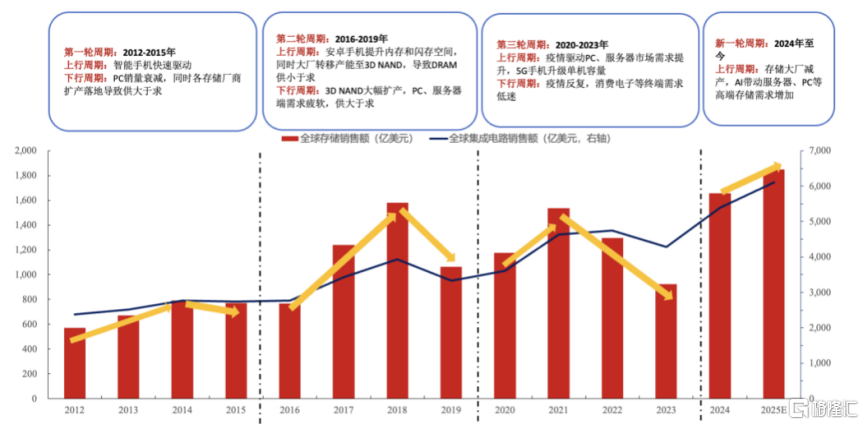
圖:存儲歷史周期
資料來源:全球半導體貿易統計組織
當前是什麼位置?亞洲半導體股P/E比2018/19峯值高34%,但比2023/24周期峯值低14%。存儲股YTD平均漲180%,亞洲存儲股盈利上調平均432%。
這意味着市場已經price-in了相當多的上行空間,剩下的錢要靠"周期繼續超預期"來賺,而不是"周期還在"來賺。
中國是另一個邏輯。長鑫存儲已經在量產DDR5和HBM3,估計佔中國HBM市場20%份額;長江存儲NAND全球份額12-13%,月產20萬片,294層X-stacking,45%國產設備替代率。可以理解為,全球存儲供給側的最大變量是中國,而這個變量正在加速。
還有一層更微妙的——AI數據中心機架內容價值在變。單機架(NVL72)裏存儲佔29%,網絡佔10%;多機架(8 racks)聯動後,存儲佔比降到19%,網絡佔比翻倍到20%。GPU佔比基本不變。
這意味着,存儲在AI算力bill of materials裏的相對權重,會隨架構演進而被稀釋。這對"超級周期持續到2028"的樂觀假設是個隱性制約。
簡而言之,基本面沒壞,DRAM合約價4Q26還在漲10-15% QoQ,NAND漲15-20% QoQ,eSSD漲23-28% QoQ。
但市場在用估值下殺來定價"周期頂部"——不是因為周期結束了,而是因為市場學聰明瞭,知道這種幅度的盈利上行不可持續,提前用腳投票。
那現在該怎麼辦?
02
先說結論:存儲超級周期沒死,但存儲股的"貝塔"階段過去了,接下來是"阿爾法"階段——選股比選板塊重要,擇時比擇股重要。
短線(1-3個月):不建議關注存儲模組股。 下游模組廠,業績跟DRAM/NAND現貨合約價同步,彈性大但波動也大。當前10日跌幅18%-28%,技術面還在加速下行,沒有企穩信號。下游硬件股是過度建設風險和毛利率壓力最大的環節。
中線(6-12個月):關注上游設計+設備,繼續迴避下游模組。 三條線索:
1. 上游利基存儲+模擬IC設計:這個方向估值已回到2023/24周期峯值下方。上游利基存儲龍頭27年 P/E 15.7x,處在歷史中樞下沿。
2. HBM/先進封裝供應鏈:CCL、ABF、power semis這些是"內容增長"邏輯,不直接賭存儲價格。
3. 存儲設備國產替代: 45%國產設備替代率還在爬坡,這條線不受存儲現貨價波動直接影響。
拐點信號清單(出現任意2個就提高警惕):
1)DRAM合約價QoQ漲幅見頂(當前4Q26 +10-15%,若1Q27降到個位數要警惕)
2)HBM4 12-high良率突破8-high(供給瓶頸解除信號)
3)WFE出貨連續2個季度按年轉負
4)美光/三星capex指引下修
5)美光股價相對52周高點回撤超過25%(當前約21%)
總結而言,超級周期不等於單邊上漲,超級周期裏也會有30%-50%的回撤。2018年那一波,存儲股從頂部到底部跌了40%-60%,但事後看,那只是超級周期裏的一箇中級回調。
這一次會不會不一樣?不知道。
但有一件事是確定的——市場已經用腳投票了,問題不是周期對不對,而是你不能用低估值去考慮這個行業了。
風險提示:下游需求不及預期、存儲價格上漲不及預期、地緣政治風險。
注:文中所涉行業僅為產業案例分析,不構成任何投資建議。市場有風險,投資需謹慎。
如果,你對產業投資感到困惑;
如果,你對如何找到產業龍頭和潛力公司感到迷茫;
如果,你對板塊波動感到無所適從;
那麼,請加入我們,獲取更詳細的產業鏈分析和投資策略,跟隨格隆匯研究院一起,在投資的浪潮中把握機會,分享產業革命的紅利吧!
免責聲明:本文版權屬於北京格隆匯投資顧問有限公司投研團隊(段月寒:A0160625050003)整理,本報告基於獨立、客觀、公正和審慎的原則製作,信息均來源於公開資料並予以合法合理適當的採集摘要與編輯。
股市有風險,入市需謹慎。本文中的任何投資建議均不作為您投資買賣的依據,您須獨立作出投資決策,風險自擔。任何單位或個人未經本公司許可,擅自發布、複製、傳播或網絡發表、轉載等均視為侵權,本公司將依法追究侵權責任。