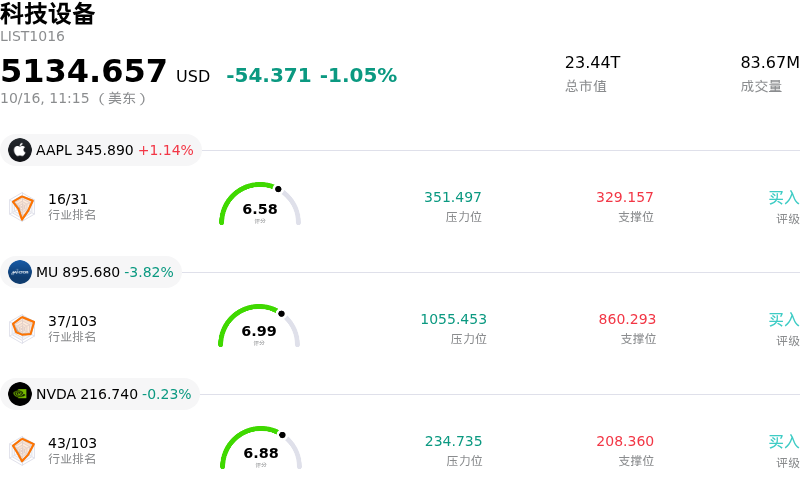
拉姆研究 (LRCX) 盤中下跌3.63%, 所屬行業科技設備下跌1.05% ,公司漲幅跑輸行業漲幅,行業成交額前三股票 蘋果 (AAPL) 上漲 1.28%;美光科技 (MU) 下跌 3.85%;英偉達 (NVDA) 下跌 0.23%。
今日是什麼導致了拉姆研究(LRCX)股價下跌?
導致泛林集團(Lam Research)股價走弱的主要原因集中在財報公布前的減倉操作,以及整個半導體設備板塊更廣泛的波動。鑑於該公司定於10月21日公布季度財務業績,機構投資者表現出降低高貝塔科技股持倉風險的傾向。由於今年早些時候受人工智能基礎設施和先進晶圓製造設備需求激增推動股價大幅上漲,目前市場正經歷一段獲利了結期,以鞏固前期漲幅。
微觀經濟因素和行業動態在日內走勢中也發揮了關鍵作用。儘管芯片設備板塊的主要同行報告了對先進製造設備的強勁需求,但投資者對客戶資本開支可持續性及存儲芯片投資的審查力度依然居高不下。鑑於該公司在存儲晶圓製造工藝(包括用於NAND和DRAM製造的沉積和刻蝕系統)中擁有較大的業務暴露,圍繞主要芯片廠商近期資本配置計劃的持續爭論可能會引發該股的防禦性交易。
機構調倉和估值指標進一步強化了當前的市場情緒。披露信息顯示的近期機構投資組合減持以及過去幾個季度的內部人士減持,對短期動能構成了拖累。此外,由於估值倍數相對於歷史平均水平偏高,市場參與者保持謹慎,等待管理層更新季度業績指標以及有關AI驅動設備需求的前瞻指引,然後再重新評估持倉。
展望未來,泛林集團的長期結構性前景依然緊密錨定在全球半導體資本支出周期和先進製程節點製造的技術轉型上。然而,在即將發布的財報就訂單能見度和前瞻經營指引提供更大確定性之前,預計近期股價表現仍將對宏觀經濟情緒和科技板塊投資組合調整保持敏感。
拉姆研究(LRCX)技術分析
拉姆研究 (LRCX) 技術面來看,MACD(12,26,9)數值-13.612,處於中性狀態,RSI數值31.230處於中性狀態,Williams%R數值98.369處於超賣狀態,注意關注。
拉姆研究(LRCX)媒體輿情
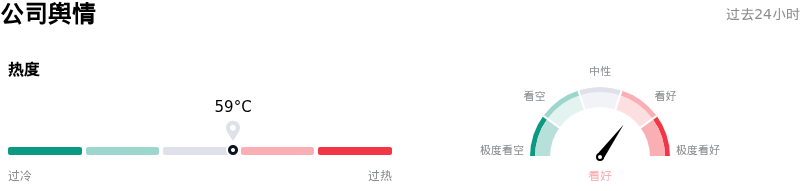
拉姆研究 (LRCX) 公司輿情熱度來看,當前熱度59,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看好狀態。
拉姆研究(LRCX)基本面分析
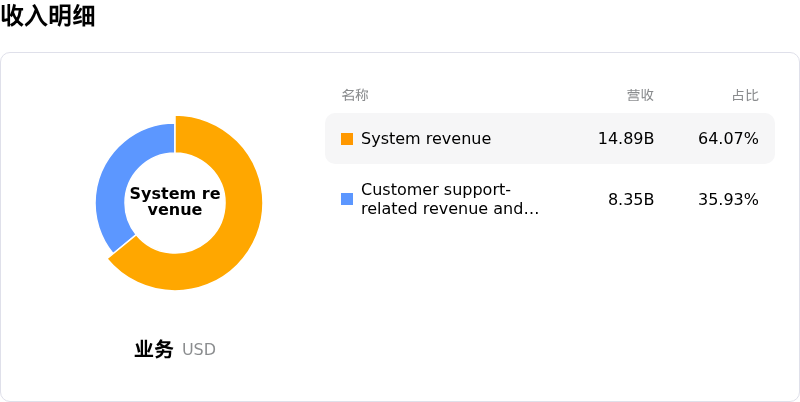
拉姆研究 (LRCX) 處於科技設備行業,最新年度營業收入$23.23B,處於行業12,淨利潤$7.27B,處於行業7。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$371.82,最高價為$500.00,最低價為$213.00。
關於拉姆研究(LRCX)的更多詳情
公司特定風險:
- 財報前連續多日拋售壓力: 泛林集團已連續七個交易日下跌,跌幅超過10%,因機構投資者在即將來臨的10月21日財報公布前積極鎖定獲利並削減科技股風險敞口。
- 嚴重估值溢價與下行脆弱性: 核心估值指標顯示股價嚴重高估,量化模型給予該股估值「F」評級,且交易價格比內在價值估算值高出約85%至96%,這意味着一旦出現任何業績失誤,股價將面臨大幅估值壓縮的風險。
- 一致預期過高與業績指引風險: 市場一致預期要求單季度每股收益按年增長超過72%,營收達到81.2億美元,這意味着在未來晶圓廠設備支出指引和存儲芯片客戶資本支出預測上沒有任何容錯空間。
- 高 Beta 半導體板塊敏感度: 該股 Beta 係數高達 1.85,在半導體硬件板塊遭遇廣泛拋售和機構進行倉位再平衡期間,盤中波動加劇且面臨較大的下行風險。
原文鏈接