原標題:Robotaxi,光會「開車」還不夠
十一假期餘溫未散,全球自動駕駛行業卻按下了「快進鍵」。
10 月 8 日,Waymo 宣佈完成 50 億美元定期貸款,這是其首次債務孖展,以知識產權作為抵押品,孖展方包括黑石、太平洋投資管理公司和 Sixth Street。
同日,得州機動車管理局記錄顯示,特斯拉單日新增註冊 150 輛 Cybercab,總數升至 319 輛,創下該車型進入登記系統以來最 大單日增幅。
同時,小鵬集團 Robotaxi 業務正式啓用中文名稱「小鵬悠遊」(「XPENG YOYO」),小鵬 YOYO 自動駕駛打車小程序同步上線,邀請內測。
一邊在資本市場孖展擴軍,一邊在製造端加速上量,而新的玩家也強勢入局。
這些動作背後,一個值得關注的變化正在發生:Robotaxi 的競爭,開始從驗證技術能否實現無人駕駛,延伸到驗證一套商業系統能否持續運轉。
技術仍然決定車輛能否安全上路,只是不再單獨決定勝負。
端到端與 VLA 大模型的普及,讓技術能力正在成為進入規模化運營的「入場券」,而不再是唯 一能拉開差距的優勢。
接下來,車輛規模化供應、訂單的持續增長、運營成本不斷下降,將共同決定技術優勢能夠兌現為商業優勢。
Robotaxi 的競爭,已經從單點技術能力的比拼,走向整套商業系統的較量。
數據層面已經驗證了規模化運營的安全基線。
美國公路安全保險協會(IIHS)對約 5000 萬英里自動駕駛運營里程的獨立研究顯示,Waymo 每百萬英里發生可通報事故 1.28 起,而人類駕駛員為 4.06 起。
截至 2026 年 10 月,Waymo 已進入美國 15 座城市,車隊規模超過 4000 輛,每周完成超過 50 萬單付費出行。
要理解 Robotaxi 這場競爭,可以用四個維度來拆解:
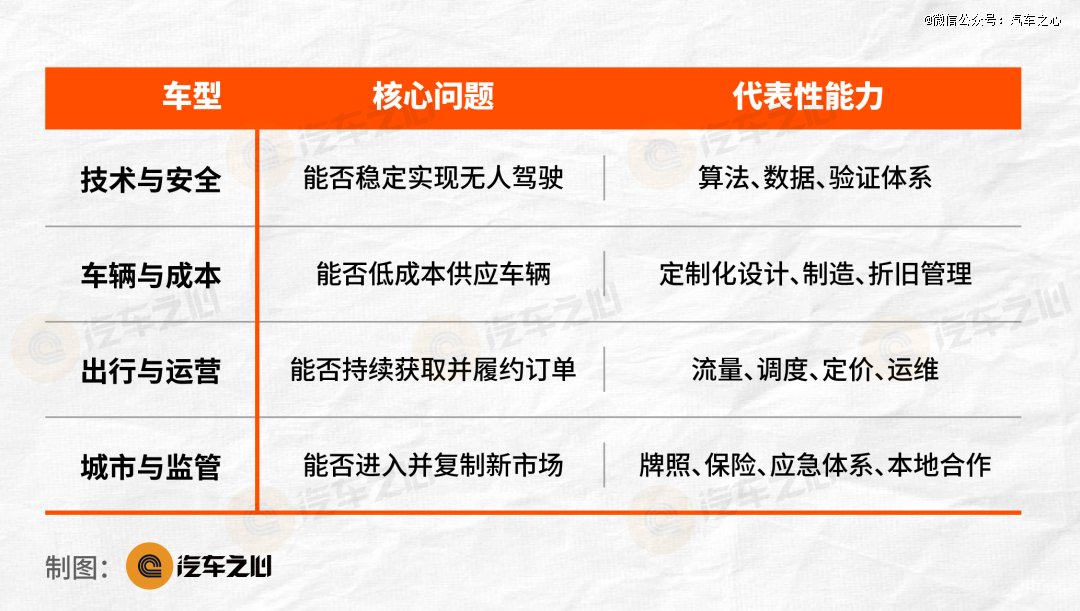
各家玩家的差異,不在於「誰做運營」,而在於誰掌握了哪些環節、又依賴誰。
 全球主要出行平台自動駕駛佈局
01 誰在加速,誰被監管擋住?
全球自動駕駛正形成中 美歐「三線競速」格局,各主要市場幾乎同步進入運營落地的關鍵窗口。
中東與歐洲加速落地。
文遠知行在阿布扎比和迪拜已實現純無人商業化運營,覆蓋核心城區 70% 以上區域,當地車隊約 400 輛。
在歐洲,攜手 Uber 登陸西班牙馬德里和瑞士蘇黎世。
Waymo 則以美國 15 城為基本盤,同時啓動國際化擴張,2026 年在東京啓動美國境外首次測試,並宣佈未來進入倫敦、紐約等 20 餘座城市的計劃。
中國企業的海外步伐同樣提速。
2026 年 7 月,百度蘿蔔快跑聯合 Uber 及 Lyft 旗下 Freenow 在倫敦啓動公開道路測試,計劃 2027 年起面向市民提供無人駕駛出行服務,這是中國無人車首次在英國倫敦複雜路況下實地路測。
小馬智行則與 Uber 擴大全球戰略合作,計劃以克羅地亞薩格勒布現有車隊為基礎,在歐洲五城部署超過 2000 輛 Robotaxi。
特斯拉 Cybercab 同步啓動京滬雙城靜態巡展與香港巡展,但明確不涉及中國市場的商業運營安排。
然而,政策鬆動並不意味着監管鬆綁。
9 月,Cybercab 剛上線,美國國家公路交通安全管理局(NHTSA)宣佈對約 1000 輛 Cybercab 啓動審查,評估特斯拉是如何認定這款沒有方向盤、沒有腳踏板的車輛符合聯邦安全標準的自我認證。
這次審查說明,自動駕駛安全性始終處於高壓監管之下。
Waymo 在紐約的遭遇更為典型,儘管已持有測試許可,但紐約州要求必須有安全駕駛員在車內,實質上禁止了完全無人駕駛的商業服務。
Waymo 計劃進入的 20 餘座城市中,紐約、倫敦等關鍵市場的監管壁壘仍是最不確定的變量。

全球各地區Robotaxi落地規模
02 誰掌握關鍵環節,誰依賴合作伙伴
2025 年以來,競爭已從算法角力延伸到技術、車輛、流量與城市資源的組合方式。
出行運營商的優勢在於需求池和地面關係,技術公司的優勢在於軟硬件深度耦合,兩者誰更適合整合產業鏈,目前並無定論。
就在最近,Uber 同時接入文遠知行、小馬智行、蘿蔔快跑、Waymo、Zoox、Wayve 等 6 家以上技術方,自動駕駛出行服務按年增長超過 10 倍,目前已在 8 個城市上線,年底目標擴展至 15 城,覆蓋香港、馬德里、蘇黎世、休斯頓、倫敦、慕尼黑、洛杉磯及舊金山灣區等。
在歐洲,Bolt 聯合 Lucid 推出 2.5 萬輛 Robotaxi 部署計劃,這也是 Bolt 實現 2035 年平台上部署 10 萬輛自動駕駛汽車目標的重要一步。
東南亞的 Grab 則通過對文遠知行數千萬美元的股權投資切入。
目前我們可以觀察到三種典型路徑:
技術公司垂直延伸(Waymo):自研駕駛系統,並與現代汽車合作在佐治亞州薩凡納工廠生產 IONIQ 5 Robotaxi,同時自建運營體系。軟硬件耦合度高,但資本投入大、周期長。
平台聚合(Uber、Grab、Bolt):依託既有需求池和調度能力,以輕資產方式接入多家技術方,擴張快,但需要協調不同供應商的標準化對接,在技術、車輛成本上依賴外部夥伴。
車企全鏈路(特斯拉、小鵬):造車、技術、運營一體化。特斯拉 Cybercab 於 9 月初在得州投入運營,並計劃通過 FSD 迭代支持全天候運營;國內,小鵬汽車發布 Robotaxi 業務「小鵬悠遊」。製造能力是優勢,但面臨監管認證的不確定性。
三種路徑的差異,是對車輛、算法、需求和城市運營四個環節的控制權不同,進而決定單車成本與擴張速度。
文遠知行創始人韓旭的判斷提供了另一種視角,「Robotaxi 賽道很擁擠,最後能盈利的一定是紮紮實實解決用戶真實需求的公司」。
03 規模如何轉化為效率?
當技術能力成為進入規模化運營的必要條件,競爭會進一步延伸到車隊利用率、訂單密度、車輛折舊、調度效率和跨城市複製能力。這一壁壘由三個層面構成。
第 一層是地面運營的複雜性。
城市落地遠不止技術部署,它涉及監管溝通、保險體系搭建、停車調度、地面運維團隊組建等一系列「苦活累活」。
每一個新城市的進入都意味着從零搭建一套地面生態。這恰恰是出行運營商積累多年的核心能力。
第二層是安全里程的飛輪效應。
小馬智行王皓俊對此有精闢闡述:「純無人不是先投放再補數據,而是用規模化運營持續積累安全里程、拿公衆和監管信任。」
他以商業航空為類比,安全記錄的積累周期較長,最終能跑通可靠且性價比合理的玩家會少很多。
這一「飛輪效應」意味着先發者的優勢會隨時間不斷放大,後來者即使技術不差,也需要重新積累里程數據來證明 L4 安全性。
蘿蔔快跑的數據提供了另一個觀察樣本。
截至 2026 年 6 月,其累計向公衆提供的自動駕駛出行服務訂單超過 2300 萬單,車隊累計自動駕駛里程超過 3.5 億公里,其中全無人駕駛里程超過 2.4 億公里。
這說明,規模化運營不僅意味着更多車輛投入使用,也意味着企業在積累更長的實際道路運行里程、更大規模的出行服務經驗,以及持續驗證系統安全性的機會。
第三層則是盈利模型的跑通。
規模化的前提是單車經濟模型成立,這考驗的是運營效率,也就是算法能力能否轉化為穩定的訂單、較低的空駛率和可控的單位成本。
文遠知行在這方面提供了行業參照:
過去六個月單車日均訂單 15 單,高峯期升至 26 單,乘客平均等待時間降至 10 分鐘以內,2025 年四季度註冊用戶按年增長超 900%。
其中國市場 Robotaxi 的單車總體擁有成本已下降約 38%,中東子公司的 Robotaxi 業務已實現經營盈利,成為全球少有的在區域市場實現 Robotaxi 業務盈利的自動駕駛企業。
但需要看清這組數據證明了什麼、沒證明什麼:訂單量、TCO 降幅與區域經營盈利屬於不同層面的指標,不能相互替代。
要真正判斷 Robotaxi 盈利能力,還需回答這些問題:
單車每天有多少時間真正載客,而非空駛、充電或等待;
每單收入與成本分別是多少;
車輛折舊、保險、遠程協助與地面運維如何分攤;
新城市的前期投入需要多少車輛和訂單才能攤薄。
這些數據目前多未公開,因此現階段只能說,運營效率的改善是盈利的必要條件,而非盈利本身。
04 規模化困局:為什麼效率不等於盈利?
即便效率持續改善,大規模落地仍面臨多重瓶頸,自動駕駛的「大考」遠未結束。
其一,城市基礎設施失效下的應急能力。
2025 年 12 月舊金山大面積停電事件至今仍是行業警鐘,交通信號燈熄滅後,多輛 Waymo 車輛在路口拋錨,導致全城交通癱瘓,甚至連緊急車輛都無法通行。
舊金山市長隨後致信監管機構,要求在 Waymo 滿足更嚴格的安全條件之前暫停其擴張。
2026 年 7 月 4 日獨立日煙花慶典期間,類似場景再度上演,數十輛 Waymo 車輛在金門大橋附近造成大規模擁堵。
這一系列事件暴露出的不僅是技術問題。當城市基礎設施失效時,自動駕駛系統缺乏應急降級方案,也說明自動駕駛企業與城市管理者之間在應急預案、數據透明度等方面尚未建立起成熟的協作機制。
其二,單車經濟與運營穩定性的雙重考驗。
單車經濟模型的跑通需要在車隊規模、調度效率、車輛折舊、能源成本等多個維度同時優化。
但訂單規模的增長,並不意味着運營已經進入穩定狀態。
蘿蔔快跑的運營數據提供了一個值得關注的樣本。
2026 年第 一季度,其全無人運營訂單達到 320 萬單;第二季度約為 100 萬單。
百度將這一階段的訂單波動部分歸因於國內部分城市因監管因素進行的運營調整。
這說明,Robotaxi 的運營規模不僅取決於車輛和用戶需求,也會受到監管安排、城市運營條件等因素影響。
即使已經積累了大量訂單和道路運行里程,企業仍需要持續應對運營節奏變化,並驗證單車經濟模型在不同城市、不同監管條件下的穩定性。
因此,衡量一家 Robotaxi 企業的商業化進展,不能只看累計訂單或單季度峯值,還要觀察訂單增長能否持續、車輛利用率能否提升,以及單位成本能否隨着規模擴大而下降。
其三,監管與責任體系的碎片化。
從 NHTSA 對 Cybercab 的審查到紐約州對完全無人駕駛的實質禁令,監管框架的碎片化是全球化部署的最 大障礙。保險體系的建立同樣滯後。
當事故責任在算法、車輛製造商、運營商之間分配時,傳統車險模型面臨根本性挑戰。
IIHS 的 68% 安全數據是積極信號,但公衆認知的轉變需要時間和持續的安全記錄來驗證。每一次偶發性事故都可能對行業信任造成不成比例的衝擊。
05 技術優勢,必須經過運營系統的檢驗
韓旭曾用丘吉爾在敦刻爾克大撤退後的那句話來定位當下 Robotaxi 進程:「這不是結束,甚至不是結束的開始,而只是開始的結束。
這場自動駕駛馬拉松已經賽程過半,前半程比的是誰的技術能上路,後半程比的是誰的運營系統能活下來,把技術優勢轉化成經過運營系統檢驗的優勢,從而轉化為商業優勢。
從全球各個主要玩家的運營狀況來看,車隊規模不等於運營效率,運營效率也不等於盈利。
Waymo 是「不增車、增訂單」的標杆案例,約 3000 輛車將周訂單從 5 萬推至 50 萬單。
而中國車隊超 4000 輛,利用率卻相對落後。但 2026 年以來小馬智行在廣深實現單車盈利,文遠知行中東接近盈虧平衡,都在探索下一步提升效率和盈利的可能性。
為什麼車隊規模與訂單規模並不成比例?
答案藏在車隊利用率、訂單密度與成本結構的關係裏,這也是後續最值得追蹤的核心指標。
可以說,規模買得來,效率磨得出,盈利纔是真正的臨界點。
Robotaxi 的下一階段,取決於誰能把車輛、訂單、城市資源和安全體系組織成一套可持續、可複製的商業系統。
技術優勢只有經過運營系統的檢驗,纔會成為真正的商業優勢。