TradingKey - 記憶體板塊近日受到中國長鑫存儲推進新一代DRAM架構消息影響而下跌。但問題在於,長鑫此次推進的是服務器DDR5等DRAM產品,而閃迪(SNDK)的主營業務是NAND閃存、企業級SSD和數據中心存儲解決方案,兩者並不存在直接的產品替代關係。
市場對「存儲芯片競爭加劇」的擔憂,可能正在把DRAM風險過度傳導至閃迪的NAND業務。目前,閃迪股價在1450美元附近震盪,觸及8月底以來新低。
閃迪股價為什麼會下跌?
長鑫4F²架構首先影響的是DRAM市場,直接競爭對象更接近三星電子、SK海力士和美光,而不是閃迪。DRAM主要用於系統內存和高帶寬內存,NAND則更多用於SSD、手機存儲、PC存儲和數據中心容量型存儲。
但在資本市場中,DRAM、HBM、NAND和SSD經常被歸入同一個「存儲板塊」。當投資者擔心中國企業擴大內存產能時,往往會先拋售整個存儲產業鏈,而不是逐一判斷每家公司的產品結構。更重要的是,真正與閃迪NAND業務直接競爭的中國廠商,應當是長江存儲等NAND生產商,而不是主營DRAM的長鑫。
因此,閃迪這次下跌更像是市場把「長鑫DRAM風險」錯誤地映射到了「NAND和AI存儲」。
閃迪的真正看點已轉向高帶寬閃存(HBF)
閃迪在投資者日活動上預測,隨着人工智能推理工作負載與鍵值緩存(KV Cache)需求的爆發,到2030年,企業級數據中心閃存(NAND Flash)的總可用市場規模(TAM)預計將達到1.2澤字節(ZB)。
與此同時,閃迪還披露,公司已經與8家客戶簽署新的長期協議,這些協議預計覆蓋2027財年約50%的閃存位元需求,以及2028財年約三分之二的位元需求。長期協議的意義在於,它可以降低閃存價格波動對收入和現金流的影響,也讓閃迪的業績不再完全依賴現貨市場價格。
這也是閃迪與傳統存儲周期股的區別所在。市場過去主要根據NAND價格、庫存和產能利用率給閃迪估值;但如果HBF能夠進入AI推理服務器,閃迪的業務邏輯就可能從「賣更多閃存」,轉向「為AI系統提供新的內存層級」。
高盛12日發布研報指出,隨着AI推理需求快速增長,存儲容量不足正成為限制算力效率的重要瓶頸。與訓練階段相比,AI推理需要長期保存模型權重、上下文信息和KV緩存,系統面對的未必只是帶寬不足,也可能是可用容量不足。
在這一背景下,高帶寬閃存(HBF)被視為解決「內存牆」的潛在方案。HBF試圖把NAND閃存的大容量、低成本優勢,與更高的數據訪問速度結合起來,從而減少AI推理對昂貴HBM和DRAM容量的依賴。高盛預計,如果HBF在15%至50%的AI芯片中獲得採用,其潛在市場規模可能達到400億至1500億美元。高盛因此看好閃迪和SK海力士在HBF領域的技術領先優勢,維持兩家公司「買入」評級。
真正決定閃迪下一輪行情的,不是長鑫能否在DRAM領域擴大產能,而是閃迪能否把HBF從技術概念變成AI推理服務器中的實際產品。
如果HBF開始獲得大型雲廠商採用,同時長期協議繼續提高收入可見度,閃迪股價可能迎來估值修復;但如果HBF商業化進度慢於預期,市場仍可能重新把它當作一隻高波動的NAND周期股。
閃迪技術分析
從閃迪股價圖來看,現價跌至0.5斐波那契回撤(1453.84)下方,暫守在當日低點1403美元上方。當前屬於跳空下跌後的弱反抽,此前的回撤仍在延續,尚未形成止跌反轉。
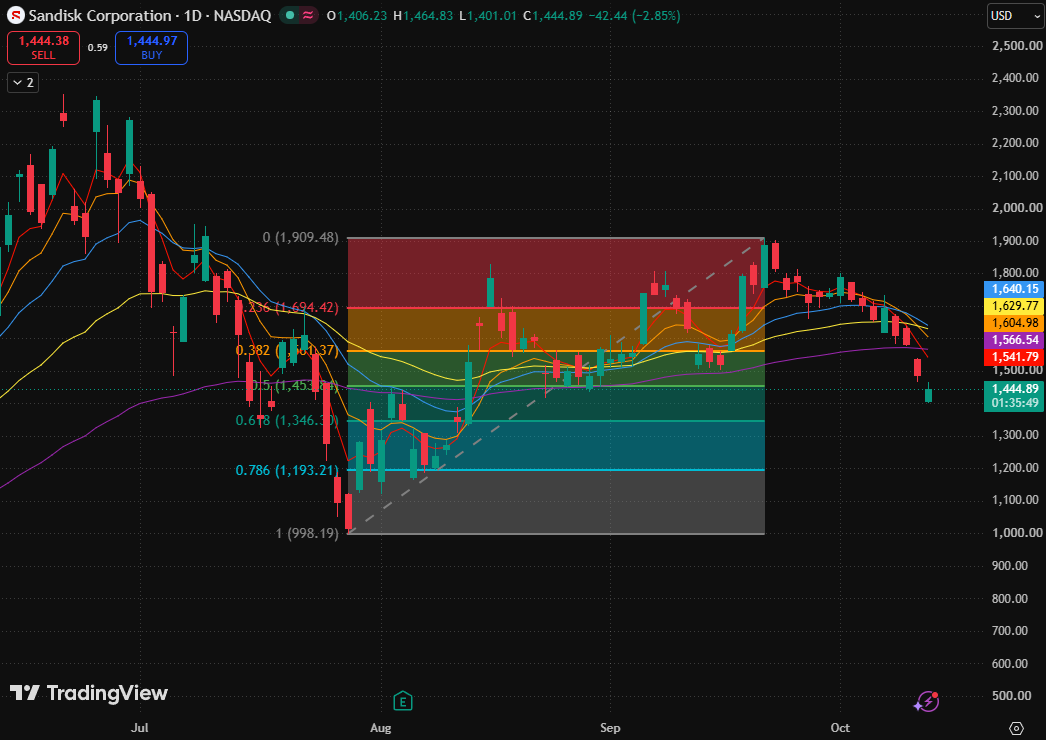
閃迪日線圖,來源:TradingView
股價9月衝高後,反彈高點逐步下移,近期連續跌穿均線與此前1500美元附近的整理區域,說明7月底以來的修復結構明顯轉弱。
均線方面,5日、10日和20日均線分別為1541.79、1629.77和1640.15美元,形成短期空頭排列;80日與160日均線分別為1604.98和1566.54美元,仍保留較長周期的多頭次序。因此,當前是短線轉弱、較長周期結構受到破壞,尚不能稱全部均線完整空頭排列。價格低於全部均線,反抽仍面臨上方壓制。
下方支撐方面,1400至1406美元區間是當日最低價與開盤價集中區間,疊加1400美元整數關口,是跳空後買盤首次出現的位置;目前僅有當日承接證據,支撐強度仍待後續K線驗證。若股價跌破該區間,或在0.618斐波那契回撤位(1346.30美元)尋找支撐。
反彈空間方面,只有股價收復1453.84美元並在回踩時守住,纔有條件開啓新一輪反彈;跌破1401.01美元且無法收回,則反抽失敗、回撤繼續。
原文鏈接