美股進入三季度財報季,市場焦點正從宏觀頭條、倉位調整和AI敘事,重新回到企業盈利本身。Citadel Securities首席股票/衍生品策略師Scott Rubner表示,他對四季度美股仍持建設性觀點,但未來數周將成為基本面背景更有意義的壓力測試。
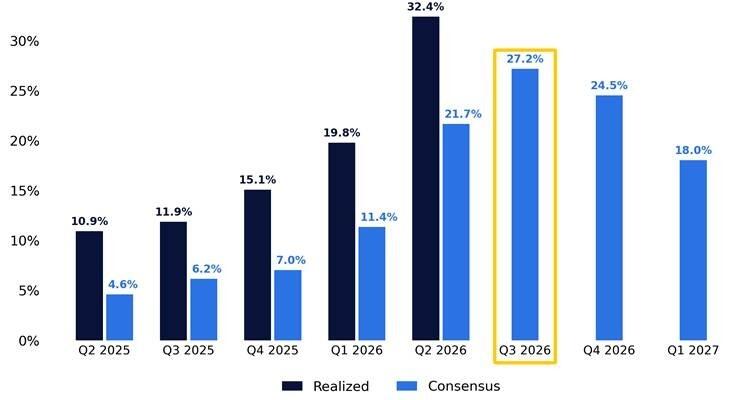
這場測試的門檻很高。市場一致預期三季度S&P 500每股收益按年增長約27%,這是2010年以來財報季開始前第三高的預期水平,僅低於兩個疫情後復甦季度。與此同時,估值已出現壓縮,投資者需求開始恢復,市場領導力也出現早期變化。
財報日程高度集中。Citadel Securities指出,10月28日至11月3日的五個交易日內,約47%的S&P 500指數權重公司將發布業績,並貢獻約三分之一的預期盈利增長。這意味着,市場將在很短時間內檢驗高盈利預期能否兌現。
對投資者而言,關鍵問題在於盈利增長能否從少數龍頭擴散至更廣泛公司群體。散戶買盤迴升,等權重指數反彈,單隻股票波動率上升,這些信號顯示市場內部正在變化。但指數波動率仍處低位,一旦輪動轉向同步減倉,相關性可能快速上升。
盈利預期仍高,財報季門檻繼續上移
Citadel Securities稱,儘管9月美股表現承壓,盈利門檻仍保持在極高水平。過去20個季度中,企業實際盈利增長有19個季度高於財報季前一致預期。最近兩個季度,實際增速均較季前預期高出約10個百分點。二季度S&P 500每股收益超預期比例達到88%,為2020至2021年復甦期之外最高水平。
三季度預期也在財報季前繼續被上修。據Citadel Securities彙編的數據,7月1日至財報季開始前,S&P 500整體盈利預期上調1.6%,為過去五年第二強的季前上修幅度,僅低於2026年二季度。這也是該指數層面連續第五個季度出現季前盈利上修。
盈利改善與估值壓縮之間的背離,在半導體、存儲和AI基礎設施領域尤為明顯。6月底以來,存儲板塊未來12個月EPS預期上升25%,遠期市盈率下降34%。AI基礎設施未來12個月EPS預期上升25%,遠期市盈率下降22%。同期S&P 500未來12個月EPS預期上升10%,遠期市盈率下降6%。
企業指引也保持強勁。過去四個季度,S&P 500公司上調指引的次數接近下調指引的三倍。Citadel Securities稱,排除2009至2010年和2020至2021年復甦期,這是20年數據中企業指引最具支撐力的階段之一。
增長集中度高,少數公司承擔主要貢獻
三季度盈利增長的一個核心特徵,是貢獻高度集中。Citadel Securities指出,美光和英偉達兩家公司合計貢獻S&P 500預期盈利增長的36%。前十大貢獻公司合計貢獻約三分之二的預期增長。如果剔除這十家公司,S&P 500預期盈利增長將降至約11%。按市值排序最小的300家S&P 500公司,預計盈利增長約5%。這顯示,指數層面的高增長仍明顯依賴少數行業和少數公司。
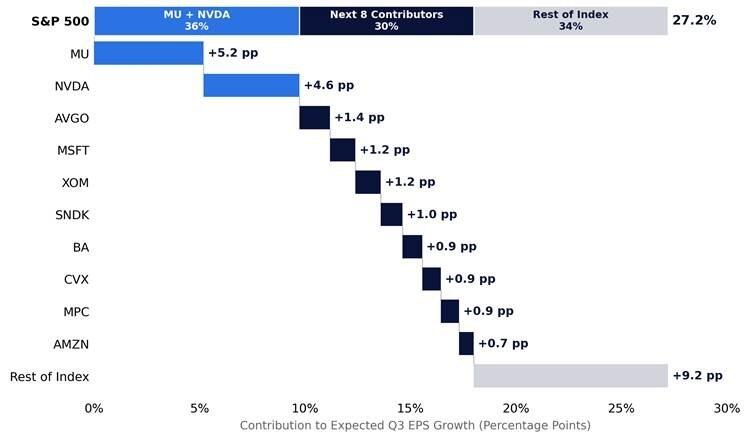
不過,盈利擴散並非完全缺席。約74%的S&P 500公司預計將實現按年盈利正增長,高於2021年以來66%的中位數。未來數周的關鍵在於,這一廣度能否通過實際業績和指引得到確認。
回購窗口也可能重新打開。當前處於財報靜默期高峯,僅24%的S&P 500指數權重公司處於回購限制窗口之外。Citadel Securities預計,這一比例到月底將升至約55%,到11月3日升至約75%,到11月9日升至約85%。
今年以來,美國公司已宣佈創紀錄的1.3萬億美元股票回購授權,較去年同期紀錄水平高8%。科技行業貢獻5730億美元,佔總額43%。隨着財報披露推進,企業買盤可能重新成為市場技術面支撐。
市場輪動初現,等權重指數從低位反彈
過去幾個交易日,美股內部最顯著的變化之一,是等權重表現相對超大盤權重股改善。此前一個季度,指數表現主要由少數大型股驅動。Citadel Securities稱,近期更多行業開始參與上漲,顯示市場寬度出現早期修復。
S&P 500等權重指數與Nasdaq 100的比值在10月7日降至2000年4月以來最低水平。自8月中旬以來,該比值相對落後近9%。隨後三個交易日,等權重指數跑贏Nasdaq 100達2.8%,這一變動處於1990年以來第95百分位。
但反彈仍處早期。儘管出現回升,該比值仍位於過去五年區間的第2百分位。Citadel Securities提示,歷史上類似從極端相對低位反彈的案例中,少於一半能夠在隨後一個月延續等權重跑贏。
市場寬度也在改善。自等權重與Nasdaq 100比值觸底以來,76%的S&P 500成分股跑贏指數。防禦板塊上漲2.2%,利率敏感板塊上漲2.0%,周期板塊上漲1.6%。科技股相對落後,僅42%的成分股上漲。
與此同時,S&P 500成分股中高於50日移動均線的比例,從25%升至37%。不過,該比例仍位於過去一年第16百分位。對市場而言,財報季將檢驗這種寬度修復能否持續。
散戶買盤迴歸,資金集中於ETF和AI鏈條
散戶買盤正在回升,即使整體交易活躍度仍低於平均水平。Citadel Securities平台數據顯示,上周散戶淨買入91億美元美國股票,為15周以來最大周度淨買入規模,也是過去一年第九高水平。
買盤增加主要來自更強的方向性傾向,而非交易量激增。上周散戶買入傾向高出賣出2.7個百分點,處於周度方向性偏斜第90百分位。同期總交易活躍度僅處於過去一年第42百分位。過去三周,散戶周度淨買入從48億美元升至64億美元,再升至91億美元。
資金流向高度集中。半導體板塊淨買入26億美元,為過去一年第三高周度水平。按當前節奏,10月可能成為Citadel Securities平台上半導體淨買入規模最大的月份,速度為過去一年均值的三倍。AI基礎設施淨買入24億美元,為過去一年第四高。Neoclouds淨買入7億美元,為該類股票觀察到的最大周度累積規模。
固定收益ETF也吸引創紀錄節奏的散戶需求。10月前七個交易日,散戶淨買入近30億美元債券ETF,日均4.22億美元,較此前月度紀錄節奏高28%。買盤集中在短期國庫券和超短久期、市政債以及美國國債ETF。信用、貸款和CLO ETF需求僅為通常水平的0.4倍。若當前速度延續,10月將成為2017年以來該數據集中散戶固定收益ETF買入規模最大的月份。
指數波動率低迷,單股風險繼續升溫
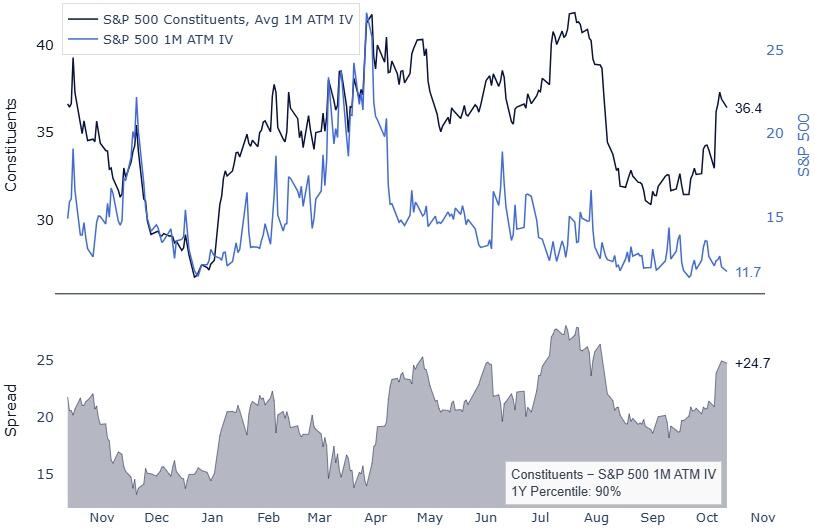
Citadel Securities指出,當前市場最突出的特徵之一,是單隻股票波動率與指數波動率持續分化。個股和行業之間的贏家與輸家輪動,推高了單股及板塊波動率。但指數內部升跌相互抵消,使指數波動率維持在過去一年低位附近。
自9月29日以來,S&P 500成分股平均1個月平值引伸波幅從34.1%升至36.4%。同期S&P 500引伸波幅從13.2%降至11.7%。兩者價差擴大近4個波動率點至24.7,處於過去一年第90百分位。
單股波動率與指數波動率之比升至3.1倍,位於第98百分位。1個月隱含相關性降至7.6%,為2006年以來歷史第1百分位。銀行、生物科技、AI和軟件等板塊的引伸波幅相對S&P 500波動率均明顯走強。
指數層面的已實現波動同樣低迷。S&P 500自6月5日以來沒有出現單日升跌幅達到2%的交易日,連續88個交易日沒有觸發這一幅度。該指數還連續52個交易日沒有出現1%跌幅。10日已實現波動率降至7.2%,處於過去一年第5百分位。
大範圍拋售也長期缺席。Citadel Securities稱,紐約證券交易所已接近一年沒有出現下跌成交量佔總成交量至少80%的交易日。上一次發生在2025年11月17日,距今約225個交易日,已是近30年數據中最長間隔。
未來數周的市場結論:精選個股優於單純加倉指數
Citadel Securities的結論是,四季度美股建設性觀點仍然有效。盈利預期強勁,估值有所壓縮,散戶買盤迴升,企業回購窗口即將重新打開,市場參與度也開始改善。
但這些支撐因素需要財報驗證。約半數S&P 500權重將在五個交易日內披露業績,少數公司仍承擔主要盈利增長貢獻,指數波動率低位掩蓋了個股層面的風險上升。
Scott Rubner認為,近期參與度改善值得關注,但未來數周將更有效地檢驗這一趨勢能否延續。在當前環境下,Citadel Securities繼續偏好選擇性單股敞口,相比簡單增加指數beta,更符合盈利分化和波動率分化的市場結構。