登入新浪財經APP 搜索【信披】查看更多考評等級
10月20-22日上海黃浦江畔,2026可持續全球領導者大會再度來襲。諾獎、圖靈獎得主現場講述科技未來與趨勢,更有「解救」焦慮、內卷時代的網紅教授——麥克法蘭與項飆現場對話! 名額有限,手慢無。讓我們共赴可持續之約!【點擊報名】
◇ 作者:華夏理財有限責任公司風險管理部副總經理 張翎
◇ 本文原載《債券》2026年9月刊
摘 要
當前債券市場信用風險總體收斂,但結構性尾部風險挑戰猶存,前瞻識別違約風險對落實監管規定、資管產品平穩運作和投資者保護至關重要。本文基於債券信用風險監測預警面臨的形勢和要求,梳理信用風險演化一般規律,構建行業、基本面、關聯傳導、個券四維監測框架,從治理、數據、指標、方法、應用五個層面闡述強化預警體系建設思路,最後提出「人工智能+監測預警」的智能化轉型路徑,為資管機構提升債券信用風險前瞻防控能力提供參考。
關鍵詞
資產管理 債券信用風險 監測預警 人工智能
信用風險是債券投資面臨的主要風險之一,對信用風險的準確識別和有效管理有利於資管產品平穩運作,充分保護投資者利益。從廣義上說,信用風險既包括違約風險,也包括因信用資格惡化引發的估值波動風險。債券作為信用類資產,呈現收益相對確定、損失不確定的特點,一旦發生違約,處置難度較大,且從實務經驗看,平均清償率偏低。因此,早期的風險監測、預警和化解在債券投資運作中具有重要作用。由於估值波動風險主要伴隨信用劣變過程而顯現,本文重點圍繞違約風險監測預警開展研究。
風險監測預警面臨的形勢和要求
(一)應對複雜多變風險形勢的客觀需要
「十五五」規劃指出,我國發展處於戰略機遇和風險挑戰並存、不確定難預料因素增多的時期。從國內債券市場看,整體信用風險處於低位,呈現結構分化的特點。監管引導評級行業迴歸本源、聚焦風險識別、嚴控高等級評級泛化,這有利於推動債券信用分層更加合理、準確。在外部變量和不確定性擾動下,個別領域尾部風險可能繼續暴露。對資管機構而言,如果資管產品中配置的債券資產發生違約,可能給投資者信心和產品運作帶來衝擊,陷入「債券爆雷—負面輿情發酵—估值調整—淨值下跌—產品贖回—資產進一步被拋售」惡性循環。監測預警能夠將風險管理關口前移,打破惡性循環的傳導鏈條,將風險遏制在萌芽狀態。
(二)遵守監管規定落實受託責任的必然要求
2018年,中國人民銀行等部門發布的《關於規範金融機構資產管理業務的指導意見》規定,金融機構需要為委託人利益履行勤勉盡責義務。此外,公募基金、銀行理財、私募基金等資管機構應在債券可投級別、信用風險監測、違約債券估值、違約事件應急處置、信息披露等方面,滿足相應要求。其主要體現為以下方面。一是產品可投範圍。債券違約後,其評級、估值通常隨之下調,可能不符合產品原先約定的投資範圍,面臨處置壓力。二是產品流動性。發行人債務違約後無法進行轉讓或交易的債券將被列入流動性受限資產,隨着流動性受限資產增加,產品流動性管理面臨挑戰。三是產品集中度。監管對貨幣市場基金、現金管理類理財產品等投資低信用等級資產設有集中度要求,當違約發生時,相關產品可能突破集中度限制,被動調整持倉,從而對產品運作產生間接影響。四是信息披露。2026年9月1日起施行的《銀行保險機構資產管理產品信息披露管理辦法》規定,對於涉及產品穿透後持倉佔比10%及以上的單筆資產的債券違約,資管產品應在規定時限內向投資者披露相關信息。
(三)前瞻防範債券違約風險的有效手段
歷年債券市場的違約規模與數量呈現一定周期性、傳染性特徵(見圖1)。2018—2021年,受各類因素疊加影響,債券違約事件明顯增多。隨着風險的漸次出清,違約處置與風險化解機制不斷完善,近年來債券市場違約風險明顯收斂,但風險表現的結構性和隱蔽性挑戰依然存在,這對監測預警的覆蓋廣度和反應速度提出更高要求。風險監測預警是風險全流程管理的環節之一,也是債券存續期管理的重要內容。面對上述挑戰,需要持續拓寬監測範圍,優化監測工具和方法,及時捕捉異常信號。

(四)順應人工智能(AI)發展提升預警質效的現實驅動
當前,人工智能發展進入新階段,從簡單的問答工具進化成智能助手和生產力工具。波士頓諮詢公司2026年全球資產管理報告顯示,人工智能正加速推動行業變革,發揮降低成本、擴大研究覆蓋範圍、快速大規模地開展個性化投資方案編制等作用。以基本面研究為主的傳統信用風險分析無法及時跟蹤大量發債主體,業界需依託以大模型、金融智能體等為代表的前沿技術,構建起全天候的風險預警體系,為監測預警工作提供強大引擎,通過全市場的實時掃描和深度跟蹤,大幅縮短響應時間,提升工作質效。
風險監測預警框架與方式
(一)信用風險的一般演化過程
發行人信用風險暴露是多重風險因素共同作用和動態演化的結果,一般經歷「風險因素產生和演化—風險觸發點—實質違約」三個階段。起初,發行人自身出現和累積若干風險因素,隨後部分因素進一步惡化,疊加市場負面輿情、法律訴訟等突發事件衝擊,最終發行人自身風險傳導到投資人,債券資產質量惡化,如債券本息展期、評級下調等。從風險預警角度看,風險監測指標是發行人信用風險的外在表現形式,實務中,監測預警工作需要堅持自上而下和自下而上相結合,具體表現為風險指標監測、量化模型監測等。
(二)主要監測維度
1.行業風險
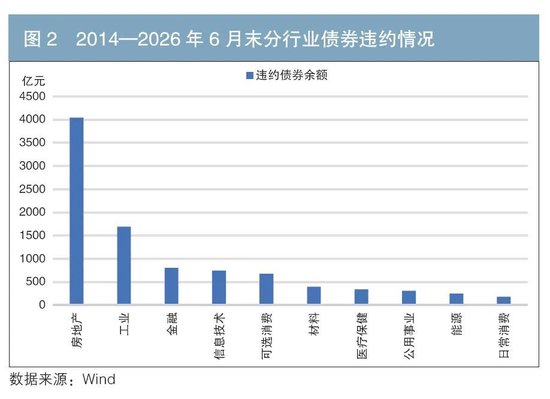
企業生產經營狀況、競爭激烈程度、財務特徵以及違約風險高低在很大程度上受所在行業影響,需要開展「行業+主體」組合分析。一是單一行業風險。各行業債券違約特點如圖2所示,從2015年到2016年的產能過剩行業風險,再到2021年後的房地產行業風險,不同行業發展周期、政策環境、行業景氣度等存在較大差異,導致風險敞口顯著分化。二是產業鏈風險。同一產業鏈條內,核心企業風險可能向上下游溢出,可從產業鏈視角延伸監測和預判風險傳導路徑,如房地產開發、建材、建築等房地產產業鏈風險。
2.基本面風險
發行人基本面包括公司經營風險、管理風險、財務風險等。此外,關注外部評級和展望、負面輿情信息、監管處罰、法律訴訟等,也是揭示信用風險的重要途徑之一。隨着國家「雙碳」戰略的深入推進,資管機構應及時將環境、社會和公司治理(ESG)評價融入債券信用風險管理過程,開展ESG負面事件監測。需要關注的是,同一主體不同債券的信用風險存在差異,如普通信用債、擔保債、資產支持證券等。對此,可結合個券進一步分析。
3.關聯傳導風險
一是母子關聯風險。這主要是指在集團型企業中,母公司或子公司發生信用事件導致風險在集團內部傳染。二是擔保關聯。如果債券發行人違約,擔保人需履行代償責任,若疊加擔保人經營困難、對外擔保金額過大等情況,可能導致風險惡化。三是交叉違約條款。由於交叉違約條款的存在,一旦出現風險事件觸發交叉違約,可能帶來一系列連鎖反應。四是單一債券發生違約後,投資者預期和風險偏好隨之變化,導致市場風險重定價,這種負面情緒往往沿着「同行業、同特質、同地域」的路徑蔓延,致使相關債券價格大幅波動,甚至影響到後續債券一級市場發行。
4.個券風險
一是信用風險表現形式更為多樣。近年來,發行人在應對債券風險方面,採取延長履約寬限期、調整分期還款計劃、下調債券兌付利率等多種方式,需要加強對此類風險表現形式的評估。二是跨境投資風險。伴隨我國債券市場穩步實現高水平雙向開放,在境內資金投資點心債、中資美元債等其他債券的過程中,這些債券的信用風險影響因素和表現等與境內債券有一定差異,機構可有針對性地開展監測,如關注國際評級機構調級行動、美元債利差變化等,及時識別跨境信用的傳染鏈。
(三)監測方式
1.定期監測和實時監測相結合
應根據監測對象的風險大小與變化趨勢合理分配資源、設定監控頻率。此外,針對特定事項或場景,可採取實時監測方式,及時發現風險信號。
2.日常監測和專項監測相結合
在夯實常態化風險監測的基礎上,可引入事件驅動視角,針對重大行業性風險、市場突發事件等衍生的信用風險,開展專項監測和排查。
3.指標監測和模型監測相結合
指標監測是風險監測的基礎,依託科技系統全流程電子化運作,批量自動監測併發出預警,實現債券信用風險識別、監測、預警、處置、反饋等各環節閉環管理。模型預警正逐步得到應用,如基於機器學習的模型、基於邏輯迴歸的統計模型、以期權定價為基礎的KMV模型等,量化模型與監測指標優勢互補,共同構建更加立體的風險監測預警網。
強化風險監測預警體系建設的思路
從現有債券信用風險監測預警的研究來看,主要包括企業財務風險預警、機器學習建模預警、ESG因素風險預警、特定行業風險預警、風險跨市場溢出等方面,較為缺乏基於投資者視角的債券信用風險監測預警的體系化研究。因此,為順應新形勢新要求,需要圍繞風險監測理念、數據、指標、方法、應用等方面推動轉型升級,系統性提升信用風險監測預警的核心能力。
(一)治理層
一是制度建設。應制定相應管理制度,規範各環節職責分工,形成全流程工作閉環。在風險嚴重程度及影響範圍存在評估分歧的情形下,建立集體審議機制。二是分級管理。對監測到的風險信息,根據風險危害程度、緊急狀況等進行分級,不同風險級別對應差異化管理要求。例如,在風險應對措施、反饋時限等方面實施差異化管理。三是覆盤和優化。通過回溯監測預警流程運行效果,對預警規則、預警流程、處置方案等進行優化並改進。
(二)數據層
數據是監測預警工作的基礎,數據的採集、治理、整合和挖掘分析能力將直接決定預警效果。一是數據範圍。整合組織內部各個系統的風險數據,持續擴大外部風險數據來源,以可控成本及時獲取大批高質量數據。在數據收集過程中,妥善處理數據的合法合規問題。二是數據整合。在統籌業務內生數據與第三方市場數據的基礎上,進一步釋放衍生數據的要素價值。三是數據質量。建立數據質量評估體系,開展定期治理,提高數據真實性和完整性。四是打造一體化數據底座。實施數據集中化管理,形成集數據治理、數據挖掘和數據分析為一體的數據資產庫。
(三)指標層
監測指標是風控工作的主要載體,依託各類定量指標,可以刻畫信用風險的絕對程度和變化趨勢。一是建立統一監測指標體系。針對指標體系建立規範化、標準化的管理機制,實行動態優化。二是完善多維指標庫與閾值管理。豐富監測維度,合理設定指標閾值,積極借鑑市場實踐(如Wind終端已構建的信用債預警功能),並不斷沉澱、轉化風險管理中的實務經驗,持續擴充監測指標庫。三是關注市場價格類信號的前瞻性。有研究指出,隱含評級在多數情況下能先於外部債項評級作出反應,可跟蹤債券隱含評級、二級市場價格波動等異常變化,捕捉早期風險。
(四)方法層
一是深化前沿技術融合應用。通過新技術,將原先難以在線監測或者管理成本高的潛在風險,轉化為可落地、可監測、可管控的預警指標。在非結構化數據方面,可運用文本挖掘、詞雲分析、負面輿情量化建模等手段,提升另類數據的預警價值。二是跨風險類別聯動監測。信用風險、市場風險、流動性風險等不同類型風險存在相互轉化與傳染效應。例如,在二級市場流動性枯竭的情形下,發行人孖展成本大幅上升或再孖展受阻,最終可能導致信用風險的發生。三是強化風險案例庫建設,總結風險成因和演變規律,為風險監測預警提供支撐。
(五)應用層
一是風險應對和化解。債券出現風險信號後到發生實質性違約之間,是採取風險化解措施的「窗口期」,需要主動應對,爭取在市場負面信息集中爆發、債券價格大幅下跌前退出,規避實質違約後產生的一系列衝擊。二是輔助投資決策。監測預警成果可更好地應用於政策完善、客戶准入、審查審批、投後管理等環節,防風險和促發展並重。三是促進管理提升。依託監測預警線索舉一反三,分析可能存在的薄弱環節,提升精細化管理水平。
推進智能化監測預警轉型
監測預警是信用風險管理流程的必要組成部分,伴隨新一輪科技革命和產業變革的深入發展,以及AI、大數據、雲計算等新興技術與資產管理行業的深度融合,資管機構需要主動適應行業趨勢變化,以「AI+監測預警」為目標,加強頂層設計並優化治理結構,系統編制實施方案,重塑風險監測預警模式、優化數據管理、明確角色定位等,基於AI技術構建智能化風險監測預警新範式。
(一)搭建債券風險管理知識庫
在人工智能應用模式下,知識庫是監測預警體系的「地基」,一定程度上決定了人工智能應用的可用性和預警結果的可解釋性。一是建立債券風險知識管理體系,覆蓋知識採集、加工、審核、入庫、更新全流程,明確管理規範和運行機制。二是將監管規定、管理制度、債券發行和存續期文檔、內部系統沉澱知識、專家經驗等多元知識統一歸集管理,形成底層知識庫;通過海量顯性知識的體系化組織、外部知識的內部化轉化、個人隱性知識的顯性化沉澱,實現債券風險管理知識的積累、保存和共享,為人工智能檢索調用提供堅實的知識基礎。
(二)探索和推進金融智能體應用
金融智能體正經歷從單點輔助工具向「崗位級數字孿生」的飛躍。業界實踐中,一些金融機構已積極探索研究覆蓋多職能角色的「數字員工」矩陣,甚至向智能體集群協同方向演進。通過引入智能體,可以實現數據治理與分析報告的自動化生成,降低風控中台運營成本,推動風控作業模式轉變。在機制設計上,可將風險監測預警的全流程拆解為不同環節,配置具備不同技能的智能體,自動完成風險信息搜索、風險分析、風險合規事項觸發判斷、預警分級、預警推送等全流程工作。通過持續的反饋閉環對智能體進行迭代優化,提升智能體在監測預警各工作場景下的適應性與可靠性。
(三)強化模型體系全周期管理
風險監測預警逐漸從經驗驅動向數據驅動轉變,在此過程中,大模型、機器學習模型和統計模型相結合,各有側重、相互補充,從不同維度發揮作用。一是運用檢索增強生成(RAG)技術,補齊風險監測預警環節直接調用通用大模型可能存在的知識陳舊、內容幻覺、溯源性差等短板。二是推進量化預警模型建設,兼顧預警的覆蓋範圍和預警精度,增強模型的預測能力。三是實施模型全生命周期管理,覆蓋開發、驗證、部署、運行、退出等環節,建立模型篩查結果人工校驗機制和訓練反饋更新機制,在實踐中不斷提升模型預警精度。
(四)創新人機協同的監測預警模式
儘管人工智能的作用日益重要,但風險管理人員的主觀能動性依然發揮獨特作用,也對人機協作提出更高要求。面向未來的智能監測預警體系,亟須構建風險管理人員、數字員工與金融智能體協同合作的新型模式,以提升工作質效。一是技能更新。風險管理人員需加強問題結構化分解與智能工具應用方面的訓練,快速掌握新工具,將複雜問題拆解為AI可理解並可執行的子任務。二是職能定位重塑。風險管理人員從搜索信息、統計數據、撰寫報告等事務性工作中解放出來後,更加側重風險判斷、風險應對等事項。三是在智能體自動運行、模型量化結果輸出等關鍵點,必要時嵌入人工審核環節,保障風險管理體系的可靠性。
(五)加強人工智能應用風險管理
人工智能在釋放生產力的同時,也帶來模型幻覺、智能體行為失控、算法偏見等風險挑戰。應嚴格落實《關於銀行業保險業人工智能安全開發應用的指導意見》的相關規定,完善人工智能風險治理框架,明確風險監測預警系統中各責任主體的權責邊界。建立完善的數據安全管理和技術防護體系,提升全員數據安全意識。加強數據隱私管理,切實維護消費者合法權益。強化業務連續性保障,健全應急管理機制,防範信息科技外包風險,確保智能應用穩健可靠。(本文觀點不代表作者所在機構意見)
參考文獻
[1]王振瀚,宋思悅.通過隱含評級級差構建信用風險識別模型[J].債券,2022(1). DOI: 10.3969/j.issn.2095-3585.2022.01.016.
[2]張翎.創新農戶貸款信用風險預警監控體系研究——基於大數據視角[J].農村金融研究,2017(4).
[3]張翎.中資美元債投資風險與啓示[J].金融博覽(財富),2020(6).