陳興、陳作(陳興系華福證券宏觀首席分析師、中國首席經濟學家論壇成員)
9月物價整體呈現「CPI按年溫和擴大、PPI同按月漲幅顯著走闊」的特徵。CPI方面,受國際價格變動與能源走高拉動,9月份CPI按月上漲0.2%、漲幅回落0.2個百分點,按年漲幅較上月擴大0.1個百分點至0.9%,主要受能源價格漲幅由4.1%進一步擴大至7.3%帶動;核心CPI按年持平於1.0%,總指數延續溫和回升。PPI方面,受國際原油和有色金屬上行、國內部分能源及原材料供需改善帶動,9月份PPI按月上漲1.2%、漲幅擴大0.8個百分點,按年漲幅擴大1.2個百分點至5.0%。
未來幾個月我國通脹預計將在外部成本推升與內需漸進修復的博弈中,延續低位溫和偏強態勢。CPI分項看,非食品項受輸入性傳導與成本推動明顯,國內汽油按月上漲4.9%,金飾價格則由漲轉降2.1%;成本走高驅動移動電話機、計算機、數據存儲設備和平板電腦按月分別上漲3.7%、2.0%、1.7%和1.5%,疊加秋裝上市帶動服裝上漲0.7%,科技硬件提價與換季消費形成持續支撐。食品項按月上漲0.4%,低於季節性0.8個百分點,鮮菜、豬肉、雞蛋和鮮果價格按月漲幅在0.5%至2.3%之間,牛羊肉漲幅擴大,水產品隨休漁期結束下降0.8%,前期極端天氣擾動明顯趨緩。服務價格受暑期結束影響,機票、住宿和旅行社收費明顯回落。核心CPI按年穩於1.0%雖提供底部支撐,但本月CPI溫和運行仍主要由國際油價傳導與硬件成本走高主導,暑期後服務需求階段性回落,延續了「外部與上游成本推升強於內生需求拉動」的結構特徵。
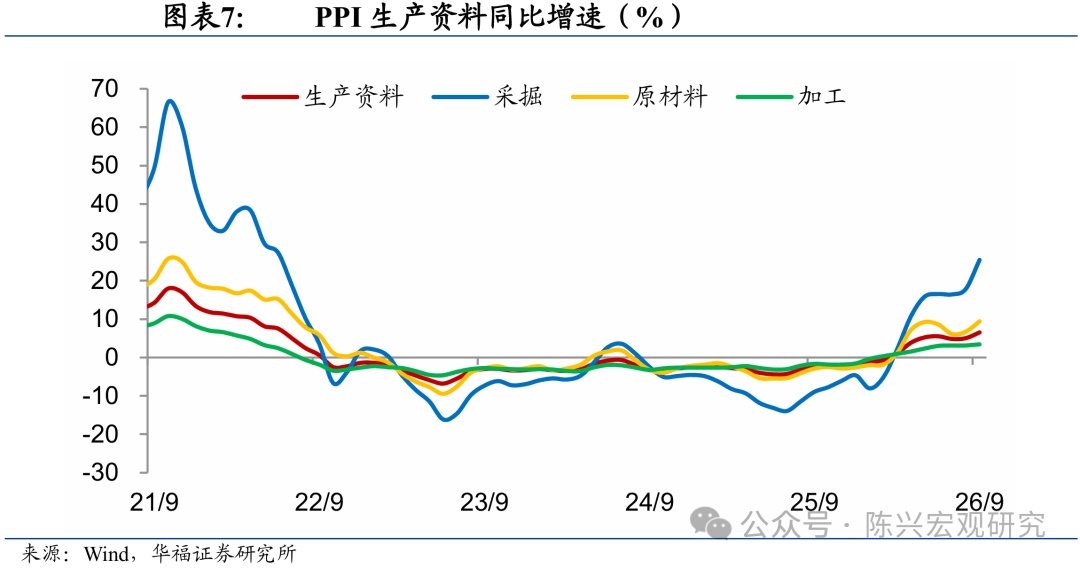
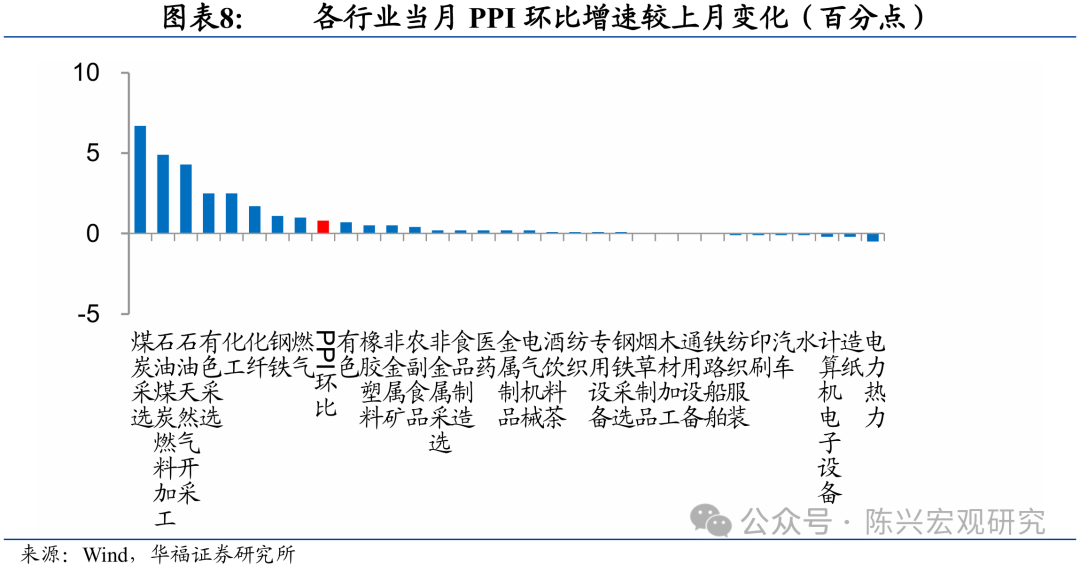
PPI方面,9月PPI按年上漲5.0%,漲幅較上月擴大1.2個百分點,按月上漲1.2%、漲幅擴大0.8個百分點,價格上行動能在高位加速強化,結構分化格局進一步加深。從按月看,本月PPI運行呈現三方面特徵:一是輸入性因素繼續拉動相關行業價格強勢上行,國際原油與有色金屬上行帶動國內石油開採、精煉石油、有機化工及有色採選、冶煉價格全面走高;二是部分能源和原材料供需改善拉動價格上漲,冬季供暖備煤啓動疊加主產礦區供應偏緊,煤炭開採與加工價格分別大漲9.5%和13.6%,建築材料需求回升與原料成本上漲推動非金屬礦物製品在連降7個月後轉漲0.3%、黑色冶煉上漲0.2%;三是人工智能與算電協同加快發展帶動相關行業需求增加,電氣機械與計算機通信電子設備價格均上漲0.4%。從傳導機制看,電子設備與電氣機械出廠價格漲勢與消費端電子產品提價形成呼應,相關工業品與消費電子價格同步上漲,消費端已出現部分成本傳導跡象;但大盤整體仍呈現「PPI高位衝高、CPI溫和運行」的分化結構,上游煤炭、油氣及有色按年漲幅全面擴大,而下游酒飲料、醫藥與汽車製造價格仍在下行,PPI與CPI按年漲幅之差擴大至4.1個百分點,反映工業品與居民消費價格走勢進一步分化。
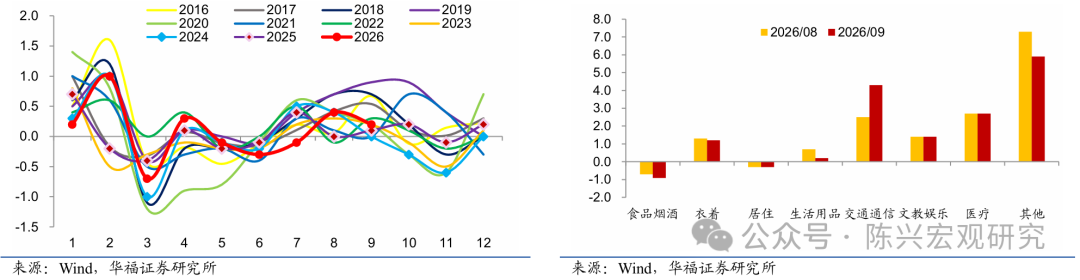
能源價格呈現外部輸入性衝高與冬儲旺季備煤共振的加速上漲態勢。石油方面,9月國際原油價格繼續上行帶動國內能化鏈條漲幅顯著擴大,石油開採、精煉石油產品製造及有機化學原料製造價格按月分別大幅上漲,石油和天然氣開採業、石油煤炭及其他燃料加工業按年漲幅分別擴大至24.5%和21.6%,外部輸入性壓力持續加劇,工業企業用能成本負擔顯著加重。煤炭方面,9月呈現出「冬儲供暖備煤啓動、採選與加工環節全面飆升」的特徵,受冬季供暖備煤需求增加、主產礦區供應階段性偏緊以及國際煤價上漲預期效應等因素疊加驅動,體現在9月焦煤動力煤持續維持高位。傳統能源產業鏈上游價格漲勢進一步加快,驅動因素體現為國際油價傳導、冬季供暖備煤需求增加與部分產區供應階段性偏緊共同作用。
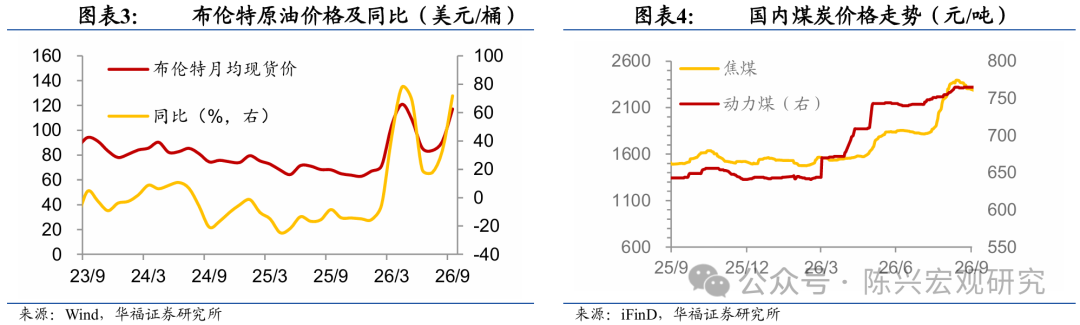
CPI按年延續溫和擴大態勢,漲幅走闊主要受能源項上行拉動,核心內需表現穩健。全國9月CPI按年上漲0.9%,漲幅比上月擴大0.1個百分點,能源價格漲幅顯著擴大貢獻了按年回升的核心力量;扣除食品和能源價格的核心CPI按年上漲1.0%,漲幅與上月相同,顯示剔除外生波動擾動後,國內有效需求定價維持韌性,通脹中樞保持平穩運行。
分品類來看,食品價格按年下降1.7%,降幅比上月擴大0.3個百分點。豬肉和鮮菜價格按年分別下降10.0%和8.1%,其中豬肉按年降幅繼續收窄;糧食、食用油、奶類和鮮果價格按年降幅在0.6%至1.5%之間;雞蛋價格按年上漲17.4%,漲幅回落1.1個百分點但仍處高位,牛肉和羊肉價格按年分別上漲7.5%和6.4%、漲幅繼續擴大,肉蛋品類對食品端形成結構性對沖。工業消費品價格呈現能源加速上行、金飾高位退坡與高技術硬件漲勢強化的分化特徵。汽油價格按年上漲16.6%,帶動能源價格按年漲幅由上月的4.1%進一步擴大至7.3%;扣除能源的工業消費品價格按年上漲1.6%,漲幅回落0.2個百分點,其中黃金飾品價格按年上漲22.5%,漲幅大幅回落11.1個百分點;而數據存儲設備、平板電腦、計算機和移動電話機價格按年分別上漲46.7%、23.6%、21.8%和14.9%,漲幅均有進一步擴大,高技術消費電子持續提供強勁支撐。服務價格運行總體平穩,按年上漲0.8%,漲幅與上月相同;其中出行服務價格按年上漲2.1%、漲幅擴大0.8個百分點,醫療服務價格按年上漲4.0%、漲幅與上月持平,共同對服務業價格大盤形成穩固託底。
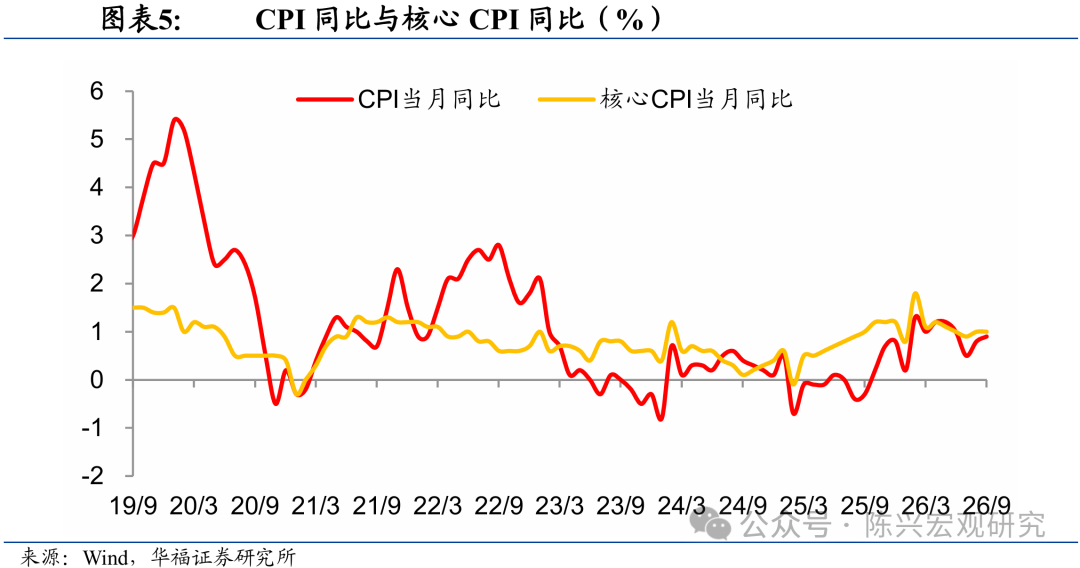
CPI按月延續上漲態勢,但漲幅有所回落。全國9月CPI按月上漲0.2%,漲幅比上月回落0.2個百分點,主要受暑假結束帶動服務價格轉降、以及國際市場價格變動傳導下工業消費品漲幅回落的共同影響。
分品類來看,食品價格按月溫和上漲0.4%,漲幅與上月相同,低於季節性水平0.8個百分點。前期極端天氣與換茬擾動趨緩,鮮菜、豬肉、雞蛋和鮮果價格按月漲幅在0.5%至2.3%之間;牛肉和羊肉價格持續上漲,本月分別上漲3.1%和1.4%且漲幅均有擴大;休漁期結束帶動水產品供應充足,價格下降0.8%,形成局部平抑。服務價格按月由上月上漲0.1%轉為下降0.2%;隨着暑假結束,飛機票、賓館住宿和旅行社收費價格分別下降8.7%、7.0%和6.0%,是拖累按月漲幅回落的主因;秋季開學帶動教育服務價格上漲0.4%。工業消費品價格按月上漲0.7%,漲幅比上月回落0.1個百分點。受國際市場價格變動影響,國內汽油價格上漲4.9%、漲幅比上月回落2.3個百分點,黃金飾品價格由上月上漲7.6%轉為下降2.1%;與此同時,受成本走高影響,移動電話機、計算機、數據存儲設備和平板電腦價格分別上漲3.7%、2.0%、1.7%和1.5%,疊加秋裝上市帶動服裝價格上漲0.7%,高技術硬件成本傳導與換季消費共振,繼續為非食品項提供穩健支撐。
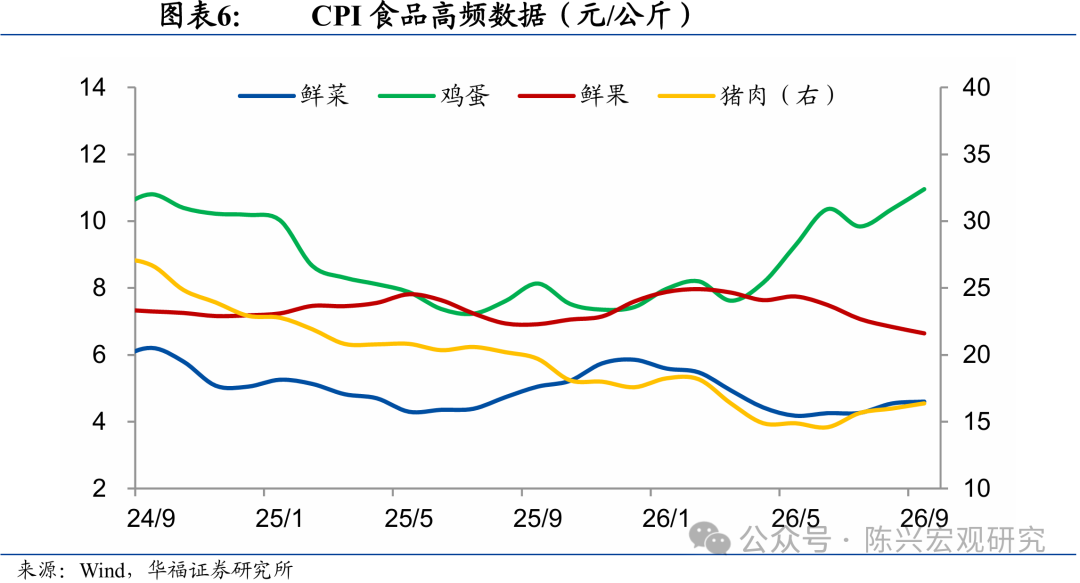
PPI按年漲幅顯著走闊。9月PPI按年上漲5.0%,漲幅比上月擴大1.2個百分點,在外部大宗持續上行、國內能源供需偏緊與高技術製造動能的共振支撐下,價格上行動能在高位加速釋放。
整體來看,9月份工業品價格按年漲幅的顯著擴大,主要源於上游傳統能源與輸入性大宗的強勢衝高,疊加國內算電協同需求的合力拉動,上拉力量大幅增強。8個主要上漲行業漲幅比上月均有所擴大;而5大主要下拉行業降幅在2.0%至5.3%之間,工業大盤「上游拉動強勁、中下游傳統需求偏弱」的格局進一步延續。分行業看,冬儲補庫啓動與國際大宗上行推動能源、化工與有色鏈條按年漲幅全面躍升,煤炭開採和洗選業按年大漲35.3%,石油和天然氣開採業上漲24.5%,石油煤炭及其他燃料加工業上漲21.6%,化學原料和化學制品製造業上漲12.1%,有色金屬礦採選業、有色金屬冶煉和壓延加工業均上漲21.4%。此外,人工智能與算電協同領域加快發展持續賦能,中下游高技術製造鏈條漲幅繼續擴大,電氣機械和器材製造業按年上漲6.2%,計算機通信和其他電子設備製造業按年上漲5.8%;而在價格下降的行業中,酒飲料和精製茶製造業下降5.3%,電力熱力生產和供應業下降3.9%,醫藥製造業下降3.3%,非金屬礦物製品業下降2.5%,汽車製造業下降2.0%,傳統耐用消費與部分公用事業鏈條價格依然承壓,上下游行業間利潤分配分化的特徵愈發凸顯。
PPI按月漲幅顯著擴大。9月全國PPI按月上漲1.2%,漲幅比上月擴大0.8個百分點。本月PPI按月運行呈現國際大宗持續上行、國內能源與原材料供需改善以及算電協同加快發展共振拉動的特徵,傳統資源端與新動能合力推升工業品價格加速走強。
分行業看,外部輸入性因素拉動能化與有色鏈條強勢上行,國際原油與有色金屬價格走高帶動國內石油開採、精煉石油產品製造、有機化學原料製造價格分別上漲14.5%、7.4%和5.4%,有色金屬礦採選業、有色金屬冶煉和壓延加工業價格分別上漲1.6%和1.5%,貢獻了過半的按月漲幅。部分能源和原材料行業供需狀況改善推動價格明顯上漲,受冬季供暖備煤需求增加、主產礦區供應階段性偏緊及國際煤價上漲預期效應等因素疊加影響,煤炭開採和洗選業、煤炭加工價格分別大幅上漲9.5%和13.6%;與此同時,隨着鋼材、水泥等建築材料需求有所回升,加之原材料成本上漲,非金屬礦物製品業價格在連續下降7個月後轉為上漲0.3%,黑色金屬冶煉和壓延加工業價格亦上漲0.2%,顯示部分建築材料價格出現邊際改善,其持續性仍取決於施工需求、庫存消化與成本變化。此外,人工智能與算電協同等領域加快發展持續帶動部分高技術行業需求增加、價格穩步上行,電氣機械和器材製造業、計算機通信和其他電子設備製造業價格均上漲0.4%,相關需求為工業品價格修復提供了能源、原材料之外的結構性動力。
展望四季度,物價修復有望由上游成本推動逐步向更多行業擴散,終端需求能否承接將決定修復的質量與持續性。當前能源和原材料漲價仍是主要驅動力,消費端尚未同步明顯加速;但部分建材價格按月轉正、電氣機械與電子設備價格上漲,也為後續修復提供了可供跟蹤的積極線索。若相關需求能夠延續,並帶動訂單、設備投資和企業收入改善,工業品漲價就有望從少數上游行業向更多製造業環節擴散,逐步增加需求支撐的成分。食品端也存在拖累減輕的可能。本月食品按年降幅仍在擴大,尚不能確認整體拐點,但不同品種之間已經出現分化。後續若生豬供給調整逐步反映到出欄節奏,疊加年末季節性消費需求,豬肉價格有望獲得一定支撐;牛羊肉價格回升亦可能形成對沖。消費端的積極變化,則需要從核心商品和服務價格中尋找更廣泛的印證。假期及年末消費需求若得到就業、收入和消費意願改善的配合,有望增強企業的終端提價能力,使成本傳導與需求修復形成更有利的組合。核心CPI按年保持穩定為觀察後續變化提供了起點,但仍需關注剔除季節性因素後的價格動量,以及消費數量和企業盈利是否同步改善。
因此,四季度可以關注一條更積極的修復路徑:食品拖累逐步減輕,部分製造業需求改善向相關產業鏈擴散,終端消費承接能力增強,共同推動物價向更廣泛、可持續的溫和修復過渡。部分價格線索已經凸顯,但尚待數量與盈利數據確認。若能源價格繼續上漲而終端需求承接不足,則仍可能表現為PPI偏強、CPI溫和與中下游利潤承壓並存。
風險提示:政策變動,本文對當前政策判斷基於公開信息,無法預知未來或有政策;經濟恢復不及預期,本文對經濟運行判斷基於公開數據,無法預知未來或有變動;極端氣候影響超預期,極端天氣條件將對物價變化產生影響,未來是否出現極端天氣當前無法預知。