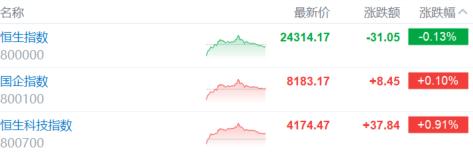
10月14日,恒指跌0.13%,國指微漲0.1%,恒科指漲0.91%。
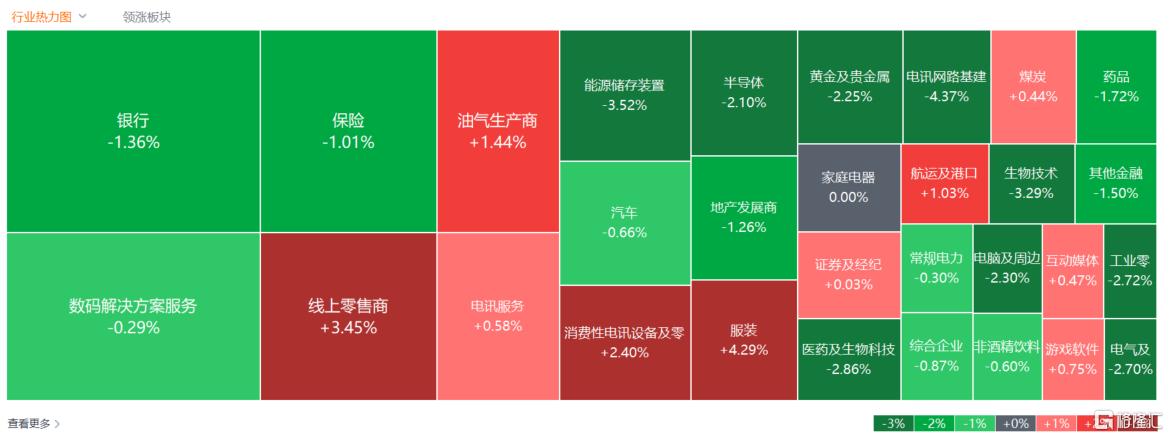
盤面上,科網股拉升後勁不足,午後資金追高意願減弱;乳製品股、節假日概念股、體育用品股等消費概念全天表現活躍;石油股連續上漲,海運股、AI應用概念股、重型基建股、中醫藥概念股普遍上漲。
另一方面,外圍芯片股繼續下跌,存儲半導體股、光通信概念股、PCB概念股持續跌勢,生物醫藥股、鋰電股、黃金股、保險股多數低迷,昨日創新高的內銀股集體回調。
具體來看:
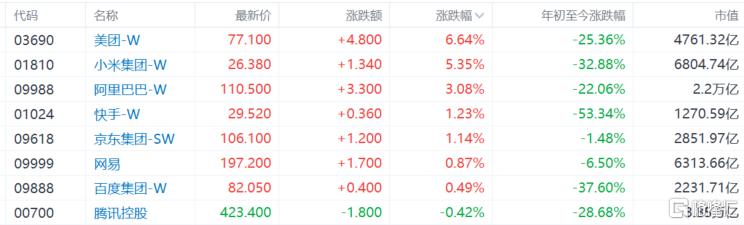
大型科技股多數上漲,美團收升逾6%,小米升逾5%,阿里巴巴、京東、百度紛紛衝高回落,騰訊轉跌0.42%。
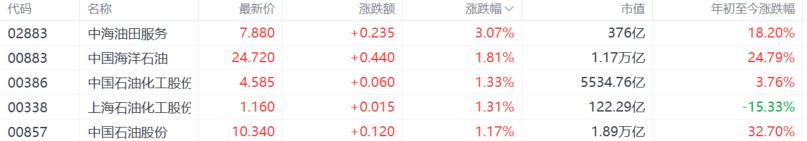
石油股走強,中海油田服務升逾3%,中國海洋石油、中石化、中石油等升逾1%。消息面上,中東能源設施安全風險加劇,也門胡塞武裝周二對沙特發動導彈襲擊,沙特阿美總部被擊中,園區部分區域發生火災。國際能源署(IEA)表示,儘管近期原油運輸有所恢復,但中東成品油出口恢復仍然緩慢,全球柴油供應預計將在明年較長時間內維持緊張狀態。特朗普14日發文稱,即將在格陵蘭島開展大規模石油、天然氣和礦產資源勘探。
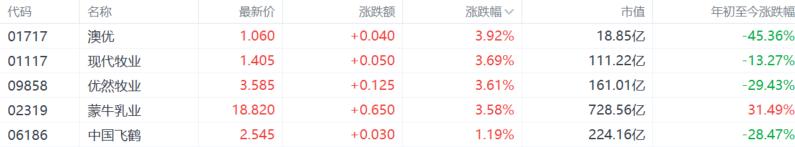
乳製品股漲幅居前,澳優、現代牧業、優然牧業、蒙牛乳業升逾3%,中國飛鶴跟漲。
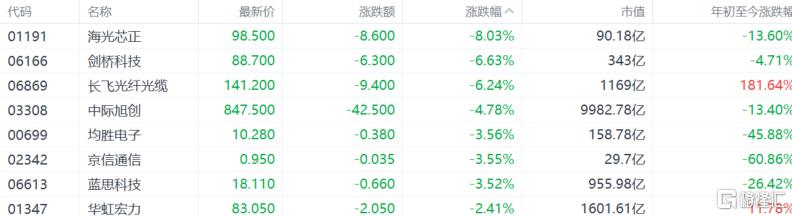
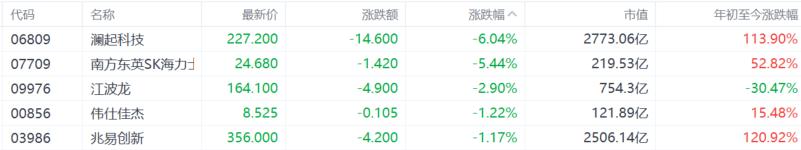
AI硬科技持續跌勢,存儲、光通信、PCB概念股走低。海光芯正跌超8%,劍橋科技、長飛光纖光纜、瀾起科技跌超6%,中際旭創跌超4%。摩根士丹利指出,AI驅動的存儲超級周期仍在延續,價格與盈利有望保持強勢,但存儲股的上漲空間將受到樂觀預期充分定價的限制。存儲股在周期頂部看起來最便宜,但低市盈率未必意味着低估,股價往往在盈利峯值前見頂。
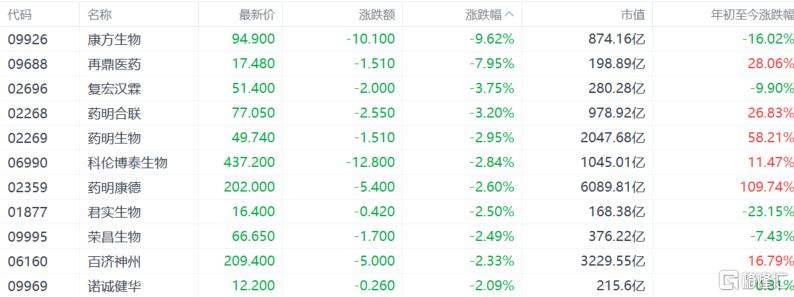
生物醫藥股下挫,康方生物跌超9%,再鼎醫藥跌超7%,復宏漢霖、藥明合聯跌超3%,藥明生物、藥明康德得超2%。不過,銀河證券認為港股短期結構防禦為主,需等待利率信號明朗,建議關注創新藥及CXO板塊,精選個股並設好止盈。
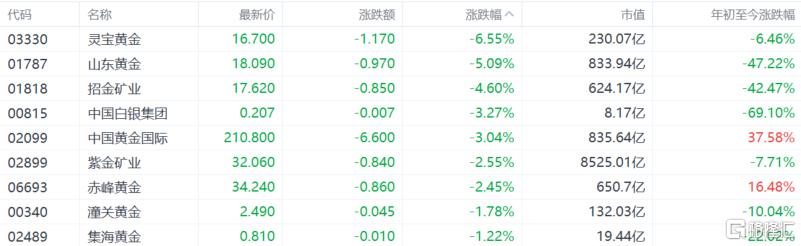
黃金股低迷,靈寶黃金跌超6%,山東黃金跌超5%,招金礦業跌超4%,中國白銀集團跌超3%。美國銀行對黃金的短期價格前景仍持謹慎態度,預計第四季度黃金均價為4000美元/盎司,而2027年均價則有望升至4813美元/盎司;該行認為,只有當通脹擔憂和伊朗戰爭局勢緩和、美元停止升值,並且聯儲局結束緊縮周期後,黃金纔可能真正觸底反彈。
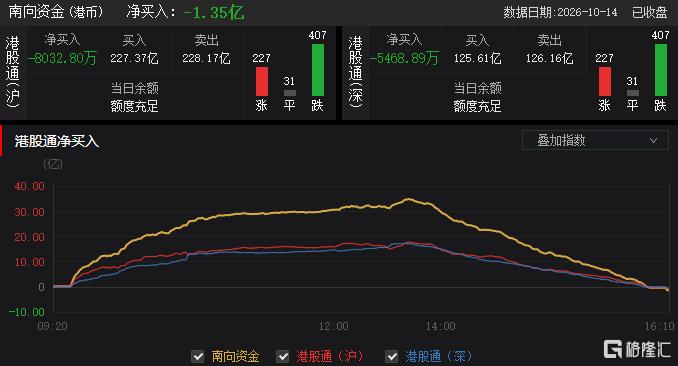
今日,南向資金淨賣出1.35億港元,其中港股通(滬)淨賣出8032.8萬港元,港股通(深)淨買入5468.89萬港元。
展望後市,中金認為,恒生科技兩年跌回原點,核心癥結在於居民信用脈衝持續走弱,今年3月已跌破924水平,而財政重心轉向科技產業、縮減消費端補貼,直接拖累恒科這一"大號消費指數"。
資金面同步收緊,南向流入較去年驟降70%。當前港股極具超跌反彈的賠率價值,但要迎來真正的趨勢逆轉,必須依靠財政直接向居民端發力以修復信用,或期待互聯網龍頭的AI突破來催化。