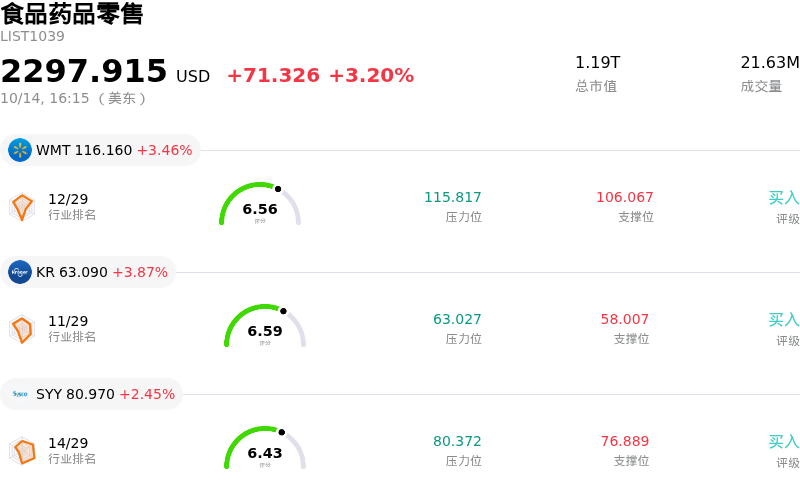
沃爾瑪 (WMT) 收盤上漲3.46%, 所屬行業食品藥品零售上漲3.20% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 沃爾瑪 (WMT) 上漲 3.46%;克羅格 (KR) 上漲 3.87%;西斯科 (SYY) 上漲 2.45%。
今日是什麼導致了沃爾瑪(WMT)股價上漲?
沃爾瑪展現出強勁的上行動能,同時伴隨着日內波動的加劇,因整體市場動態大幅轉向防禦性股票。高於預期的宏觀通脹數據促使投資者將資金從成長型科技股重新配置至具備韌性的必需消費品股。隨着市場參與者評估家庭預算面臨的持續成本壓力,沃爾瑪作為主要折扣零售商的核心地位展現出強大的避險吸引力。在宏觀經濟不確定時期,注重性價比的零售商和日常必需品供應商憑藉其需求剛性特徵,通常能吸引機構資金流入。
在宏觀利好的基礎之上,公司層面的公告進一步強化了積極的投資者情緒。沃爾瑪披露大幅擴大其員工醫療福利計劃,為符合條件的員工免費提供超過250種處方藥,其中包括針對糖尿病和慢性病的專項治療藥物。儘管該政策涉及對員工基礎醫療保費的微調,但機構投資者將該策略視為一項審慎的人力資本管理舉措。在零售業勞動力市場緊俏且企業醫療成本不斷上升的背景下,提高員工留存率與招聘吸引力有助於鞏固長期的運營效率和生產力。
從結構性角度來看,近期的行業調查數據繼續凸顯沃爾瑪的競爭護城河和價格領導力。獨立渠道調研顯示,與傳統競爭對手相比,該公司在覈心生鮮雜貨方面保持着顯著的價格折扣,持續推動門店客流量增長,並從尋求性價比的高收入群體中獲取市場份額。儘管在下一份財報發布前,偏高的估值倍數和潛在的人工成本通脹仍是核心關注點,但強勁的盤中大漲反映出機構投資者對該公司具備韌性的資產負債表及其防禦性市場定位充滿信心。
沃爾瑪(WMT)技術分析
沃爾瑪 (WMT) 技術面來看,MACD(12,26,9)數值2.073,處於買入狀態,RSI數值69.110處於中性狀態,Williams%R數值0.623處於超買狀態,注意關注。
沃爾瑪(WMT)媒體輿情
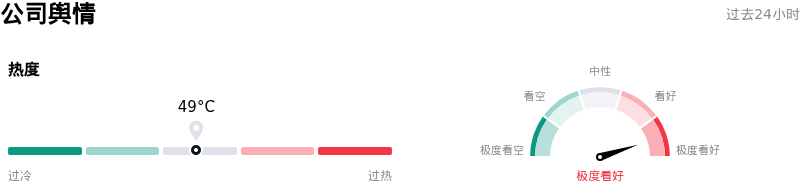
沃爾瑪 (WMT) 公司輿情熱度來看,當前熱度49,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
沃爾瑪(WMT)基本面分析
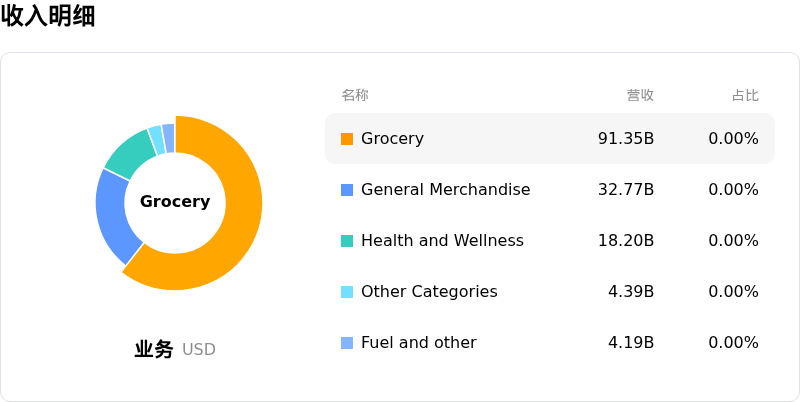
沃爾瑪 (WMT) 處於食品藥品零售行業,最新年度營業收入$713.16B,處於行業1,淨利潤$21.89B,處於行業1。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$126.82,最高價為$155.00,最低價為$82.62。
關於沃爾瑪(WMT)的更多詳情
公司特定風險:
- 估值偏高與估值倍數擴張風險: 沃爾瑪當前的預測市盈率約為 38 倍至 41 倍,較整個零售板塊的平均水平存在顯著溢價。如果即將公布的財報未能超越市場激進的預期,該股將面臨大幅回調的風險。
- 醫療福利擴大導致利潤率承壓: 近期的內部披露信息顯示,公司計劃向員工提供 250 多種免費處方藥——包括 Ozempic 等高成本的品牌 GLP-1 藥物——這可能會推高公司運營費用,並拖累營業利潤率。
- 通脹壓力下消費者支出擠壓: 高於預期的通脹數據凸顯了中低收入消費者面臨的財務壓力日益加劇,促使消費者轉向購買必需、低利潤率的日常雜貨,從而侵蝕高利潤率非必需品類商品的銷量。
- 內部人士大量減持套現: 最近向美國證監會(SEC)提交的 Form 4 和 Form 144 披露文件詳細記錄了高管持續出售股票的情況,印證了過去一年內部人士大幅淨減持的趨勢,並加劇了機構投資者對短期上漲潛力的謹慎態度。
原文鏈接