輝瑞 (PFE) 盤中上漲3.14%, 所屬行業醫藥與醫學研究上漲2.84% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 禮來 (LLY) 上漲 3.91%;強生 (JNJ) 上漲 2.01%;Moderna Inc (MRNA) 上漲 4.18%。
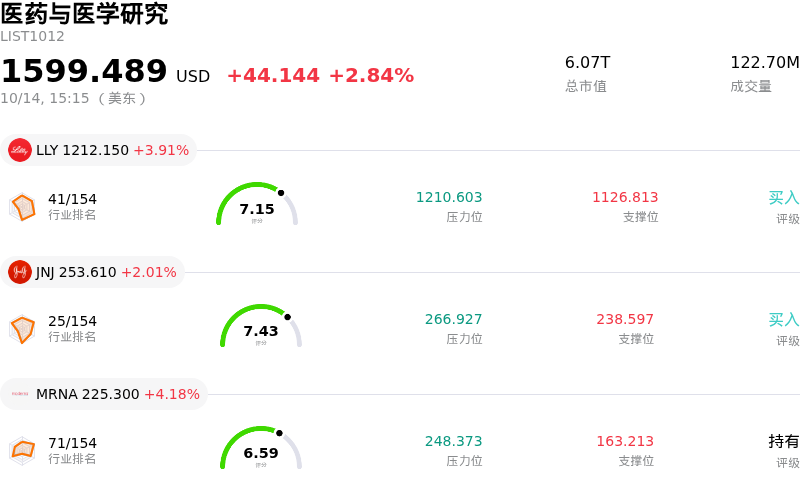
今日是什麼導致了輝瑞(PFE)股價上漲?
受高於預期的通脹數據和美債收益率走高影響,美股大盤出現回調,但輝瑞表現出強勁的相對強勢和顯著的盤中波動,逆勢走高。隨着避險情緒促使投資者從成長股板塊輪動至防禦性價值股,輝瑞吸引了強勁的買盤支持,推動股價創下數月新高。
推動股價上漲的關鍵催化劑是輝瑞宣佈與 Enodia Therapeutics 達成一項價值高達 5 億美元的藥物研發合作。通過利用 Enodia 的專有平台針對 Sec61 蛋白複合體,輝瑞旨在充實其早期治療藥物管線。此外,公司披露將在即將舉行的 IDWeek 科學大會上展示 50 多篇研究摘要,這進一步提振了市場情緒,鞏固了投資者對其非新冠傳染病和兒科疫苗業務的信心。
潛在的基本面驅動因素也提供了顯著助力。基於近期季度業績的優異表現——輝瑞營收和利潤均超出市場預期,並維持了全年指引——華爾街分析師紛紛上調了其盈利預期。結合全球生產佈局中持續推進的成本優化舉措以及高股息率,在宏觀經濟波動加劇的背景下,輝瑞為機構投資者提供了兼具防禦穩定性與管線選擇權的極具吸引力的組合。
輝瑞(PFE)技術分析
輝瑞 (PFE) 技術面來看,MACD(12,26,9)數值0.106,處於買入狀態,RSI數值67.225處於中性狀態,Williams%R數值8.245處於超買狀態,注意關注。
輝瑞(PFE)基本面分析
輝瑞 (PFE) 處於醫藥與醫學研究行業,最新年度營業收入$62.58B,處於行業6,淨利潤$7.77B,處於行業9。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$29.03,最高價為$36.00,最低價為$24.00。
關於輝瑞(PFE)的更多詳情
公司特定風險:
- 分析師下調評級與估值上限:機構研究公司已將輝瑞下調至「持有」評級,並指出近期目標價調升已耗盡短期上漲空間,而在即將公布的季度財報前,遠期盈利可見度依然不明朗。
- 新冠業務收入加速萎縮:受美國疫苗推薦適用範圍縮小及治療需求下降的影響,2026全年新冠相關產品(Comirnaty和Paxlovid)的銷售額指引已下調至約40億美元,低於2025年的67億美元。
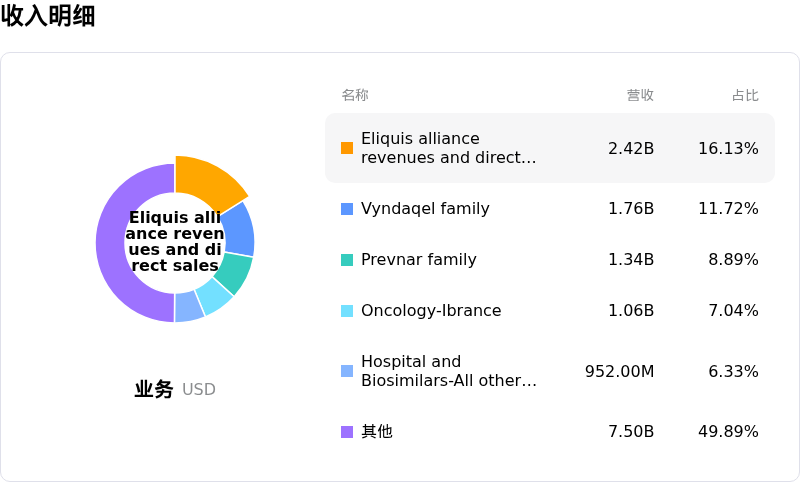
- 專利懸崖與失去獨佔權的拖累:包括Eliquis、Ibrance、Xeljanz和Xtandi在內的關鍵傳統重磅藥物專利即將到期,將在2026年給營收帶來11億至15億美元的逆風,這也是截至2030年總額高達170億美元失去獨佔權懸崖的一部分。
- 股息支付失衡與債務壓力:輝瑞過往十二個月的股息支付率已超過報告淨利潤的200%,凸顯出淨利潤受到嚴重擠壓;鑑於近期收購帶來的高債務水平以及臨床試驗的巨大資金需求,這引發了資產負債表風險。
原文鏈接