來源:正在IPO
新茶飲第一股,上市一年半,一份增收不增利的中報,一年流失1218個加盟商。10月13日,茶百道被按下了暫停鍵。
10月13日上午9時,港交所應香港證監會指令,依據《證券及期貨(在證券市場上市)規則》第8(1)條,停止茶百道股份買賣。香港證監會稱,已對兩個集團採取行動,因它們涉嫌參與欺詐計劃,意圖就首次公開招股的股份需求營造虛假或非真實的表象。
停牌前最後一個交易日(10月12日),茶百道收報4.035港元/股,總市值約59.6億港元。這個價格,較它2024年4月17.5港元/股的發行價,跌去了逾七成。上市首日即報收12.8港元/股,此後股價持續走弱,今年以來累計跌幅超過36%。

停牌前,茶百道公告計劃於10月30日召開臨時股東會,審議H股激勵計劃及派發中期股息每股0.15元等議案。停牌打斷了這些議程的推進節奏。
01
停牌原因
停牌當天,香港證監會正式發文披露了更多細節。證監會稱,已對兩個集團採取行動,因它們涉嫌參與欺詐計劃,意圖就首次公開招股的股份需求營造虛假或非真實的表象。證監會高度關注茶百道的首次公開招股可能曾被人為操縱,意圖就茶百道的股份需求營造非真實的表象。在證監會繼續進行調查期間,暫停茶百道的股份交易,對為該股維持一個有秩序和公平的市場及維護投資大衆的利益是有需要或合宜的。
就第一個可疑集團而言,證監會已向六家經紀行發出限制通知書,禁止它們處置或處理孫然(女)及八家相關公司名下客戶賬戶內的資產,以43.79億港元為限——這是證監會歷來同類案件中的最高限制金額。第一個可疑集團涉嫌參與有關撥康視雲製藥有限公司及茶百道的首次公開招股的欺詐計劃。
就第二個可疑集團而言,證監會已向29家經紀行發出限制通知書,禁止它們處理或處置劉浩然(男)、The Reynold Lemkins Group (Asia) Limited及Kaufmann & Company Pan-Asia Limited名下客戶賬戶內的資產,以2.85億港元為限。該可疑集團涉嫌參與有關天聚地合(蘇州)科技股份有限公司的首次公開招股的欺詐計劃。證監會還指出,有關可疑集團涉嫌參與欺詐計劃,當中部分首次公開招股所得款項可能已根據上市公司與該等集團之間未有披露的協議,被轉離有關公司,作所謂的金融產品投資之用,該等協議可能促使首次公開招股所得款項暗中迴流至主要首次公開招股承配人或其關連人士。
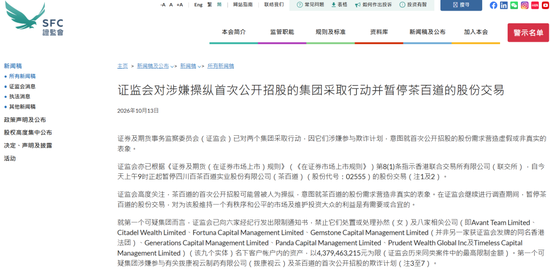
證監會行政總裁梁鳳儀表示:「市場的廉潔穩健是維護公平資本市場和真正投資者信心的基石。我們對任何形式的操縱首次公開招股、操控價格或製造虛假市場的行為奉行零容忍政策。」
證監會同時強調,收到限制通知書的經紀行並非證監會調查的對象,有關限制通知書並不影響該等經紀行的運作或它們的其他客戶。所涉各方日後可能會被飭令透過復還程序,向受影響的投資者作出賠償。
截至目前,茶百道方面未就香港證監會調查、停牌具體原因及後續復牌安排作出公開回應。公司公告也未說明覆牌時間表。由於停牌發生在中期股息派發和股權激勵計劃審議前夕,復牌時間表的不確定性給原本低迷的股價又增加了一層變數。
02
加盟商留不住
茶百道2026年的中報,增長几乎停了。
營收26.55億元,按年增長6.2%;歸母淨利潤3.36億元,按年增長3.2%。利潤增速比營收還低,增收不增利。費用端其實已經壓了,分銷及銷售費用按年下降7.9%,行政開支按年下降4.2%,銷售費用率和行政費用率都在降。成本控制沒掉鏈子,利潤還是起不來。問題不在成本端。
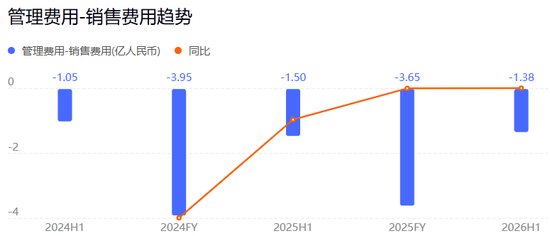
問題在單店和加盟商。
先看加盟商。2026年上半年,加盟商數量從5923家增至6038家,淨增115家。期內新增612家,終止497家。497家終止合作的加盟商裏,只有12家是公司主動終止的,其餘都是自己走的。2025年全年終止合作的加盟商達到1218個,流失率17.06%,位居行業首位。加盟商在離開,而且大多數不是被清退,是主動退出。加盟商退出意願上升,直接影響的就是門店擴張速度和新增加盟。
門店擴張在放緩。境內門店上半年只淨增170家,全球淨增398家。再看單店,國泰海通證券測算,2026年上半年店均銷售貨品按年約-5.5%。折算單店收入29.95萬元,按年只增長1.44%。收入端6.2%的增長,幾乎全部來自門店數量擴張,而不是單店賣得更多。單店不漲,店也開不快,收入端的兩條腿都邁不動。
拆開收入結構,問題更清楚。茶百道向加盟商銷售貨品收入22.57億元,按年下降2.3%。這是茶百道最大的收入來源,佔比約85%,加盟商從總部採購的原材料和包材在減少。特許權使用費及加盟費收入0.81億元,按年下降19.5%,新增加盟和續約也在收縮。這兩項都是持續性的經營收入,雙雙下降,說明加盟商的真實動銷在走弱。而這部分收入恰恰是利潤貢獻更穩定的部分。
撐住總收入正增長的,是設備銷售。上半年設備銷售收入2.67億元,按年大增450.3%,主要是向加盟商銷售全自動咖啡機。這是一次性買賣,賣一台算一台,跟加盟商持續經營狀況關係不大,利潤貢獻也有限。設備可以賣一次,貨品要持續賣,後者纔是加盟商真實動銷的反映。靠一次性設備收入撐起來的增長,根基並不牢,也解釋不了利潤增速為什麼比營收還低。
利潤增速低,還跟第二曲線的投入有關。咖啡飲品和海外市場是茶百道押注的第二曲線。咖啡飲品業務向加盟商讓利,拖累了毛利率;海外業務雖然在韓國等市場已經盈利,但整體體量太小,短期內補不上主業單店增長的缺口。
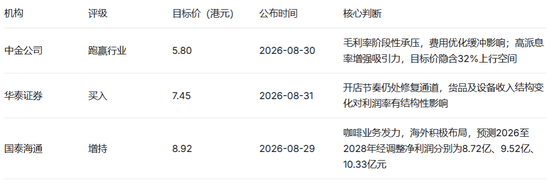
中報後,券商的分歧也集中在這兩點:單店收入下滑的持續性,以及咖啡和海外投入多久能轉化為利潤。三家券商給出的目標價從5.80港元到8.92港元,跨度不小:中金下調幅度最大,從年初9.30港元調低至5.80港元;華泰從7.75港元下調至7.45港元,相對溫和;國泰海通給出最高8.92港元,並預測2026至2028年經調整淨利潤分別為8.72億、9.52億、10.33億元。而這兩個問題,最終都繞不開加盟商和單店模型。
03
新茶飲進入存量博弈
茶百道面臨的困境,放在整個新茶飲行業裏看,並非孤例。
據紅餐產業研究院數據,2025年全國現製茶飲市場規模達1957億元,按年增長約11.4%,預計2026年將達2100億元,但增速將進一步回落至7.3%。截至2026年6月,全國茶飲門店約45.2萬家,門店總數始終未能有效突破46萬家的天花板。行業已經從增量市場轉入存量博弈,開店的和關店的互相抵消之後,規模不再增長。
2026年上半年,六家上市新茶飲企業合計營收367.8億元,按年增長9.0%;合計歸母淨利潤53.4億元,按年下滑2%。營收漲、利潤跌,此前多年這個行業的常態是超20%的營收增速,如今已跌至個位數,且利潤轉負。茶百道不是唯一承壓的一家。
先看一張表:
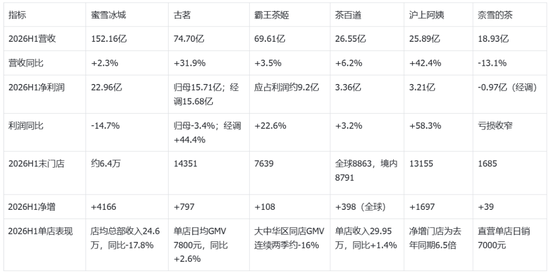
備註:古茗44.4%為經調整淨利潤按年增速;準則口徑期內利潤按年-3.6%。單店相關指標中,茶百道為折算單店收入,蜜雪冰城為店均總部收入,古茗為單店日均GMV,口徑不同,來自公開媒體、業績交流會及券商研報整理,非財報報表原始披露字段。
規模上,茶百道營收26.55億元排第四,營收增速6.2%低於滬上阿姨和古茗,利潤增速3.2%也落在後面。規模排在中間,增長落在後面。
六家之中,沒有贏家。滬上阿姨以關店率換取擴張速度,古茗的利潤增長依賴口徑調整,蜜雪冰城上市後首次錄得半年報利潤負增長,霸王茶姬守住了利潤卻守不住同店,奈雪仍在虧損中收縮。茶百道的問題在於,它同時承受着行業的共性壓力,又在收入結構和加盟商留存上暴露了自身的薄弱環節。
橫向對比看,茶百道全球淨增398家,低於蜜雪的4166家、滬上阿姨的1697家和古茗的797家;折算單店收入29.95萬元,按年僅增長1.44%,低於古茗的2.6%單店增速。在六家共性的增長壓力之外,茶百道還多了一層加盟商流失的問題,既沒有古茗的同店改善能力,也沒有滬上阿姨的擴張速度。
中金公司研報認為,隨着行業增速常態化和頭部企業內功夯實,行業正逐漸由百花齊放演變為頭部集中和格局趨穩,預計未來集中度有望繼續提升。對於茶百道來說,這意味着它要和蜜雪、古茗、滬上阿姨這些還在擴張的品牌爭奪同一批加盟商。
回到茶百道本身。中報裏的問題已經擺在那裏,停牌又給這些問題添了一層不確定性。咖啡和海外還在投入期,短期內撐不起增長。監管的調查事項尚未公開,答案只能等官方公告。
免責提示:以上覈查僅針對文本引用的公開事實,不代表對茶百道投資價值判斷。信息僅供參考,不構成投資建議。