文|降噪
日賺2.4億,寧德時代仍嫌賣電池這門生意不夠大。
在今年6月斥資50億元成為Deepseek第二大外部投資人以後,寧德時代近日被曝出再次領投DeepSeek新一輪近千億元孖展。
而這僅是寧德時代跨界投資的冰山一角。2026年以來,寧德時代已經砸下超過百億元,覆蓋了AI大模型、數據中心、HVDC供電與儲能系統,甚至還將觸角伸向了核聚變。
寧德時代的創始人曾毓群曾直白表達野心:要搭起新能源時代的「四梁八柱」,電池只是其中一根柱子;一些能力內生沒那麼快,所以會通過併購補齊。
這讓「寧王」越來越像新能源時代的英偉達。
在AI產業,英偉達以GPU為支點,一邊投資模型、雲計算和應用公司,擴大計算需求和技術合作;一邊緊綁關鍵客戶,將計算平台嵌入整個AI產業鏈。寧德時代也正以電池為支點,通過投資、併購,將能力延伸至算力、電力與能源基礎設施。
從一家動力電池供應商轉身成為新能源產業的底層平台,或許是寧德時代的一場時代機遇。
01力爭上下游
中國新能源汽車史上有一個名場面:
廣汽集團時任董事長曾慶洪公開抱怨「車企都是在給寧德時代打工」,寧德時代首席科學家吳凱隨即反手訴苦,稱公司也只是在「盈利邊緣掙扎」,將矛頭指向上游電池原材料暴漲。
車企和電池廠誰也不肯背鍋,問題最終落到了一塊「石頭」上。
碳酸鋰等關鍵原材料是影響動力電池成本的重要變量。但礦業又是典型的強周期行業,價格隨着供需周期大起大落。彼時正值2022年,鋰價一路狂奔,也把整條產業鏈的利潤矛盾推到了台前。
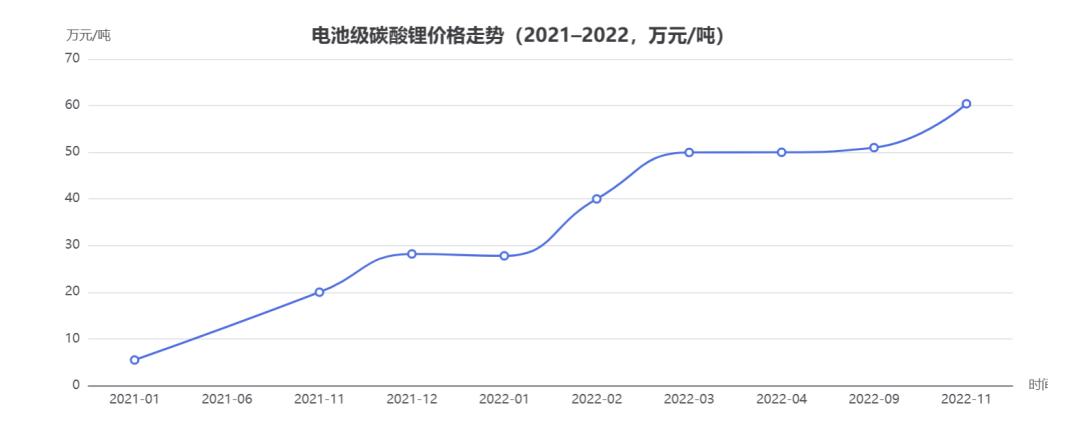
或許是喫夠了「家裏沒礦」的苦,寧德時代加快向上游擴張。通過自建、參股、合資和收購,它從江西宜春的鋰雲母、四川的鋰輝石,一路投向剛果(金)的銅鈷礦、印尼鎳礦和非洲鋰礦項目,試圖把影響電池成本的資源,儘可能抓在自己手裏。
2023年後,隨着鋰價下行,寧德時代的礦業投資也有所收縮。今年4月,公司又宣佈擬成立註冊資本300億元的時代資源集團,整合旗下礦業資產。
另一邊,通過入股磷酸鐵鋰供應商富臨精工的子公司江西升華、磷酸鹽正極材料供應商湖南裕能,投資電源管理芯片供應商芯邁半導體等,寧德時代也在加強與供應鏈的綁定。
在上游,寧德時代和英偉達用的並不是同一套招式——面對台積電、SK海力士等製造寡頭,英偉達更多用訂單、預付款和聯合開發鎖定產能;寧德時代面對更加分散、周期波動更大的礦產和材料環節,則更依賴股權加長期協議。
不過,當光通信成為AI集群的新瓶頸時,英偉達也開始投資Coherent、Lumentum。
這意味着,雖然「工具箱」未必相同,兩個鏈主的靈魂深處高度契合:真正的產業鏈霸權,不僅是掌握別人繞不開的環節,更是確保自己沒有繞不開的人。
如果投資上游是解決卡脖子的問題、確保電池可以被穩定製造出來,向下遊落子則是解決市場需求。
動力電池是一門重資產、非完全標準化的生意。一條產線從建設、設備採購到調試爬坡,需要提前投入鉅額資金;不同車型對電芯規格、電池包結構、快充和熱管理的要求又不盡相同。一條產線押錯,代價巨大。
為此,寧德時代先後投資阿維塔、北汽新能源、極氪、智己、哪吒和奇瑞等車企。2021年,它直接出資7.7億元成為阿維塔第二大股東;在股權投資之外,又與上汽、廣汽、吉利、長安、東風(注:後退出)等車企成立合資電池公司,並與賽力斯探索「廠中廠」合作。
這些資本關係讓寧德時代更早進入車型研發、採購和生產體系,提高電池被選中的概率,也增加車企更換供應商的成本。
當然,寧德時代的目光並未只停留於此。在換電、自動駕駛等領域,寧王近年頻頻出手,如投資哈囉換電、享道出行、嬴徹科技、哈囉Robotaxi,與滴滴宣佈成立換電合資公司,與蔚來推動換電網絡共享和技術標準協同並推進對蔚來能源不超過25億元的戰略投資……
這與英偉達投資CoreWeave、Nebius等AI雲廠商的邏輯頗為相似:用資本扶持下游需求,擴大電池/算力出口。英偉達希望更多AI公司使用自己的計算平台,寧德時代則希望更多車輛和運營商接入同一套電池與補能網絡。
基於這個邏輯,寧德時代還投資了峯飛航空,將電池送上eVTOL(注:電動垂直起降飛機);與濟寧能源成立合資公司,進入純電貨船的建造和運營;與易控智駕、臨工重機等企業合作,把電動化推向無人礦山和工程機械。
從兩輪電動車、乘用車、商用車、卡車到船舶和航空器,寧德時代似乎想把動力電池塞入交通系統的每一個環節。
為了經營好「朋友圈」,一向少有公開露面的曾毓群也越來越有黃仁勳的影子:在蔚來與寧德時代換電合作簽約現場,在上汽通用五菱的致敬奮鬥者大會上,在寧德時代第100萬台理想專屬電池包下線時,都出現了曾毓群的身影。
對了,今年5月,他還以蔚來ES9產品體驗官的身份,出現在與李斌品茶對話的視頻中。
02路走寬了
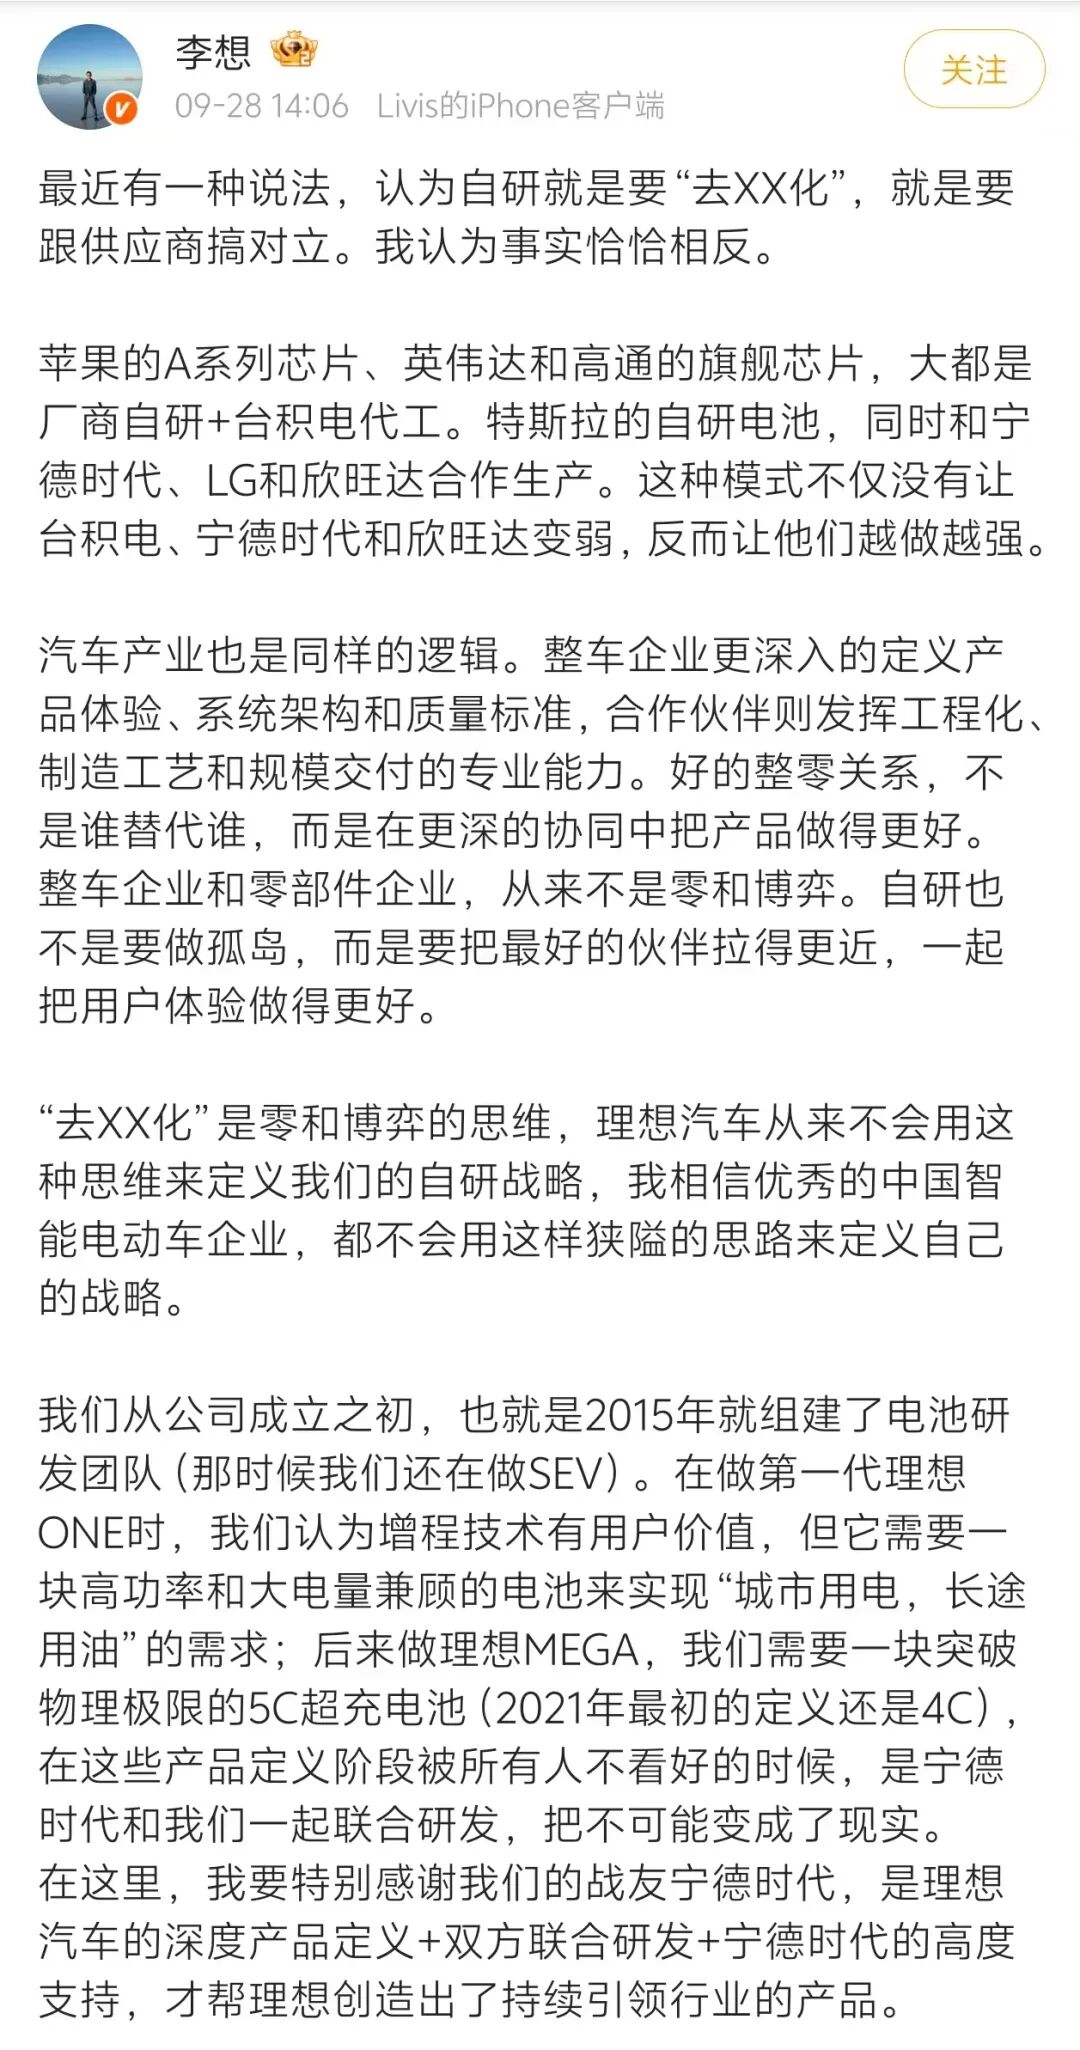
最近一段時間,因置身車企「去寧化」漩渦中央,外界開始擔心寧德時代的基本盤。
但寧王的雞蛋可不只有車企這一個籃子。動力電池之外,儲能正成為獨當一面的第二支點。
2018年,寧德時代儲能業務收入只有1.89億元;到2025年,這一數字已增至624.40億元,全球市場份額達到30.4%,連續五年位居第一。2026年上半年,儲能電池系統收入進一步達到532.61億元,半年已經做出上一年全年85%的收入。
一座儲能電站從設計、集成到建設、併網和運營,要與發電企業、電網公司和項目開發商層層配合。只有進入項目端,才能更早參與技術方案和設備選型,把電池生意從製造環節延伸至電站建設和運營。
為此,寧德時代先後投資永福股份,與國家電網、中國能建等成立合資公司,又通過時代綠能進入風電、光伏和儲能項目。
這條投資線還在繼續伸向更上游的發電端。2025年末,寧德時代參股總投資152.73億元的丹巴水電站;2026年7月,又與雅礱江公司共同投資總額333.94億元的牙根二級水電站。
從風電、光伏到水電,寧德時代關心的已經不只是電如何存下來,也開始關心電從哪裏來。它逐漸從設備供應商,坐到了能源項目的股東席上。
2026年,當大模型公司忙着爭奪排行榜和用戶時,寧德時代沿着「電往哪裏去」的邏輯,密集押注AI時代的算力用電。
4月,寧德時代擬出資約41億元,獲得中恒電氣控股股東中恒科技49%的股權,補充數據中心高壓直流供電、電力轉換和供配電能力。一個月後,其關聯資本方又斥資約9.42億美元,收購數據中心運營商世紀互聯最多38.1%的股份,並於9月完成交割。
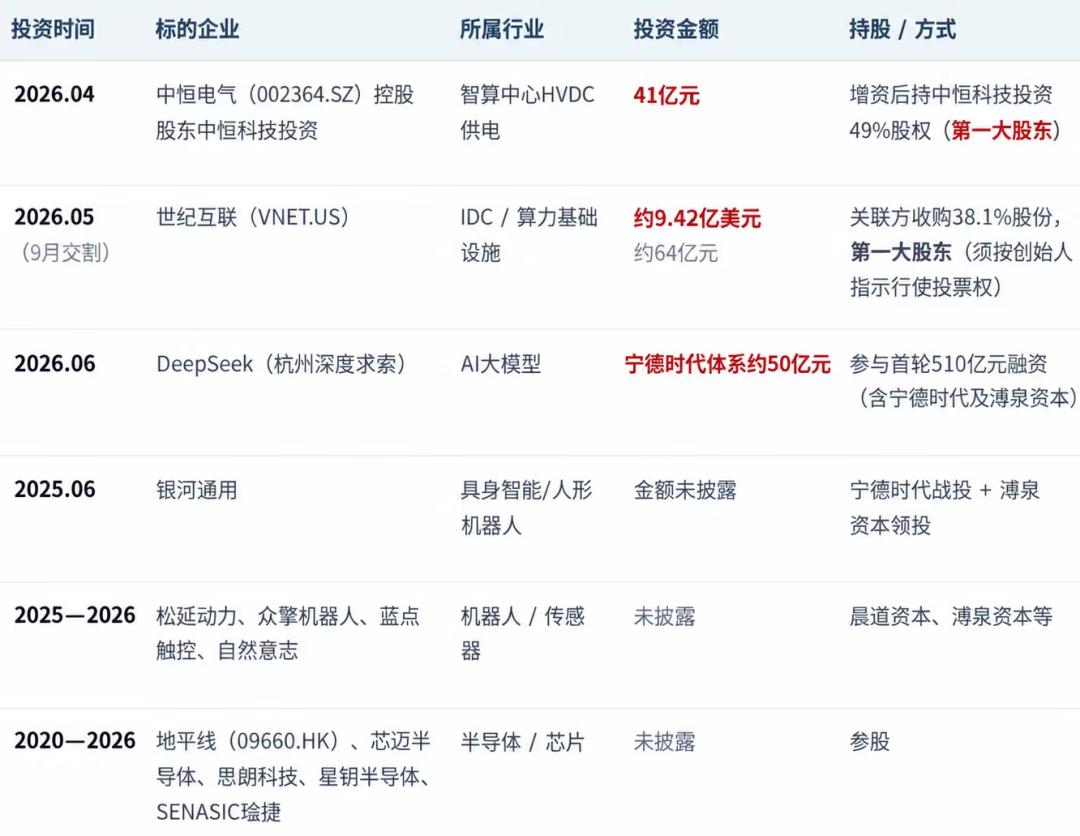
據媒體報道,寧德時代近半年還參與了大模型廠商DeepSeek的兩輪孖展。
從電源設備、數據中心一路投到大模型,寧德時代的資本正沿着AI用電鏈條逐層深入:中恒電氣負責把電高效送進數據中心,世紀互聯承載算力,DeepSeek不斷膨脹的算力需求,背後還是電。
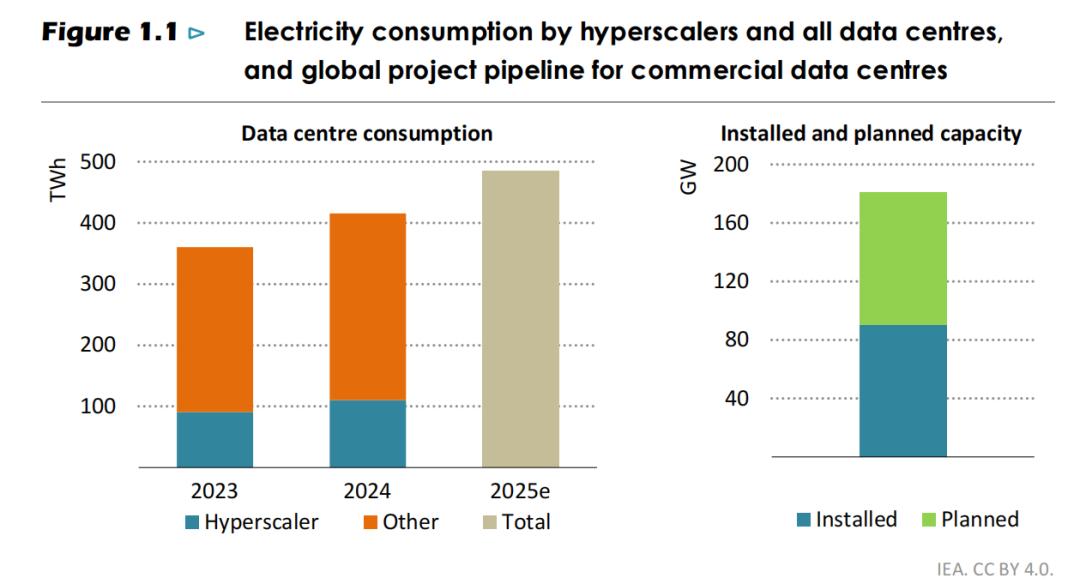
數據中心需要連續穩定的供電,也需要儲能、電力轉換和備用電源系統。對寧德時代而言,每一座新增的AI數據中心,既是新的用電大戶,也可能成為新的儲能客戶。
而AI的爆發式增長,正在推動全球數據中心加速擴建。根據TrendForce集邦諮詢預測,2026年起,全球電網供電能力將逐漸跟不上數據中心的電力需求,2028年後缺口進一步擴大。到2030年,全球數據中心電力需求容量預計達到490.7GW,供需缺口高達268GW。
固定的機房之外,移動的機器也被納入了投資版圖。2025年6月,寧德時代與旗下溥泉資本領投具身智能企業銀河通用11億元孖展,首次以戰略投資者身份直接進入具身智能賽道。
未來,具身智能一旦變成大規模的移動終端,算力用電、電池需求都有機會迴流到寧德時代的口袋中。
2026年6月,寧德時代又領投了核聚變企業貝塔聚變種子輪;7月,又以數億元繼續領投其新一輪孖展。相比已經商業化的儲能和水電,核電距離寧德時代的現有業務仍然遙遠,更像一枚投向能源終局的籌碼。
看似路子越走越寬,圓心卻沒有變——新能源浪潮在哪裏,寧德時代就屹立在哪裏。
這一系列佈局,不僅擴大了寧德時代的生意版圖,也讓它逐漸成為新能源產業鏈上難以繞開的角色。
03繞不開的「收費站」
在二級市場大手筆回購的寧德時代,正在一級市場收穫回報。
2026年上半年,寧德時代投資收益為61.53億元,較上年同期翻了一倍有餘,相當於利潤總額的11%。其中,僅聯營和合營企業就貢獻了57.22億元。
不過,賬面上的這61.53億元,只是投資回報最容易數清的一部分。還有一些收益沒有單獨列進利潤表,悄悄變成了更便宜的原材料和更穩定的訂單。
其中最典型的案例莫過於2023年碳酸鋰每噸高達40萬元時,寧德時代因手中有礦,大手一揮向戰略客戶提出「鋰礦返利」計劃:未來三年,部分動力電池按照每噸20萬元的碳酸鋰價格結算,作為交換,車企需要將約八成電池採購量交給寧德時代。
此舉不僅鎖定訂單,還控制了車企未來三年的選擇權。「去寧化」會在2026年被討論,不是沒有徵兆的。
雖然車企紛紛扶持二供、三供,自研電池、合資建廠,能準備的後路都在準備,但寧德時代的工廠卻沒有閒下來。
2026年上半年,其電池系統產能利用率達到94.86%;今年前五個月,寧德時代在全球動力電池市場的份額達到40.2%,按年還增加了2.2個百分點。
口號歸口號,產線歸產線。
當然,接近95%的產能利用率,不是靠入股幾家車企硬投出來的。最後填滿產線的仍是電池的成本、性能、良產率和交付能力。
而動力電池之外的投資,也成了寧德時代伸向新市場的一根觸角。不同場景有各自的功率需求、安全標準和運行環境,誰能更早進入項目、看懂需求,誰纔有機會定義下一代產品。
截至2026年上半年末,寧德時代長期股權投資的賬面價值已經達到702.55億元。天眼查數據顯示,其直接對外投資超過150家,並通過旗下子公司和基金間接投資逾9900家企業。
寧德時代慢慢投出了半張能源產業版圖。
這張網越密,寧德時代的競爭對手可以擠進去的縫隙也就越少。
這正是寧德時代和英偉達相似之處——對產業生態扶持越深,「收費站」就越忙。
在一次播客中,黃仁勳曾被問到為什麼英偉達的GPU在性能、能效和成本上都這麼有競爭力,Anthropic還要大量使用谷歌TPU和亞馬遜Trainium?
黃仁勳坦言這是投資戰略的失誤。當年Anthropic需要數十億美元,谷歌與亞馬遜提供了相應的資金,而當時英偉達還沒有意識到這類投資的重要性。
等回過神來,英偉達開始在AI產業鏈上頻頻出手,差點把自己投成了「AI央行」。效果也是立竿見影——例如英偉達和微軟向Anthropic注資150億美元后,後者承諾使用搭載英偉達Grace Blackwell及下一代Vera Rubin芯片的算力。
在「去寧化」聲浪漸起的當下,回過頭來審視寧德時代的資本佈局,曾毓群可能比黃仁勳更早看到了要向一個產業鏈「收稅」得需要付出多少的籌謀。