鄭良海系富安達基金首席經濟學家、中國首席經濟學家論壇成員
一、PMI重回擴張
9月30日,國家統計局公布數據顯示,9月製造業PMI為50.1%,符合預期,前值49.8%;連續兩個月回升並重回榮枯線上方。非製造業商務活動指數為50.2%,前值49.0%;綜合PMI產出指數為50.7%,前值49.5%,比上月上升1.2個百分點,企業生產經營景氣水平總體有所回升。
製造業PMI及分項
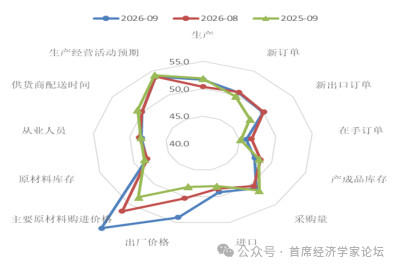
資料來源:Wind、富安達基金
從分類指數看,構成製造業PMI的5個分類指數中,生產指數、新訂單指數和供應商配送時間指數均高於臨界點;原材料庫存指數、從業人員指數低於臨界點。
生產指數和新訂單指數分別為51.7%、50.5%,比上月上升1.3個和下降0.1個百分點,供需差走闊1.4%至1.2個百分點,其中新出口訂單指數回落0.1個百分點至50.0%,內外需求擴張水平不如生產擴張,製造業企業需求仍待提振。行業來看,農副食品加工、醫藥等行業生產指數和新訂單指數均高於55.0%,相關企業產需釋放較快;化學原料及化學制品、黑色金屬冶煉及壓延加工等行業生產指數和新訂單指數均繼續低於臨界點。
價格指數提速。受近期原油、國際大宗商品價格上行等因素影響,製造業主要原材料購進價格指數和出廠價格指數上行顯著,分別為60.8%和54.0%,比上月上升4.2個和3.6個百分點,連續兩個月加速上限,二者剪刀差擴大走闊。從行業看,隨着國際原油價格大幅上升,石油煤炭及其他燃料加工、化學原料及化學制品等行業兩個價格指數均升至60.0%以上高位。
庫存分化。原材料庫存指數為48.2%,比上月上升0.1個百分點、結束連續四個月下行,表明製造業主要原材料庫存量降幅略有收窄,產成品庫存回落0.8個百分點至47.6%、連續兩個月下行,採購量回升0.5個百分點至51.0%,表明製造業企業採購意願繼續修復。
在調查的21個行業中有12個行業PMI高於臨界點,比上月增加4個,製造業行業景氣面有所擴大。從行業看,裝備製造業、高技術製造業PMI分別為51.0%、52.5%,繼續高於臨界點,相關行業企業生產經營總體較為活躍;消費品行業PMI為50.7%、較上月回升1.7%,重回擴張區間,高耗能行業PMI為48.0%,比上月上升0.1個百分點,景氣水平有所改善。
二、國內政策:逆周期政策加力
9月28日主持召開國務院常務會議,研究宏觀政策發力提效、促進有效投資有關工作,會議指出,針對當前經濟運行中出現的問題,要加大宏觀政策逆周期調節力度,推動經濟持續向新向優向好發展,努力完成全年經濟社會發展目標任務。
「9.28」國常會穩增長主要舉措
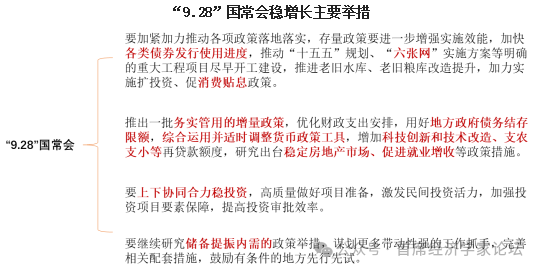
資料來源:富安達基金整理
9月29日,財政部、人民銀行、金融監管總局三部門聯合發布了《關於實施居民購房貸款貼息政策的通知》(財金〔2026〕95號),中央財政首次對商貸貼息,首套房(面積120平方米以下(含))貸貼息覆蓋總價150萬元以內主力盤,年化1個百分點、單戶最高補貼100萬元,相當於月供減少約830元;最多可幫助借款人累計減少付息近5萬元左右,2026年10月1日起實施,期限暫定1年。
央行「四箭齊發」:下調抵押補充貸款(PSL)利率0.25個百分點;擴大抵押補充貸款支持領域(納入「六張網」);增加科技創新和技術改造再貸款額度2000億元;增加支農支小再貸款額度5000億元,支持比例提至100%。意味着相關領域信貸可得性與成本優勢同步增強。政策節奏快、工具實、指向明,逆周期調節已從信號進入兌現階段。
國慶假期後,財政部安排使用地方政府債務結存限額5500億元,用於提高縣區一般公共預算保障能力和支持地方擴大有效投資。本次下達地方的5500億元地方政府債務結存限額比往年多500億,其中,一般債務結存限額3000億元,全部分配縣區使用,專門用於提高縣區一般公共預算保障能力;專項債務結存限額2500億元,分配給今年第四季度有實際項目資金需求的地區,並向經濟大省傾斜,支持優先保障在建項目資金需求,新建項目聚焦「六張網」建設等重點領域,將有效發揮政府投資帶動作用。
三、海外:聯儲局時隔三年再加息
9月16日,聯儲局宣佈加息25個點子,將聯邦基金利率目標區間上調至3.75%-4.00%,為2023年7月以來首次加息,符合市場預期,此前聯儲局已連續五次會議按兵不動。政策聲明顯示,聯儲局聯邦公開市場委員會(FOMC)以12票讚成、0票反對通過上述決議。最新點陣圖顯示,2026年底聯邦基金利率預測中值從6月的3.8%升至4.1%,在18名提交預測的官員中,有16名官員預計年內至少再加息一次。9月為超級央行月,在油價居高不下,通脹擾動增強下,聯儲局加息前歐央行繼6月加息後,再次加息25bp;英央行未跟隨聯儲局加息,日本央行同樣加息25bp,均符合市場預期。
聯儲局全票通過鷹派加息,符合市場預期。聯儲局FOMC全票(12票讚成、0票反對)通過加息25個點子,將聯邦基金利率目標區間上調至3.75%-4.0%,符合市場預期。這是三年來(2023年7月)首次加息,標誌着美國貨幣政策正式從按兵不動轉向重新收緊。本次加息決定在經濟增強的背景下作出,聯儲局認為當前經濟活動以穩健速度擴張,通脹仍然高企,此次加息將支持通脹更及時迴歸2%的目標。
點陣圖顯示加息周期開啓。本次點陣圖出現明顯鷹派轉向,最新點陣圖顯示,18名提交預測的官員中,16名官員預計年內至少再加息一次2026年底聯邦基金利率預測中值從6月的3.8%升至4.1%。市場對10月加息的押注概率隨即升至約50%,12月加息預期同步走高。2027年的利率路徑存在顯著分歧,有3位官員預期屆時降息2次,1位預期降息4次,2027年底預期中值也被上調至4.1%,同時長期預期聯邦基金利率也被小幅上調。利率將在2028年下降,並於2029年保持在3.5%至3.75%之間。
聯儲局議息會議點陣圖
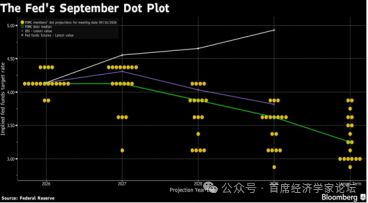
資料來源:彭博、富安達基金整理
通脹和經濟增長上修。聲明指出,經濟活動穩健擴張,生產率增長強勁,但通脹仍然高企。聯儲局FOMC經濟預期顯示,2026年PCE預期為3.7%,通脹迴歸2%目標指向2029年。經濟增速同步上調,2026-2028年美國經濟增長預期分別為2.3%、2.4%、2.2%;2026年失業率預期大幅下修至4.1%附近。
沃什選擇市場而非「特朗普」。聯儲局主席沃什在新聞發布會上重申「通脹太高且持續太久」,不確信通脹正向目標回落。當前金融環境並不具有限制性,強調經濟「正在走強」。沃什認為,債券收益率上升有三個原因:首先是經濟強勁;第二是資本競爭,資本支出激增是真實存在的;第三是地緣政治。未來政策將繼續取決於數據,不再提供前瞻指引。此次新聞發布會比以往提前約20分鐘結束,為近期最短記錄,與沃什一貫強調不提供前瞻指引的立場相吻合。特朗普對加息表達了「不滿」,並認為聯儲局應該降低利率至1%,且表示加息前與沃什進行了溝通,支持其加息決定。
不同加息周期下資產交易主線並不相同。歷史數據覆盤來看,聯儲局加息意味着強美元,對黃金形成壓制,不過只要經濟不衰退,加息初期美股不一定熊市;真正風險來自加息後期,利率持續抬升刺破盈利預期。高估值長久期資產,在高通脹加息環境下承壓最明顯。對新興市場來說,如果持續加息,會導致資本流出,經濟結構弱、外債壓力大,資本管制能力不強的經濟體,匯率波動加大,其國內資本市場脆弱性加大。
加息對各類資產影響
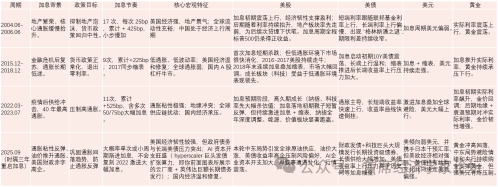
資料來源:富安達基金根據相關資料整理
國內資本市場來看,A股在連續縮量震盪後市場風險依然有待修復,結構性分化行情持續,主線處於切換與再平衡的過程中。短期聯儲局加息靴子落地,年內預期還有加息,未來政策路徑清晰,有利於資本市場預期穩定和定價修復,結構性行情不改。
通脹、加息、債務供給和可持續等重擾動下,全球主要經濟體主權債務收益率紛創近年來新高。9月底,美國30年期美債收益率盤中一度飆升至5.62%,創下2002年6月以來的最高紀錄,尾盤收於5.567%;10年期收益率也一度觸及5.29%,為2007年以來最高水平。2年期收益率則小幅回落至4.891%附近,收益率曲線進一步陡峭化。英國10年期國債收益率收至5.35%,法國債務和赤字居高不下、經濟增長乏力以及明年大選擔憂進一步推升財政壓力,10年期國債收益率升至4.876%,為2002年以來的最高水平,已經超過了2008年金融危機時的峯值,9月單月法國10年期國債收益率累計上漲68.4個點子,整個三季度累漲115.6個點子,創下1999年歐元誕生以來最大季度漲幅。9月底至10月初,法德10年期國債利差快速拉升,先是突破127個點子,隨後在10月2日法國10年期國債收益率盤中衝高至4.99%,利差一度觸及約159個點子,進一步推升至2012年歐債危機以來的最高水平。法意10年期國債收益率高於意大利的幅度達到30個點子,創歐元誕生以來歷史紀錄。
四、資本市場回顧與後市展望
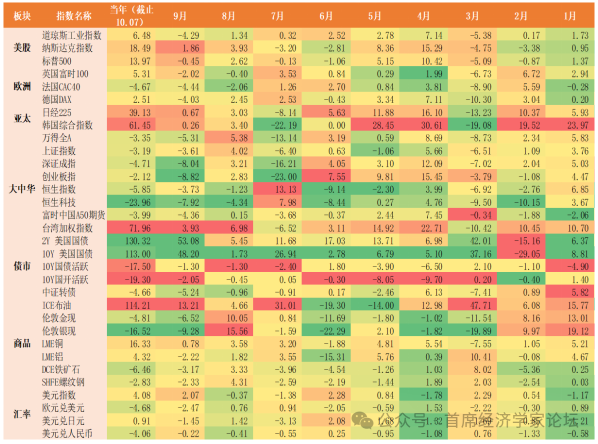
9月聯儲局加息靴子落地,推動全球資本流出新興市場,風險偏好下行;疊加中東局勢反覆擾動,油價震盪加劇、小幅收漲,美元走強、貴金屬下跌,各主要經濟體主權債券收益率繼續上衝,法德10Y國債利差走闊至2012年歐債危機以來最高水平。全球股市分化,美道指、標普小幅下跌,AI應用對科技板塊的支撐帶動納指震盪中屢創新高;日韓股市小幅上漲,其他主要股指下跌為主;國內A股則震盪走弱,主要寬基指數全線收跌。
9月上旬,OpenAI、Meta先後發布新一代GPT-6 Astra大模型和Muse AI智能體;9月中旬,國際科技巨頭擔憂人工智能對人類潛在的風險衝擊,紛紛呼籲加強行業監管;9月29日,特朗普與Meta、Anthropic、OpenAI、谷歌、Palantir、英偉達等科技巨頭齊聚白宮,簽署了與AI相關的文件。特朗普明確拒絕立法監管,力推行業自我監管,並宣佈將"AI"更名為"SI"。估值高位疊加對應用收入和業績持續性擔憂,科技股高位面臨分化。
大類資產表現
資料來源:Wind、富安達基金
覆盤三季度看,上證指數下跌6.16%,深成指下跌20.47%;創業板指下跌27.80%,科創50下跌30.70%,「雙創」均錄得單季度最大跌幅。節奏看,在經歷了7月份的深度調整後,8月進入休整與企穩階段,9月先揚後抑,中下旬轉跌再度調整,大小盤分化,申萬行業漲多跌少,成交動能減弱。
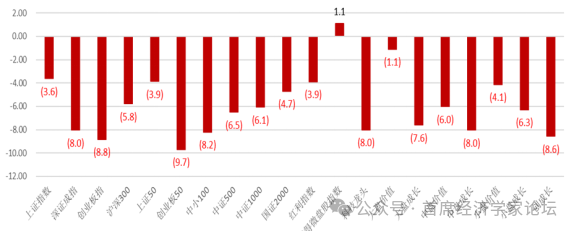
9月,A股三大指數調整,行業和個股表現分化,科技退潮、傳統修復,行業高輪動,小盤股繼續反彈。上證指數月跌3.62%,深成指月跌8.04%,創業板指月跌8.82%,萬得全A月跌5.31%。風格方面,上證50月跌3.87%,滬深300月跌5.78%,中證500月跌6.5%、中證1000月跌6.07%、中證2000月跌2.29%,萬得微盤股指數月漲1.11%、連續兩個月上漲;科技龍頭指數跌8.37%,科創50指數月跌9.17%,科創綜指月跌8.81%、北證50月跌2.41%,中證紅利月跌3.94%、紅利指數月跌3.88%。消費龍頭、大盤價值、小盤成長分別下跌3.73%、1.09%、6.28%。
9月主要指數升跌幅
資料來源:Wind、富安達基金
成交額方面,9月,A股總成交額約38.46萬億元,日均(共21個交易日)約1.83萬億元,年內僅略高於2月(14個交易日),日均成交額較8月繼續下降,為年內最低的一個月,也是首個日均不足2萬億元的月份,其中9月7至17日連續九個交易日成交額低於2萬億元,9月29日僅成交1.42萬億元,創2025年7月8日以來日成交量新低。不過2026年前三季度A股總成交金額465.48萬億元,已超2025年全年的420.21萬億元,刷新歷史紀錄。
資金方面,Wind數據顯示,截至9月30日,9月A股市場孖展餘額減少950.34億元至25404.57億元。從行業情況來看,申萬一級行業中,僅建築材料行業孖展餘額增加7億元。電子、有色金屬、醫藥生物行業孖展淨賣出金額居前,分別為255.29億元、93.64億元、84.87億元。三季度孖展餘額下降了4174億元,單季度縮量僅次於2015年第三季度。2015年第三季度,A股孖展餘額從20447億元降至9041億元,縮量11406億元。
Wind數據顯示,9月股票ETF整體資金淨流入451.79億元,扭轉了8月股票型ETF淨流出1199.05億元的態勢。三季度整體看,股票型ETF累計淨流入4091.1億元,其中7月市場調整較大時逆勢流入4838.37億元、8月反彈中淨流出1199.05億元、9月震盪回調中迴流451.79億元。大盤價值與成長寬基雙線發力是支撐寬基資金迴流的核心力量;科創50、滬深300、創業板三大核心指數ETF淨流入分別為207.02億元、106.11億元、86.46億元。科創半導體材料設備賽道連續兩個月獲得淨買入,8月、9月分別獲場內資金淨買入86.45億元、17.15億元,黃金ETF也有淨流入;紅利低波、中證醫療、港股醫藥等主題ETF淨流出。
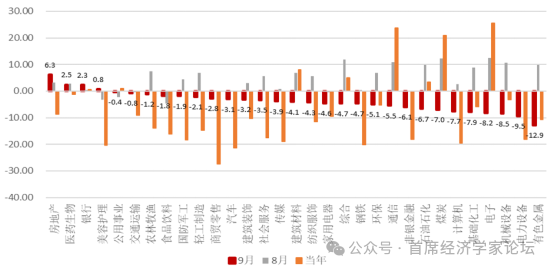
申萬一級行業整體漲少跌多,受益於政策支持的房地產+6.28%、領升市場,醫藥生物+2.47%、位居第二,銀行+2.32%,公用事業跌0.39%,其他行業均下跌,受到聯儲局加息、美元指數走強壓制,黃金走弱帶動有色金屬-12.87%領跌,電力設備-9.46%、連跌五周,機械設備-8.53%,電子-8.22%,基礎化工-7.92%。
9月主要行業升跌幅
資料來源:Wind、富安達基金
從個股表現來看,Wind數據顯示,9月,A股共有1713只股票漲幅為正,佔比超過三成,3827只股票下跌。前三季度看,A股滬深京5520只股票(剔除第三季度上市的53只股票後),個股升跌幅中位數為0.61%。其中,上漲股票為2837只,上漲比例為51.39%;下跌個股2674只,佔比48.44%,剩餘9股收平。
股市前三季度經歷「衝高-科技極致縮圈-7月回調-8月弱修復進入震盪」。當下市場在多空因素交織下博弈,呈現出明顯的結構性行情,市場缺乏主線,行業輪動加速,資金高切低和主動防禦訴求強。預期A股短期延續「指數震盪、結構分化」格局,一方面科技股仍是「主旋律」,AI科技大周期對相關板塊有支撐,費城半導體指數高位回落後修復,OpenAI推出GPT-6 Astra,Meta的Muse等帶動人工智能從設備端嚮應用端轉移,需求拓展對算力基建設施加大投入的回報才能閉環,同時,市場向業績有支撐的「真科技」迴歸;二是聯儲局加息路徑相對清晰,未來更多交易加息幅度問題,美元強、美債收益率創20年新高,對美國優質科技股有一定支撐,但不利於新興市場流動性流入。三是在市場震盪格局不變,市場對紅利低波和自由現金流等防禦性交易訴求強,資源、有色及紅利防禦板塊也會有持續表現;關注醫藥生物調整後的階段性機會,房地產「多支箭」帶來產業模式的根本性變革,政策發布後連續調整,市場仍需消化;內需板塊仍然依賴政策力度和效果。
短期需繼續觀察監管穩市政策和機構情緒變化,策略上防禦為主,關注10月金融街會議政策發布、五中全會和三季報業績。防禦端:銀行、石油石化、煤炭、公用事業、運營商、消費龍頭等高股息紅利資產仍是底倉優選,受益於科技成長調整、低利率環境與資金避險需求;政策端:「六張網」是投資支持重點領域,「十五五」整體投資規模預計超26萬億,PSL利率下調,財政部5500億地方債結存限額落地,均新增「六張網」建設,基建鏈和新基建方向訂單預期有望改善;科技資源端:10月進入三季報密集披露期,市場定價重心將從「預期交易」轉向「業績驗證」。《關於發展新質生產力的意見》全面實施「人工智能+」行動,為科技方向提供中長期制度錨定。科技股回調及估值消化後,有業績支撐的科技與資源行業雙輪景氣驅動的格局將進一步清晰。
9月債市並未受供給影響,市場擔憂的季節性調整「魔咒」也未出現。利率債曲線牛平延續,1年期收益率橫盤於1.22%,2-4年期小幅上行,中長端下行,超長債下行最大,30y下行5.0bp、較8月多下1bp,下行幅度最大,壓超長債利差仍是市場主流選擇。信用債在利差驅動下,呈現利差繼續壓縮。
債市收益率下行方向不變,但空間縮窄,預期10年期國債收益率短期突破1.65%的關鍵點位可能性不高,超長債利差經過9月壓縮,30Y-10Y利差雖已縮窄至40bp左右,但除壓利差之外,10Y以內利率債交易空間狹窄,在市場無反向催化因素前提下,壓利差仍是機構核心訴求。配置盤採取「穩定」策略,交易盤短期也不急於獲利了結,等待市場和機構行為的新增信號。信用債穩定性較好,隨着攤餘成本債基開始發行,進入建倉期,對信用債或將有所支撐,雖然城投債進入化債尾聲,但信用債市場仍有較大操作空間。權益市場震盪格局下,「固收+」也會有表現,特別是+紅利低波和自由現金流,對當前彈性標的調整,防禦性優勢更加受資金青睞。
整體看,今年債市收益率「上有頂、下有底」格局並未完全打破,市場方向選擇了向下,目前突破關鍵關口,除非降息發生,10Y下行空間有限,超長債有壓縮利差空間。信用債票息收益更為穩定,「固收+」受權益風格主題影響表現分化。
風險提示:基金有風險,投資需謹慎。基金的過往業績並不預示其未來表現,基金管理人管理的其他基金的業績並不構成基金業績表現的保證。基金管理公司依照恪盡職守、誠實信用、勤勉盡責的原則管理和運作基金資產,但不保證基金一定盈利,也不保證最低收益。本文不構成任何投資建議,也不構成基金管理人管理基金的必然依據,投資者據此操作,風險自擔。本文相關信息來源於公開資料,不對其準確性、完整性和及時性做出任何保證,對因使用本文引發的損失不承擔責任。投資人在投資基金前,請務必認真閱讀基金合同、招募說明書、產品資料概要等法律文件,了解基金的具體情況,並充分考慮自身的風險承受能力,在了解產品情況及銷售適當性意見的基礎上,理性判斷並謹慎做出投資決策。