出品:新浪財經上市公司研究院
作者:渚
9月29日,北京九章雲極科技股份有限公司(以下簡稱「九章雲極」或「公司」)首次向聯交所主板遞交上市申請,中國銀河國際擔任其獨家保薦人。
AI算力浪潮之下,第三方智算服務商迎來發展窗口,九章雲極憑藉「智算新雲」的差異化定位實現營收爆發式增長。但高速擴張的背後,招股書也暴露出諸多值得投資者警惕的信號:公司從高毛利AI軟件賽道全面轉向硬件佔比極高的智算項目業務,商業模式發生根本性轉變。報告期內營收高歌猛進,卻伴隨持續虧損、經營現金流不斷失血。
同時公司存在大客戶高集中、客戶與供應商身份頻繁轉換、大客戶留存率歸零等現象;為搶佔算力資源,大規模租賃推高租賃負債與利息負擔,資金缺口持續拉大。在阿里雲、騰訊雲等頭部雲廠商佔據絕大多數市場份額的格局下,這家試圖突圍的第三方智算企業,其增長質量、業務可持續性與現金流安全,都需要審慎審視。
市場份額僅1.6%的「中國最大的智算新雲」
據公司官網介紹,九章雲極(DataCanvas)是人工智能基礎設施及智算雲技術提供商,旗下擁有九章智算雲(Alaya NeW Cloud)、九章智算操作系統(Alaya NeW OS)等自研產品。依託自研「AI工廠」體系,面向AI訓練與推理場景提供高性能計算平台、智算技術方案及專業模型服務。
從招股書呈現的數據看,九章雲極的成長曲線堪稱驚豔:2023年至2025年,營業收入從1.06億元飆升至10.98億元,年複合增長率高達221.5%,兩年增長近十倍。2026年上半年收入進一步達到5.88億元,按年增長92%。
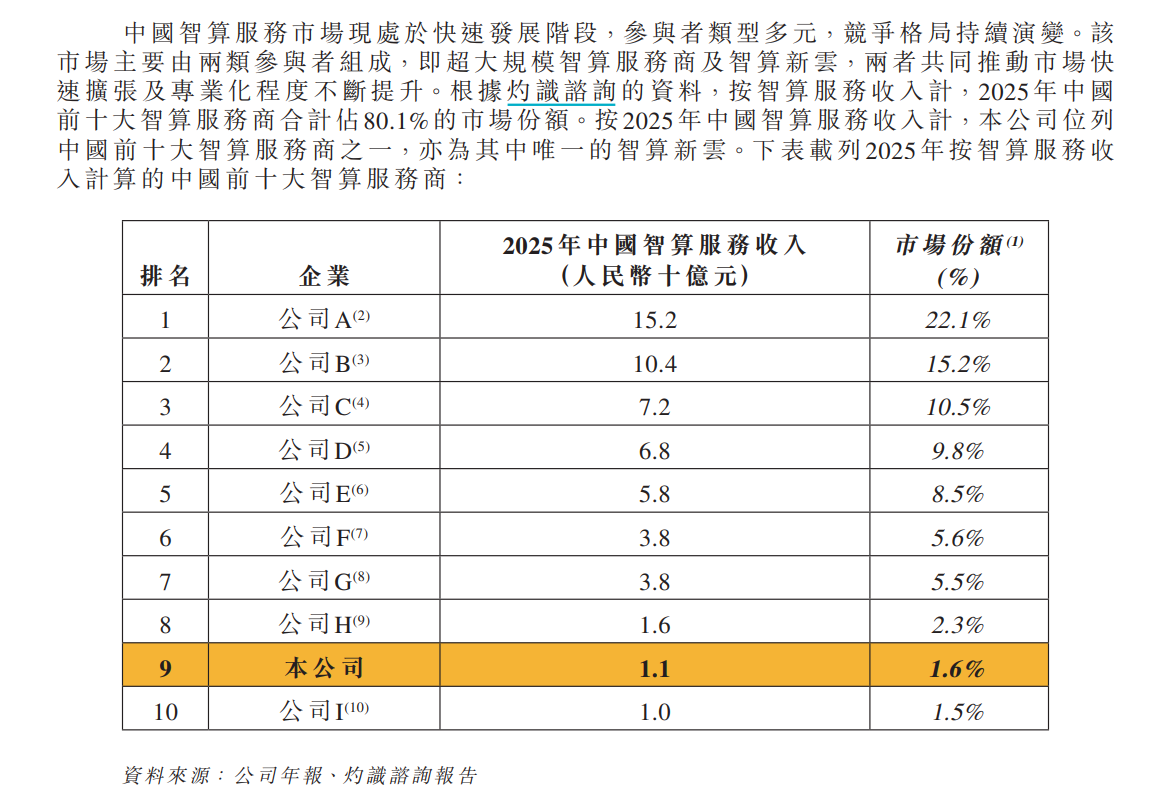
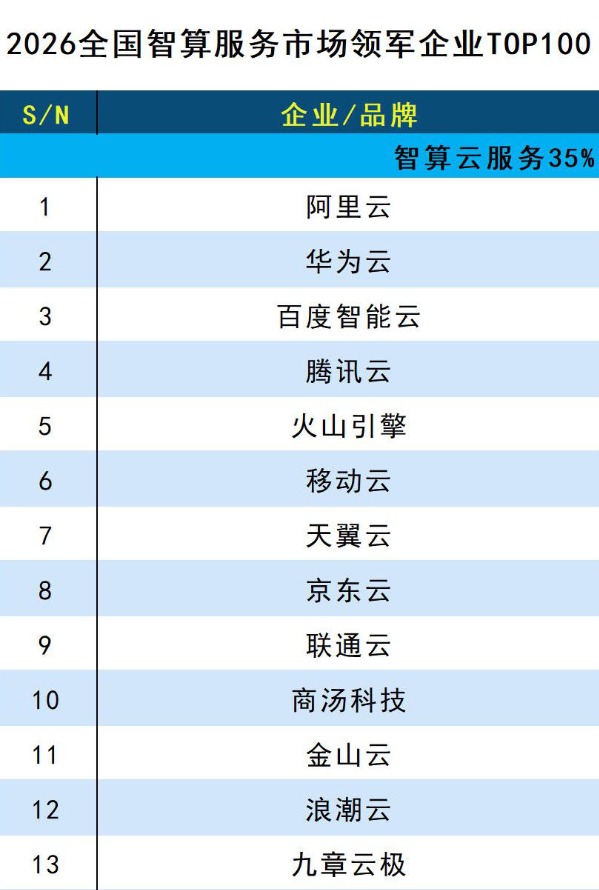
根據灼識諮詢數據,按2025年中國智算服務收入計算,九章雲極在中國智算服務商中排名第九,市場份額約1.6%,是前十名中唯一的「智算新雲」服務商。不過,據DBC德本諮詢2026年4月27日發布的《2026中國智算服務市場領軍企業TOP100》,九章雲極在中國智算雲服務廠商中排名第13。
 來源:DBC德本諮詢
「智算新雲」這一概念是九章雲極在招股書中着力構建的差異化標籤。按招股書定義,阿里雲、騰訊雲、百度智能雲等大型雲廠商業務覆蓋數據中心、雲計算平台及SaaS、PaaS、MaaS等多個層級,屬「超大規模智算服務商」;而「智算新雲」則專注於AI算力相關的基礎設施建設與算力雲服務。
這一分類的營銷價值顯而易見——它使九章雲極能夠在「中國最大的智算新雲」這一定語下佔據敘事高地。但從投資視角看,1.6%市場份額意味着公司在整個智算服務市場中仍是小型參與者。排在九章雲極之前的阿里雲、騰訊雲、百度智能雲、火山引擎、金山雲等超大規模廠商,合計佔據了近八成的智算市場份額,且在算力儲備、客戶資源、品牌認知度和資金實力上均具備顯著優勢。
大客戶搖身一變大供應商
灼識諮詢預計2025年至2030年中國智算服務市場將以32.3%的複合增長率擴張,2030年市場規模超過2775億元。但市場擴容能否被九章雲極有效捕獲,取決於其在與大廠的正面競爭中能否持續獲取項目。
這就不得不提到公司3年前啓動的業務轉型。2023年,九章雲極尚是一家以AIFS(AI基礎軟件)為核心的公司,該業務貢獻了76.5%的收入,毛利率高達40.6%。但隨着ChatGPT引爆算力需求,公司全面轉向智算基礎設施領域,AIFS收入佔比在2026年上半年已驟降至0.1%,幾乎歸零。
取而代之的是「智算基礎設施解決方案」——本質上是一種交鑰匙式的AIDC智算中心工程項目。公司需要承擔方案設計、GPU服務器及網絡設備採購、系統集成和部署調試的全部環節,收入並非隨服務進度逐步確認,而是主要在客戶最終驗收時一次性入賬。2025年,該業務收入達到10.02億元,佔總營收的91.2%。2026年上半年,這部分收入仍佔73.8%。
項目制的代價直觀地體現在毛利率上。2024年,公司整體毛利率從2023年的40.6%驟降至11.7%。當年營收從1.06億元增至3.95億元,毛利卻僅從4315萬元增至4626萬元,多出的近三億元收入幾乎全部被硬件採購成本吞噬。九章雲極實質上從一家高毛利的軟件公司,變成了以墊資採購硬件為核心能力的「算力包工頭」。
更關鍵的是,項目制業務多為一錘子買賣,項目驗收即意味着交易完結,並非基於周期性合作。這就導致九章雲極的收入結構呈現典型的「一次性大單驅動」特徵:每年來幾個大項目把收入頂上去,來年再從零開始尋找新客戶。這種模式的收入可預測性和可持續性,與雲服務訂閱制存在本質差異。
招股書數據顯示,報告期內,前五大客戶貢獻的收入分別佔總營收的54.8%、85.7%、88.0%和80.8%。其中,2025年第一大客戶貢獻了全年收入的48%,接近總營收的一半。
但真正值得警惕的並非集中度本身,而是客戶留存情況。2024年的前五大客戶,到2025年已全部從名單中消失,大客戶留存率降至零,2026年上半年亦是如此。此外,公司前五大客戶與前五大供應商存在大量重疊——九章雲極向客戶交付AIDC後,又向其租用算力,頻繁出現客戶與供應商身份互相轉換的情況。
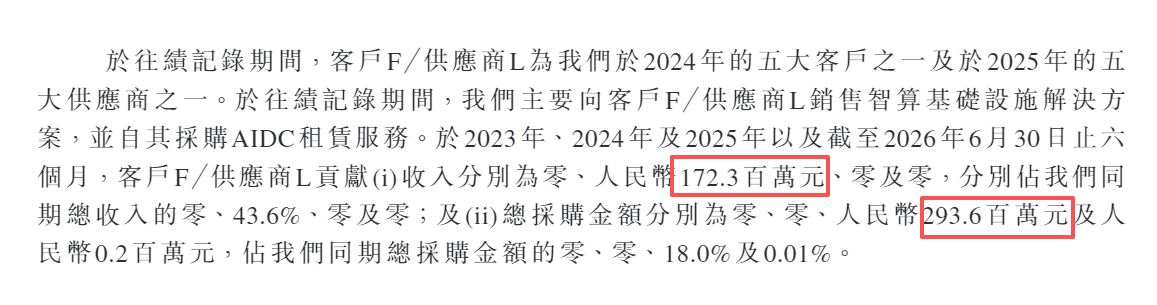
以2024年為例,當年第一大客戶F/供應商L貢獻收入1.72億元,佔總收入比重達43.6%,但到2025年其貢獻的收入已直接歸零。與此同時,客戶F一躍成為公司2025年的第二大供應商,九章雲極向其採購AIDC租賃服務的金額高達2.94億元,遠超上一年對該客戶的銷售額。
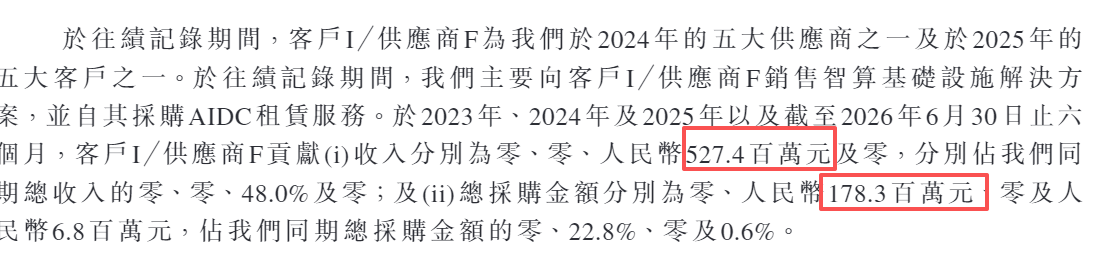
無獨有偶,2025年的第一大客戶I/供應商F,當年貢獻了48%的營收,到2026年上半年其營收貢獻同樣歸零。耐人尋味的是,2024年客戶I還曾是公司的第一大供應商,九章雲極向其採購AIDC租賃服務金額達1.78億元,且採取了預付款的信貸政策。也就是說,公司2024年先向客戶I預付1.78億元款項,次年又從該客戶處獲得5.27億元收入。
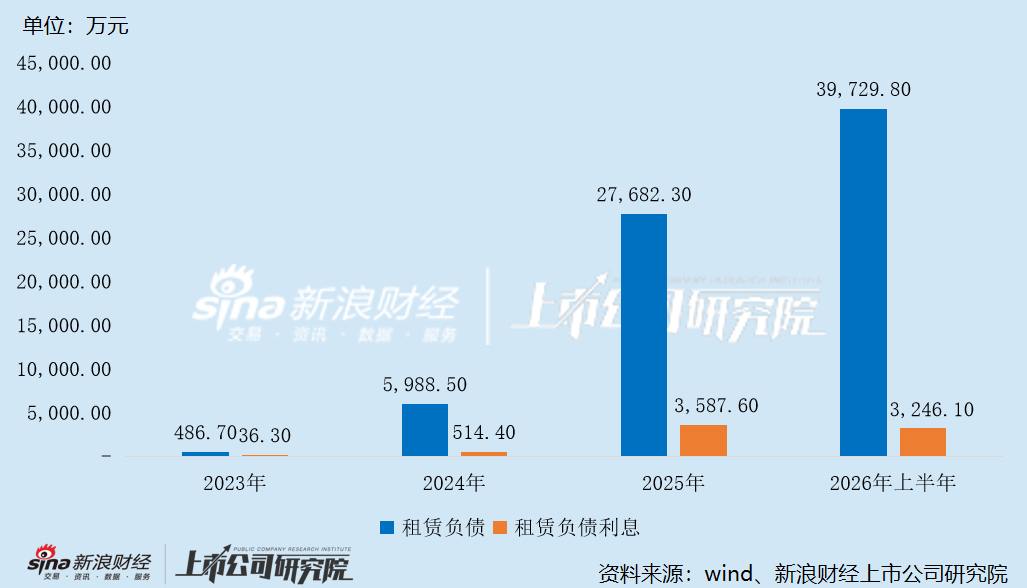
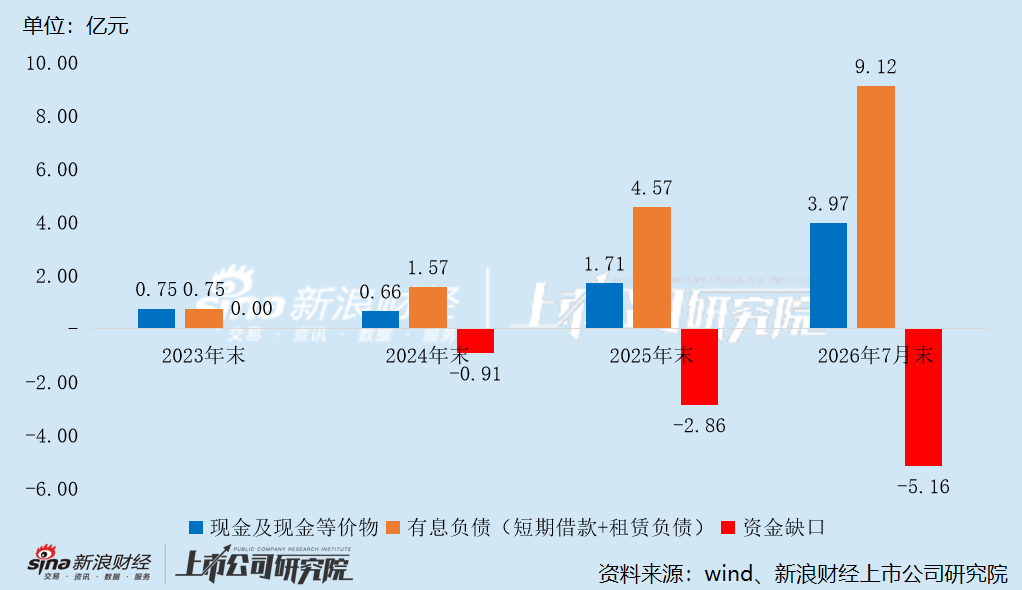
分析人士指出,公司在承擔多年固定租賃付款義務的同時,所籤客戶合同期限相對更短。一旦下游需求不及預期或合同未能續簽,公司將面臨持續的租賃成本壓力。截至2026年7月末,公司租賃負債已接近7億元,而現金及現金等價物僅約4億元。兩者之間的規模差距,意味着上市後的資本運作和現金流管理將面臨嚴峻考驗。
2023年至2025年,公司孖展成本分別為301.1萬元、977.7萬元、4292.2萬元,利息負擔成倍增長;2026年上半年達3524.2萬元,按年增長95.75%,接近翻倍。其中,租賃負債利息從2023年的36.3萬元飆升至2025年的3587.6萬元,增幅高達98倍。
墊資模式下的盈利和現金流壓力
營收高增的同時,九章雲極卻深陷虧損泥潭。2023年至2025年,公司分別錄得淨虧損3.94億元、4.58億元及3.36億元。2026年上半年,淨虧損擴大至10.95億元,按年擴大約359.7%。但虧損擴大的主因並非業務失控——高達10.68億元來自優先權金融負債的公允價值變動,屬非現金性質的賬面虧損,與公司估值上升直接相關。
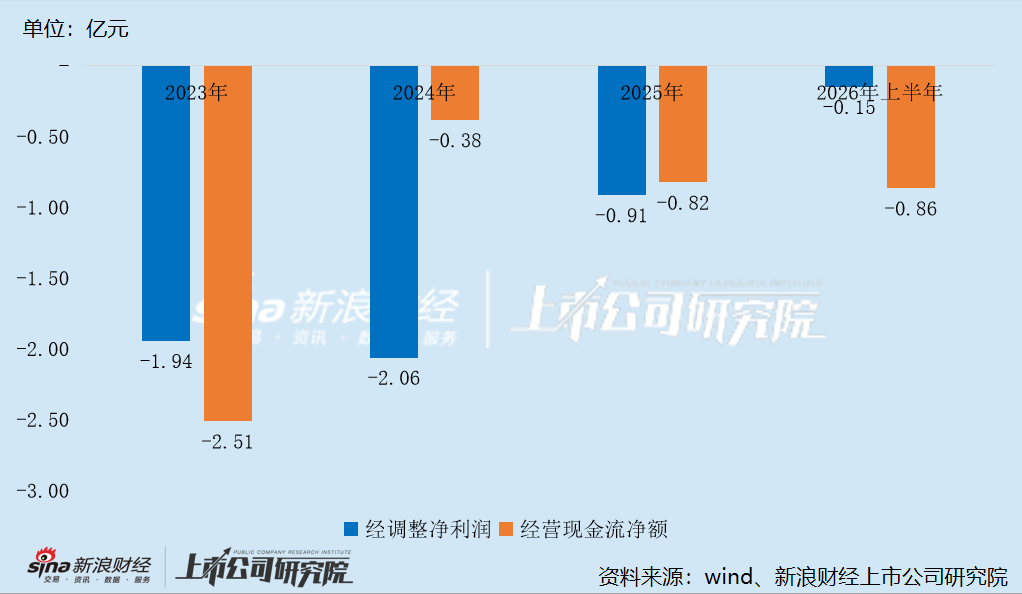
剔除該等項目及股份支付後,經調整淨虧損從2023年的1.94億元收窄至2026年上半年的1489萬元,經調整淨虧損率從182.9%降至2.5%。這一改善趨勢值得肯定,但投資者需要追問的是:經調整虧損的持續收窄,在多大程度上可以歸因於項目制收入放量對固定成本的暫時攤薄?
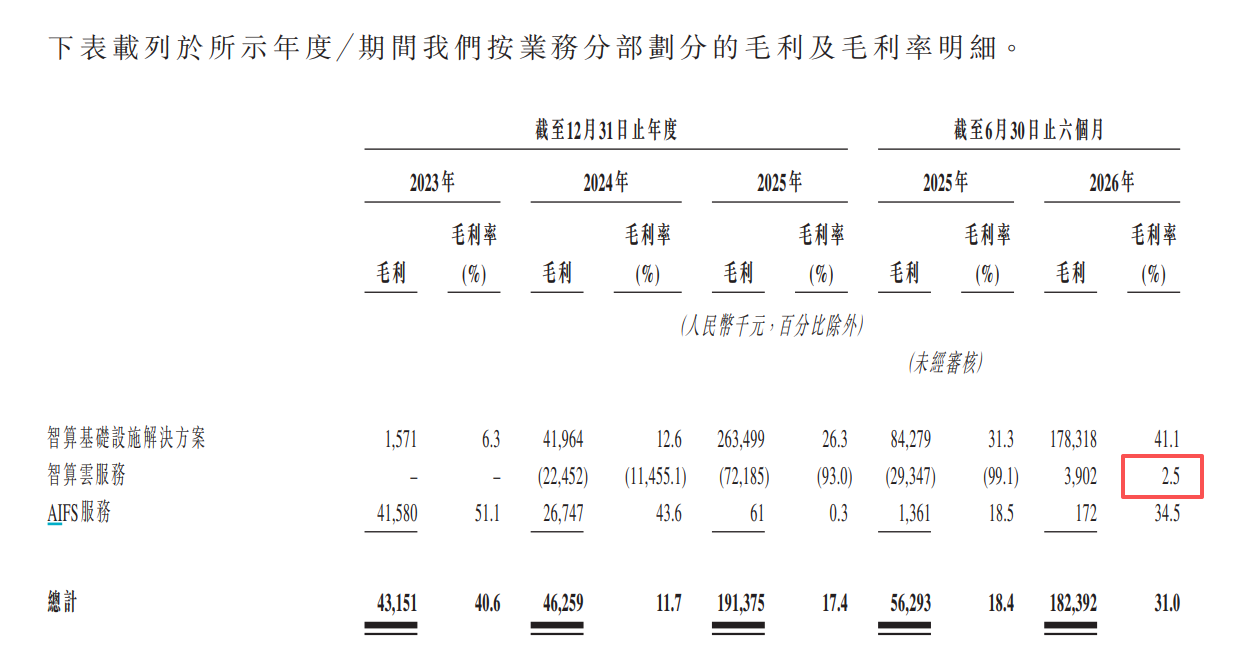
從毛利率的修復路徑可以窺見端倪。2026年上半年整體毛利率回升至31.0%,較2024年低點提升19.3個百分點。招股書解釋稱,毛利率提升主要由於硬件採購佔比下降,以及規模更大、複雜度更高、軟件含量更足的項目佔比增加。但項目制的本質並未改變——利潤率的高低仍取決於當期項目的具體構成,而非可預測的、隨時間累積的規模化效應。
智算雲服務的商業化曲線則提供了另一種可能。該業務2024年9月才正式推出,2026年上半年收入達到1.54億元,佔比升至26.1%,毛利率雖由-99.1%轉正為2.5%,但仍遠低於同行業上市公司。同期,首都在線雲主機及相關服務的毛利率達15.32%,約是九章雲極毛利率的6倍。按需付費的雲服務模式若能持續放量,理論上可逐步稀釋項目制收入的一次性特徵。但當前較低的收入佔比及毛利率水平,尚不足以對沖項目制收入帶來的結構性波動。
在智算基礎設施解決方案中,九章雲極需要提前墊資採購GPU服務器、交換機、網絡和散熱設備,而政企客戶的驗收和回款周期往往較長,收入確認又集中在下半年,導致應收賬款佔用大量資金,公司經營現金流持續淨流出。
報告期內,公司應收款項(包括應收賬款、應收票據、預付款項及其他應收款)期末餘額分別為1.02億元、0.75億元、3.48億元和5.77億元,呈逐年快速增長態勢;同期,分別確認信用減值損失672.4萬元、1010.2萬元、1530.1萬元和2595萬元,壞賬風險在持續累積。
2023年至2025年,公司經營現金流分別淨流出2.51億元、3844.3萬元、8242.7萬元,2026年上半年淨流出8649.5萬元,流出額按年擴大71.6%,與同期經調整淨虧損大幅收窄的趨勢截然相反。主營業務喪失「造血」能力,導致公司日常經營運轉高度依賴外部孖展,尤其是銀行借款。
截至2026年6月末,公司短期借款2.06億元,較2023年末大幅增長194.26%;加上3.97億元租賃負債,有息負債總額已突破6億元。到7月末,短短一個月時間,有息負債進一步膨脹至9.12億元,資金缺口同步擴大至5.16億元。
對九章雲極而言,赴港上市孖展已是火燒眉毛。