智通財經APP獲悉,國際貨幣基金組織(IMF)周二警告,全球政府債券收益率可能以無序的方式上升——通脹回升、債務攀升與 AI 相關借貸正在同時擠壓主權債市場。這一判斷出自 IMF 當天在曼谷發布的《全球金融穩定報告》(GFSR),報告發布之際,超過 1.8 萬名代表正在泰國參加本周的 IMF 與世界銀行年會。
多個發達經濟體的政府債券收益率已升至數十年高位。中東衝突推高能源成本,市場同時預期央行將收緊貨幣政策,以抑制重新抬頭的通脹。10 月 7 日 10 年期美債收益率盤中一度觸及 5.362%,為 2002 年 4 月以來最高;30 年期升至 5.731%,同樣回到 2002 年以來的高位;對政策最敏感的 2 年期上漲 2.7 個點子至 4.818%。
歐洲與日本同步承壓:法國 10 年期國債收益率 10 月 7 日單日飆升近 14 個點子至 4.889%,10 月 12 日報 4.896%;英國 10 年期報 5.439%,其 30 年期收益率此前一度升破 6%,為 1998 年以來最高;德國 10 年期報 3.473%;日本 10 年期重返 3.1% 附近,站上 1996 年以來的 30 年高位。
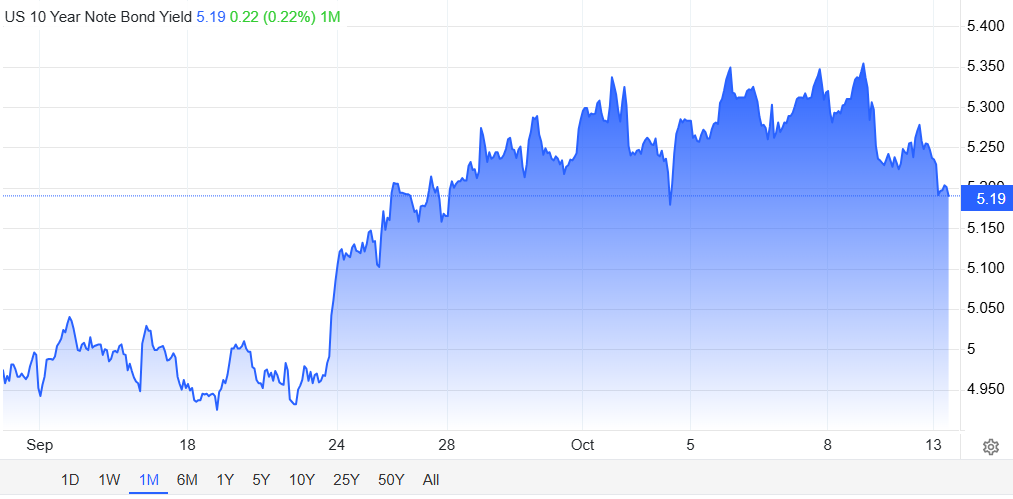
10 月 12 日恰逢美國債券市場因假日休市。10 月 13 日亞洲時段恢復交易後,10 年期美債收益率回落 5 個點子至 5.19%,美元指數下跌 0.2% 至 102.39,布倫特原油期貨下跌 1.4% 至 105.20 美元/桶。
債務與再孖展風險:舊賬要按新利率滾動
IMF 把債市的脆弱性歸因於兩個變量疊加。報告稱,高額債務負擔與債務到期後的再孖展需求,正使債券市場「容易受到更頻繁的財政和通脹衝擊」。IMF 上周已警告,全球公共債務已接近二戰以來的最高水平,並將很快超過全球 GDP 的 100%。
據 IMF 財政監測數據,全球公共債務 2025 年已接近全球 GDP 的 94%,IMF 預計 2029 年可能達到 100%。真正的壓力來自再孖展:舊債到期後需按當前市場利率發行新債,若高利率持續更久,政府的平均孖展成本將逐步上行。國際金融協會(IIF)估算,發達經濟體過去一年為國際市場交易的政府債券支付了超過 3.3 萬億美元利息。
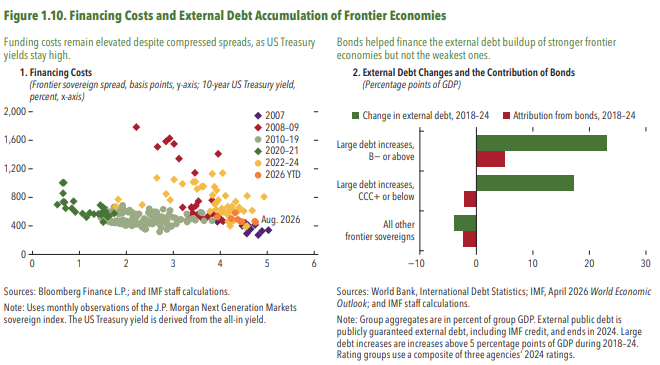
供給端也在加碼。美國財政部三季度淨孖展需求上調至 7390 億美元。IMF 因此敦促各國債務管理者拉長久期,並警告大規模以短期借款置換長期債務的做法會加劇滾續風險。
「鑑於主權債券市場的基礎性重要性,影響可能很嚴重。」IMF 在報告中說。收益率大幅攀升將通過更高的折現率壓低各類資產估值,其中包括人工智能相關資產;與此同時,作為抵押品持有的政府債券也會面臨價值縮水。
AI發債加劇風險:從不足 1% 到 10% 的新競爭者
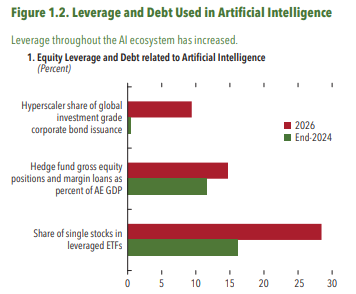
報告把 AI 企業借款列為債市壓力的新增來源——它們在和各國政府爭奪同一批投資者。據 IMF 數據,超大規模企業(hyperscalers)在全球投資級債券發行中的佔比,已從 2024 年的不足 1% 升至 10%。谷歌母公司 Alphabet、Meta 等科技巨頭與 AI 實驗室今年已舉債數千億美元。
更細的規模數據來自其他機構的統計。2026 年迄今 AI 相關債務發行接近 5000 億美元;亞馬遜、Alphabet、Meta、微軟與甲骨文五家超大規模企業合計發行約 2000 億美元或以上,其中亞馬遜約 540 億美元、Alphabet 約 315 億美元、Meta 約 300 億美元,甲骨文落在 180 億至 300 億美元區間;SpaceX 於 6 月完成 250 億美元債券發行,獲得超額認購。美國銀行在最新一輪發行後將 2026 年超大規模企業債務預測從 1400 億美元上調至 1750 億美元;摩根士丹利預計當年全球 AI 相關債務發行約 5700 億美元;高盛則預計該群體 2026 年發行約 2500 億美元、2027 年約 4000 億美元,長期看 AI 相關債務年規模可能超過 1 萬億美元。
PIMCO(太平洋投資管理公司)非傳統策略首席投資官馬克·塞德納(Marc Seidner)表示,與 AI 相關的發行「其中許多是較長期限的,已增長到足以與政府債券爭奪投資者資本的程度,即便它似乎並非收益率的主導驅動因素」。
壓力也開始體現在發行定價上。據 Apollo 統計,超大規模企業債券的認購倍數已從 2 月的 5 倍降至 7 月的不足 2 倍;AI 相關債券的新發行讓利約 12 個點子,而投資級市場平均約 2.5 個點子。信用違約互換(CDS)市場同步收緊:博通 5 年期 CDS 觸及創紀錄的 136 個點子,Oracle 的 5 年隱含違約率升至 20% 以上,SpaceX 約為 16%。
循環孖展:3000 億股權、6500 億債務對 1.4 萬億收入承諾
IMF 同時敲響了 AI 企業之間「循環」孖展安排的警鐘。報告披露:自 2023 年以來,14 筆公開披露的交易向財務狀況較弱的 AI 公司輸送了約 3000 億美元股權(由超大規模企業主導),外加 6500 億美元債務;作為交換,投資方獲得了 1.4 萬億美元的「未來收入承諾」,形式是服務採購或芯片訂單。
IMF 貨幣與資本市場部助理主任 Jason Wu 在周二的新聞發布會上說,讓這批交易與衆不同的是那些未來收入承諾,「因此纔有了循環性」。他描述了可能同時到來的三重打擊:「如果 AI 的變現出現問題,股權投資將減值,債務可能難以償付,未來的收入承諾也可能無法兌現。」
報告指出,如此規模的孖展與收入承諾集中在少數幾家 AI 公司身上。Wu 表示,由於這種集中度,「有些公司和節點尤其暴露」;「如果這些實體出現問題,循環性就會給市場帶來風險」。
對沖基金:美債市場的槓桿,風選的放大器
除企業發債之外,對沖基金的槓桿頭寸是 IMF 標記的另一個放大器。
IMF 援引聯儲局數據指出,對沖基金在美國國債市場中的佔比已從 2022 年的約 4% 升至 2025 年的約 9%,主要通過高度套利的策略實現。報告稱,部分槓桿化的美債基差交易已經平倉,回購市場也未出現明顯壓力,但殘餘槓桿仍使市場「容易受到無序平倉的影響」。
對沖基金已成為美國國債的重要買家。據美國金融研究辦公室(OFR)數據,截至 2025 年底,對沖基金持有約 2 萬億美元現金美債,佔 28.9 萬億美元可交易國債的 7%,創歷史新高,接近五年前的三倍。聯儲局數據顯示,2026 年上半年國內對沖基金仍是淨買家,第二季度淨買入 606 億美元、第一季度 264 億美元,半年合計約 870 億美元。
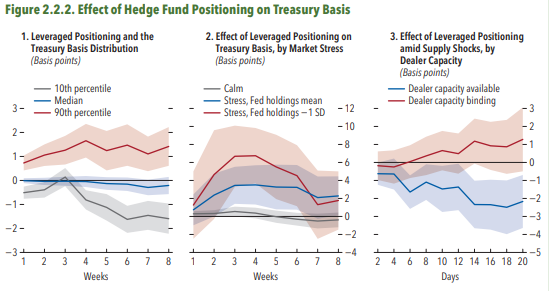
這類持倉依賴回購孖展加槓桿。Agecroft Partners 創始人兼首席執行官 Don Steinbrugge 對 CNBC 表示,基差交易利潤微薄,槓桿常在 20 倍甚至更高。他提到 2020 年 3 月:當時美債流動性急劇惡化,槓桿基金被迫快速平倉,形成保證金追繳、強制拋售與波動加劇的循環。據摩根士丹利估計,槓桿基差交易頭寸今年已下降約五分之一至 1.2 萬億美元。
IMF 金融監管副處長卡約·費雷拉(Caio Ferreira)解釋了擔憂的來源:對沖基金槓桿上升,且持倉日益重疊——多家基金持有同一批交易,一旦集體平倉,衝擊可能被放大。
三大風險,以及唯一的例外
在 GFSR 的框架裏,AI 相關資產回調、主權債收益率急劇上升與網絡威脅被列為三大突出風險。報告稱,這些風險本身不一定會威脅金融穩定,但若被金融脆弱性放大,可能演變為系統性風險。
壓力測試給出的緩衝有限。報告顯示,在能源價格衝擊、通脹與債券收益率上升以及 AI 主導的市場調整等不利情景下,銀行整體仍保持彈性,但被評定為資本水平「偏弱」的銀行,佔全球銀行業總資產的比例從 2025 年的 18% 升至 22%。
流動性方面,IMF 確認美國、歐洲和英國的流動性指標保持穩定,市場運行「一直有序」。日本是例外:自收益率曲線控制(YCC)結束以來,日本國債市場的流動性「持續惡化」,收益率波動上升。據澎湃新聞報道,日本主權收益率此前剛錄得史無前例的連續第五個季度兩位數漲幅。
供給壓力在拍賣數據上留有痕跡。美國財政部 10 月 7 日標售 390 億美元 10 年期國債,中標利率高達 5.300%(9 月為 4.834%),為 2000 年 11 月以來歷次 10 年期國債標售的最高中標利率。
市場怎麼看
IMF 資本市場部門副主任阿薩納西奧斯·萬瓦基迪斯(Athanasios Vamvakidis)的說法更直白:自今年 4 月上一期報告發布以來,債券收益率上升「顯然」是風險前景中最大的變化;相比 AI 市場回調,主權債收益率急升被視為更直接、更緊迫的威脅。
市場機構的解讀出現分歧。美國銀行的 Michael Hartnett 提出一個反常識推論:年底前對風險資產最有利的事件,或許是聯儲局在 10 月加息——用一次主動收緊壓住長端收益率失控。摩根士丹利的 Michael Wilson 則認為債市已在替聯儲局「加息」,10 年期美債收益率自 2 月以來累計上行約 120 個點子,金融條件大幅收緊,本周 CPI 若溫和將緩解長端壓力。高盛交易台反饋稱,利率上行的速度比終點位置更令人不安,而石油與利率這對曾經的鏡像資產已經脫鉤。
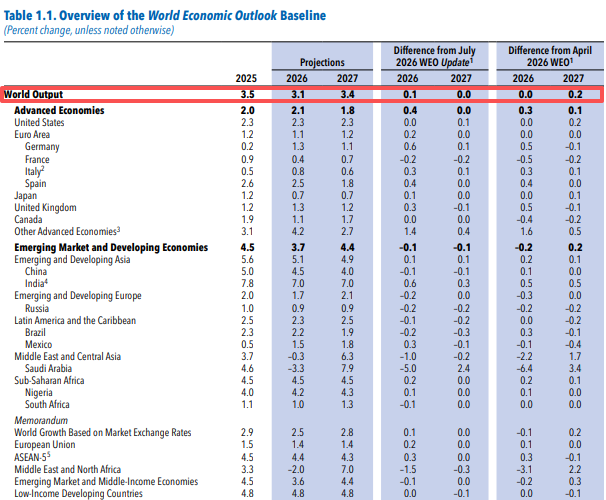
據 CME FedWatch 工具,市場對 10 月 28 日會議按兵不動的押注概率為 80.6%,低於上周五的 82.3%。IMF 同日發布的《世界經濟展望》預計 2026 年全球實際 GDP 增長 3.1%(高於 7 月預測的 3.0%),2027 年增長 3.4%。