摘要:創業板算力ETF華夏(158041)聚焦算力基建,為投資人填補A股純正算力投資工具的空白。
9月以來,海內外頭部雲廠商主體持續加碼數據中心AIDC擴建:微軟規劃2032年全球數據中心容量提升至38GW,阿里云云棲大會官宣2032年全球數據中心規模超20GW,中國移動在2026算力大會上披露其AIDC總簽約規模超7GW,谷歌官宣芬蘭AIDC項目投資至少130億歐元,算力底座擴產仍在持續兌現。
這就是當下正在進行的算力基礎設施「軍備競賽」——已經從「誰有芯片」變成了「誰有工廠、誰有生產能力」。AI的每一次對話、每一張圖片、每一段視頻,背後都是Token的消耗。Token不會憑空產生,它需要一個物理上的「超級Token工廠」——AIDC數據中心,承載GPU、存儲、服務器、液冷、交換器、光模塊等硬件資源,並打包轉化成可對外的算力資源。
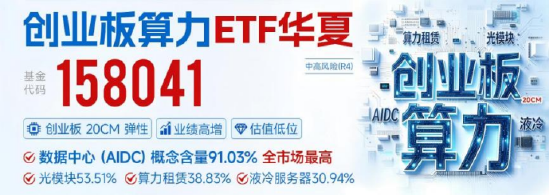
而創業板算力ETF華夏(158041)錨定算力基建板塊,聚焦數據中心AIDC建設與運營、算力租賃、液冷服務器等算力核心領域,其中指數「數據中心(AIDC)」概念含量全市場最高(91.03%),是捕捉算力基建紅利最鋒利的工具,其爆發力遠超分散但純度較低的指數。
01為什麼是算力基建?政策、資本、產業,三股力量同向發力
政策定調,把算力寫進了產業路線圖
過去半年,國務院五次提及算力網。
近日的印發《關於發展新質生產力的意見》提及優化國家數據基礎設施佈局建設和運營,實施「東數西算」等工程,建設全國一體化算力網,強化算力、算法、數據等高效供給。
9月11日議題從「要不要建」轉向了「建成什麼樣、靠什麼轉起來」。會議明確指出算力網是「人工智能發展的基礎支撐」,要求推動算電協同、算網融合,加快綠電直連、源網荷儲等項目落地。不到一個月,國家發改委牽頭召開五場協調會,建立了「2家電網+3家電信運營商+N家算力企業」的協同機制。
此前接連發布的電子信息製造業「十五五」規劃、信息通信行業發展「十五五」規劃,依次強調構築先進計算生態體系,明確2030年智能算力目標規模達9800 EFOPS、新建大型超大型算力設施PUE降至1.2以下,部署萬卡、十萬卡智算集群。
再往前,中央政治局會議已把算力網納入國家「六張網」重大基礎設施,與水網、新型電網並列;國家發改委披露,「十五五」算力網新增直接投資約4萬億元;國務院還要求深入實施「人工智能+」行動,加快超大規模智算集群AIDC落地。
資本在加速流向算力基礎設施
全球九大雲廠商2026年合計資本支出上調至約8300億美元,年增幅從61%提升至79%。國內的動作同樣密集:阿里二季度資本開支677億元,按年增長75%;騰訊528億元,按年增長176%。字節將全年資本開支規劃上調至2000億元,較原計劃提升約25%。摩根士丹利預計,2026至2030年中國AI相關資本開支累計約8.5萬億元。
產業端的信號也在強化:需求端在指數級增長,供給端持續追趕,但缺口仍在擴大。
當前算力增量需求從模型訓練轉向模型調用,中國電信研究院預計,2026年我國Token年消耗量將達10億億、到2030年將超過3500億億,年複合增速接近12倍;未來2-3年,我國算力需求平均每年增長近10倍。而中國信通院數據顯示,2026Q1 AI算力需求按年+417%,供給增速+128%,算力缺口持續擴大。這種供給失衡推動算力價格抬升,相關廠商的行業議價權提升,從「簽約潮」全面進入「加價潮」。
這些動作、這些資本,最終都流向同一個方向——AIDC數據中心,從建設、到硬件、到配置、到運營,也就是創業板算力基礎設施指數(970083)覆蓋的那些標的。
02一個更純粹的指數工具:填補A股算力基建投資工具空白
91.03%的AIDC含量,純度即銳度
看好算力基建的人,之前並沒有一個足夠純粹的工具。
過往市面上靠「算力」主題產品,很多是泛AI概念,芯片、模型、應用、軟件全裝在一起。你想買算力基建,拿到手的是半籃子別的東西。
創業板算力指數做的事情:聚焦基礎設施。在創業板裏選50家公司,業務必須涉及計算、網絡、存儲、運維四大核心硬件環節,明確剔除軟件、傳媒等「泛算力」成分。編制上做了權重約束,處理器和計算設備等核心環節單隻上限10%,其他環節單隻上限3%,避免某一家公司綁架整個指數。
體現在具體持倉上:指數數據中心AIDC概念含量達91.03%,全市場最高。此外,光模塊概念含量53.51%,算力租賃概念含量38.84%,液冷服務器概念含量30.94%,核心零部件與核心算力運營模式權重高。
(數據來源:指數熱門概念含量來自iFinD,由創業板算力指數成分股分別對比885887.TI 數據中心(AIDC)、886033.TI 共封裝光學(CPO)、886050.TI 算力租賃、886044.TI 液冷服務器指數成分股所得,成分股業務存在概念交叉,數據截至2026.9.28。)
數據中心AIDC概念含量全市場最高,意味着該指數是捕捉算力基建紅利最鋒利的工具,其爆發力遠超分散但純度較低的指數。
從AI產業鏈縱向來看,指數精準卡位AI五層蛋糕的第三層基礎設施,鎖定AI資本開支最集中、當前業績兌現最確定的算力基建賽道,補齊了 AI 產業鏈投資中的關鍵空白。
漲幅充分消化,佈局時機將至
算力板塊前期積累的漲幅已得到充分消化,指數自6月底高點至今回落超19%。當前交易擁擠度明顯回落,板塊調整更多是獲利盤兌現帶來的階段性震盪。(數據來源:Wind,截至2026.9.28)
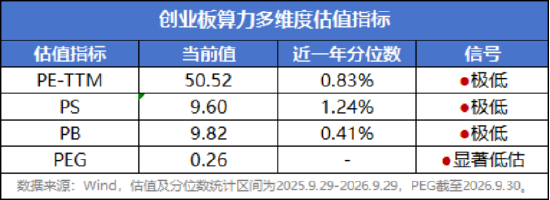
比點位更能說明「消化」的,是估值。指數估值已回落到更具性價比的歷史低位區間——PE、PS、PB近一年分位數均低於2%,意味着當前價格比過去一年98%的時間都便宜,板塊的充分調整已經極大地消化了前期的漲幅泡沫。
PEG=PE/淨利潤增速,即盈利增速對估值的消化,來判斷當前性價比。PEG僅0.26,代表預期增速大幅高於估值,反映成分股高增長充分消化了靜態估值。
業績持續兌現,高彈性進攻強
概念之外,更值得看的是報表。
上半年算力產業鏈業績高增,行情正由估值驅動轉向盈利驅動,權重股中報是最佳註腳。創業板算力指數2026年H1營業收入增速74.66%、淨利潤增速189.48%,在全市場有ETF跟蹤的199只指數中,分別排第2和第9。(數據來源:Wind,截至2026.9.11)
算力基建成長性為什麼強?底層邏輯並不複雜:
訂單能見度高——「先訂單、後收入」的商業模式。算力基礎設施與AI應用、AI軟件最大的區別在於:雲廠商資本開支直接轉化為硬件訂單,訂單先於收入確認,業績兌現路徑清晰可追蹤。業績已實際兌現——不是「預期」,而是「落地」。
成分業績先兌現——雲廠商和智算中心遵循「先投CAPEX、再形成算力、再訓練模型、最後推應用」的產業節奏,硬件訂單先於應用收入釋放。與軟件應用需要經歷產品打磨、用戶增長、付費轉化和商業模式驗證不同,算力硬件的變現路徑更短:雲廠商資本開支預算一旦確定,會快速轉化為數據中心及其零部件的採購訂單。
指數行情進攻強——本質上是資本市場對「高確定性、高增長、可驗證訂單」的提前定價。當前AI投資從「講故事」轉向「看業績」,當AI應用層仍在經歷模型迭代、產品試錯和商業化驗證時,資金更願意先配置需求路徑最清晰的基礎設施環節。因此,算力板塊的率先上漲是全球資金用價格表達的產業共識:在AI產業鏈中,應用端勝負未分,基建端先喫確定性增量。
全球AI資本開支擴張,數據中心建設放量,算力租賃量價齊升,業績隨之兌現。這條傳導鏈,正在報表上一步步顯形。
行情端也有印證:指數自2022年12月30日基日以來累計漲幅超412%,摺合年化收益57%。高彈性是創業板成長資產的底色。(數據來源:Wind,截至2026.9.28)
————
把AI產業鏈拆開,芯片層講的故事「最性感」,模型層最熱鬧,應用層最接近用戶。算力基礎設施層處在中間,過往或許不顯眼,但它是AI生產力被真正「造出來」的地方。AI越往前跑,算力基礎設施越重要,價值的重心就會往下沉。
模型和應用的故事可以講很多年,但訂單、業績、機房是看得見的。算力基礎設施,正在從AI的「背景板」走向「主戰場」。
創業板算力ETF華夏(158041),讓市場對算力基建的定價,有了足夠直接的表達方式。它還讓一個原本模糊的問題變得清晰:當你看好算力基建時,不用再在一堆泛算力產品裏挑挑揀揀了。
相關ETF:創業板算力ETF華夏(158041)跟蹤創業板算力基礎設施指數,錨定AI產業鏈的基建板塊,聚焦數據中心(AIDC)建設與運營、算力租賃、液冷服務器等算力核心領域,其中指數「數據中心(AIDC)」概念含量全市場最高(91.03%),為投資人填補了A股純正算力投資工具的空白。
基金費率:投資者在證券交易所像買賣股票一樣交易以上ETF,主要成本是券商交易佣金和基金運作費用(管理費、託管費分別為0.50%/年、0.10%/年)。投資者在申購或贖回基金份額時,申購贖回代理機構可按照不超過0.3%的標準收取佣金。
風險提示:1.上述基金為股票型基金,主要投資於標的指數成分股及備選成分股,其預期風險和預期收益高於混合基金、債券基金與貨幣市場基金,屬於中高風險(R4)品種,具體風險評級結果以基金管理人和銷售機構提供的評級結果為準。2.上述基金存在標的指數回報與股票市場平均回報偏離、標的指數波動、基金投資組合回報與標的指數回報偏離等主要風險。3.投資者在投資上述基金之前,請仔細閱讀上述基金的《基金合同》《招募說明書》和《產品資料概要》等基金法律文件,充分認識上述基金的風險收益特徵和產品特性,並根據自身的投資標的、投資期限、投資經驗、資產狀況等因素充分考慮自身的風險承受能力,在了解產品情況及銷售適當性意見的基礎上,理性判斷並謹慎做出投資決策,獨立承擔投資風險。4.基金管理人不保證上述基金一定盈利,也不保證最低收益。上述基金的過往業績及其淨值高低並不預示其未來業績表現,基金管理人管理的其他基金的業績並不構成對上述基金業績表現的保證。5.基金管理人提醒投資者基金投資的「買者自負」原則,在投資者做出投資決策後,基金運營狀況、基金份額上市交易價格波動與基金淨值變化引致的投資風險,由投資者自行負責。6.中國證監會對上述基金的註冊,並不表明其對上述基金的投資價值、市場前景和收益作出實質性判斷或保證,也不表明投資於上述基金沒有風險。7.上述產品由華夏基金發行與管理,代銷機構不承擔產品的投資、兌付和風險管理責任。8. 市場有風險,投資需謹慎。