智通財經APP獲悉,那些關注經濟增長和企業盈利能力的基金經理,正越來越懷疑美股這輪上漲行情的持續性。德意志銀行匯總的數據顯示,對美國國債收益率高企、中東戰爭以及通脹黏性的擔憂,已將主觀型投資者的股票敞口推至其歷史區間的後三分之一水平。但與此同時,受益於基準指數持續上漲以及波動率下降,量化基金則繼續買入股票。數據顯示,兩者之間的差距——前者低配、後者超配美股——目前是2020年以來第二大。
德意志銀行策略師Parag Thatte在電話採訪中表示:「從目前來看,這一差距不可能再擴大太多,因此其中一方很快就必須讓步。」如果股價繼續上漲,量化基金通常並不在意市場此前已經上漲了多少,因此它們將不得不繼續買入,最終迫使基金經理屈服。反過來,如果市場重新出現拋售,那麼近期基本上錯過這輪上漲行情的主觀型投資者將受到吸引,並有機會證明自己的判斷。
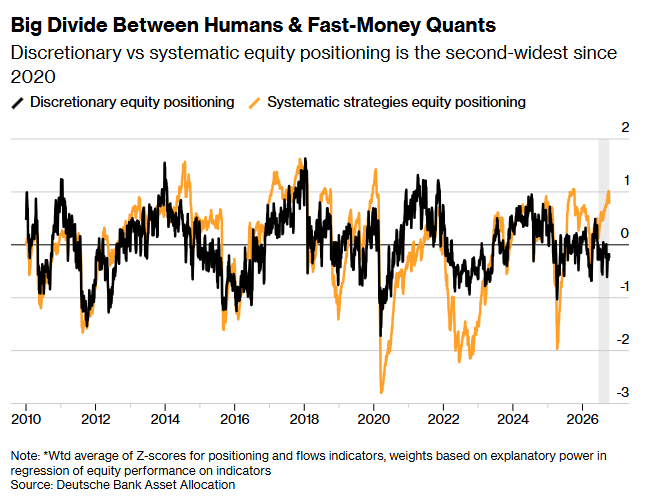
主觀型與系統化股票倉位之差為2020年以來第二大
儘管按照管理資金規模計算,系統化基金並不被認為是市場中最大的參與者,但它們無疑是行動速度最快的參與者之一。當其算法觸及某個特定閾值,例如買入或賣出指標時,它們會立即平倉或增加倉位。這可能導致數百億美元資金流入或流出主要股票指數。
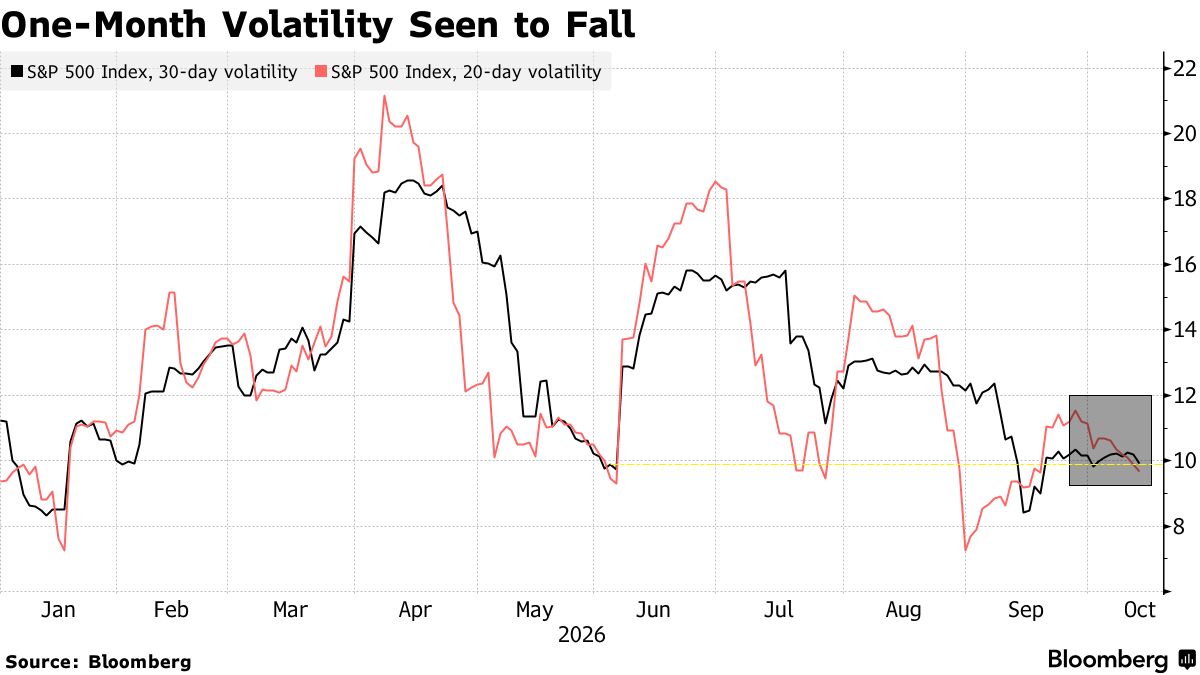
瑞銀集團股票衍生品研究主管Maxwell Grinacoff表示,目前標普500指數一個月已實現波動率約為9.9,為6月以來最低水平。在這種情況下,波動率控制基金一直在買入股票。這類基金通常會在市場平靜時增加股票倉位,而當市場波動加劇時則賣出股票。
Maxwell Grinacoff補充稱:「只有出現外生衝擊,導致標普500指數連續多個交易日大幅下跌,纔可能迫使系統化倉位發生逆轉,並引發股票市場資金‘瀑布式流出’——但我們目前還沒有看到這種情況。」
儘管市場擔心人工智能(AI)股票存在泡沫,同時長期借貸成本升至數十年來最高水平,但美股近期仍一路順風。標普500指數自3月低點以來已上漲23%,期間市值增加了13萬億美元。該基準股指已經連續89個交易日沒有出現至少2%的跌幅,而今年以來出現如此跌幅的交易日僅有兩個。
野村控股跨資產策略師Charlie McElligott匯總的數據顯示,包括波動率控制基金、大宗商品交易顧問(CTA)以及風險平價基金在內的系統化基金,其股票敞口目前已經回升至第86百分位,接近今年以來的高位。
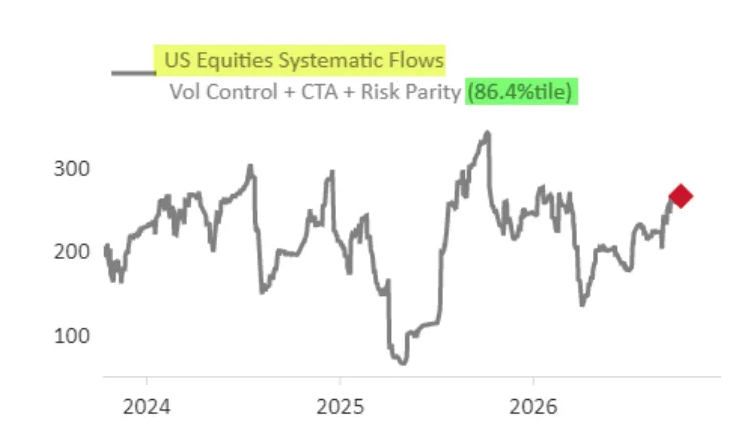
Parag Thatte表示,鑑於系統化基金的運作方式,市場拋售可能首先從波動率控制基金解除極端倉位開始。他補充稱,這將增加股市出現劇烈反轉的風險,不過要讓波動率飆升並持續一段時間,市場需要出現大規模拋售,即標普500指數至少從峯值下跌5%。
波動率控制基金的買賣活動與已實現波動率呈反向關係:價格波動幅度越大,向波動率控制基金髮出的去風險信號就越強烈。今年春季,隨着市場對中東戰爭以及經濟狀況的擔憂升溫、波動率大幅上升,就曾出現這種情況。隨着其對市場拋售的敏感度上升,這些基金降低了股票敞口。
Parag Thatte表示,如果主觀型投資者開始因擔憂經濟增長走弱或企業盈利趨勢惡化而拋售股票,那麼理論上這可能推高市場波動率,並迫使算法驅動的策略同樣解除倉位。
但這並不意味着市場上漲無法繼續。主觀型基金經理目前較低的股票倉位意味着,未來幾個月投資者仍有更多「彈藥」可以買入股票,從而避免市場出現更嚴重的拋售。
另類投資公司Cohalo的管理合夥人Colton Loder表示:「市場上確實有一些投資者低配了那些‘正確’的股票,他們會在市場回調時入場買入。一定會有某種因素出現,推高波動率或形成負面的股票趨勢。系統化策略可以持續很長時間;它會一直持續,直到不再持續。」