出品 | 子彈財經 胡芳潔
當曾經的「國貨彩妝標杆」完美日記光環日漸褪色,其母公司逸仙電商亦尚未從虧損困境中脫身。
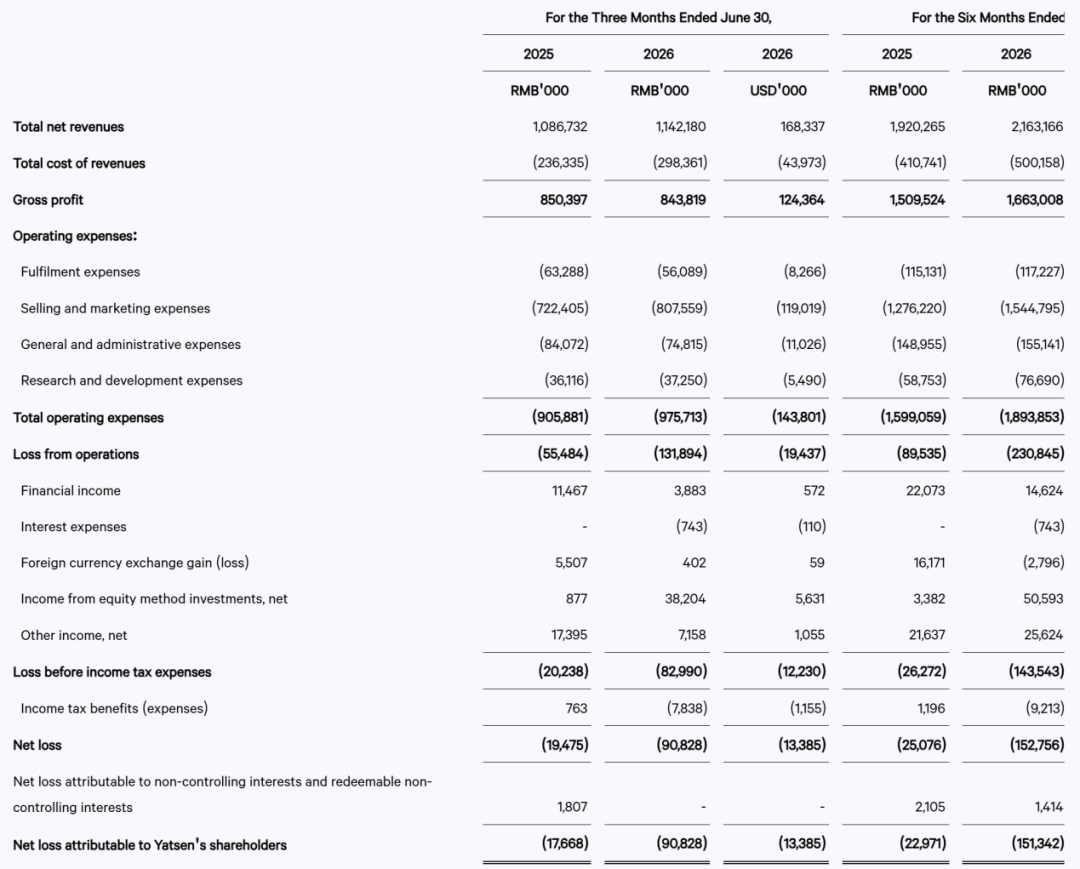
近期,逸仙電商交出了一份「增收不增利」的成績單:2026年第二季度,公司實現營收11.4億元,按年增長5.1%;淨虧損從上年同期的1950萬元擴大至9083萬元,按年擴大約366%。
將時間區間拉長到2026年上半年來看,這一情況並沒有得到改善。
2026年上半年,公司實現營收21.6億元,按年增長12.65%;淨虧損1.53億元,虧損按年擴大5倍。
(圖 / 逸仙電商財報)
逸仙電商營收之所以能實現增長,護膚業務功不可沒。
第二季度,公司旗下三大護膚品牌Galénic科蘭黎、DR.WU達爾膚和EVE LOM伊芙瓏實現強勁增長,推動公司護膚營收按年增長40.4%至8.16億元,抵消了彩妝按年下降35.8%的影響,護膚營收佔比提升至71.5%,創下新高。
曾以彩妝被市場所熟知的逸仙電商,儼然已變身為一家護膚品公司。業務實現轉型,收入在增長,為何它依然沒有逃離「虧損魔咒」?
1、從彩妝轉型護膚,仍陷虧損
曾經,逸仙電商憑藉彩妝品牌完美日記,叱吒彩妝市場,一度登上市佔率第一的王座。但當時的逸仙電商,或許沒有想到,登高跌重來得如此之快。
早在2017年左右,中國彩妝市場還是美寶蓮、迪奧等外資品牌的天下。國貨品牌卡姿蘭、瑪麗黛佳等品牌在外資的包圍下,艱難突圍。
2017年橫空出世的完美日記,精準踩中了國貨崛起、社交電商爆發、彩妝滲透率快速提升的時代紅利,憑藉高性價比、大牌平替等標籤,疊加產品創新,以及全方位的線上渠道、社交平台投放,快速崛起。
動物眼影盤、小細跟口紅等,一時成為很多年輕人的必入款。
完美日記從一開始就採取區別於傳統品牌的全域內容種草+電商渠道銷售模式。它幾乎是當時最早大規模深耕小紅書的彩妝品牌之一,通過鋪量KOL、KOC種草,構建起爆款內容鏈條。
在很長一段時間裏,完美日記都是李佳琦直播間的「座上賓」。截至2020年9月30日,完美日記已累計與近15000個KOL進行了合作。
2019年雙11,完美日記成為首個登頂天貓彩妝榜的國貨品牌。2019年全年,其母公司逸仙電商實現營收30.31億元,較2018年的6.35億元按年大幅增長377.1%。
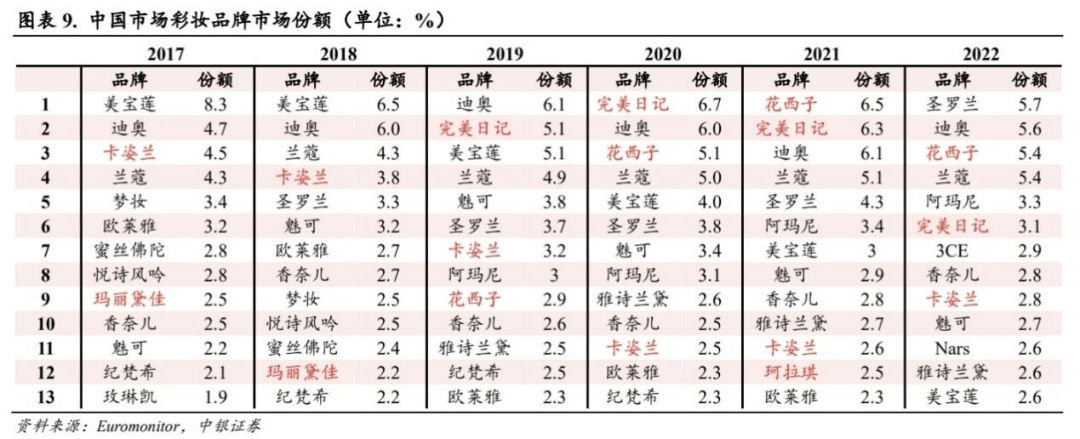
據歐睿數據,2019年,成立僅兩年的完美日記以5.1%的市佔率,居中國市場彩妝品牌市佔率第二。2020年,以6.7%的市佔率升至第一。
2020年11月,逸仙電商在紐交所敲鐘上市。短短幾個月,股價最高衝到25.47美元/股,市值一度超過160億美元。這是逸仙電商的高光時刻。
但很快,公司就迎來當頭一擊。
大規模的營銷投放侵蝕利潤,依賴外部流量的完美日記,為銷量破價透支品牌力,更是讓業績雪上加霜。與此同時,它賴以生存的極致性價比,也被更多本土新銳彩妝品牌衝擊。2020年逸仙電商以鉅虧收尾,當年虧損約27億元。
自此之後,逸仙電商陷入持續虧損,2020年—2025年美國通用會計準則(GAAP)淨虧損分別為26.9億元、15.5億元、8.21億元、7.50億元、7.10億元和9240萬元,六年累計虧損約66億元。
彩妝業務遭受衝擊,逸仙電商另闢蹊徑,於2020年、2021年接連收購法國高端護膚品牌科蘭黎、中國台灣皮膚科醫師創立品牌達爾膚和英國奢養護膚伊芙瓏,構建護膚線「第二增長曲線」。
經過5年左右調整,逸仙電商戰略重心已明確轉向護膚。2026年第二季度,護膚營收按年增長40.4%,營收佔比升至71.5%。
科蘭黎、達爾膚、伊芙瓏構成逸仙電商的高端護膚矩陣,其中,科蘭黎以VC精華、雪藻面霜主打科學高端抗衰,達爾膚以杏仁酸精華等深耕專業護膚領域,伊芙瓏以卸妝膏鞏固高端卸妝賽道。
逸仙電商董事長兼首席執行官黃錦峯在最新財報中表示,公司業務持續處於戰略轉型的關鍵階段,「護膚品組合保持強勁增長勢頭,目前佔總收入超過70%。相比之下,彩妝板塊在競爭加劇下,面臨結構性逆風。因此,公司正採取果斷措施精簡彩妝組合,將資源重新聚焦於高增長護膚品牌」。
護膚業務對公司的重要性不言而喻,而無論從公司層面還是行業層面來說,作為彩妝業務核心的完美日記都已讓出了C位。
如今,在收入結構上,公司完成了從彩妝到護膚的業務轉型,但問題是,這並沒有扭轉逸仙電商的盈利能力,公司仍陷在虧損中。
2、錢花在哪了?
逸仙電商把錢花在哪了?
據財報,逸仙電商2026年第二季度的總運營費用為9.757億元,較上年同期的9.059億元增長7.7%。
在這其中,佔比最大的是銷售和營銷費用。
2026年第二季度,公司銷售及營銷費用為8.08億元,按年增長10.8%,佔營收比例從上年同期的66.5%升至70.7%。今年上半年,這一組數字則是15.45億元、71.43%。
這意味着一個關鍵事實:逸仙電商雖然實現業務轉型,但它依賴大規模銷售及營銷投入的增長邏輯,並沒有真正改變。
在2021年「燒錢」最猛的時候,其銷售費用率約為68%。而現在,有過之而無不及。
逸仙電商稱,銷售費用增長一方面來自核心護膚品牌的持續投入,另一方面也受到抖音流量獲取成本提高的影響。
實際上,逸仙電商護膚業務規模及增幅可觀,但過去一直呈現「單點依賴」特徵。
其中,科蘭黎表現亮眼,2025年雙11及618兩次大促銷售額均突破億級。此前,多家行業媒體援引第三方數據稱,科蘭黎2025年GMV突破19億元。
這一數據已極為接近逸仙電商2025年22.8億元的護膚營收總規模。但達爾膚、伊芙瓏並未形成協同效應,收入佔比較低。
科蘭黎可觀的銷售額,與大規模抖音達人投放脫不開關係。據用戶說數據,2025年抖音雙11大促期間,達人號為科蘭黎貢獻收入佔比43.54%,超過品牌自營號,居第一位。
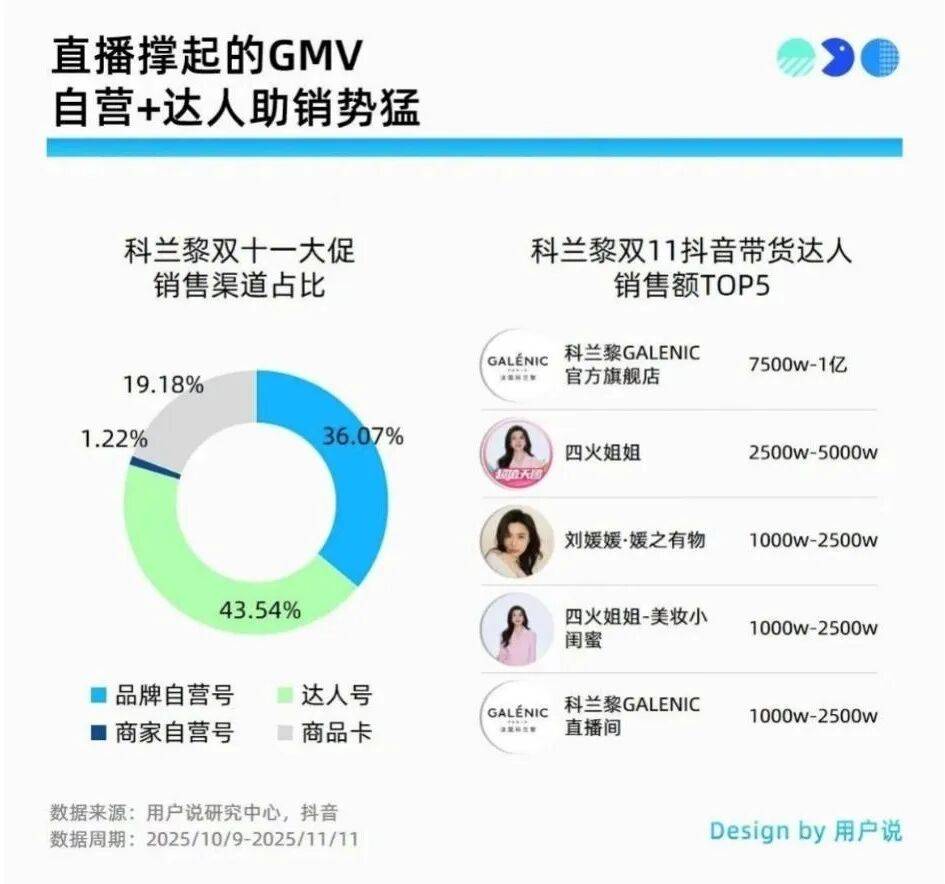
其中,頭部主播四火姐姐、劉媛媛單個賬號分別帶來2500萬元—5000萬元、1000萬元—2500萬元的銷售增量。
而進入2026年下半年,逸仙電商的投放策略似乎發生了明顯轉變。
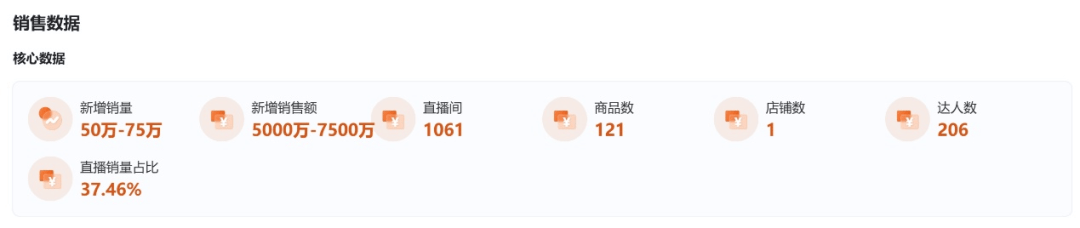
有米有數數據顯示,最近一個月(8月31日—9月29日),達爾膚是三大護膚品牌中銷售額最高的,達到5000萬元-7500萬元。而科蘭黎僅750萬元-1000萬元,只有達爾膚的七分之一左右。EVELOM則為250萬元-500萬元。
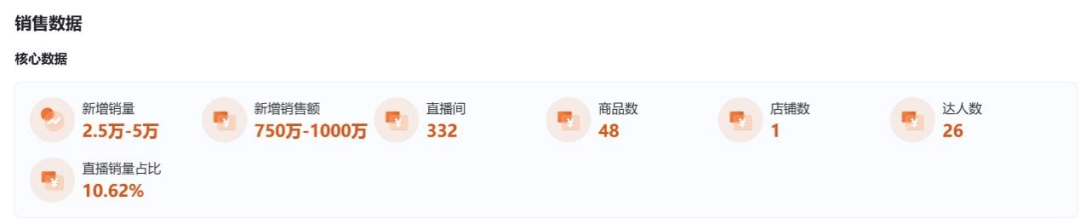
(圖 / 達爾膚、科蘭黎、EVELOM近一個月抖音銷售數據(來源:有米有數))
這一個月,達爾膚合作達人數高達206人,科蘭黎僅26人。這意味着,達爾膚銷售額高企,很大一部分來自達人投放。
隨着投放策略改變,不同品牌銷售額也隨之此消彼長,逸仙電商對抖音流量的依賴由此可見一斑。
靠流量投放換取銷售額增長,是很多品牌的線上打法,但逸仙電商的投放效率並不高。2026年上半年,逸仙電商銷售及營銷費用15.45億元,按年增長約21.1%,接近營收增速的兩倍。
對此,逸仙電商並非沒有察覺。其曾對界面時尚表示,將通過優化內容生產、提升用戶留存、改善預算分配及引入AI工具等方式提高運營效率。
3、從流量玩家到品牌公司的鴻溝
實際上,逸仙電商自2020年以來,銷售費用率基本都維持在60%以上,在國貨美妝公司中「遙遙領先」。但大量的投入,並沒有為公司積累可觀的產品、品牌資產。
「感覺完美日記這個牌子在我2022年剛上大學的時候挺火的,後來爆出來它的口紅單克價格比大牌口紅還貴就沒買了。對他們家脣部產品最大的印象就是量少。」00後消費者趙馨(化名)對「子彈財經」說。
她進一步表示,「彩妝產品要跟得上潮流,或者自己引領潮流。我逛美妝集合店看到好多國產美妝或者日韓美妝,在出脣線筆、腮紅膏、腮紅液之類的。我和朋友逛彩妝店會自動略過完美日記。」
與完美日記同時期崛起的本土彩妝品牌花西子,雖然也經歷了市場份額、口碑的大幅波動,但至少在產品端建立了「東方美學」的差異化認知,花西子散粉、雕花口紅等的用戶心智也沉澱了下來。
走平價路線的本土彩妝橘朵,雖部分產品存在質量爭議,但橘朵七色眼影盤、四色修容盤等,靠性價比、新手友好優勢,依然是不少消費者的必備款。
而逸仙電商早期核心品牌完美日記,最開始以動物眼影盤、小細跟口紅等大單品拓展市場,時至今日,其主推產品已替換為仿生膜口紅、素顏霜等。什麼產品最能代表完美日記?這個問題,可能很多美妝消費者都答不上來。
隨着產品的更迭,價格也大幅提升。
其中,素顏霜售價169元/30g,仿生膜口紅售價155元/支,而小細跟口紅則為90元。這一情況下,消費者很難再將完美日記簡單歸納為「平價彩妝」,品牌的目標消費群體也與之前大相徑庭。
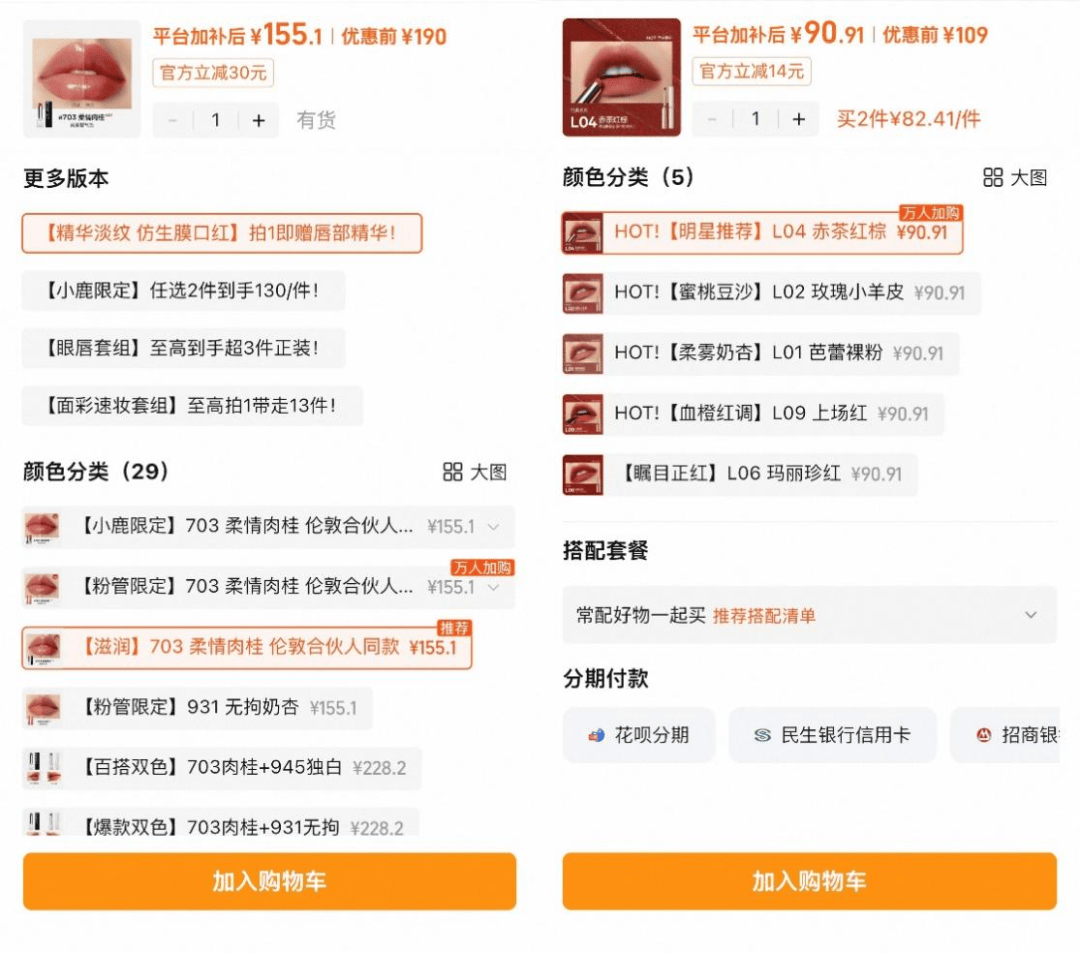
(圖 / 仿生膜口紅、小細跟口紅(來源:天貓))
值得一提的是,在向護膚領域轉型中,逸仙電商並沒有重點培育自有護膚品牌,而是選擇「買買買」。2025年,護膚收入首次超過彩妝,佔比達53%。
向護膚領域轉型,研發投入必不可少。近年來,逸仙電商研發投入基本維持在3%以上,在美妝行業並不算低。2026年第二季度,它的研發費用為3730萬元,佔比3.3%。
收購給逸仙電商帶來現成的品牌和研發資產,也讓這家彩妝起家的公司掩蓋在被收購品牌的「光芒」下。
以科蘭黎為例,核心成分極地雪藻,源於品牌原研發團隊。
公開信息顯示,20多年前,科蘭黎創始人皮爾·法伯博士帶領研發團隊,臻選珍稀極地雪藻,歷經數十年研究探索,將極地雪藻精粹激活Klotho抗衰基因表達+365%這一重大研究發現引入皮膚抗衰領域。
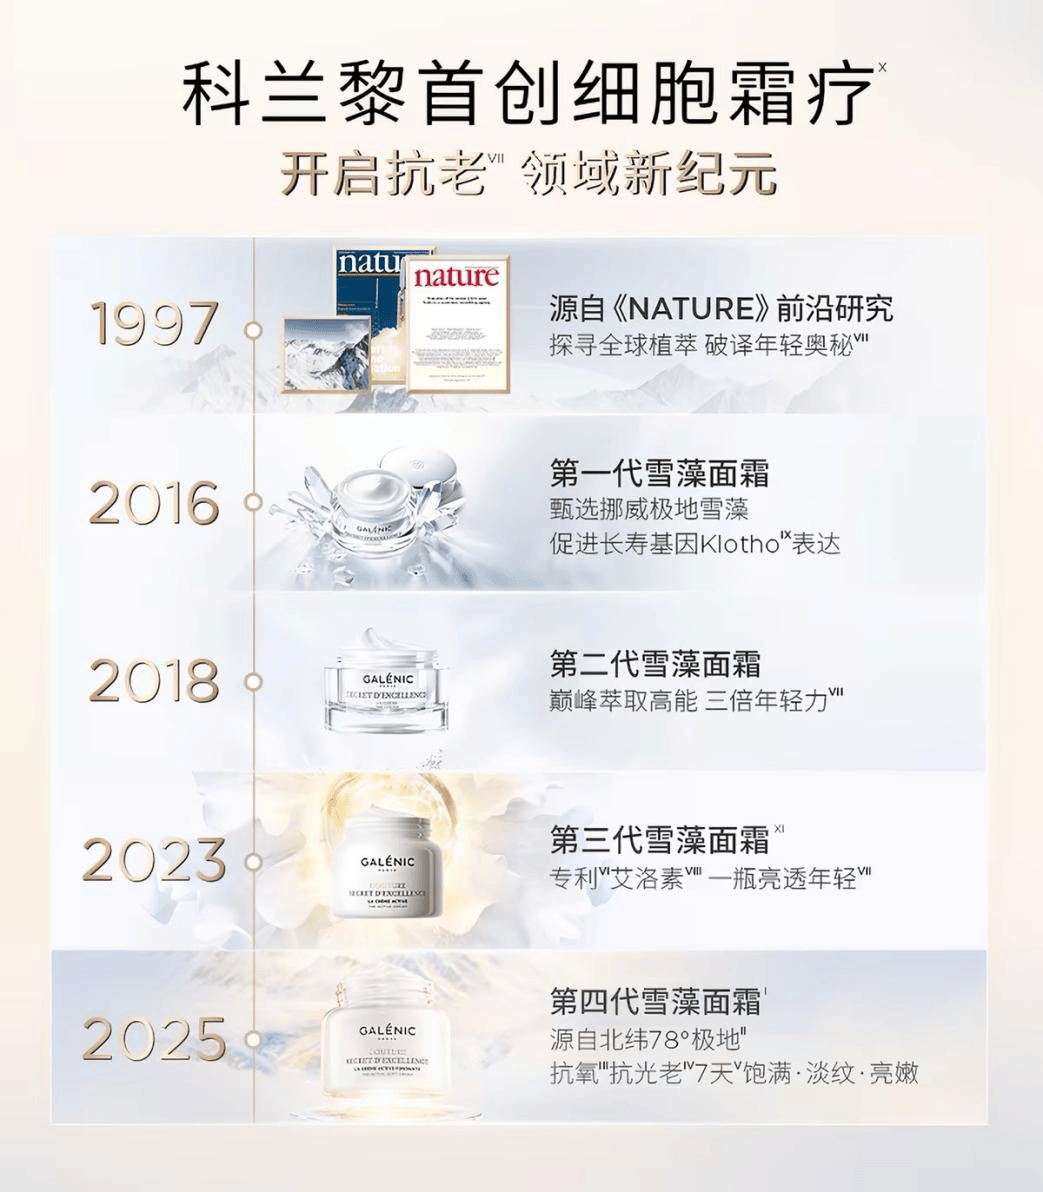
(圖 / 天貓旗艦店)
2020年底品牌被收購後,逸仙電商在2023年、2025年對雪藻面霜進行兩次升級,並添加專利抗老成分艾洛素(中國專利號:202210202557),但極地雪藻核心成分並沒有改變。
而另一護膚品牌達爾膚由台大醫院皮膚科教授吳英俊於2003年正式創立,其標誌性的杏仁酸系列,正是這一醫研背景的產物。
2021年1月,逸仙電商收購達爾膚中國大陸業務後,基於原有技術推進研發創新,2025年推出的PDRN水光精華,就是逸仙電商攜手華中科技大學國家納米藥物工程技術研究中心,開發了Nanoxinfuse™包裹促滲技術,並引入AI分子對接技術篩選功效成分。
整體來看,逸仙電商在收購品牌之後,基於原有研發成果,進行了本土化研發拓展和創新。但就核心研發壁壘而言,仍源於品牌的原始資產。
回看彩妝業務的研發能力,完美日記的「仿生膜科技」是逸仙電商自主性最強的技術線之一。2025年發布的第三代妝養仿生膜技術,基於DNA修復、細胞自噬等國際科研成果,結合石榴胜肽複合物與色粉微卡扣技術,實現妝養合一功效。
但遺憾的是,承載這條技術線的彩妝業務,已被公司主動邊緣化。
截至目前,公司收購而來的護膚線幾乎全部為高端品牌,與原彩妝業務的協同性有限,不同的護膚品牌,針對抗衰、皮膚學級護膚以及卸妝等不同領域,難以形成品牌合力。
對於持續虧損的逸仙電商而言,是否能持續投入資金和資源同時支撐起三個高端品牌,也是一個重要的現實問題。
彩妝業務失色,護膚業務靠收購,增長靠銷售投入——這三重困境至今仍纏繞着逸仙電商。它尚未充分證明自己具備創造品牌價值的能力,這或許纔是逸仙電商需要跨越的最大困局。