
短期內,油價是不太可能下來了。
繼霍爾木茲海峽被封后,僅有的替代路線曼德海峽,也被拖進戰火。
10月10日,也門胡塞武裝襲擊沙特首都利雅得的哈立德國王國際機場,造成13人死亡、超過300人受傷。
隨後襲擊持續,機場宣佈關閉至至少10月17日,多家國際航空公司暫停相關航線,沙特首都的對外交通受到嚴重影響。
而就在10月12日,沙特能源大臣才啱啱表示,正在研究改造東西向輸油管道和投資現有網絡,繞開霍爾木茲,將管道原油出口能力提高至最高1000萬桶/日。
計劃還沒正式開始,就泡湯了。
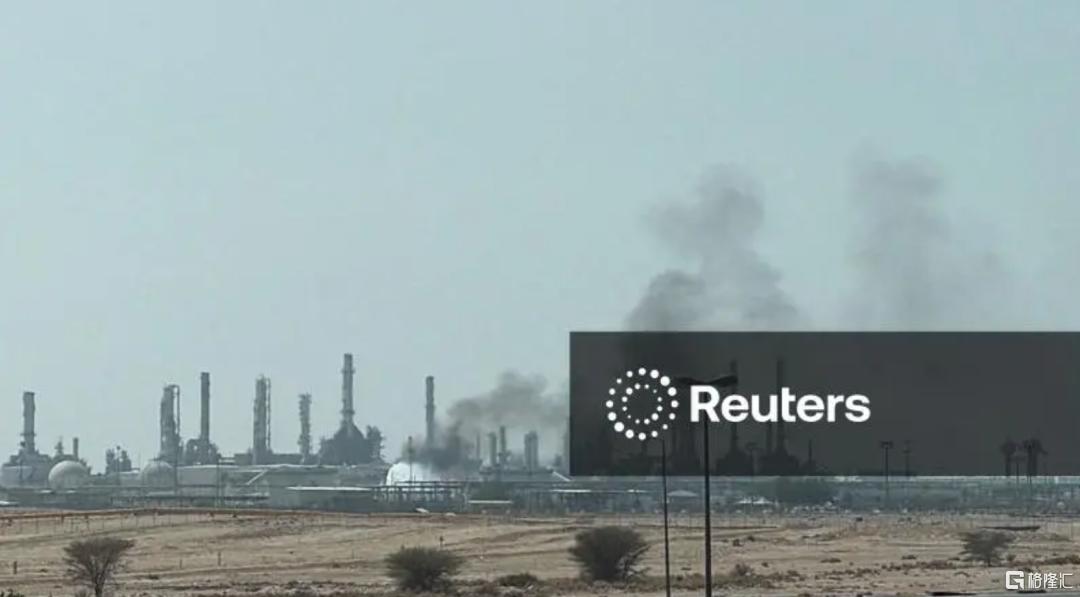
(來源:路透社)
沙特虧大了,這是肯定的。
但真正為之買單的,顯然不只有沙特自身。
隨着關鍵的生產和運輸被野蠻破壞,損失必然會分攤至全世界。
01
胡塞武裝起源於也門北部的宰德派復興運動,屬於什葉派傳統。
伊朗支持胡塞武裝,沙特則支持國際承認的也門政府。
今年9月,胡塞武裝在曼德海峽附近取得軍事進展,沙特隨後介入戰事,支持當地政府爭奪沿岸地區。
機場、能源設施和海上運輸,由此被捲入更大範圍的對抗。
衝突擴大的影響,究竟有多大?
先說沙特方面。
沙特王室擁有「兩聖地監護人」的身份,服務麥加、麥地那及朝覲者。
這不僅是國家權威的重要來源。
更關鍵的是,沙特官方的「朝覲者體驗計劃」,把宗教服務、交通、文化和旅遊設施放在同一套國家發展安排之中,是除能源外的最重要經濟支柱。
沙特統計總局的數據,今年已經完成的朝覲共有170.73萬人參加,其中境外朝覲者約154.67萬人,乘飛機入境的約148.57萬人。
這些數字背後,是國際航班、酒店、餐飲、巴士、零售和支付服務組成的龐大經濟網絡。
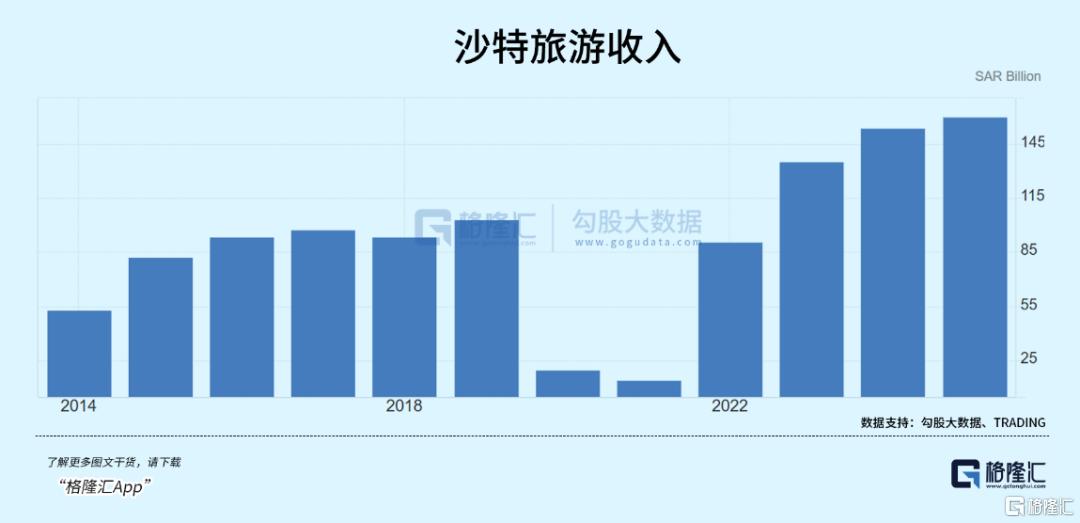
接下來持續進行的副朝,以及未來的朝覲安排,都需要穩定的交通和接待系統。
但軍事衝突,打斷了服務業的流動性。
酒店入住率將因此下降,物業維護和孖展支出卻仍然存在。
如果中斷持續,企業可能縮減採購、推遲投資和調整用工,局部衝擊由此擴散到國內需求。
進而影響到投資人的信心。
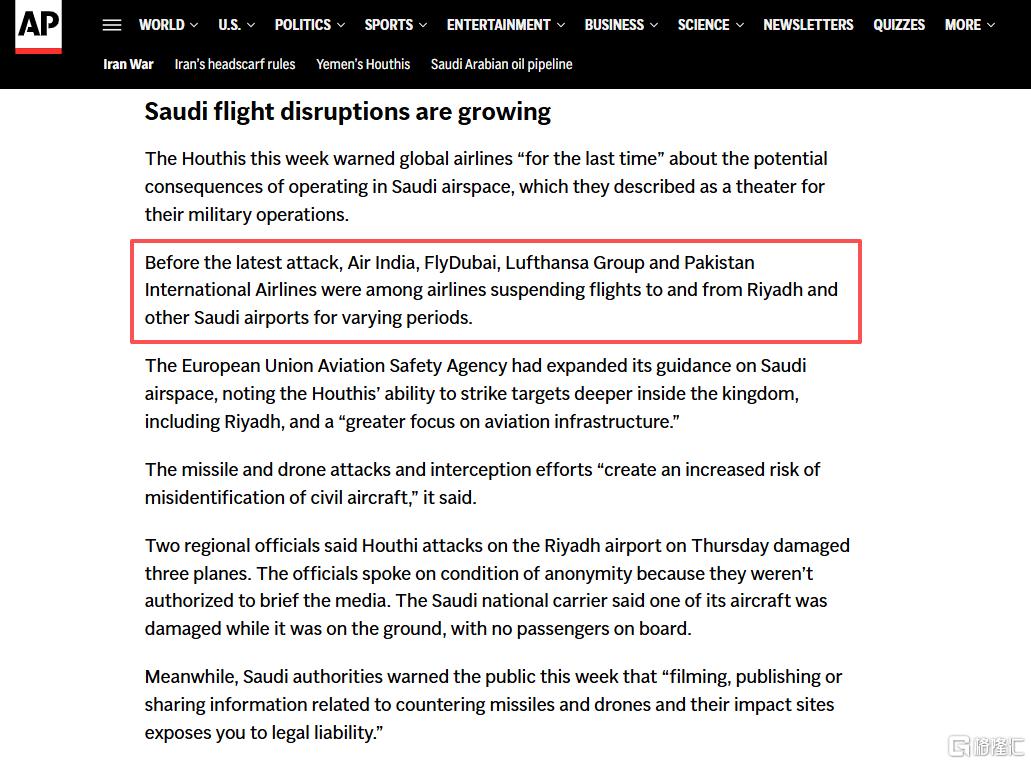
(多家航空公司暫停往返利雅得及其他沙特機場的航班)
與此同時,沙特還需要同時處理財政收入與安全支出的壓力。
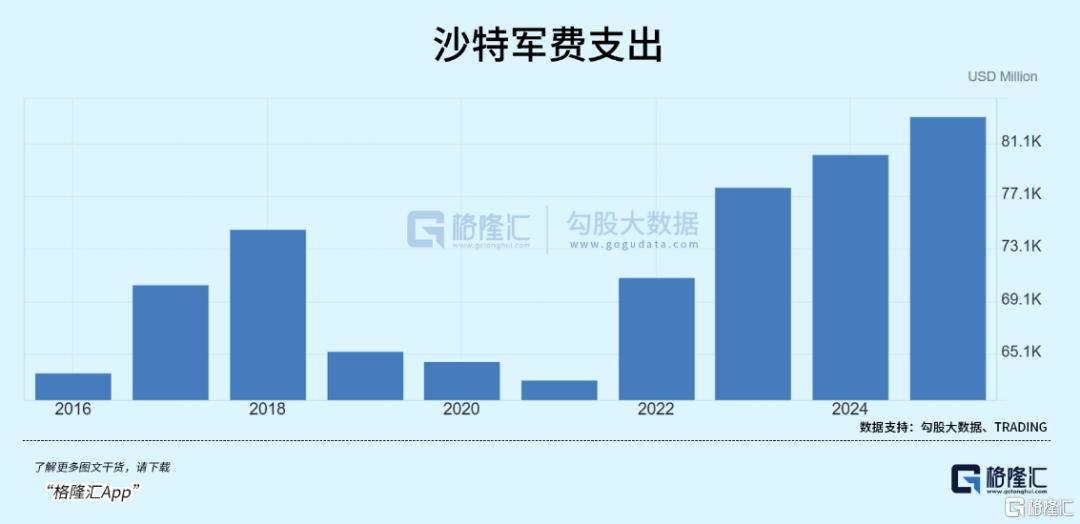
財政部預計,沙特2027年支出約1.392萬億里亞爾,收入約1.202萬億里亞爾,預算缺口約1900億里亞爾,相當於GDP的3.6%。
主要來源,就是經濟轉型和軍費支出。
畢竟,進攻方只需要東打一槍西打一槍,就足以讓交通和商業活動反覆中斷。
而沙特作為防守的一方,機場、油田、管道、港口都需要保護,人員要值守、攔截彈要補充、受損設施要維修。
所以雖然是一個組織和一個大國之間的對抗,但這種不對稱的消耗,能夠把局部軍事能力放大成經濟影響力。
除了朝覲收入外,石油同樣受制於這一點。
石油收入取決於銷售價格、出口數量,以及實現這些銷售所需的成本。
油價上漲,如果伴隨出口受阻、運輸加價和產量損失,產油國的財政也會承壓。
因為石油如果進不了客戶的煉油廠,就一文不值。
阿拉伯半島東側是霍爾木茲海峽,西側連接紅海,紅海南端是曼德海峽。
伊朗衝突壓縮東側出口能力後,西側路線的重要性越來越高。
據美國能源信息署依據船舶追蹤等資料估算,霍爾木茲海峽的石油日均運輸量,從2025年第四季度的2160萬桶降至2026年第二季度的490萬桶;同期經曼德海峽運輸量則提高至810萬桶/日。
沙特還計劃,通過東西向輸油管道,把更多原油送往紅海沿岸的延布港,繞開霍爾木茲。
從延布向歐洲運輸,可以北上蘇伊士方向;但向亞洲運輸,就必須要考慮紅海南端的通行安全。
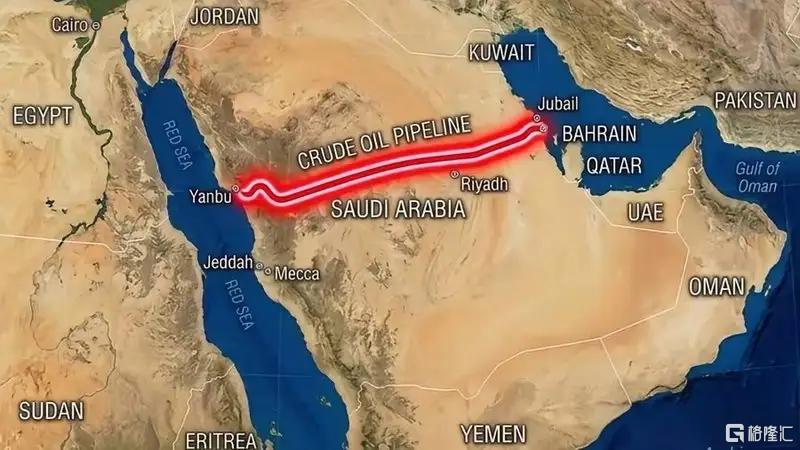
只有管道、裝船港和海峽必須共同發揮作用,才能把產能變成實際供應。
但替代路線如今也遭到了威脅。
9月,沙特東西向輸油管道遭襲,曾導致運輸暫時中斷,布倫特原油當時曾一路飆升至110美元以上。
這一破壞力,正在迅速向外部擴散。
02
先看中東周邊國家。
比如埃及。
蘇伊士運河管理局9月20日公布,2026年8月共有1358艘船通過運河,帶來5.671億美元收入。
如果船舶因為安全風險改走好望角,繞開蘇伊士運河。
即使運河本身正常運營,也會損失通行費,以及部分船舶補給、維修和代理業務。
對埃及而言,這將同時影響財政和國際收支。
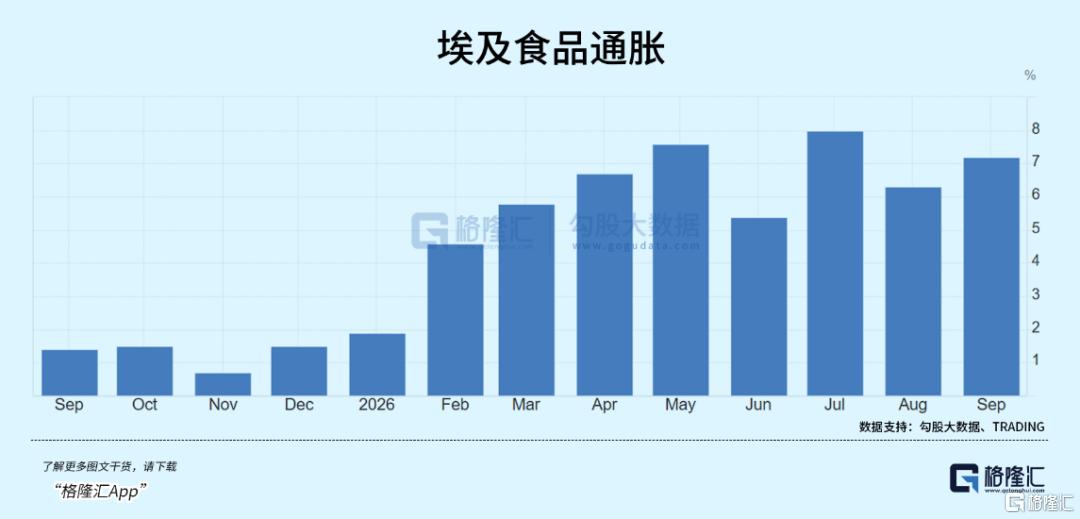
運河收入減少,意味着最重要的外匯來源收縮。
如果本幣進一步貶值,同樣一批進口糧食和燃料,需要支付更多本幣。
政府要麼增加補貼,要麼允許價格向居民傳導,財政赤字和生活成本都會面臨壓力。
亞洲方面,承受的則是工業利潤受壓。
比如印度。
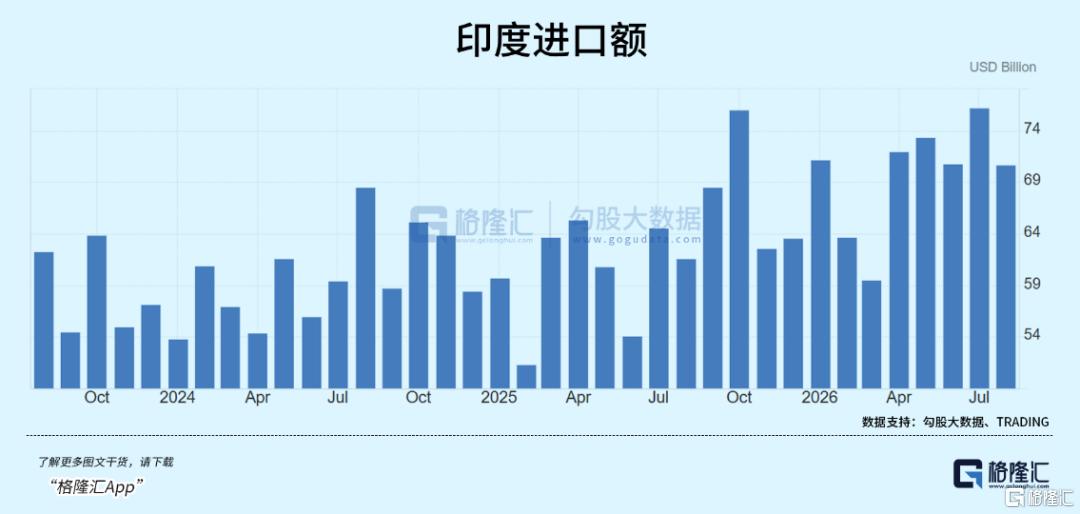
據《金融快報》9月22日援引石油規劃與分析局的數據,今年4-8月,印度原油進口量約1.007億噸,按年下降0.4%;進口支出卻達到748億美元,按年增長48.4%。
把成品油出口和天然氣貿易一併計入後,淨油氣進口支出仍比上年同期增加172億美元。
對企業來說,壓力會分三步傳導。
煉油企業先承擔更高的原料和運輸成本;成品油價格調整後,公路貨運、航空和製造業的經營成本上升;企業再通過提價、壓縮利潤或者減少投資來消化。
同時,匯率還放大了這條鏈條。
能源採購增加美元需求,但盧比匯率走低,美元計價的進口漲幅,換算成本幣後會進一步擴大。
政府壓低零售油價,可以緩解消費者壓力,但相應成本需要由油品銷售企業、稅收減讓或財政支持承擔。
更重要的是美國方面。
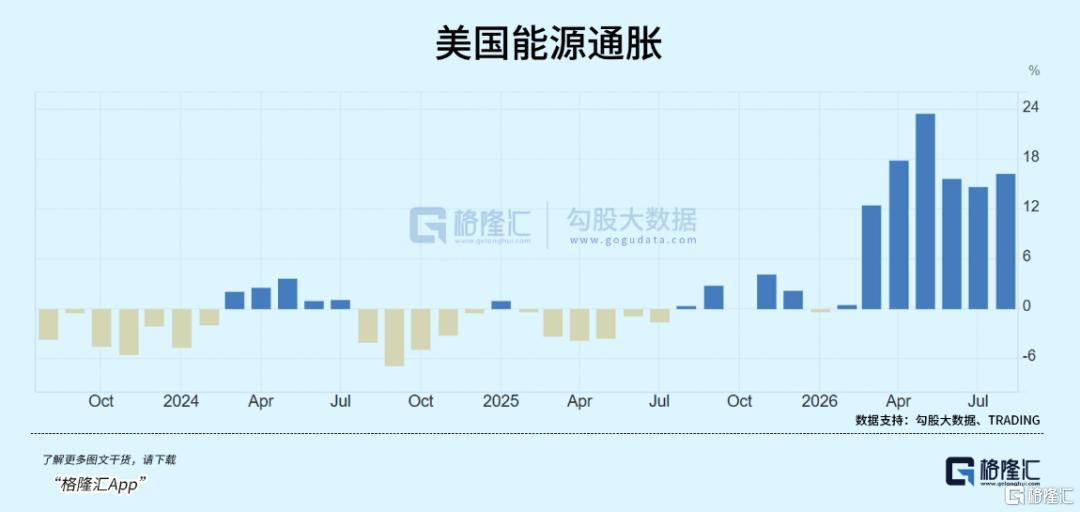
美國能源生產商可以從部分價格上漲中增加收入,運輸企業和消費者則不得不承擔更高成本。
國內燃料價格與國際市場相連,海外成品油短缺會影響美國煉廠的銷售選擇和國內定價。
美國能源信息署公布,10月5日,美國普通汽油平均零售價為每加侖4.354美元,公路柴油為6.199美元;柴油比一年前每加侖貴2.488美元。
柴油影響卡車運輸、農業機械和施工設備。物流企業通過燃油附加費轉嫁成本後,零售商、製造商和農產品經銷商都會受到影響,從而擠壓其他消費。
這種成本推動型通脹,勢必會影響聯儲局的政策判斷。
燃油漲價如果持續傳導到運輸、商品和服務價格,並推高通脹預期,降息空間就會受到約束。
影響隨後通過美元利率傳向其他國家的孖展市場。
企業可以先壓縮利潤,也可以向客戶提價。價格傳導越廣,居民實際購買力受到的擠壓越大,消費需求就越容易走弱。
這會讓各國央行都很難受:增長需要支持,物價又需要控制。
如果能源漲價持續影響工資、服務價格和通脹預期,降息空間就可能受到限制。
按路透社10月13日對IMF最新《世界經濟展望》的報道,IMF預計2026年全球經濟增長3.1%,全球總體通脹率為4.7%,2027年通脹率為4.1%。
說明全球經濟都需要在增長壓力和價格壓力之間繼續找平衡。
政府也面臨類似選擇。
補貼燃油和電價,可以緩解居民的即時壓力,卻會增加財政負擔;讓價格充分傳導,又會壓縮居民消費和企業利潤。
戰爭造成的成本,就這樣在企業、家庭和政府之間轉移。
它可以換一個付款人,卻很難憑空消失。
03
中東的宗教衝突,之所以牽動全世界,就是因為綁架了全球經濟的基礎設施。
歷來都是如此。
宗教身份影響政治妥協的空間,軍事衝突威脅機場、管道和航道,運輸風險進入商品價格,商品價格再進入財政與貨幣政策。
沙特承擔財政與轉型壓力,中東承擔貿易和發展損失,全球經濟承擔更高的成本與更弱的政策空間。
最終買單的,實際上是全世界所有人。
破壞永遠比建設容易。(全文完)