盤前市場動向
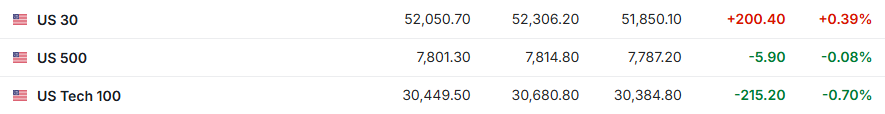
1. 10月13日(周二)美股盤前,美股三大股指期貨升跌不一。截至發稿,道指期貨漲0.39%,標普500指數期貨跌0.08%,納指期貨跌0.70%。
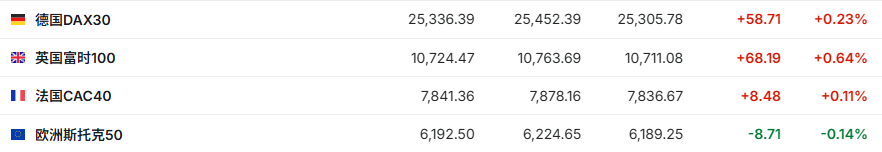
2. 截至發稿,德國DAX指數漲0.23%,英國富時100指數漲0.64%,法國CAC40指數漲0.11%,歐洲斯托克50指數跌0.14%。
3. 截至發稿,WTI原油跌1.95%,報91.91美元/桶。布倫特原油跌1.74%,報104.79美元/桶。

市場消息
芯片股拋售潮持續,銀行財報季開始。存儲芯片股的大幅下挫,將市場對AI敘事可持續性的疑慮推到了台前。從首爾到台北再到費城,半導體板塊集體承壓,Kospi指數周二暴跌超5%,費城半導體指數較本月高點已回落逾7%。這輪拋售的核心不在需求端,而在供給端的競爭格局突變與資本鏈條的緊繃。與此同時,隨着華爾街最新財報陸續公布,美國大型銀行股正進入回調區間。KBW銀行指數已從8月份的高點下跌約12%,超過了10%的技術性回調閾值。
聯儲局沃勒:美債收益率飆升有助於抑制需求,AI投資成通脹推手。聯儲局理事克里斯托弗·沃勒表示,長期美國國債收益率大幅上升,正在幫助抑制住房和汽車等對利率敏感行業的需求,從而起到了一定程度的緊縮貨幣政策的作用。沃勒周二在新德里舉行的經濟論壇上表示:「收益率上升是否會對住房、汽車等對利率敏感的行業產生影響?當然會。」他指出,雖然這並非聯儲局的本意,但收益率上升確實「起到了一定的作用」。沃勒還表示,AI也在推高價格,因為AI基礎設施的快速建設刺激了需求。沃勒是許多希望AI最終能提高生產率的聯儲局官員之一。若AI能提升生產率,經濟有望在不引發過度通脹的情況下實現更強增長。但他表示,這種回報可能仍需數年才能兌現,而AI驅動的價格壓力可能持續兩到三年。
收益率飆升後抄底機會來了?高盛、大摩等華爾街大行看好美債反彈前景。在持續數周的拋售推動美國國債收益率升至多年高位後,華爾街策略師開始重新審視美債的投資價值。高盛、摩根士丹利及花旗等機構認為,隨着美債收益率大幅攀升,債券估值吸引力正在增強。不過,對於聯儲局未來的利率路徑以及美債反彈的時機,各大機構仍存在明顯分歧。高盛認為,信貸市場開始出現壓力跡象,加之投資者持倉結構及市場技術性風險有所改善,均可能為美國國債反彈創造條件。花旗則更加青睞短期美債,該行策略師表示,隨着通脹放緩及工資增長走弱,聯儲局不太可能將利率上調至2023年的高位。摩根士丹利同樣認為,美債收益率已具備吸引力,但同時建議投資者等待聯儲局本月議息會議及美國中期選舉結束後再考慮入場。
聯儲局降息信號藏在沃爾瑪股價裏?這一指標再次拉響衰退警報。前Leuthold Group首席投資策略師吉姆·保爾森的分析顯示,沃爾瑪股價在2026年5月至8月期間表現落後,但自8月以來,沃爾瑪股價相對標普全球奢侈品股價指數跑贏約21%,沃爾瑪股價也較8月下旬低點上漲約8%。保爾森認為,這種相對錶現變化說明消費者可能再次收緊預算,意味着美國經濟正在失去動能,未來經濟疲軟或迫使聯儲局重新轉向寬鬆政策。但如果能源價格上漲繼續推高整體通脹、或企業投資和消費需求仍然強勁,政策制定者可能繼續維持緊縮立場。此外,這一指標的歷史表現也引起了市場關注。根據保爾森的分析,「沃爾瑪衰退信號」在過去四次經濟衰退前均曾明顯上升,並且自1990年以來,每輪聯儲局寬鬆周期開始前都出現過類似變化。
高盛小摩對AI基建孖展踩下急剎車:50億美元AI貸款只敢接13億,11%高息也不敢全包。小摩與高盛採取了一項罕見舉措,限制其對 AI 初創公司Volta Infrastructure Holdings Ltd.一筆50億美元貸款出售的風險敞口,原因是投資者要求對與AI熱潮相關的風險債務獲得更高收益率。這兩家銀行正在牽頭為Volta的貸款發行,後者是一家新成立的AI雲公司。據知情人士透露,兩家銀行為Volta承銷了一筆13億美元的定期貸款,而一筆37億美元的芯片貸款則未由兩家銀行承銷——此舉旨在保護自身免受潛在風險。Volta的債務正以約11%的收益率向投資者推介,這是已成為AI孖展熱門渠道的槓桿貸款市場上最高的借貸成本之一。
ETF買盤難撐大局!美銀分析師預言:金價未來三個月守不住4000美元?華爾街金融巨頭美國銀行近日發布的貴金屬研究報告顯示,該機構傾向將黃金未來三個月的4000美元關口置於多重拋售壓力測試之下——即實物現貨黃金需求疲弱、黃金ETF買盤難獨撐行情,甚至全球部分央行還可能重啓售金。該機構分析師們預計黃金未來三個月左右難以像現在這樣繼續維繫在4000美元關鍵點位上方震盪。美銀表示,要讓金價找到底部並恢復長期上升趨勢,市場需要聯儲局提供更明確的指引。儘管聯儲局貨幣政策轉向鴿派將成為黃金更重要的驅動因素,但如果市場對貨幣價值被稀釋的擔憂再度升溫,黃金也可能重新獲得上漲動能。
個股消息
摩根大通(JPM.US)Q3營收、EPS不及預期,固收交易下滑拖累業績。財報顯示,摩根大通Q3營收509.07億美元,按年增長8%,低於市場預期;調整後每股收益5.75美元,也低於市場預期。淨利潤153.05億美元,按年增長6%。淨利息收入271億美元、按年增長13%。業績不及預期主要受固定收益交易收入下滑和成本上升拖累。當季市場業務收入103億美元,按年增長15%。其中股票交易收入49.54億美元,按年大增49%;固定收益交易收入53.66億美元,按年下降4%,明顯低於市場預期的約60億美元。首席執行官戴蒙表示,各業務線均表現良好,「鉅額財政赤字、具有黏性的通脹、偏高的資產價格、上升的利率以及地緣政治狀況」仍在持續演變,這些力量「或許可控」,但公司「為各種可能的結果做好準備」。截至發稿,摩根大通周二美股盤前漲近1%,此前一度跌超3%。
監管限制解除未能帶來有力創收,富國銀行(WFC.US)Q3營收不及預期。財報顯示,富國銀行Q3營收按年增長2%至218.7億美元,但低於市場預期的約223.2億美元;GAAP每股收益為1.87美元,按年增長13%,略高於市場預期。Q3淨利息收入增長5%,達到125.2億美元;受貸款與投資證券餘額上升、利率下行的固息資產重定價,以及市場業務擴表推動,部分被浮息資產收益率走低、計息商業存款成本上升所抵銷。當季信貸損失撥備10.29億美元,遠高於上年同期的6.81億美元,主要反映工商業貸款與汽車貸款餘額上升帶來的準備金增提,商業地產準備金則有所回落。自從聯儲局取消了對該銀行資產長達數年的監管上限後,該銀行得以部署更多資產負債表,從而擁有更大的空間去競爭貸款。富國銀行依靠信用卡和汽車貸款來擴大其消費貸款業務。截至發稿,富國銀行周二美股盤前跌超1%。
聯合健康(UNH.US)Q3業績超預期:醫療賠付率下降提振利潤,再次上調全年盈利指引。財報顯示,聯合健康第三季度營收按年下降0.4%至1126.94億美元,仍高於市場預期的約1110億美元;調整後每股收益按年增長61%至4.69美元,超市場預期。成本控制是業績主要驅動力。當季醫療賠付率88.4%,好於分析師預期的89.9%和上年同期的89.90%,公司將其歸因於保險產品設計調整與新定價。指引方面,公司將2026 年全年調整後每股收益指引上調至至少20.50美元(之前為19.50美元-20.00美元),GAAP攤薄每股收益指引上調至至少19.50美元。這是公司年內第三次上調全年指引。據LSEG數據,分析師此前對該公司2026年全年調整後每股收益的預期為19.86美元,新指引下限已高於共識。截至發稿,聯合健康周二美股盤前升逾1%。
強生(JNJ.US)Q3盈利超預期並上調全年業績指引!創新藥業務放量,器械業務仍待改善。財報顯示,強生第三季度銷售額按年增長5.9%至254億美元,符合市場普遍預期。GAAP口徑下的淨利潤按年驟降95.9%至2.10億美元,攤薄後每股收益僅為0.09美元(上年同期為2.12美元),主因計入55.19億美元滑石粉訴訟擬議解決方案相關一次性稅前費用。調整後淨利潤為63.39億美元;調整後每股收益為2.59美元,超出市場一致預期約2.53美元,但按年仍下降7.5%(上年同期為2.80美元)。創新藥業務營收按年增長7.7%至167.57億美元,新藥銷售表現是亮點;醫療器械業務明顯偏弱,營收按年增長2.5%至86.42億美元,其中海外表現基本持平。指引方面,強生上調2026全年報告銷售收入指引中值,由約1,011億美元升至1,012 億美元(區間1,010–1,014億美元)、調整後每股收益指引中值由11.04美元上調至11.10美元(區間11.05–11.15美元),均高於市場一致預期。截至發稿,強生周二美股盤前跌超2%,醫療器械業務表現不佳或是市場反應冷淡主因。
蘋果(AAPL.US)將於周二舉行智能家居新品發布會。蘋果將於當地時間10月13日舉行「Welcome Home」主題活動,聚焦智能家居產品線。據知名記者馬克·古爾曼的最新爆料,此次活動的產品陣容除備受關注的智能家居中樞HomeView外,新款Apple TV 4K與新款HomePod mini也將同台發布,後兩款產品預計10月30日開售,HomeView則預計11月中旬上市。儘管不少行業人士預計,Apple TV與HomePod的部分升級只是平淡的性能提升,但芯片迭代實際上將為蘋果智能家居產品線帶來前所未有的新能力。這些設備預計將擁有更強的連接能力,並進一步整合Siri的人工智能(AI)功能。
重要經濟數據和事件預告
北京時間次日04:00 2028年FOMC票委、波士頓聯儲主席柯林斯發表講話
業績預告
周三盤前:阿斯麥(ASML.US)、美國銀行(BAC.US)、摩根士丹利(MS.US)、貝萊德(BLK.US)