10月20-22日上海黃浦江畔,2026可持續全球領導者大會再度來襲。諾獎、圖靈獎得主現場講述科技未來與趨勢,更有「解救」焦慮、內卷時代的網紅教授——麥克法蘭與項飆現場對話! 名額有限,手慢無。讓我們共赴可持續之約!【點擊報名】
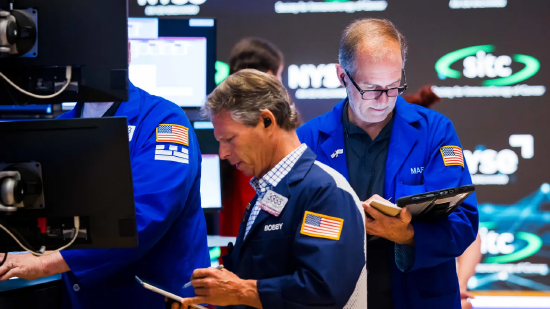
美股三大股指周二收跌,交易員消化了多家大型銀行的財報,以及韓國股市隔夜大幅下跌對存儲芯片股造成的壓力。
標普500小幅收低,納斯達克綜合指數下跌0.15%。道瓊斯工業平均指數下跌179點,跌幅0.35%,回吐了此前的漲幅,盤中一度上升逾過460點。
摩根大通公布第三季度盈利和營收均不及分析師預期,但該行上調了2026年淨利息收入指引。其股價最新基本持平。富國銀行因第三季度業績好壞參半下跌2%,高盛則在第三季度營收超出預期後小幅上漲。
「這些銀行公布的業績仍然強勁,只是預期很高,而在當前這個財報季,更高的預期對各類公司來說都是一種風險,」WalserWealthManagement首席投資官麗貝卡·瓦爾澤表示。
與此同時,聯合健康在業績超出分析師預期後小幅上漲。
這些早期財報可能為本輪預期高企的財報季定下基調。根據FactSet的數據,分析師平均預計標普500利潤較上年同期增長近30%。
存儲芯片股承壓,此前韓國Kospi基準指數下跌5.5%,收於7月31日以來最低水平,原因是該板塊估值擔憂以及競爭日益加劇。
SK海力士下跌近4%。希捷科技和西部數據下跌2%。美光科技和閃迪分別下跌近5%和超過2%。
本輪早期財報或將為本輪財報季定下基調,市場對本財報季抱有較高預期。市場數據機構慧甚(FactSet)數據顯示,分析師平均預期標普500成分股企業利潤按年增幅接近30%。
美盛集團首席市場策略師安東尼・薩利姆本撰文表示:「三類因素或將決月供資者如何看待本輪財報季:1)銀行業(反映消費者與企業的健康狀況);2)大型科技股(人工智能商業化落地進展);3)能源板塊(石油帶來的利潤能否持續)。除此之外,在高利率、成本高企、宏觀經濟前景存疑的大背景下,全市場各行業都將密切關注消費者與企業的經營健康情況。」
周二,投資者還將解讀美國成屋銷售數據,同時關注聯儲局官員湯姆・巴爾金與蘇珊・柯林斯的公開發言。
本周晚些時候,美國9月通脹數據即將公布。美債收益率近期已觸及數十年高位,這份通脹數據或將引發美債收益率大幅波動。因原住民日假期,美國債市於周一休市。
美股周一收盤升跌不一。道瓊斯工業平均指數收盤上升逾195點,但存儲芯片板塊的下跌拖累納斯達克綜合指數與標普500指數收跌。
歐洲股市周二整體走高,泛歐斯托克600指數早盤上漲0.7%;英國富時100指數領升歐洲主要股指,漲幅0.8%。
債券收益率趨於穩定
全球債券市場普遍大幅上漲。法國國債表現尤為突出,法國10年期國債收益率相對於德國同期限國債的利差收窄約4個點子,降至140個點子以下。
美國基準10年期國債收益率降至5.193%,進一步遠離上周觸及的5.364%高點。此前,該收益率曾升至24年來最高水平。
過去幾周,能源價格高企帶來的通脹壓力,與市場對政府債務不斷膨脹的擔憂相互疊加,引發債券市場多輪拋售,推動全球多個經濟體的借貸成本升至數十年來高位。
盛寶銀行首席投資策略師CharuChanana表示,在美債收益率近期大幅上升之後,投資者正重新買入美國國債,但她認為,這更多屬於一次「戰術性反彈」。
她表示:「通脹黏性、油價高企以及政府大規模舉債,仍然是債券市場實現持續復甦的主要障礙。」
關注美國CPI
交易員正等待周三公布的美國通脹數據,以尋找聯儲局未來貨幣政策路徑的線索。芝商所(CME)FedWatch工具顯示,市場目前預計聯儲局將在本月晚些時候的會議上維持利率不變的概率為80.6%,高於一個月前的51%。
油價方面,布倫特原油結束此前連續三個交易日的上漲走勢,交易員一邊評估沙特阿拉伯遭襲帶來的能源供應風險,一邊權衡俄羅斯可能增加柴油供應的前景,國際油價因此回落。布倫特原油期貨下跌1.7%,至每桶104.78美元,略低於前一交易日觸及的兩周高位。
隨着美債收益率和油價同步回落,美元則出現一周以來首次下跌。
高盛、大摩等華爾街大行看好美債反彈前景。
在持續數周的拋售推動美國國債收益率升至多年高位後,華爾街策略師開始重新審視美債的投資價值。
高盛、摩根士丹利及花旗等機構認為,隨着美債收益率大幅攀升,債券估值吸引力正在增強。不過,對於聯儲局未來的利率路徑以及美債反彈的時機,各大機構仍存在明顯分歧。
高盛認為,信貸市場開始出現壓力跡象,加之投資者持倉結構及市場技術性風險有所改善,均可能為美國國債反彈創造條件。
花旗則更加青睞短期美債,該行策略師表示,隨着通脹放緩及工資增長走弱,聯儲局不太可能將利率上調至2023年的高位。
摩根士丹利同樣認為,美債收益率已具備吸引力,但同時建議投資者等待聯儲局本月議息會議及美國中期選舉結束後再考慮入場。
聯儲局降息信號藏在沃爾瑪股價裏?這一指標再次拉響衰退警報。
前LeutholdGroup首席投資策略師吉姆·保爾森的分析顯示,沃爾瑪股價在2026年5月至8月期間表現落後,但自8月以來,沃爾瑪股價相對標普全球奢侈品股價指數跑贏約21%,沃爾瑪股價也較8月下旬低點上漲約8%。
保爾森認為,這種相對錶現變化說明消費者可能再次收緊預算,意味着美國經濟正在失去動能,未來經濟疲軟或迫使聯儲局重新轉向寬鬆政策。但如果能源價格上漲繼續推高整體通脹、或企業投資和消費需求仍然強勁,政策制定者可能繼續維持緊縮立場。
此外,這一指標的歷史表現也引起了市場關注。根據保爾森的分析,「沃爾瑪衰退信號」在過去四次經濟衰退前均曾明顯上升,並且自1990年以來,每輪聯儲局寬鬆周期開始前都出現過類似變化。