熱點欄目
客戶端
10月20-22日上海黃浦江畔,2026可持續全球領導者大會再度來襲。諾獎、圖靈獎得主現場講述科技未來與趨勢,更有「解救」焦慮、內卷時代的網紅教授——麥克法蘭與項飆現場對話! 名額有限,手慢無。讓我們共赴可持續之約!【點擊報名】
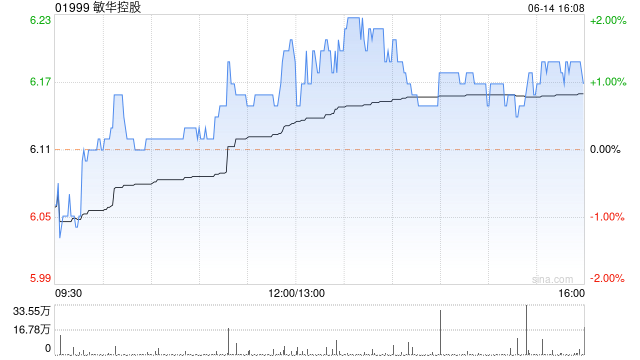
花旗發布研報稱,敏華控股(01999)早前發盈警,截至2026年9月底止半年度純利料按年減少70%至90%,該行仍維持「買入」評級,目標價由5.6港元削至3.6港元,但指敏華控股仍是花旗中國家居板塊中唯一獲「買入」評級的公司,對同業歐派家居及索菲亞家居,則維持「沽出」評級。
花旗指出,集團上半財年利潤下滑主要受化工原材料價格上漲,及2025年12月收購的美國業務Southern Motion產生一次性減值影響。花旗預計,由於下半財年將不再錄得相關減值,加上新產品推出後帶動平均售價提升,下半財年淨利潤有望較上半財年回升約1.8倍至6.64億港元,全年純利料為8.94億港元,2027年升至17.96億港元。
花旗認為,敏華控股在中國及美國功能沙發市場佔據主導地位,受惠於中美市場穩定的替換需求及功能沙發滲透率持續提升,該行相信敏華控股有望在美國業務完成重組後逐步改善盈利表現。