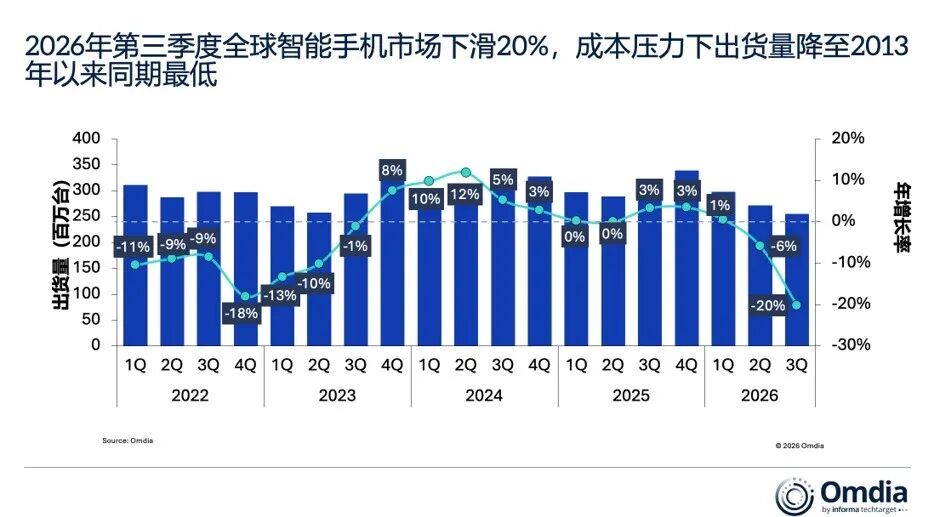
智通財經APP獲悉,根據Omdia的初步估算,2026年第三季度全球智能手機出貨量按年下降20%,跌幅較上一季度的6%明顯擴大。儘管旗艦新品陸續發布,渠道也在為年末節日銷售旺季備貨,出貨量仍出現按月下降。持續的內存和存儲成本壓力限制了廠商的定價靈活性,促使廠商縮減低利潤機型的出貨。
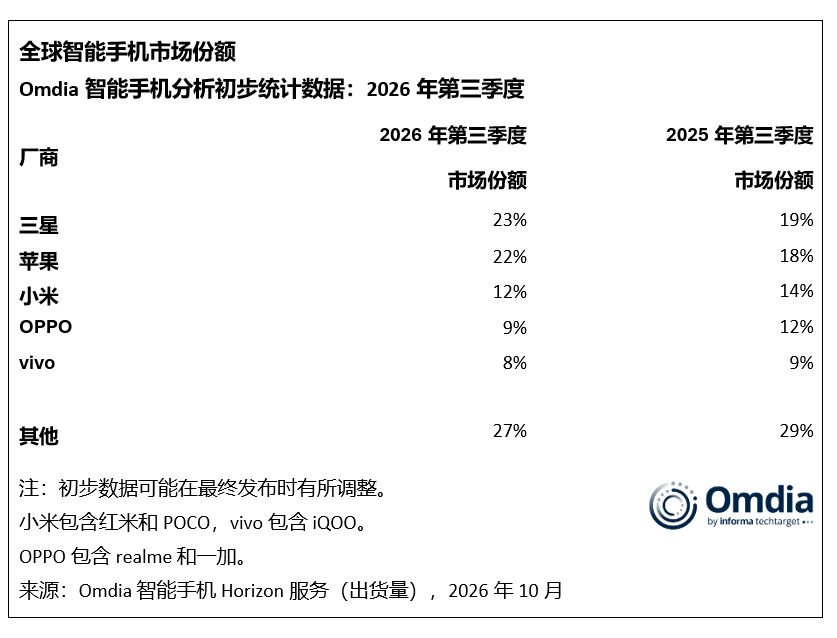
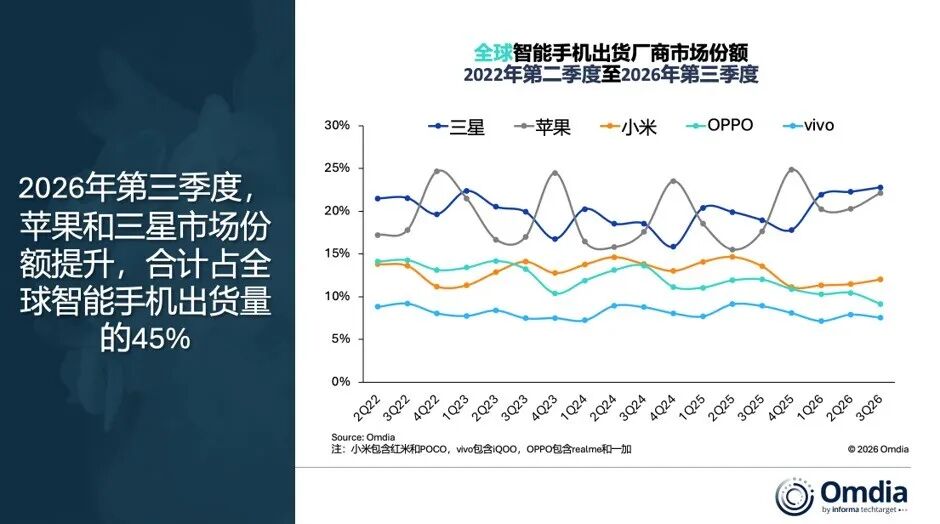
市場下行進一步加劇了競爭格局的兩極分化。三星和蘋果合計佔全球出貨量的45%,較去年同期提升約8個百分點。與主要面向大衆市場、出貨量降幅更大的競爭對手相比,兩家廠商表現出較強的韌性,表明當前市場下行正在重塑競爭格局。
三星以23%的市場份額穩居第一,儘管出貨量按年下降,市場份額仍有所提升。廣泛的產品組合和成熟的全球渠道佈局幫助三星緩解了市場下行的衝擊,8月上市的Galaxy Z Fold8和Flip8系列也鞏固了其高端定位。展望未來,平衡出貨規模、產品組合的盈利能力與高端化進程,對維持三星的競爭地位將愈發重要。
蘋果位列第二,市場份額為22%,在整體市場下行中展現出較強的韌性。iPhone 17系列需求持續,9月發布的iPhone 18 Pro和Pro Max也幫助蘋果保持了市場勢頭。iPhone Duo標誌着蘋果進入摺疊屏智能手機市場,使其產品陣容突破傳統形態,為滿足不斷變化的消費者需求、獲取增量需求帶來新的機會。儘管AI尚未成為消費者購機的主要驅動因素,Apple Intelligence有望在打造差異化用戶體驗、維持蘋果長期生態優勢方面發揮越來越重要的作用。
小米以12%的市場份額穩居第三,OPPO(含realme和一加)以9%的市場份額位列第四。vivo以8%的市場份額躋身前五。
內存成本上漲正在擠壓各價位段的盈利空間,對價格更敏感的產品受到的影響尤為明顯。這也迫使廠商重新評估入門級產品的盈利能力,在產品定位、定價和市場覆蓋方面作出更審慎的選擇。廠商正優先推動均價增長和產品結構優化,從而維持出貨價值並保護盈利能力。
Omdia首席分析師侯林(Hayden Hou)表示:「元器件成本上漲以及廠商應對策略的差異正在重塑競爭格局,但僅看市場份額並不能反映全貌。隨着廠商在出貨規模、收入和盈利能力之間作出不同取捨,評估其表現時不能僅看其出貨量本身。更重要的是,廠商在本輪市場下行中作出的戰略決策,其長期影響可能超越當前的成本周期。拓展新的渠道合作伙伴、提升購機孖展能力、強化高端產品組合,將決定哪些廠商能夠在成本壓力緩解後,建立更具競爭力且可持續的商業模式。」
Omdia資深分析師鍾曉磊(Lucas Zhong)表示:「對於主要依靠價格優勢參與競爭的廠商,在維持出貨規模的同時保護盈利能力,已成為愈發艱難的平衡。這一壓力在新興市場尤為突出,當地消費者對價格更加敏感,廠商也高度依賴利潤空間本就有限的入門級機型。然而,通過縮減出貨量來保護利潤率存在長期風險,對新興廠商尤其如此。市場佈局收縮可能削弱品牌曝光度及其在渠道中的影響力,而重建這些優勢或將需要數年時間。廠商需要更謹慎地選擇競爭市場,將資源集中在能夠兼顧盈利能力和市場地位的市場與產品上。」
鍾曉磊進一步表示:「展望第四季度,旗艦新品發布、促銷活動和節日仍難以抵消持續的供應端壓力。廠商需要在嚴格管理庫存的同時,採用更有效的購機孖展、以舊換新及運營商合作方式來支持換機需求,避免依賴大範圍降價促銷。儘管出貨量仍面臨壓力,價格上漲正在逐步重塑消費者的價格預期,可能為未來換機周期中的高價值機型創造更多機會。能夠提升這類產品的購買便利性,並帶來切實用戶體驗改善的廠商,將在下一輪換機周期中佔據更有利的位置。」