英偉達與CoreWeave之間的財務糾葛,正在演變為一場複雜的博弈論困局。
華爾街見聞提及,周三在通脹數據意外走熱、美債收益率上行的雙重壓力下,數據中心運營商CoreWeave股價重挫逾15%,創下歷史第三大單日跌幅,距歷史低點僅一步之遙。
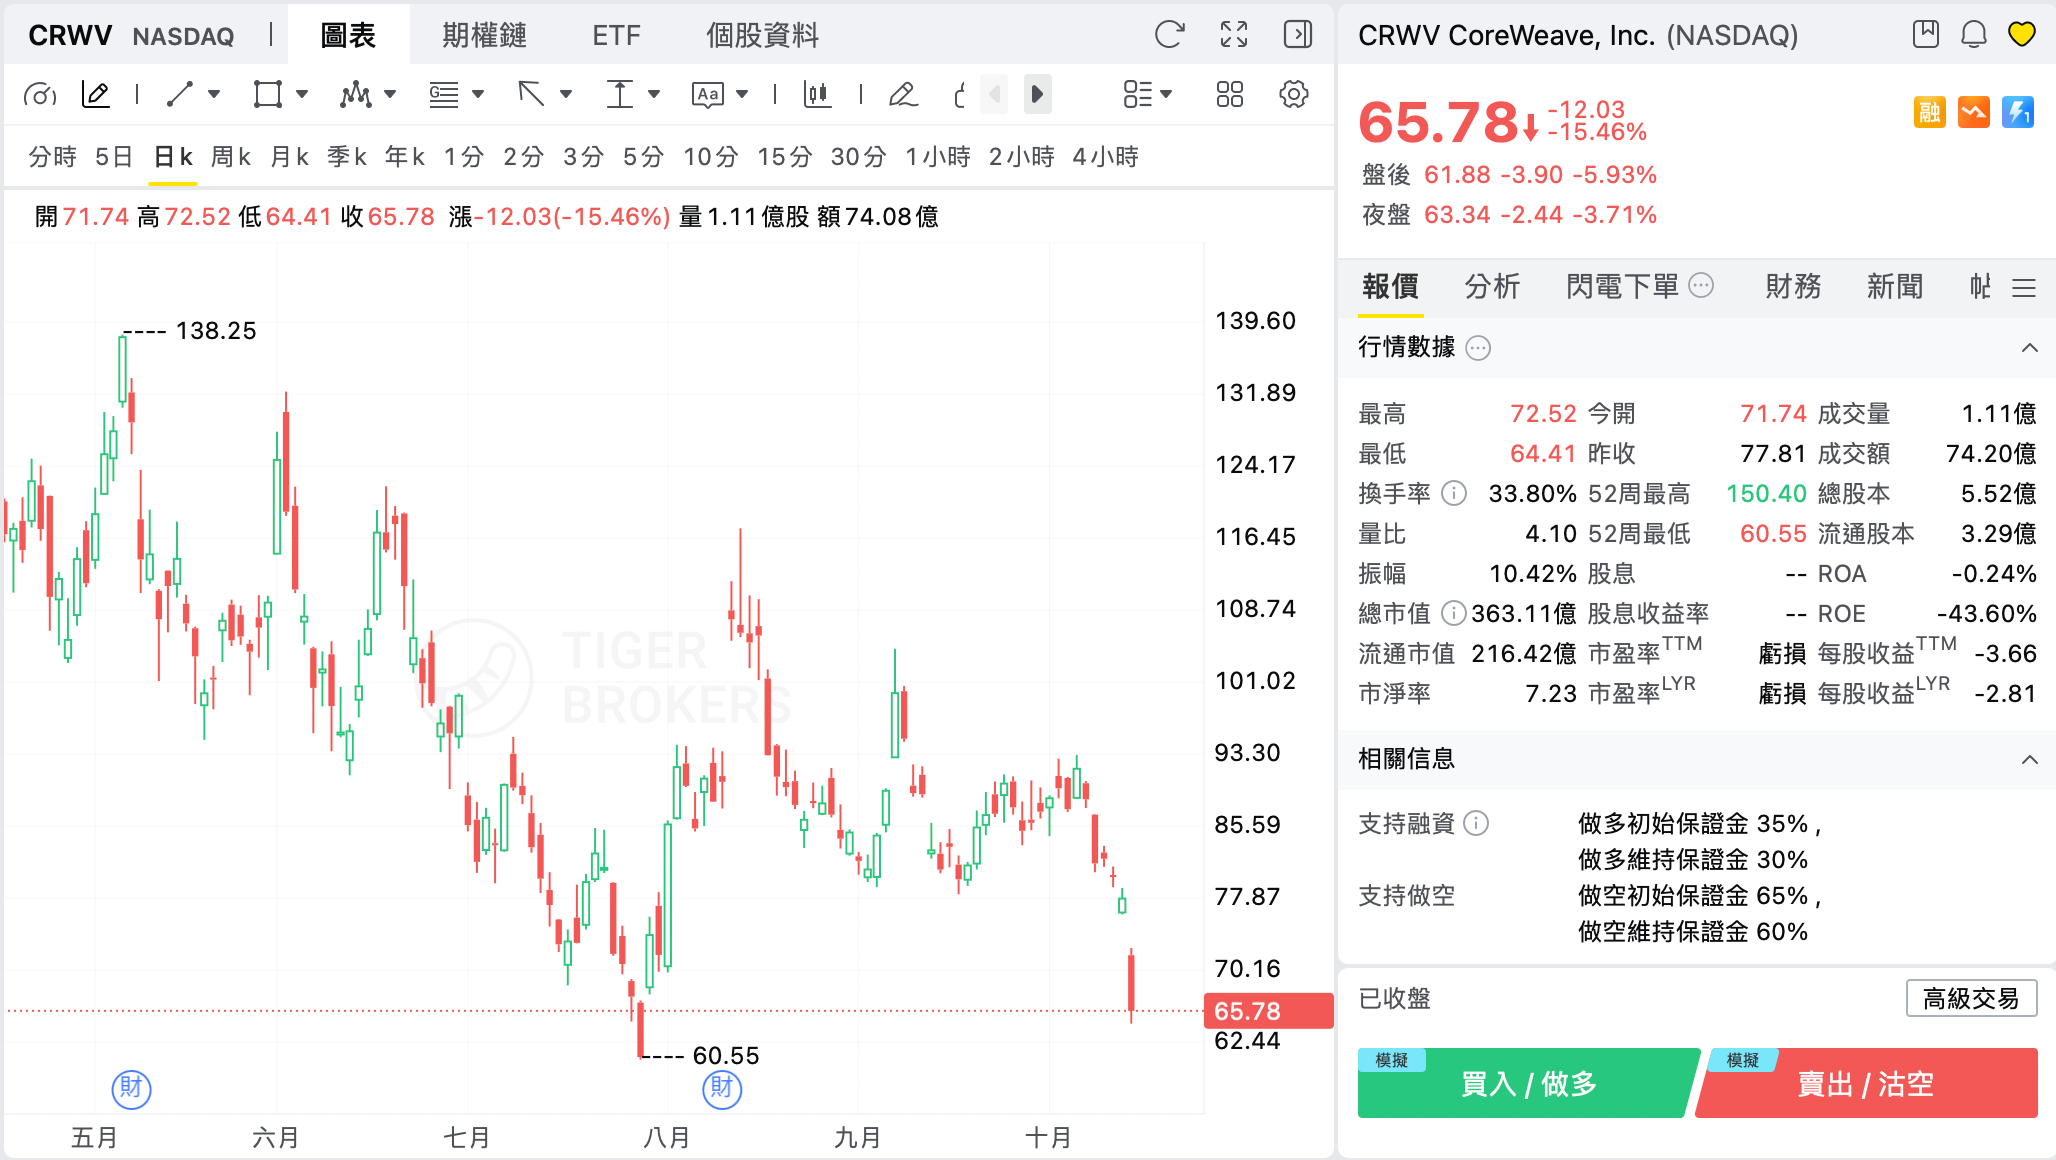
知名財經分析師Quoth the Raven(QTR)在ZeroHedge專欄文章中分析稱,隨着CoreWeave股價承壓、孖展渠道收窄,英偉達面臨一個棘手抉擇:再度出手救援,還是眼睜睜看着這家高度依賴自家芯片的雲計算客戶陷入流動性危機?
CoreWeave的麻煩或許不會等到實質性債務違約才浮出水面。股價的持續下跌本身就可能觸發惡性循環,股價崩塌動搖市場信心,進而切斷外部孖展渠道,最終加速流動性危機的到來。
對於CoreWeave這類極度依賴外部資本維繫運營的公司而言,股市的劇烈波動足以在違約發生之前就將其逼入絕境。
這一局面對英偉達的潛在衝擊,遠不止於一筆投資的賬面損失。英偉達此前已通過2.5億美元的認購訂單參與救助CoreWeave縮水後的IPO,此後又追加了數十億美元的投資,將自身深度綁定於這家公司的命運。
雙重角色使英偉達陷入兩難
文章指出英偉達與CoreWeave的關係,遠比普通投資人與被投公司複雜得多。
英偉達不僅是CoreWeave的股東,更是其核心業務的唯一硬件供應商,CoreWeave借入的數十億美元債務,本質上是用來採購英偉達芯片的。這種供應商與股東身份高度重疊的結構,使雙方的財務利益異常深度捆綁。
一旦CoreWeave陷入困境,其對GPU硬件的採購需求必然萎縮,這將直接波及英偉達的營收端。與此同時,英偉達在CoreWeave的鉅額股權投資也將面臨減值壓力。
正是這種雙重暴露,製造了一個典型的博弈論困局:救援代價高昂,但不救援的代價可能同樣難以承受。
"不得不救"的邏輯陷阱
市場真正擔憂的,並非英偉達是否願意再度出手,而是它是否會發現自己根本別無選擇。
這一邏輯並非沒有先例。英偉達在CoreWeave IPO遇冷時出資2.5億美元認購,外界普遍將其解讀為一次信用背書。
這筆投資在當時穩住了市場情緒,但也在客觀上為英偉達設定了一個隱性預期,一旦CoreWeave再度告急,英偉達的出手將被市場視為理所當然。
問題在於,每一次救援都在抬高下一次救援的門檻。若CoreWeave股價進一步下行並觸發流動性危機,英偉達屆時面臨的將不只是一個財務決策,更是一次關乎市場信譽的公關考驗。
更大的市場隱憂
CoreWeave個案的警示意義或許遠超其自身體量。
這家公司的商業模式,大規模舉債購置GPU、以算力租賃形式變現,代表着當前AI基礎設施投資浪潮中一類典型的高槓杆路徑。
若這一模式在資本市場收緊、需求增速放緩的背景下遭遇壓力測試,其傳導效應將波及整條產業鏈:GPU需求預期、雲算力定價、以及投資者對AI基礎設施賽道的整體風險偏好,均可能受到衝擊。
對英偉達而言,CoreWeave困局真正的深遠影響在於:它將迫使市場重新審視芯片巨頭與其下游高槓杆客戶之間的風險傳導機制,而這一機制,此前在AI泡沫預期最為高漲的階段,幾乎從未被認真定價過。