避險情緒升溫壓過通脹擔憂,歐美國債10月15日周四普漲,無論是基準10年期美債還是對利率敏感的兩年期美債,收益率盤中均跳水超過10個點子。英、德、法等歐洲主要經濟體的中長期國債收益率同步下行,全球債市迎來一輪反彈。
周四歐股盤中公布的美國9月生產者價格指數(PPI)創四年多來最快按月漲幅,原本加劇了市場對聯儲局進一步加息的擔憂。但隨着AI相關企業孖展風險升溫、科技股承壓,投資者開始重新權衡高利率對經濟增長和企業償債能力的衝擊,避險需求推動資金流向國債市場。
媒體指出,市場正在從擔憂通脹轉向更加關注高孖展成本對經濟增長的影響。與此同時,CoreWeave等AI相關企業的信用風險受到密切關注,企業債券與政府債券之間的走勢分化,也凸顯出市場對不同類型資產風險的重新定價。
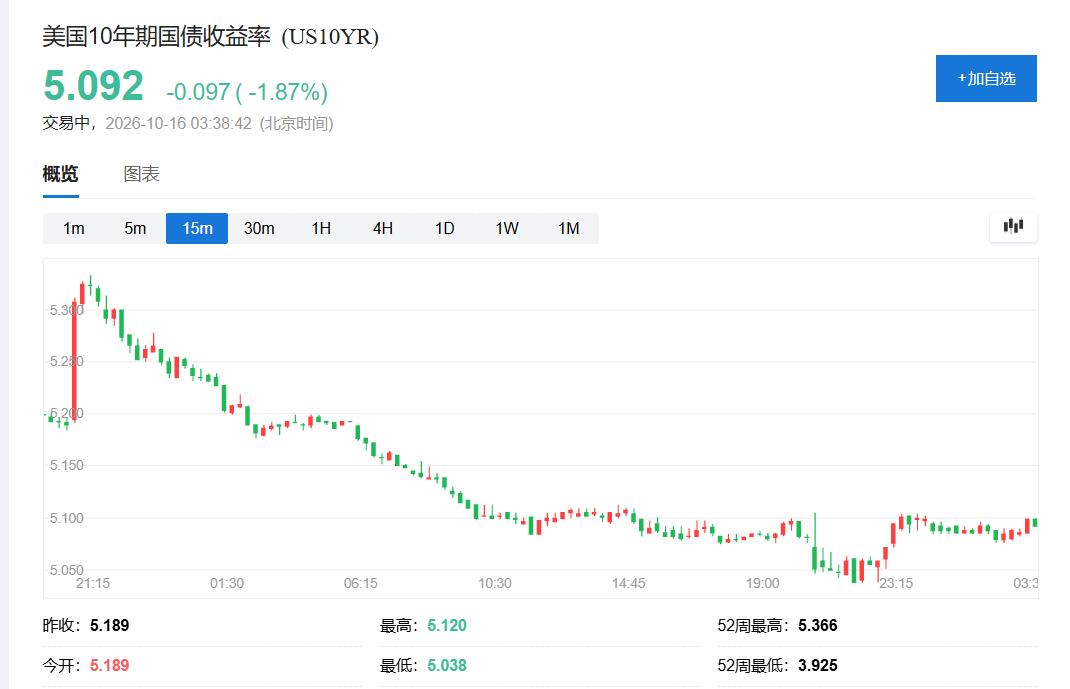
10年期美債收益率三連降、盤中下探5.04%,歐美長債普漲
周四美債市場買盤明顯增強,10年期美債收益率盤中一度下探至5.04%附近,日內下行約15個點子,刷新9月23日以來低位,連續第三個交易日回落。30年期美債收益率也明顯下行,盤中跌幅約12個點子。
對貨幣政策前景更敏感的2年期美債收益率,周四美股早盤一度下破4.69%,刷新9月18日以來低位,日內降幅超過10個點子,在周三反彈後回落。
歐美長債同步走強。到周四歐市尾盤,英國10年期國債收益率下降5.4個點子,報5.371%;30年期英債收益率下降6.4個點子,2年期收益率降2.1個點子。
到歐市尾盤,德國10年期國債收益率下降5.3個點子,報3.413%;30年期德債收益率下降5.3個點子,2年期收益率降1.7個點子。
法國國債表現更強,到尾盤,10年期法債收益率下降8.5個點子,報4.796%;30年期收益率降8個點子,2年期收益率降3個點子。
整體來看,歐美債市長端收益率普遍下行,且多個市場的長端跌幅超過短端。美債收益率大幅回落,歐洲主要經濟體長債同步走強,反映投資者正在重新評估通脹、增長和金融市場風險之間的關係。
通脹數據仍偏熱,市場開始擔憂高利率的增長代價
本輪美債上漲的關鍵,在於市場對通脹與利率前景的判斷出現新的權衡。
美國9月PPI創四年多來最快漲幅顯示,上游價格壓力依然明顯。此前通脹數據超預期後,市場一度提高對聯儲局進一步加息的押注,美債收益率也隨之承壓。
但通脹偏熱並未阻止周四國債價格反彈。隨着市場重新評估高孖展成本對企業投資、消費和經濟增長的影響,投資者開始增加對國債等相對安全資產的配置。
《華爾街日報》認為,投資者此前對通脹持續高企的擔憂,目前轉向更加關注高借貸成本對經濟增長的潛在衝擊。德國10年期國債收益率也觸及數周低位,顯示這種重新定價並不限於美國市場。
這並不意味着市場已經認定通脹風險消失,或聯儲局加息風險已經解除。更準確地說,投資者正在權衡兩種風險:一方面,持續的價格壓力可能迫使聯儲局維持緊縮政策;另一方面,高利率也可能通過孖展成本、企業現金流和金融市場風險偏好,對經濟活動形成更大拖累。
AI信用風險升溫,國債上漲與企業孖展成本上升並存
除宏觀經濟因素外,AI產業鏈孖展風險的集中暴露,也成為周四市場關注的焦點。
近期,AI雲計算服務商CoreWeave的股債遭遇拋售,孖展成本急劇上升。該公司部分債券收益率已升至15%至16%以上,五年期信用違約互換(CDS)利差盤中創歷史新高,反映市場對其償債能力的擔憂顯著加劇。
風險並未侷限於CoreWeave一家企業。甲骨文五年期CDS利差盤中報288個點子,較一周前擴大28個點子;軟銀五年期CDS利差單日擴大24個點子至424個點子。亞馬遜、谷歌母公司Alphabet和Meta等大型科技公司的相關利差也升至歷史高位。
有媒體將近期美債收益率下行與AI相關企業孖展成本飆升聯繫起來,指出科技股和AI基礎設施領域的壓力正在推動資金轉向國債等避險資產。
這也解釋了為何國債收益率能夠在通脹數據偏熱的背景下明顯下行。正常情況下,通脹上升可能推高市場利率預期,令國債承壓;但當信用風險和股票市場波動加劇時,避險需求可能暫時壓過通脹因素,推動國債價格上漲。
不過,國債與企業債的走勢分化同樣值得關注。國債收益率下行,不代表所有借款人的孖展成本都在下降。對於信用資格較弱、依賴持續借款擴張的AI企業而言,即使無風險利率回落,信用利差擴大仍可能推高其實際孖展成本。
債市反彈能否持續,仍取決於通脹與增長風險的拉鋸
周四全球債市反彈,反映市場交易邏輯出現變化:在通脹壓力尚未消退的情況下,投資者開始更加重視高孖展成本對經濟增長、企業償債能力和金融市場穩定性的影響。
如果後續通脹數據繼續偏熱,聯儲局可能需要維持更緊的貨幣政策,甚至進一步加息,這將重新對美債收益率構成上行壓力。反之,如果信用風險持續擴散、企業孖展和投資活動受到抑制,避險需求可能繼續支撐國債價格。
當前最值得關注的分化是,政府債券收益率回落與部分AI企業信用孖展成本上升可以同時發生。前者反映無風險利率和避險需求的變化,後者則體現市場對特定企業償債能力及商業模式的重新定價。
對債券市場而言,接下來需要觀察美國通脹能否降溫、經濟增長是否出現更明顯的放緩跡象,以及AI基礎設施投資能否兌現預期回報。在這些信號更加清晰之前,國債收益率的快速回落,更像是市場在通脹與增長風險之間重新尋找平衡,而非通脹威脅已經解除。