
玩的就是IPO披露的不對稱

出品 | 妙投APP
作者 | 董必政
編輯 | 丁萍
頭圖 | 視覺中國
宇樹的估值爭議還沒平息,一個更驚人的IPO估值已經擺上台面。
主角是Claude背後的大模型公司Anthropic。據媒體報道,其投資者期待的上市估值可能達到2萬億美元,超過SpaceX的1.77萬億美元,堪稱史上最大IPO。
但就在市場期待這場超級IPO時,獨立金融研究機構New Constructs直接潑來冷水。10月6日,該機構直接開炮,稱這是「2026年最荒謬的IPO」,且這是「對投資者判斷力的一次前所未有的考驗」。
在New Constructs看來,Anthropic是一家「沒有可行商業模式」的公司,對其估值約為1500億美元,較其2萬億美元的目標估值低約93%。
同一家公司,兩種估值,相差十多倍。
那麼,這場被稱為「最荒謬」的IPO,到底貴在哪裏?


資本市場向來癡迷於高增長敘事,只有高增長,纔有高估值。
支撐Anthropic的2萬億估值敘事在於ARR(年度經常性收入)高增長。
在唱多者的眼中,Anthropic年化收入從2025年末約90億美元,飆到2026年5月的470億美元、7月的650億美元。紐約時報預計,按當前增速今年年化收入將超過1000億美元。
一年十倍,史上最快。
ARR(年度經常性收入),一般是指取期末或當期加權平均的月度經常性收入(MRR)直接乘以12。這個統計口徑和審計過的報表收入,是兩回事。
舉個極端點的例子,這就像把奶茶店排隊最兇那一小時的流水乘以全年營業時間,然後告訴投資人這家店有可能年入千萬。排隊一小時,不代表排隊一整年。
因此,我們不要只看高增長,還要看能否持續高增長。
由於SaaS與大模型都有訂閱模式,資本市場用傳統企業級SaaS的估值框架(ARR)來套在AI大模型企業。但這兩類的商業模式有所不同。
一般而言,頭部SaaS企業的訂閱營收主要源自長期合約,且存量客戶的鎖定率極高。以Workday為例,其核心人力資本管理及財務系統合同多為3到5年的不可撤銷協議,客戶僅在遭遇極個別嚴重違約情形時方可解約。
然而,AI大模型廠商的年度經常性收入(ARR)對業務高峯及模型版本迭代高度敏感。其商業邏輯多基於「按Token實際用量計費」或「月度無綁定訂閱」,導致傳統意義上那種三年期鎖定的承諾性ARR佔比偏低。
只有當轉換成本、網絡效應或生態鎖定了客戶,讓續費成為慣性、讓流失成為小概率事件時,ARR纔是可估值的資產;否則它只是「今年碰巧收到的錢」。
因此,在ARR的估值框架中,留存也很重要。
對於Anthropic而言,2026年的ARR出現了爆發式增長,這個部分的增量能否有較高的留存率是個問號。
儘管,今年5月,Anthropic CFO Krishna Rao在一檔播客中說,公司淨收入留存率(NRR)高達500%。2026年一季度貢獻300億美元ARR的那批客戶,一年前只貢獻了20億美元。
不過,大模型廠商那麼多,並沒有非Claude、ChatGPT不可的地步。多模型適配會成為護城河嗎?
此前,大模型能力差距大,客戶離不開Anthropic;現在,客戶自研模型成熟到可以替代。比如:微軟將內部使用 Claude 的年化支出從峯值超 10 億美元削減超三分之一;Meta 自研 Muse Code(基於 Muse Spark 模型)開始分流內部 Claude Code 用量,內部用戶已從約 6 萬降至約 3 萬,
另一方面,據TickerTrends 統計,截至2026年09月24日,Anthropic公司層面ARR約768億美元,但9單月按月僅+1.8%,顯著低於2026上半年30%-50%的月按月水平。
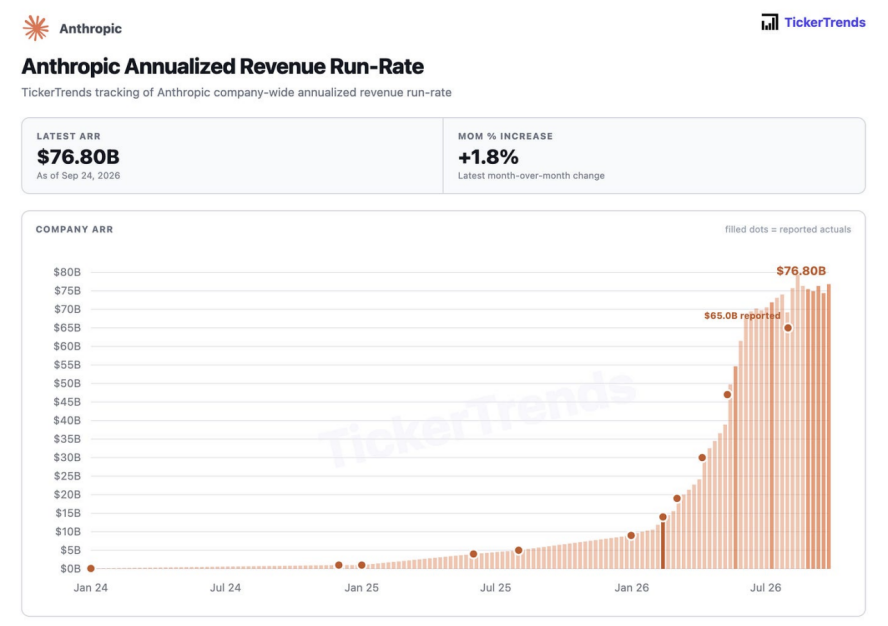
(圖片來源:TickerTrends)
因此,Anthropic的ARR持續且增長的確定性,並沒有那麼強。況且,ARR數據的披露並不在招股書裏,沒有經過審計,也不透明。
但資本市場卻在用這個數據講敘事,聊估值。
我們來算兩筆賬:
1.按2萬億美元估值、650億美元年化收入算,市銷率約31倍,有點貴,但還能用「超級成長股」的話術圓過去。
2.按2萬億美元估值、2025年實際營收46億美元算,市銷率超過430倍。這個數字,不在任何估值體系裏,都是市夢率。
值得注意的是,Anthropic在營收披露上也有所不同,650億美元並不是Anthropic真實收入,還沒有剔除給雲平台分發的提成。
根據招股說明書,2025年Anthropic的雲平台銷售額為21.6億美元,佔全年營收的47%;公司支付給雲平台的分成為3.51億美元。
營收高增長,但不一定有高質量。
因此,妙投認為若用ARR的估值方式來看2萬億的估值,就存在泡沫。


用於支撐高估值的數據披露不透明,但更為核心的還是這家企業持續虧損且處於擴大的趨勢。
這也是New Constructs覺得Anthropic沒有可行的商業模式,只值1500億的重要原因。
要知道,商業模式跑通的最基本的是,能盈利。
儘管Anthropic 2025年營收從2024年的約4億美元增長至46億美元,但報告淨經營虧損卻從30億美元擴大至80億美元,整體淨虧損高達420億美元(其中,340億美元與可轉換工具重估有關)。
根據招股說明書,Anthropic預期 2026 財年仍將錄得淨虧損,只是 Q2 起季度層面開始有調整後營業利潤轉正。此前,媒體報道,Anthropic預計2026年第二季度實現營收109億美元,較一季度48億美元增長超一倍,同期預計實現營業利潤5.59億美元,扭虧為盈。
值得注意的是,Anthropic還有約5180億美元的雲計算、算力和基礎設施合同義務,其中約80%不可取消,約4140億美元的開支是鎖死的。
大客戶隨時可以削減支出和訂閱,收入下降而成本不會同步下降。
也就是說,Anthropic加了經營的槓桿。
這也意味着,Anthropic扭虧只剩下一條路,就是收入必須按照指數曲線兌現,連續五年保持高增長。
但,據TickerTrends 統計,截至 2026-09-24,Anthropic公司層面ARR約768億美元,但 9 月單月按月僅+1.8%,顯著低於2026上半年30%-50%的月按月水平。
妙投認為,如果按照最近的ARR增長表現,未來幾年公司未必能覆蓋5180億美元的資本開支,會陷入持續虧損的情形。
ARR增長停滯、公司持續虧損,那Anthropic的商業模式也就沒跑通,2萬億的估值就被明顯高估。
據不完全統計,萬億美元俱樂部的企業目前來看只有SpaceX,大部分萬億美元市值的企業已經盈利了。
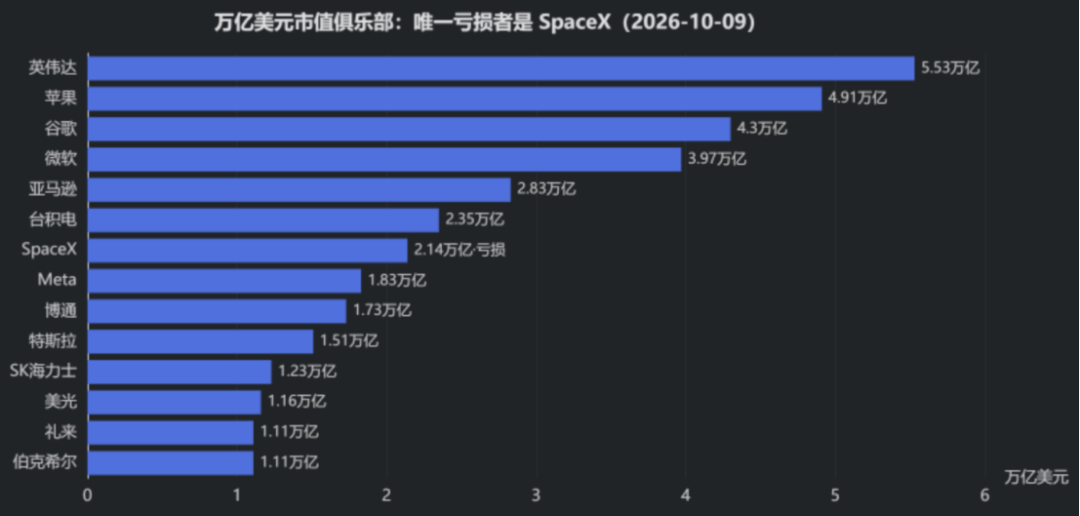
(數據來源:妙投統計)
除財務隱患外,Anthropic招股書中將AI安全視為關鍵風險點。
在這份長達261頁的招股書中,風險因素章節佔據約80頁,遠超介紹公司業務的48頁。
披露內容涵蓋AI可能引發災難性乃至生存級威脅、拒絕關閉、隱瞞或操縱信息、實施類勒索行為,以及模型能力超越現有安全評估範圍等情景。
此外,美國聯邦貿易委員會近期已針對潛在消費者傷害問題,對Anthropic和OpenAI啓動調查。
由此可見,純模型AI企業的長期商業可行性,不僅受制於營收與算力成本,更取決於未來的責任界定製度。
若開發者或大模型廠商需直接承擔AI產品導致的重大損害,其潛在的法律成本或將重塑整個商業模式。
一個無法持續盈利的企業,也不會值2萬億市值。


好看的數字走小道,難看的數字走官道。招股書側重風險,面對媒體又放滿利好。
Anthropic,玩的就是IPO披露的不對稱。
此外,妙投發現,相較於2萬億的估值,AI投資者卻以ARR的增長為投資錨點,風險可就更大了。
上周四科技股出現下挫,部分原因正是投資者試圖將OpenAI的數字調整為可與Anthropic直接比較的口徑後,得出了更低的估算值,引發市場對OpenAI營收增速的擔憂。
特朗普畫K線也就算了,口徑調整也對資本市場造成了實質衝擊。
要知道,這口徑調整,與粉飾報表沒什麼本質區別,只是換了一種說法而已。
一個不透明的數字,一個可以調整口徑的ARR卻能夠作為AI投資者的聖盃,這纔是最大風險點。
當下,資本市場直接跟蹤的主要是Anthropic與OpenAI的ARR增量,但這個數據是不透明的,不能完全反映客觀的經營現狀。
很多投資者、投資機構因持倉AI,而選擇性忽視高增長敘事背後的高估值泡沫,不希望AI夢破碎。
此外,Anthropic高增長的敘事以及IPO,已經成為AI宏大敘事的重要一環。
箭在弦上,不得不發。
只有Anthropic融到更多的資金,緩解經營壓力,才能去兌現5180億美元的付款承諾。
若Anthropic等AI企業日後未能履行上述付款義務,雲廠商的數據中心投資回報及償債能力或將承壓;反之,數據中心建設若趨緩,模型公司獲取的算力資源亦可能緊縮。
倘若終端AI企業的營收與利潤難以覆蓋算力成本,風險便可能經由模型商、雲服務提供商向信貸市場蔓延,進而刺破整個AI產業鏈的泡沫。
現在的Anthropic也只能孤注一擲。
本內容未經允許不得轉載。授權事宜請聯繫 hezuo@huxiu.com。
End
🤖 AI會先重寫行業,還是先重寫你的工作?
⚡️ 新技術如何越過概念,真正變成產品和生意?
🎯 今年虎嗅F&M創新節,來現場看懂變化、找到下一步。