智通財經APP獲悉,摩根士丹利稱,SpaceX(SPCX.US)即將進行的星艦第15次飛行任務可能標誌着其下一代火箭邁向完全可重複使用的重要一步,有望拓展該公司在衛星通信和人工智能(AI)領域的機遇。
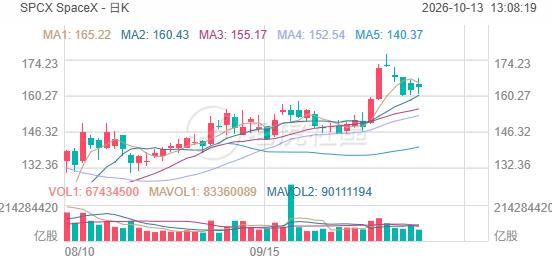
在上周日發布的一份研究報告中,首席分析師亞當·喬納斯重申了對SpaceX的「增持」評級和300美元的目標價,這意味着較該股周一收盤價163.42美元約有84%的上漲空間。喬納斯表示,接下來兩次星艦任務可能重塑投資者對公司增長前景的預期。
據了解,第15次試飛暫定於當地時間11月8日進行,可能包括嘗試用發射塔的機械臂捕獲返回的星艦飛船。SpaceX首席執行官埃隆·馬斯克近期表示,公司希望嘗試這一操作,但尚未得到確認。根據摩根士丹利援引的初步空管通告信息,第16次試飛可能最早於12月10日進行。兩個日期均未得到SpaceX確認。
對投資者而言,其意義不僅限於回收飛船這一技術成就。若可複用技術落地,發射成本將大幅下降,同時SpaceX單次送入軌道的載荷規模也將顯著提升,從而改善其星鏈衛星網絡的盈利模型,支撐公司拓展軌道算力、太空製造等新興賽道。
摩根士丹利估計,單次星艦任務搭載新一代星鏈衛星,可部署的帶寬規模,相當於獵鷹9號火箭1至2個多月的發射總量。報告稱,每顆星鏈V3衛星的下行帶寬容量,約為獵鷹9號火箭發射的V2 Mini衛星的10倍。
在第14次試飛中部署了26顆星鏈V3衛星後,喬納斯預計下一次任務將攜帶類似甚至更大的載荷規模。星艦最多可搭載60顆此類衛星,為加速部署提供了機會,同時減少擴展星鏈網絡所需的發射次數。
該分析師警告稱,技術挑戰依然嚴峻,尤其是最近幾次星艦試飛中反覆出現的發動機故障。三次涉及V3配置的發射均在濺落前出現助推器發動機問題,其中兩次還出現了飛船真空發動機故障。儘管着陸嘗試中成功點火的助推器發動機數量有所改善,但若後續再遇挫折,硬件複用進度將推遲,並限制2027年的發射節奏。
摩根士丹利預計SpaceX不會在第15次試飛中嘗試捕獲助推器,理由是上一次任務中出現了發動機故障。不過,該機構將單次試飛中飛船和助推器雙雙成功回收、隨後實現V3硬件複用,列為實現該計劃商業目標的重要里程碑。
該行300美元的目標價反映的是分部估值法,其中連接業務每股118美元,企業AI每股165美元,外部發射業務每股8美元,X平台和消費者AI業務另計每股8美元。這一估值凸顯了摩根士丹利的觀點:星艦最大的財務貢獻可能來自推動其他業務增長,而非僅靠商業發射創收。
喬納斯估計,在每股約160美元的價位上,投資者對SpaceX發射和連接業務的估值約為每股127美元,僅約33美元歸因於AI。這一隱含的AI估值約為某雲基礎設施業務2028年預期企業價值/銷售額的3倍,表明如果公司順利落地其算力戰略,股價將有大幅上漲空間。
摩根士丹利指出,星艦研發的進一步進展、新的AI產品發布,以及以每瓦約30至50美元定價的額外雲基礎設施合同,是可能推動該股邁向300美元目標價的潛在催化劑。該行還認為,擴大衛星連接和在軌道部署算力基礎設施也帶來機遇。
報告指出,未來12個月股價若跌至100美元附近,大概率需要同時滿足幾項條件:AI研發顯著放緩、星艦測試重大失利、大規模股權稀釋。其他風險還包括星鏈用戶增速不及預期、基礎設施資本開支抬升、監管審批延期,以及企業AI服務變現能力弱於預期。
摩根士丹利預測SpaceX 2026年每股收益為0.55美元,2027年增至2.54美元,2028年增至6.01美元。這些估計意味着盈利將大幅加速,儘管該公司的估值仍取決於雄心勃勃的增長假設以及多項業務的成功執行。
該行的核心論點是,星艦在完全可複用方面的進展可能成為這一增長的重要驅動力,而第15次試飛將初步檢驗這些預期是否能夠實現。