說了很久 「 苦寧王久矣 」 以後,車企們終於選擇不再依賴寧德時代了。
最近這一陣,有不少新勢力品牌發布了自己的新車型。
有意思的是,裏頭有不少曾和寧德時代電池深度綁定、甚至把後者當成招牌的車企,好像已經被擺脫了 「 寧王迷信 」 , 用上其他品牌的電池了。
就比如理想和小米,哥倆之前都曾對着麒麟電池大吹特吹,結果前者高調宣佈了自己全自研電池的戰略,代工廠是欣旺達和中創新航。
後者的則主導了自己龍甲電池的設計,再交給欣旺達和中創新航生產。
再加上零跑、小鵬、吉利甚至是寧德時代的老客戶寶馬都開始轉投二三線品牌,雖然說 「 車企正在拋棄寧德時代 」 並不準確,但寧德時代在新車上的出場率,確實在肉眼可見地降低。
所以說,為什麼曾經吹爆寧德電池的車企們,集體選擇了光速變臉?
其他品牌的電池質量相比寧德時代,又到底是什麼水平呢?
在問了幾個電池行業的資深老哥以後,脖子哥可以肯定的是,車企們這樣做的原因有且僅有一個,那就是寧德的電池真的太貴了。
李哥是寧德時代某核心供應商的高級工程師,他表示電池包裏利潤最高的,就是電芯本身。「 一個電池包如果賣 1000 塊,裏面電芯值 700-900 。」
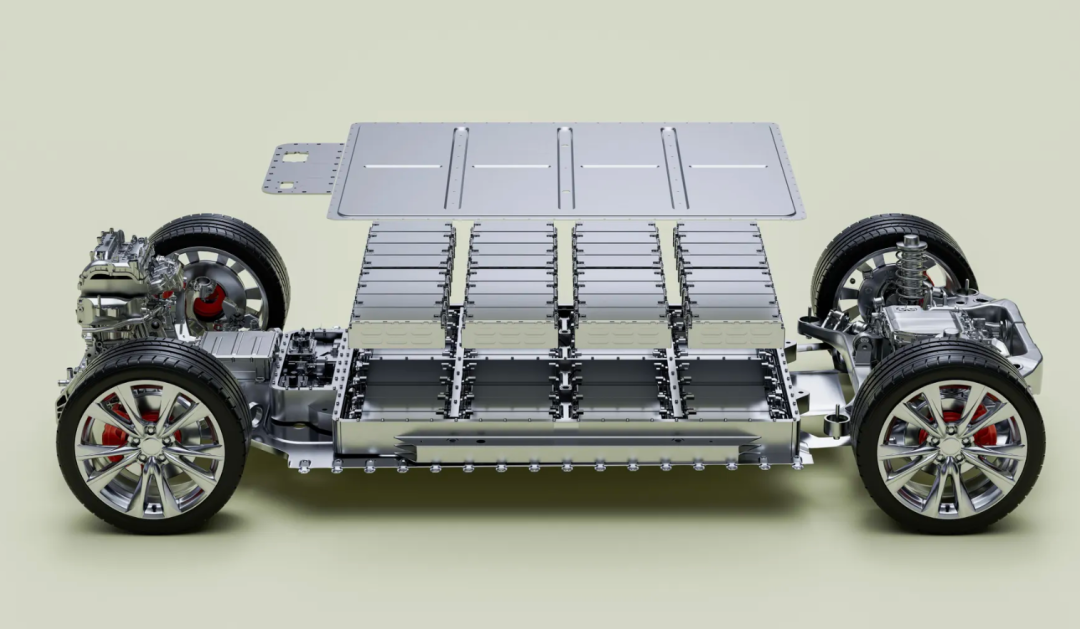
放眼全世界,寧德時代就是那個最會賣電芯的企業。靠着自己起步早、技術積累多,寧德時代在最近幾年可以說是掙得盆滿鉢滿。
要知道,類似理想、賽力斯這樣的頭部新勢力,去年全年的收入也就只有不到 2000 億人民幣。
可從 2020 年到現在,寧德時代在動力電池上的總收入就已經達到了 1.414 萬億元人民幣,並在今年上半年達到了 1921.2 億的頂峯,收入數據遠超單一的新勢力車企。
更誇張的是它的利潤。
去年寧王在動力電池業務上的利潤達到了恐怖的 754 億,毛利率高達 23.84% 。作為對比,年營收超過 8000 億的比亞迪,最後的利潤卻只有 326 億,不到寧王的一半。
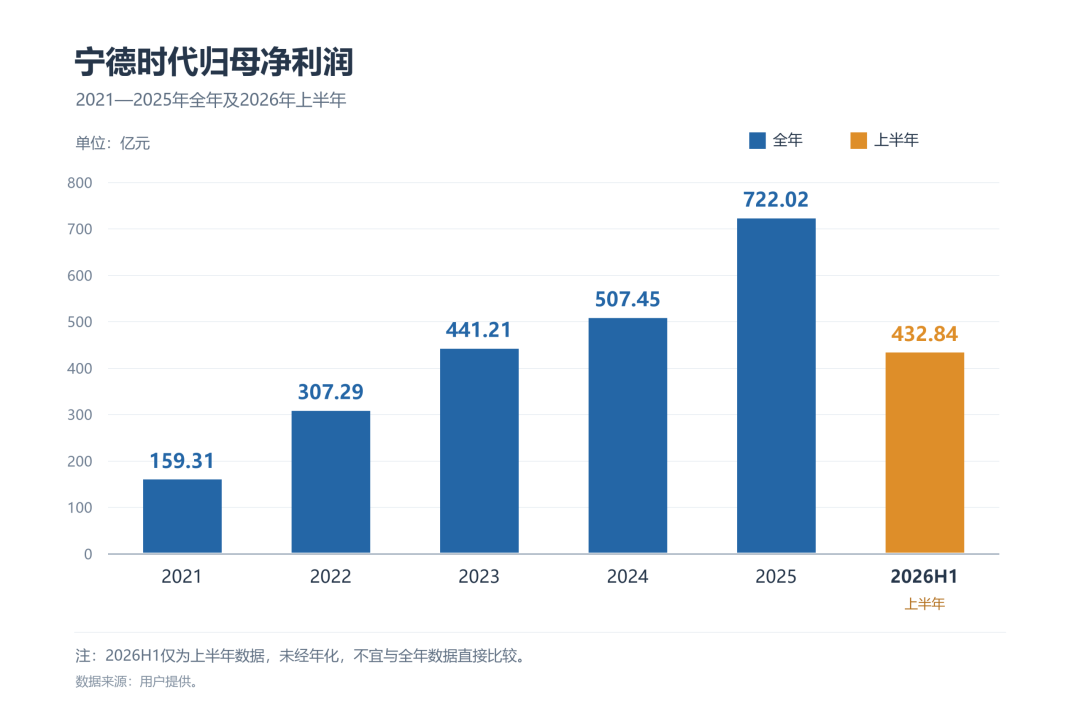
所以也有說法,說新能源車企捲了半天,其實都是在給寧德時代打工。
李哥說,整車廠會選擇換電池品牌甚至是自研,最大的原因就是想要省下這筆 「 寧德稅 」 。因為除去寧德時代,其餘電池品牌的利潤率其實並沒有很高。
他給脖子哥舉了個例子,寧德時代目前的價格大概是 0.585 元/Wh ,而主流的二線品牌報價則是 0.52元/Wh 甚至是更低。
假設一台車的電池大小是 60 度,每年能賣出 20 萬台,那光是從這一台車上,車企就可以通過切換供應商省下 7.8 億的成本。
更進一步的,比如理想,乾脆直接就和欣旺達成立了合資公司,所有電池都由合資公司生產,深度參與電芯的研發採購和生產,這就又能從流程裏摳出一些成本。
動輒大幾億十幾億的成本縮減,對於本就極度渴望降本的新能源車企來說,吸引力不是一般的大。
當然,這是比較好理解的部分。
畢竟車企降本增效這個事情脖子哥已經說了遠不止一次,通過切換供應商來降低生產成本的事情也不是只發生在動力電池上。
作為消費者,車企省不省錢、能掙多少錢說白了關我啥事。
更換供應商會不會對產品的質量產生影響,纔是我們最關心的。
這種擔憂在動力電池上尤為突出,一方面是因為動力電池是電車上最貴同時也是最危險的系統,只要發生熱失控,就只有燒的只剩車殼這一個結局。
電池的質量好不好,可是要命的大事。
而另一方面,作為動力電池領域的 GOAT ,寧德時代的電池不僅是很多人心裏的高端車型標配,寧德自己也一直在營銷 「 選車認準寧德電池 」 這種很好記的口號,口碑和地位這一塊確實是實打實的。
車企們的省錢行為背後有沒有代價?如果有,又是什麼呢?
可以確定的是,這個代價並不是電池的性能。
阿吉是某二線電池品牌的研發工程師,他跟脖子哥說雖然現在和動力電池相關的技術,比如材料、結構、電解液配方等都已經非常成熟,友商相互之間也幾乎沒有祕密。
特別是磷酸鐵鋰電池,寧德時代能做出來的性能指標,二三線廠商同樣能做得大差不差。即使是中端車型,也能擁有曾經高端車型獨享的高電壓平台和 5C、6C 的超充倍率。
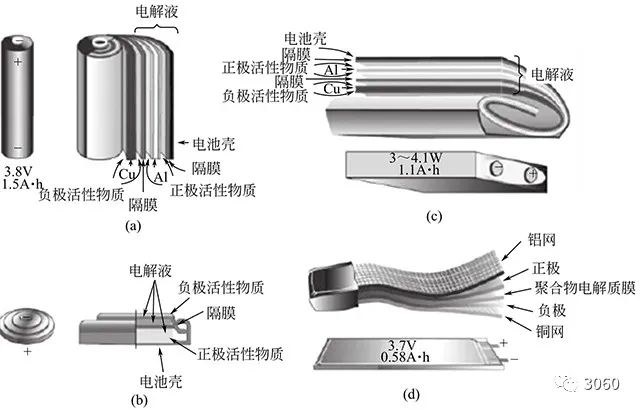
「 從技術上面來說,假設寧德是 100 分,比亞迪是 90 分,那其他家至少也能做到 80 分。」
可即使是這樣,阿吉卻依舊錶示, 「 二線平台和寧德時代的差距是沒有辦法解決的 」 。
這主要體現在生產工藝和質量管控上。
他說電池企業內部都會有一套質檢標準,用來保證生產出來的電池質量夠好並且一致性夠強。但一些二線品牌有時候為了滿足出貨速度和出貨量的需要,會在交付時偷偷降低標準。
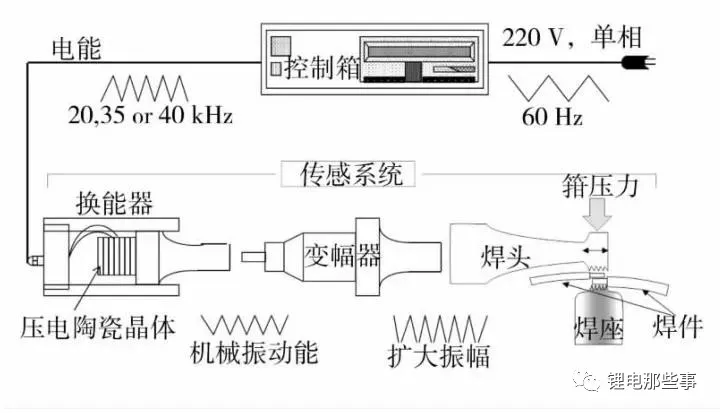
「 比如說用來超聲波焊接電芯極耳的設備,它的焊頭和焊座按道理每工作 10 萬次就應該更換,但一些電池廠的設備會現場偷偷清零,省下更換的時間和物料成本。」
此外,如果電池整包在下線質檢的時候遇到問題,某些廠商還會先評審問題的大小再考慮要不要解決。如果問題不大就有概率放行,甚至還會出現 「 電池包發現了問題,只要和整車段打個招呼就能正常上車 」 的情況。
寧德時代這頭,畫風卻完全不一樣。
李哥表示,寧德時代在質量控制上的成本遠超其他電池廠。
「 寧德時代不在乎廠內報廢率,同樣是遇到下線有問題的整包,只要出現異常就是報廢,報廢率 99% ,其他公司接受不了。」
這源自寧德內部的質量控制體系。
李哥表示,寧德時代的內部質量體系標準已經太過成熟,標準文件幾乎已經寫死。同時,寧德基本也不會接受客戶外部輸入( 更低的 )標準,也就導致質量控制的成本根本下不來。」
雖然因為涉密,李哥沒法跟我們直接對比寧德和其他電池品牌的內部標準,但他表示質量控制在每個環節的疊加之後,帶來的效果差距就是巨大的。
按照寧德的標準,如果每個電芯是 1 PPB( 每 10 億個電芯有 1 個會失效 ),那用了 300 個電芯的整包總共就是 300 PPB 。
為了管理電芯失效還需要監控系統,寧德的電芯失效概率比較小所以整包只需要 9 套監控,而部分友商則是 20 多套,但監控系統本身也有失效概率。
「 疊加之後,寧德時代的電池包整包可以做到 1 PPM ( 每百萬電池包有 1 個會失效 ),而其他廠家大都在 35 PPM 左右。」
這還只是整包層面,如果單看電芯的話,李哥表示寧德時代已經做到了 1 PPB,而友商們大多在 100~1000 PPB ( 0.1~1 PPM )之間。
「 從電芯的角度,我會說寧德比有些友商安全一千倍。 」
這種差距主機廠們當然也都知道,但怎麼權衡它和採購成本之間的關係,不同車企的選擇卻並不相同。
「 (有些車企)電池如果出問題了,造成事故就賠新車,這點錢和換掉寧德時代省下來的錢相比,真的太便宜了。」 李哥對我這麼說。
當然,如果只是技術力不足、內部標準比較低的話,友商們只要願意花錢花時間,還是有可能追近和寧德之間的差距的。
但因為鋰電行業新政的關係,這種可能性正在逐漸降低。
根據多家媒體報道,為了解決鋰電池行業的結構性產能過剩,從今年五月份開始,各地已經開始暫緩電池企業新建動力電池和儲能電池項目,因為新項目的審批權限正在從地方轉移到國家層面。
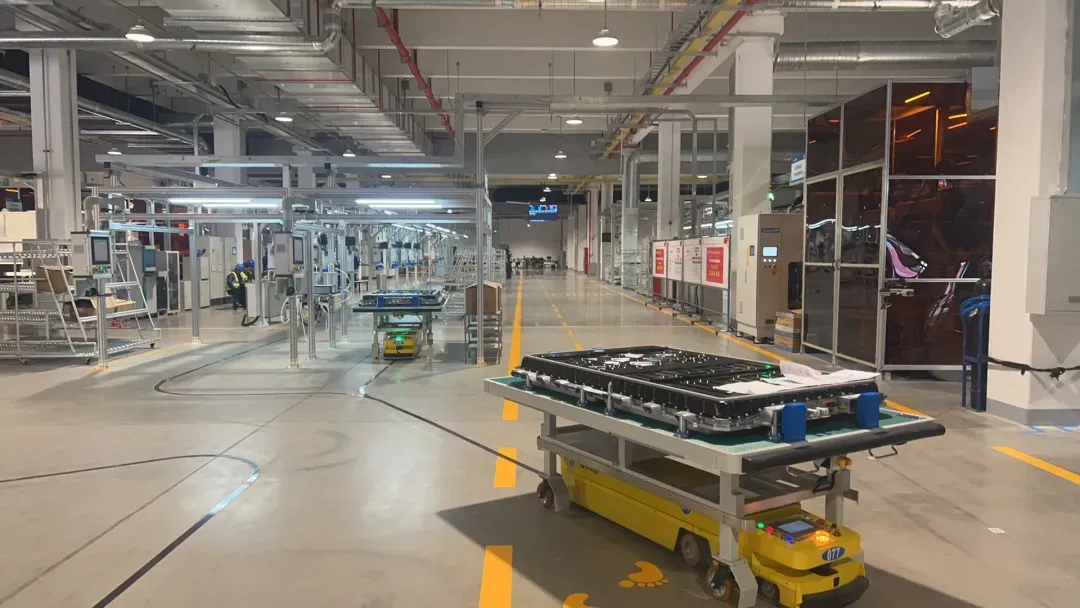
阿吉表示情況確實存在,新政也確實對鋰電池行業之前的粗放生長有一定的糾偏作用,卻也給二三線品牌追趕寧德加大了難度。
因為在新政之前,二線電池企業還可以靠超前擴產+低定價 —— 也就是先造更多的產線,然後告訴車企 「 我的產能足夠,我的價格便宜,快把訂單給我吧 」 的方式來和寧德時代搶生意。
擴產受限之後,這條路就走不通了。
情況也變成了企業只有本身產能足夠,纔有機會拿到大單。而論已有和在建的產能,寧德時代和友商的差距幾乎是天文數字。
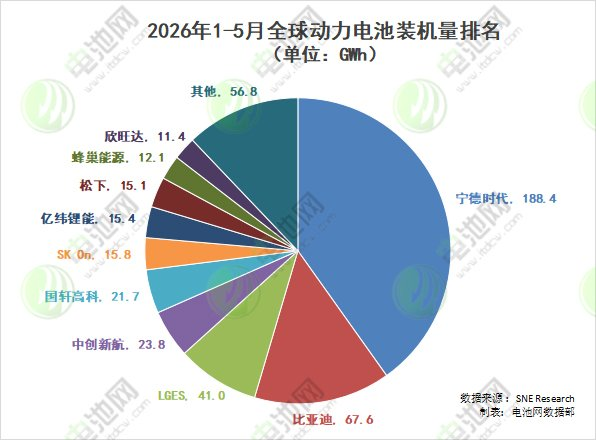
「 二三線平台想要通過新技術獲得新訂單,只能用舊的工廠進行改造,但這樣效率又太低,成本也會變高。」
只靠自己,幾乎不可能追近和寧德時代的差距。
阿吉表示,友商想要替代寧德只有一個可能的方向,那就是出現一種優勢很大的電池產品,並且不是傳統的繞卷和疊片工藝。
「 我們其實很早就開始避免跟寧德競爭,因為真的打不過。」
所以很明顯,在電池從業者的眼中,寧德時代其實是一個很貴,但貴有貴的道理的電池供應商。
「 覺得寧德時代貴的,可以不選寧德時代,好東西不愁沒人買。」 李哥在談到寧德時代產品太貴時如是說。
而車企們因為成本考慮轉向其他品牌,就需要花費額外的努力來彌補寧王和友商之間各種層面的巨大差距。
這給車企和二三線電池廠們帶來了不小的挑戰,也一定程度上給寧德帶來了壓力。
阿吉就表示,在車企深度參與電池研發之後,二三線品牌研發能力不足、拿不到大訂單的情況會有一定程度的緩解,進步的速度會加快 —— 因為深度參與的車企往往會承諾未來的定點採購。
「 但品控的問題是很難解決的,不是鋰電池行業深耕的公司,其實很難發現裏面的問題。」
怎麼追上寧德時代這麼多年積累下來的經驗,建立起能與之媲美的內部標準,纔是人們最需要想清楚的問題。
而從寧德的視角看,雖然自己目前依舊處在事業的上升期,但增加的成本、降低的毛利、以及車企們集體展現出的 「 並非寧德時代不用 」 的態度,也已經讓自己的股價出現了較大幅度的下跌。
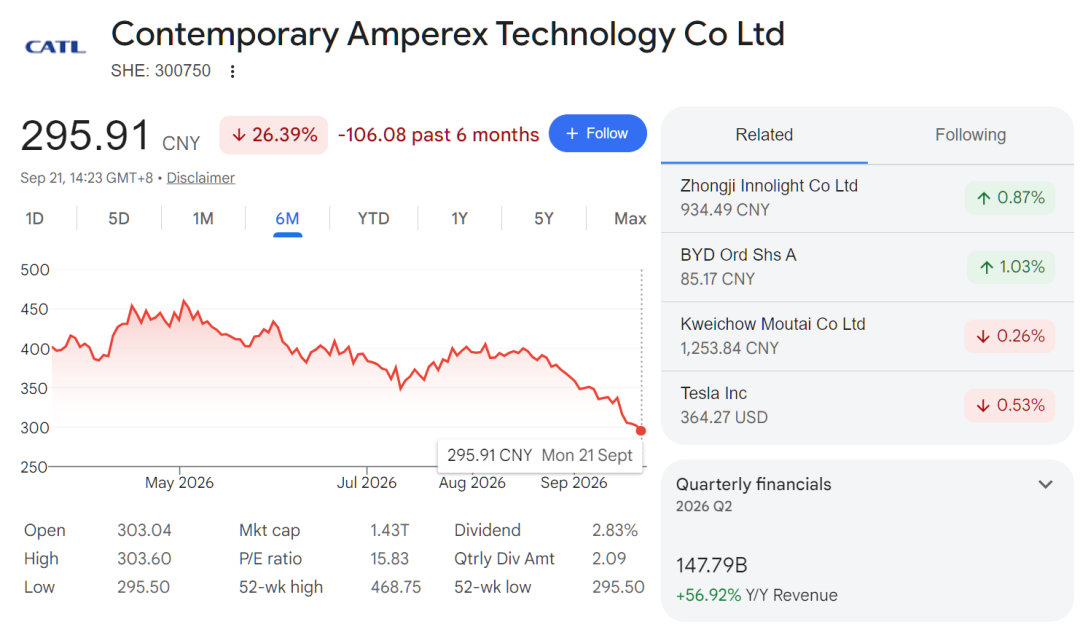
怎麼讓人們相信自己貴得有道理,並且願意為其買單,或許也是寧王接下來的重中之重。
不知道在各路英豪的圍攻下,寧德時代超過四成的市佔率還能維持多久呢。