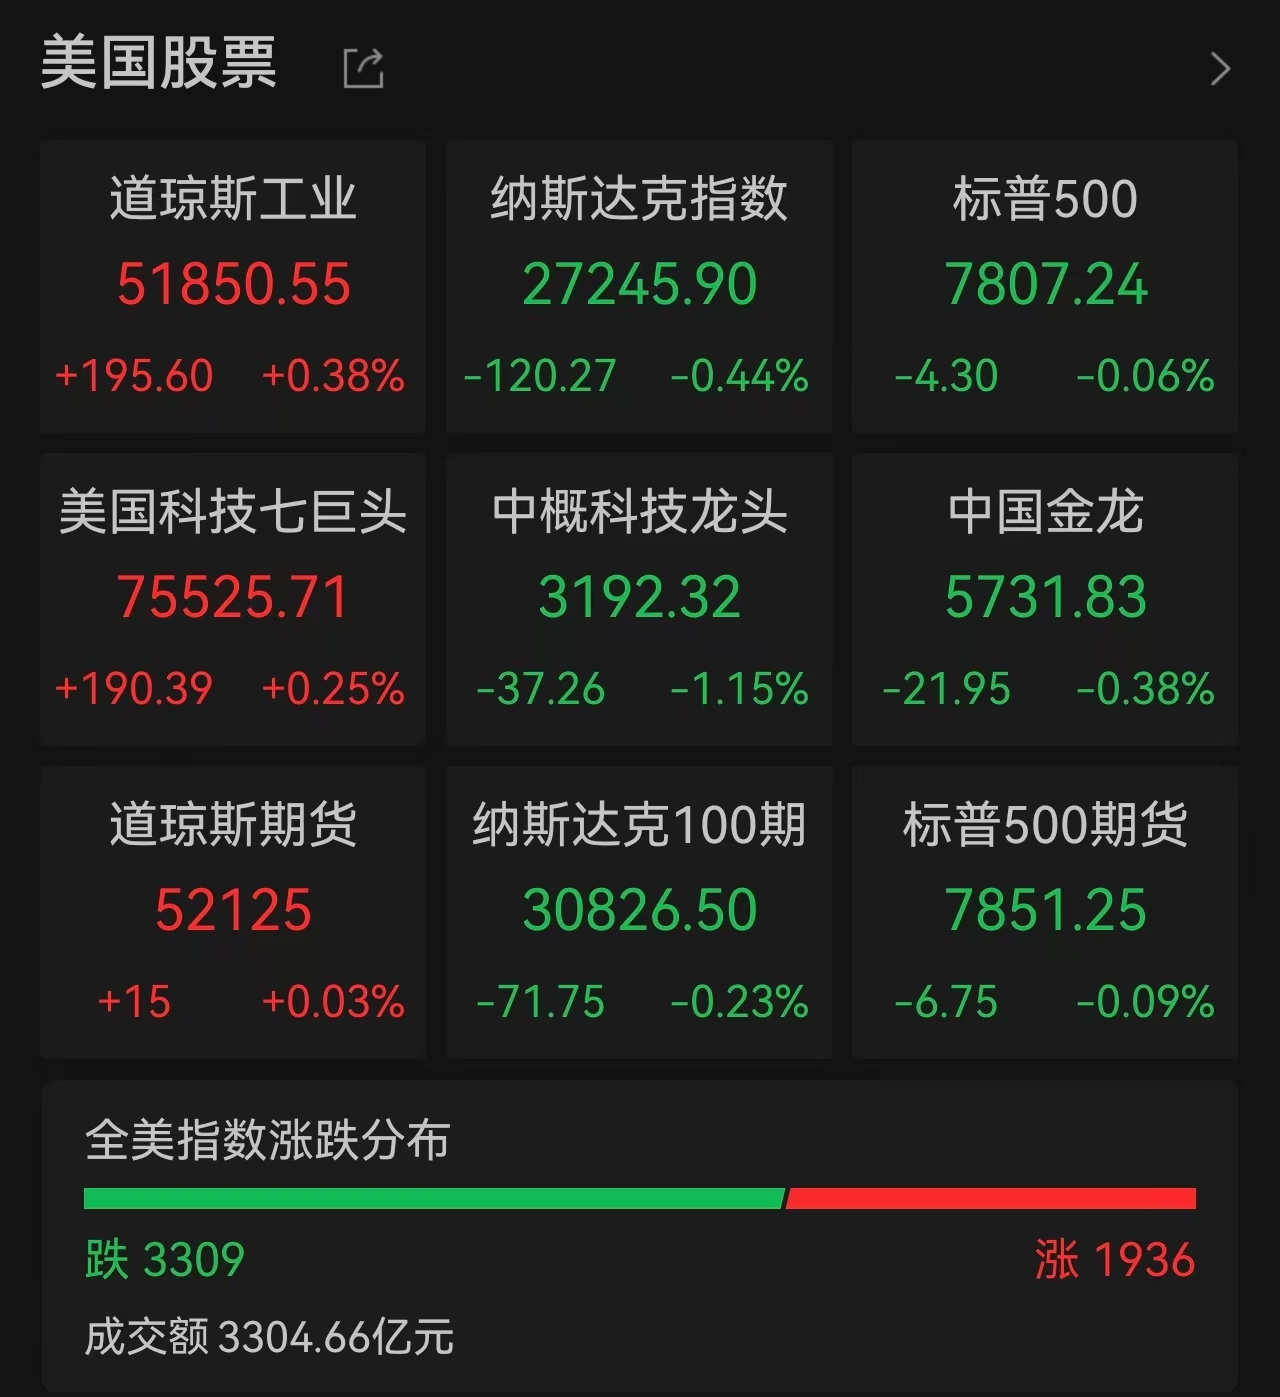
美股本輪牛市迎來四周年節點之際,市場交出一份分化極致的成績單。10月12日,三大指數升跌互現,道指憑藉能源股拉動收漲0.38%,納指與標普500則在AI硬件板塊集體跳水的拖累下小幅收跌。光通信與存儲芯片龍頭批量重挫,部分個股單日跌幅接近10%,而能源板塊與油運賽道在地緣衝突助推下續刷歷史新高。多空博弈背後,是美債收益率上行、財報季觀望情緒與地緣政治風險的三重共振,也宣告本輪AI行情正從普漲期進入深度分化的盈利驗證階段。
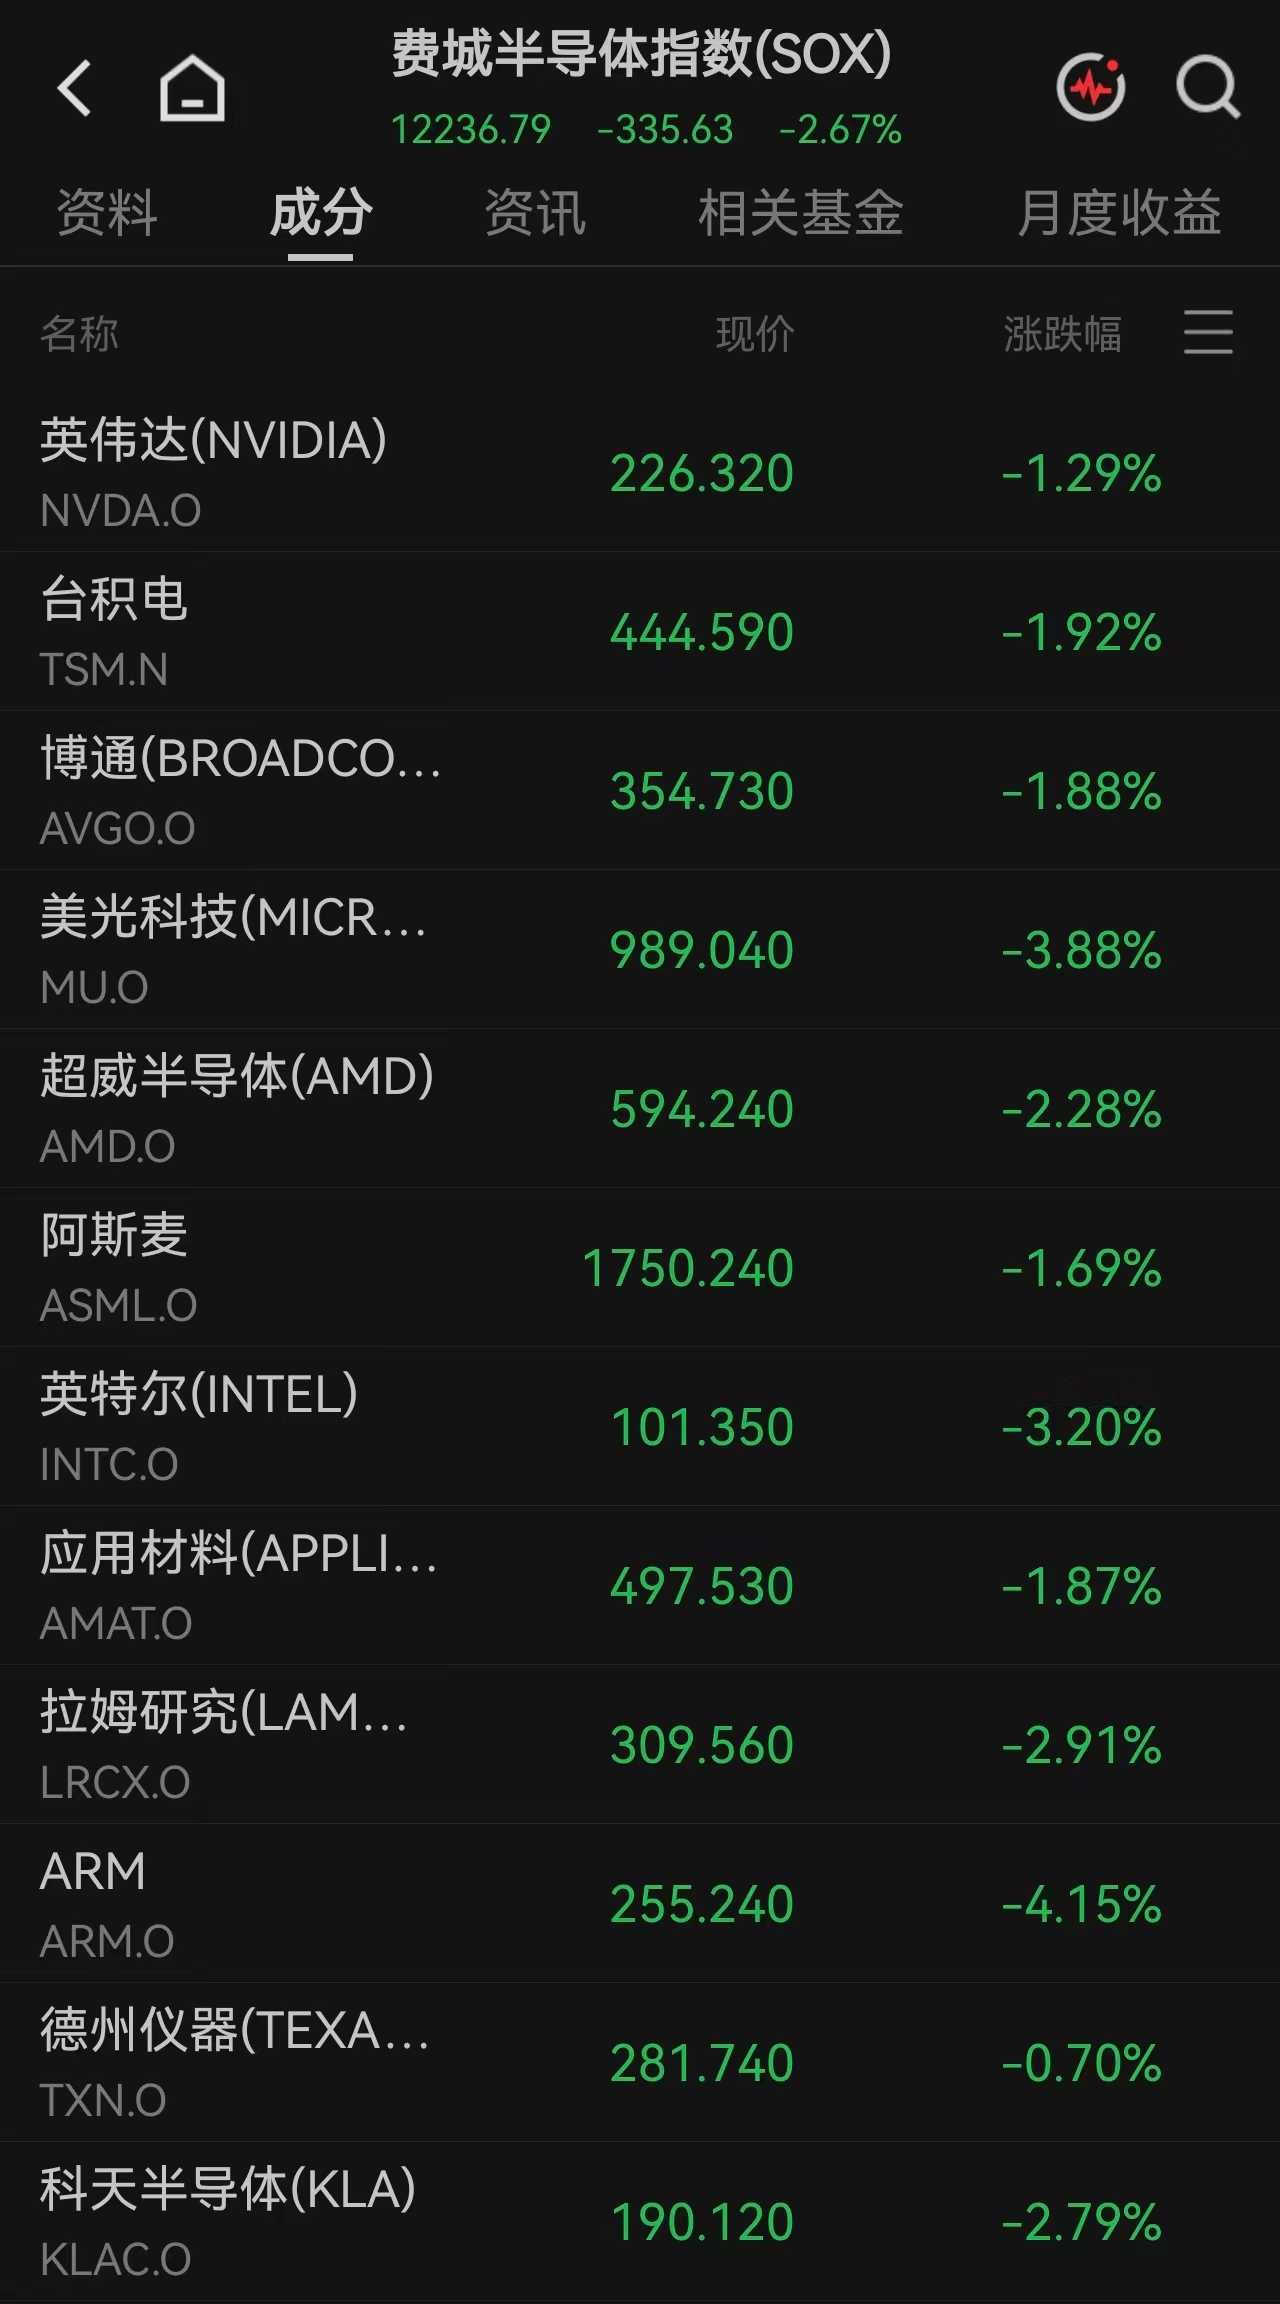
截至收盤,道瓊斯工業指數上漲195.60點,漲幅0.38%,報51850.55點;標普500指數下跌4.30點,跌幅0.06%,報7807.24點;納斯達克綜合指數下跌120.27點,跌幅0.44%,報27245.90點。衡量半導體板塊整體表現的費城半導體指數收跌2.67%,創下近三個月低位。據Yardeni Research統計,當日正是本輪美股牛市的四周年節點 ——2022年10月12日,標普500指數曾創下3577.03點的階段性收盤低點。
板塊層面,AI硬件賽道成為當日最大輸家。光通信板塊悉數回吐上周五漲幅,Ciena大跌9.95%,Lumentum收跌9.78%,Coherent跌7.87%,康寧跌6.00%。存儲芯片板塊同步承壓,鎧俠ADR跌6.35%,閃迪跌5.97%,SK海力士跌4.02%,美光科技跌3.88%。市場普遍將存儲板塊的調整與長鑫科技宣佈4F² DRAM架構研發取得關鍵進展相關聯,擔憂全球存儲競爭格局生變。科技巨頭內部同樣走勢分化:Meta因推出兩款前沿AI模型大漲3.38%;微軟公布新一代自研AI芯片Maia 300及大規模部署計劃,股價收漲1.14%,總市值重返4萬億美元上方;蘋果漲1.29%,谷歌小幅跟漲。另一邊,英偉達跌1.29%,博通跌1.88%,台積電跌1.98%,特斯拉跌1.22%,均跑輸大盤。
能源板塊則成為最強多頭。受中東與俄烏局勢升級刺激,道富能源行業精選ETF(XLE)再創歷史新高,康菲石油漲2.58%,埃克森美孚漲1.89%,雪佛龍漲1.43%。油運板塊同步異動,DHT漲6.41%,Tsakos Energy Navigation漲 6.19%,全球航運 ETF(BOAT)續刷歷史新高。國際油價同步走強,布倫特原油期貨收漲1.84%,報106.65美元/桶;WTI原油期貨漲2.06%,報93.74美元/桶。貴金屬則承壓走弱,COMEX黃金期貨跌0.60%,報4165.80美元/盎司。
中概股方面,納斯達克中國金龍指數收跌0.38%,小米集團ADR跌超 6%,小鵬汽車、京東、百度跌幅超1%;消費板塊出現逆勢標的,霸王茶姬因小程序推廣活動流量爆發,股價升逾6%;宜人智科則因母公司被立案偵查暴跌44%。
這場板塊級別的分化,並非偶然的情緒性波動,而是多重因素疊加下的市場邏輯重構。直接觸發因素來自AI產業鏈的預期修正。博通CEO陳福陽與英特爾CEO陳立武周一在新加坡均談及AI投資回報問題,引發市場對AI資本開支可持續性的擔憂。光通信作為AI算力建設的上游核心環節,前期積累了較大漲幅,在情緒敏感期出現集中獲利回吐。而存儲板塊則面臨潛在的技術競爭衝擊,長鑫科技的架構突破被解讀為可能撼動現有海外廠商的定價權與市場份額。
更深層的壓力來自宏觀面的金融條件收緊。自2月以來,10年期美債收益率已累計攀升120個點子,疊加美元走強與油價高企,市場整體孖展成本持續抬升。摩根士丹利首席股票策略師Mike Wilson指出,「債市實質上正在替聯儲局完成緊縮工作」,當前收益率上行主要由經濟增長帶來的資本需求推動,而非單純的通脹預期,因此與典型衰退前周期存在本質區別。這也解釋了指數層面平靜與個股普遍承壓的背離:標普500漲幅高度集中於少數AI核心大盤股,這些公司成長性足以抵禦資本成本上升,但多數普通個股已承受利率上行的實際衝擊。數據顯示,標普500等權重指數自3月以來已跑輸市值加權指數6個百分點,市場廣度的萎縮已十分明顯。
對於後市盈利的判斷,機構整體偏樂觀但存在分歧。摩根大通策略師米斯拉夫・馬泰伊卡認為,「企業盈利將為市場提供支撐」,儘管投資者擔心業績不及預期,但整體樂觀態度仍在。據FactSet統計,標普500成分股三季度盈利預計增長29.6%,將是連續第四個季度增速超過25%;LSEG IBES的預測則更為樂觀,預計增速可達30.6%。
市場情緒的謹慎已直接體現在交易層面。周一恰逢美國哥倫布日,國債市場休市,美股成交量創下2026年以來新低,顯示資金在關鍵節點前普遍選擇觀望。聯儲局政策走向仍是短期市場的核心錨點。克利夫蘭聯儲主席哈馬克周一表態稱,應 「較快轉向更具限制性的貨幣政策立場」,通脹壓力正從AI領域向更廣範圍擴散。據CME 「聯儲局觀察」 工具顯示,市場定價聯儲局10月維持利率不變的概率為79.5%,12月累計加息25個點子的概率達70.3%。
本周市場將迎來兩大關鍵考驗,其走向直接決定短期行情方向。一是美國9月CPI與PPI數據,若通脹讀數溫和,將緩解加息壓力,印證 「債市替聯儲局緊縮」 的邏輯;若通脹超預期,則可能推升12月加息概率,進一步壓制科技股估值。二是三季度財報季正式開啓,摩根大通、高盛、花旗、富國銀行將於周二率先披露業績,銀行股的資產質量與盈利表現將成為觀察經濟韌性的重要窗口。
站在牛市四周年的節點回望,AI浪潮是本輪行情的核心驅動力。而當下市場正經歷從 「流動性驅動估值擴張」 向 「盈利驗證業績兌現」 的切換,AI行情也從全產業鏈普漲進入分化階段 —— 具備自研能力、能提升運營效率的龍頭公司持續獲得溢價,而依賴資本開支拉動的上游硬件環節則面臨預期下修的壓力。在地緣衝突未平息、利率中樞仍在上移的背景下,財報季的業績成色,將決定本輪牛市能否走得更遠。
美股頻道更多獨家策劃、專家專欄,免費查閱>>