10月20-22日上海黃浦江畔,2026可持續全球領導者大會再度來襲。諾獎、圖靈獎得主現場講述科技未來與趨勢,更有「解救」焦慮、內卷時代的網紅教授——麥克法蘭與項飆現場對話! 名額有限,手慢無。讓我們共赴可持續之約!【點擊報名】
來源:期貨日報
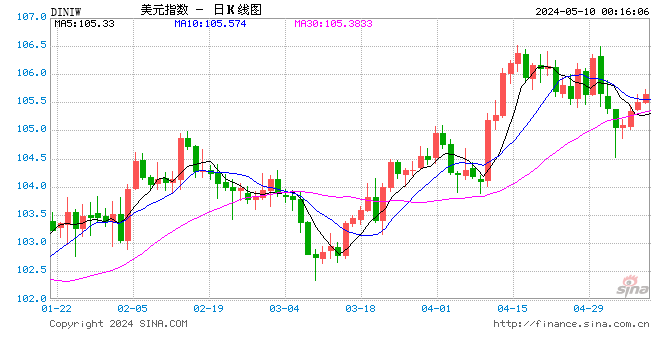
9月美元指數走強,重返100關口上方。進入10月,美元指數延續高位運行。分析人士認為,本輪美元走強並非單純由美國基本面驅動,而是美國貨幣政策預期變化與歐元區財政風險共振形成的結果。需要注意的是,美元強弱會通過北向資金、內外盤價差傳導至A股與國內商品市場,不同品種對美元波動的敏感度存在明顯分化,市場需警惕匯率波動、孖展成本變化與跨境流動性錯配帶來的多重風險。
南華期貨金融期貨衍生品分析師潘響表示,9月美元走強由兩股力量推動:美國非農就業數據不及預期、7月和8月數據大幅下修,疊加聯儲局官員釋放偏「鴿」言論,市場對10月聯儲局加息預期降溫,該因素推升美元但作用邊際減弱;真正帶來新增驅動的是歐元區的政治財政風險,法國赤字擔憂推動法、德國債利差走擴並出現數十年來最大單周增幅,歐元承壓下行。由於歐元在美元指數中權重最高,歐元承壓下行直接帶動美元指數走高。
浙商期貨宏觀首席分析師鄭弘同樣認為,本輪美元走強核心是「美債收益率上行+歐洲基本面疲弱」雙輪驅動。一方面,聯儲局9月議息會議以12票讚成、0票反對加息25個點子,將聯邦基金利率目標區間上調至3.75%~4.00%,點陣圖顯示年內還將加息的中位預期,疊加期限溢價抬升帶動長端美債收益率上行,美債收益率整體走高,對美元形成支撐;另一方面,歐洲財政風險發酵引發歐元資本外流,歐元走弱助推美元指數上行。展望未來,美元進一步上行空間或將收窄,市場對聯儲局年內政策路徑的定價已明顯轉「鴿」:10月加息概率於9月下旬一度升至約71%,9月30日PCE數據公布後回落至50%以下,10月2日非農數據公布後進一步降至約22%。如果美國經濟數據持續弱化,美元繼續走強的動能會逐步衰減。
「短期只要歐洲財政風險沒有平息,美元就仍能獲得被動支撐;一旦歐洲財政風險不再持續發酵,這部分支撐就會消退。」潘響表示,中長期來看,聯儲局加息周期尚未結束,市場重心最終會迴歸通脹基本面,通脹觀察窗口仍未關閉,美元下方仍存在基礎支撐。
南華期貨研究院高級總監邊舒揚介紹,美元波動會通過北向資金、內外盤價差兩條渠道傳導至國內A股市場與商品期貨市場。就傳導渠道而言,不同商品價格對美元波動的敏感度差異顯著:貴金屬與有色金屬價格受美元波動影響最大;滬金、滬銀價格受實際利率壓制,在強美元環境下估值承壓,待美元見頂回落後方易修復;滬銅價格對美元、美債最為敏感,美元、美債的影響通過「滬倫比」傳導,但低庫存為滬銅價格提供支撐,滬銅價格整體呈現「美元定方向、庫存定幅度」的特徵;能源化工品種價格並非單純跟隨美元走勢,SC原油、甲醇、EG價格更側重參考布倫特原油與SC原油比價、霍爾木茲海峽通行情況及伊朗相關船期情況,美元走強會抬高進口折算價,內盤價格相對更抗跌;黑色系品類中,鐵礦石價格承接美元波動影響,傳導路徑包括新加坡掉期、普氏指數、運費等,但價格最終仍由國內鋼廠需求與房地產行業情況決定,而螺紋鋼、玻璃等品種價格更多受國內因素影響;農產品中豆粕、豆油、棕櫚油價格間接參考美國大豆與馬來西亞棕櫚油成本疊加人民幣匯率折算,強美元會抬升進口成本,但難以改變供需主導價格的核心邏輯。
「整體來看,當前美元處於高位震盪階段,國內商品交易可優先關注貴金屬與銅的價格方向、能源品種的內外價差與地緣局勢,以及鐵礦石的美元成本與國內需求的博弈。其他品種價格更多僅受情緒層面傳導。」邊舒揚說。
鄭弘補充了資產端傳導特徵,他表示,A股市場上,外資交易行為主要受全球利率環境影響,在聯儲局緊縮周期下,北向資金持續從高估值成長板塊流出,該板塊成為外資減倉的重點領域。
在風險防範方面,潘響提醒,產業客戶與交易者需重點關注兩類風險。第一類是匯率波動與利率成本的雙重不確定性。短期歐洲財政風險仍可能造成美元脈衝式上漲,有美元購匯敞口且未鎖匯的企業不宜單邊押注匯率方向;若後續美國通脹數據反彈,美元或將再度走強,抬升購匯成本。同時,美債收益率處於多年高位,美元孖展成本居高不下,浮動利率債務支出存在繼續上行風險。第二類是歐洲財政風險擴散帶來的流動性錯配風險。歐洲財政風險如果進一步蔓延,容易引發全球流動性衝擊,部分新興市場貨幣、非美貨幣交叉盤價差可能出現異常放大。
鄭弘認為,當前美元指數、美債收益率均處於高位,全球資金持續迴流美元資產。在此背景下,美債價格雖然受利率上行壓制,但顯著的利差優勢持續吸引全球資金配置短端美債。在聯儲局緊縮疊加強美元環境下,美股具備盈利支撐的科技成長板塊依託AI盈利改善,對沖高利率對估值的壓制,相較其他國家風險資產吸引力更強,這進一步強化美元資產的資金虹吸效應。非美股票市場或面臨資金流出、本幣貶值、估值下行的多重壓力,宜給予關注。