智通財經APP獲悉,中指研究院發文稱,2026年三季度,國內重點城市住房租賃市場整體運行平穩,租金下行壓力有所緩解,租賃資產回報水平改善,行業制度框架持續完善。租金方面,在季節性效應影響下,三季度重點城市住宅租金先揚後抑,累計微跌0.01%,整體波動較為平緩;其中一線城市租金延續修復態勢,但9月隨需求回落出現小幅回調,二、三四線城市租金累計跌幅持續收窄。
50城住宅租賃價格指數走勢
1.指數走勢:三季度50城住宅平均租金先揚後抑,累計變化較為平穩
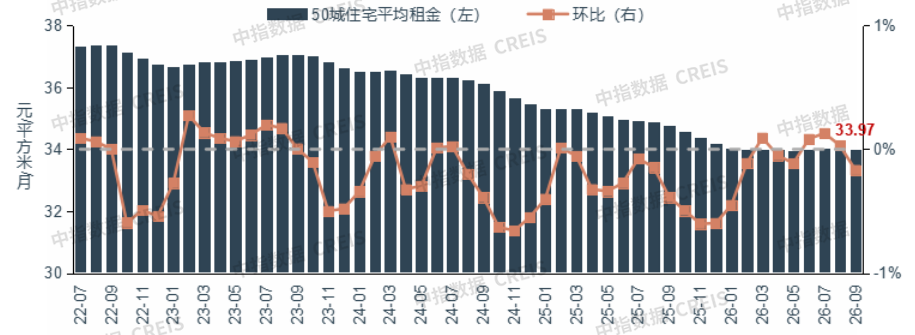
2026年三季度,重點城市住宅平均租金與二季度末基本持平。根據中指研究院50城住宅租賃價格指數,2026年三季度,50城住宅平均租金累計下跌0.01%,跌幅較去年同期收窄0.60個百分點,租金累計變化較為平穩。分月度來看,7月,受畢業季租賃需求持續釋放影響,重點城市普通住宅平均租金按月上漲0.13%,位居近五年同期次高位;8月,隨着季節性效應減退,重點城市住宅平均租金按月漲幅收窄至0.03%;9月,住房租賃市場逐步邁入淡季,重點城市租住需求熱度明顯回落,租金按月轉為小幅下跌,50城住宅平均租金為33.97元/平方米/月,按月下跌0.17%,按年下跌2.23%,跌幅較8月收窄0.22個百分點。
圖:2022年7月至2026年9月50城住宅平均租金走勢
數據來源:中指數據CREIS
值得關注的是,50城住宅平均租金按年跌幅自2026年3月起呈現持續收窄態勢,截至9月,按年跌幅已收窄至近25個月最低水平,重點城市住宅租金築底企穩信號有所顯現。
2.城市租金:三季度多數城市住宅租金有所下跌,一線城市租金修復信號明顯
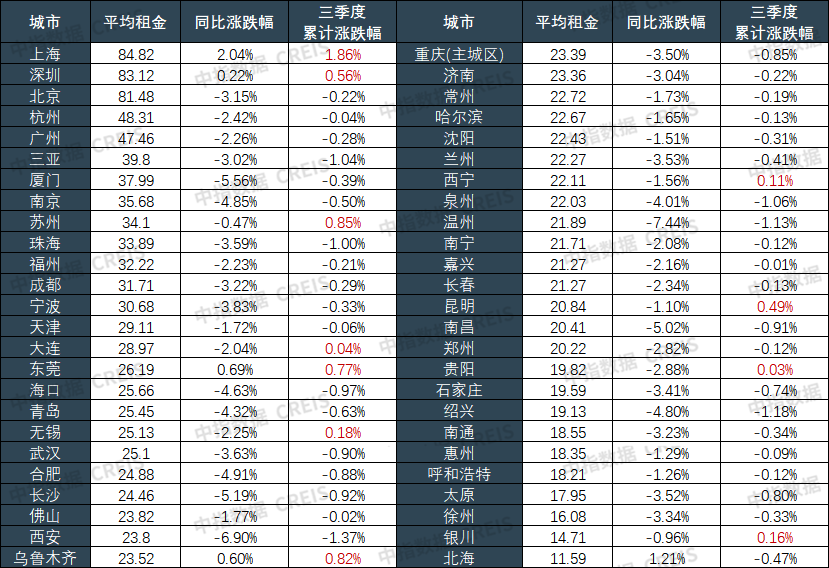
從租金水平來看,50城中,頭部城市領先優勢進一步強化,上海住宅租金位居50城首位。具體來看,截至2026年9月,上海、深圳、北京租金水平繼續位居50城前三位,均超過80元/平方米/月;杭州、廣州租金在45-50元/平方米/月之間;三亞、廈門等8個城市租金在30-40元/平方米/月之間;天津、大連等27個城市租金在20-30元/平方米/月之間;貴陽、石家莊等10個城市租金在20元/平方米/月以下。
表:2026年9月50城住宅租賃價格指數(元/平方米/月)
數據來源:中指數據CREIS
從三季度累計升跌幅來看,50城中有39個重點城市租金出現下跌。具體來看,2026年三季度,共有上海、蘇州等11個城市住宅租金累計上漲,其中上海累計漲幅最大,為1.86%,其按月漲幅已連續6個月居50城首位;蘇州、深圳等4個城市累計漲幅在0.5%-1.0%之間,昆明、無錫等6個城市累計漲幅在0.5%以內。三季度,共有39個城市租金累計下跌,其中西安累計跌幅最大,為1.37%;三亞、珠海等5個城市累計跌幅在1.0%(含)-1.3%之間;重慶、武漢等10個城市累計跌幅在0.5%(含)-1.0%之間;北京、廣州等23個城市累計跌幅在0.5%以內。
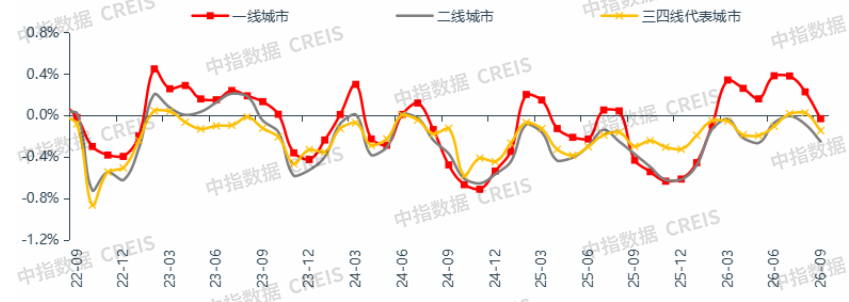
分梯隊來看,三季度一線城市住宅租金繼續修復。根據50城住宅租賃價格指數,2026年三季度,一線城市住宅平均租金累計上漲0.58%,延續二季度租金修復態勢;9月,市場需求熱度下降,一線城市結束連續6個月的按月上漲,轉為小幅下跌0.03%。二線城市平均租金累計下跌0.34%,跌幅較二季度收窄0.22個百分點,季度累計跌幅收窄態勢已持續三個季度。三四線代表城市平均租金累計下跌0.11%,跌幅較二季度收窄0.38個百分點,較去年同期收窄0.54個百分點。整體來看,各梯隊城市租金變化均呈現向好發展跡象,其中,一線城市平均租金持續修復,築底企穩趨勢較為明確;二線、三四線代表城市租金雖仍處於調整通道,但三季度累計跌幅均已收窄至近年來多季度低位水平。
圖:各梯隊城市住宅租金季度累計升跌幅
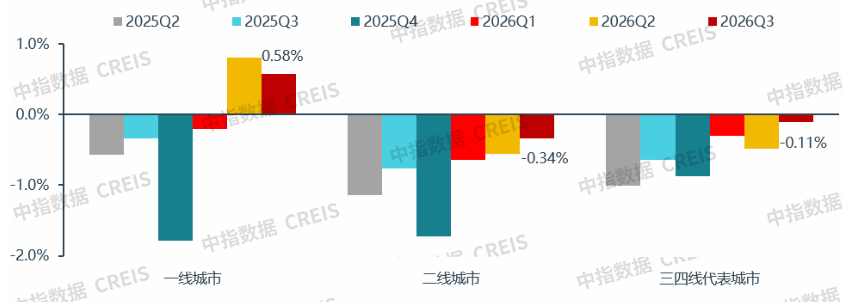
圖:各梯隊城市住宅租金月度按月升跌幅
數據來源:中指數據CREIS
3.投資回報率:50城平均租金房價比升至2.30%,住房租賃投資回報持續改善
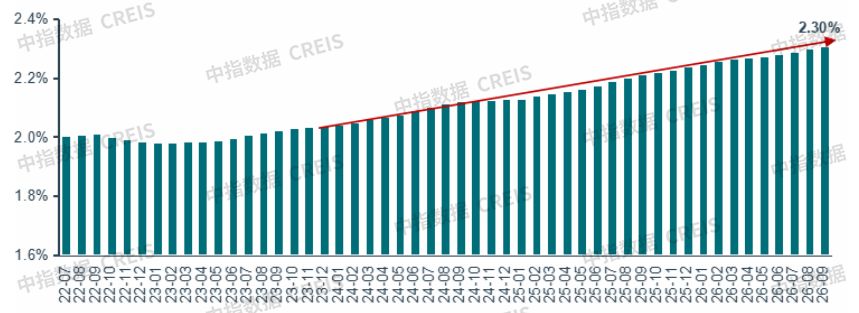
近年來,住房租賃市場在剛性需求支撐下,重點城市租金下跌幅度相較於房價更為緩和,在此背景下,重點城市租售比穩步提升。根據中指研究院監測,截至2026年9月,50城平均租金房價比為2.30%,較2025年9月提升0.10個百分點,較2023年初低點提高0.32個百分點。
圖:2022年7月至2026年9月50城平均租金房價比走勢
注:租金房價比=2026年9月城市住宅平均租金×12÷2026年9月城市二手住宅均價,下同。
數據來源:中指數據CREIS
分梯隊來看,各線城市租售比均有所回升。具體來看,一線城市受房價基數較高影響,租金回報率仍處於相對低位,2026年9月租金房價比為1.70%,較2023年初提升0.23個百分點;二線城市為2.40%,較2023年初提升0.33個百分點;三四線代表城市為2.20%,較2023年初提升0.34個百分點。重點城市租售比穩步修復,租賃資產配置價值進一步提升。
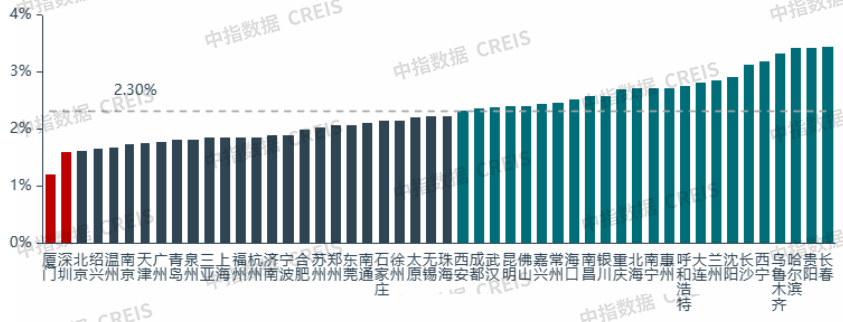
具體城市來看,部分城市租售比接近購房綜合資金成本。截至2026年9月,重慶、南昌等20個城市租金房價比在2.4%及以上,其中長沙、哈爾濱等地租金房價比超過3%。而根據中指研究院估算,當前我國居民購房綜合資金成本大約在2.4%-2.7%之間。9月29日,財政部、中國人民銀行、金融監管總局三部門聯合印發《關於實施居民購房貸款貼息政策的通知》,針對使用商業性個人住房貸款購買首套住房,且房屋建築面積不超過120平方米、房屋總價不超過150萬元的家庭,按貸款本金年化貼息1個百分點。購房貼息政策落地後,居民首套房購房成本將繼續下降,購房成本與房屋租售比之間的差距也將進一步收窄。
圖:2026年9月50個重點城市租金房價比
數據來源:中指數據CREIS
三季度住房租賃政策總結
2026年三季度,中央層面出台多項涉及住房租賃領域的重要文件,明確住房租賃在住房消費及擴大內需中的定位,修訂公積金管理規則,完善租賃住房信貸、REITs孖展及保障房供給機制。地方層面則主要圍繞多渠道籌集房源、多維度強化市場監管、多方面加大安居支持等方向積極施策,優化本地房源供給、釋放租房需求。
1.中央政策:住房租賃頂層政策體系迭代升級,錨定住房租賃內需定位並健全配套制度
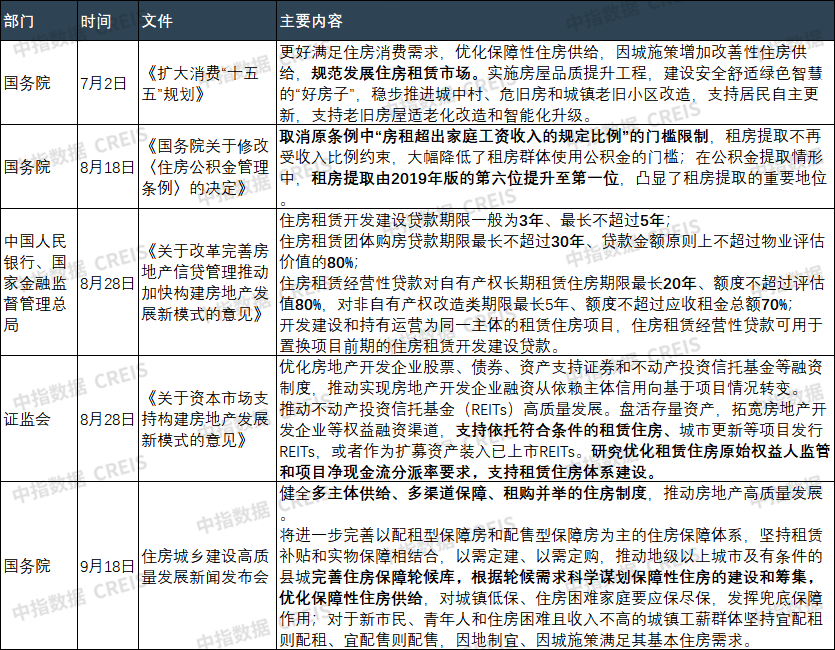
住房租賃市場定位上升為擴大內需、提振消費的重要載體。7月2日,國務院批覆《擴大消費「十五五」規劃》,提出「促進大宗耐用商品消費。更好滿足住房消費需求,優化保障性住房供給,……,規範發展住房租賃市場;……穩步推進城中村、危舊房和城鎮老舊小區改造」,將住房消費與汽車、家居家電一起納入「大宗耐用商品消費」框架,且放在首位,並明確了住房租賃在住房消費體系中的重要地位,從國家層面將住房租賃納入擴大消費總體部署。同時,《規劃》將住房消費與城中村、危舊房及老舊小區改造統籌聯動,進一步打開改造存量房屋用於租賃住房的政策空間,為行業中長期發展錨定了穩定的政策預期。
住房公積金管理制度完成第三次系統性修訂,進一步降低租房提取公積金門檻。8月18日,國務院正式發布《關於修改〈住房公積金管理條例〉的決定》,這是該條例自1999年頒佈以來的第三次系統性修訂,主要圍繞拓寬提取和使用範圍、提升管理服務效能、強化風險防控等方面作出修改,修訂後的《住房公積金管理條例》自9月20日起施行。新《條例》鼓勵提取公積金支付房租,在公積金提取情形上,將「支付房租」這一用途由2019年版的第六位提升至第一位;同時,取消「房租超出家庭工資收入的規定比例」才能提取公積金的限制,大幅降低了租房群體使用公積金的門檻。後續預計各地將加快落地配套細則,優化本地公積金租房提取政策,公積金對租賃住房需求端的支撐作用有望進一步釋放。
住房租賃孖展納入房地產信貸基礎制度框架,優質租賃住房項目REITs發行門檻趨於下降。8月28日,中國人民銀行、國家金融監督管理總局印發《關於改革完善房地產信貸管理推動加快構建房地產發展新模式的意見》,搭建住房租賃等領域信貸支持體系,包括住房租賃開發建設貸款、住房租賃團體購房貸款、住房租賃經營性貸款等,並對各類貸款的期限與金額等作出系統性規定,推動住房租賃信貸支持從專項扶持政策升級為房地產信貸基礎制度,有助於穩定企業中長期孖展預期。同日,中國證監會發布《關於資本市場支持構建房地產發展新模式的意見》,明確推動孖展邏輯由依賴主體信用向基於項目情況轉變,未來孖展審批將更看重項目合規性、收益性和現金流質量;《意見》同時提出「支持依託符合條件的租賃住房、城市更新等項目發行REITs,或者作為擴募資產裝入已上市REITs。研究優化租賃住房原始權益人監管和項目淨現金流分派率要求,支持租賃住房體系建設」,在政策引導下,租賃住房項目發行REITs的准入門檻有望優化,更多租賃項目將具備REITs退出的可行性,進而推動企業加快推進存量資產盤活。
完善「市場+保障」供應體系,堅持「以需定建、以需定購」原則優化行業供給。9月18日,國新辦舉行住房城鄉建設高質量發展新聞發布會,強調「完善保障和市場兩個體系,形成定位清晰、功能互補、有效滿足居民住房需求的供應格局」,在住房保障工作上,「將進一步完善以配租型保障房和配售型保障房為主的住房保障體系,堅持租賃補貼和實物保障相結合,以需定建、以需定購,推動地級以上城市及有條件的縣城完善住房保障輪候庫,根據輪候需求科學謀劃保障性住房的建設和籌集,優化保障性住房供給」,並對新市民、青年人等群體明確「宜配租則配租、宜配售則配售」的保障路徑。政策為保租房的精準供給提供了制度支撐,租賃補貼與實物保障並舉也有利於租賃需求擴容,為行業長期發展夯實需求基礎。
表:2026年三季度中央及各部委出台的住房租賃重點政策匯總
資料來源:中指研究院綜合整理
2.地方政策:着力盤活存量優化租賃房源供給,多措並舉強化安居需求保障
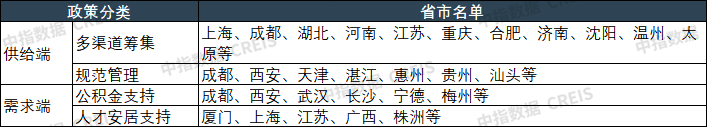
2026年三季度,地方政策圍繞「多渠道籌房源、多維度強監管、多措施給支持」三條主線落地。其中,供給端通過收購個人二手房、盤活存量商品房等方式多渠道籌集租賃房源,同步完善資金監管、租住管理標準等多維度制度建設;需求端通過提高租房提取公積金限額、擴大公積金使用範圍,面向重點群體發放租金補貼、提供青年驛站租住服務等方式加大支持力度,降低新市民、青年人居住成本。
表:2026年三季度各地出台的住房租賃重點政策分類匯總(不完全統計)
資料來源:中指研究院綜合整理
供給側:多渠道盤活存量優化租賃房源供給,行業監管與土地配套制度持續完善
因地制宜多渠道籌集租賃房源,盤活閒置低效存量資產。重慶、河南、江蘇等地鼓勵盤活改造存量房屋用於租賃,其中河南明確將統籌用好保障性安居工程補助資金、保障性住房再貸款、專項債等工具;上海、成都、湖北支持收購二手房轉化為租賃住房、人才房等;鄭州擬支持將中心城區8區內的富餘或長期空置的公租房轉化為保租房,上海崇明區則統一將公租房轉為保租房進行供應管理;合肥、濟南等支持存量低效商業服務業用地新建及改建保租房;江蘇支持高校綜合採取「改、租、買、建、調」等方式配置學生宿舍資源。
行業規範管理持續加碼,監管視角覆蓋開業報備、資金監管、保租房項目評價、運行管理流程等多維度。其中,成都對住房租賃企業實施「開業報備+資金監管」雙線閉環管理,要求企業設立唯一的租賃監管專用賬戶,並明確單次收取租金原則上不超過3個月;西安就保租房項目運營管理評價辦法徵求意見,擬每半年對保租房項目開展一次評價並公開結果;天津就公共租賃住房管理實施細則徵求意見,細化申請、租金與簽約、續租等具體規則。
此外,上海工商業土地續期政策落地,為商改租項目提供了更加有利的政策環境。2026年7月31日,上海市規劃和自然資源局印發《上海市工商業項目土地使用權續期工作指導意見(試行)》,成為繼廣州之後第二個系統性落地工商業用地續期政策的一線城市。政策適用範圍覆蓋全品類非居住用地,確立「以續期為常態、不續期為例外、應續盡續」原則,並為擬申報REITs的項目開設綠色通道:續期年限可根據項目實際情況確定,續期土地價格不得低於基準地價的70%。該政策與2025年出台的商務樓宇功能兼容政策形成組合效應,服務商改租項目全生命周期,其中商務樓宇功能兼容政策主要解決項目改造階段的合規問題,工商業用地續期政策則為項目長期運營及REITs退出提供土地期限層面的政策支持。
需求側:優化公積金租房提取政策,強化青年人才安居保障支持
加大租房提取公積金支持力度,多地提高提取限額並拓寬政策覆蓋面。成都、西安等地上調租房提取公積金額度,其中西安同步取消每年僅可辦理一項住房消費類提取的限制;武漢擬明確無房職工租房提取不限次數,其中單身職工每年可提取18000元、已婚職工及配偶可提取36000元,經認定的在漢人才提取限額提高至3倍;長沙擴大公積金繳存覆蓋面,將個體工商戶、網約車司機、快遞員等新業態勞動者納入繳存範圍,並全面推行公積金委託按月提取直付房租業務。
多方面加碼青年人才安居支持力度,實物配租與租金補貼協同發力。廈門升級「5年內5折租房」保障舉措,將保障群體年齡統一放寬至35周歲(含)以下,通過實物配租與租金補貼相結合的方式滿足該群體過渡性居住需求;上海推出「新就業青年安居服務」,按環線分檔為符合條件的新就業青年提供保租房租金補貼;江蘇支持增加青年驛站免費入住次數和天數,已簽約待入職青年可憑錄用憑證入住;廣西面向畢業2年內高校畢業生髮放住房租賃補貼,基礎補貼按實繳3個月租金的50%覈定,符合條件的還可疊加享受相應補貼。
三、保租房公募REITs運營表現
1.REITs運營:底層項目積極優化運營策略保障出租率高位運行,基金收益穩中向好
2026年二季度,保租房REITs底層資產平均出租率整體保持高位運行。根據各保租房REITs最新披露數據,截至2026年二季度末,各REIT底層資產平均出租率均處於94%及以上的高位區間:9單REITs產品中,平均出租率最低的為94.1%,最高的為99.5%,中位數為95.8%。保租房REITs底層資產均為一線及核心二線城市的優質租賃社區,依託剛性的租賃需求基礎及保租房(公租房)的定價優勢,項目運行保持穩健。與去年同期相比來看,多數保租房REITs出租率運行平穩,僅兩隻REITs出租率波動幅度在1個百分點以上。其中,華夏北京保障房REIT的擴募購入的盛悅家園項目,59戶房源於二季度完成簽約、7月起租,受簽約與起租期跨季影響,導致項目二季度末統計節點出租率下降至78.5%,拖累華夏北京保障房REIT平均出租率降至94.1%,較去年同期下滑1.1個百分點。華泰蘇州恒泰租賃住房REIT的菁英公寓項目,二季度為適應租賃需求變化將合租戶型調改為家庭戶型,並採取「精準覆蓋+全域滲透」的組合策略,通過主動招租擴大客源基礎,二季度末項目出租率(按出租單元算)按年提升1.7個百分點至97.2%。
表:各保租房REITs底層資產項目不同時期出租率對比
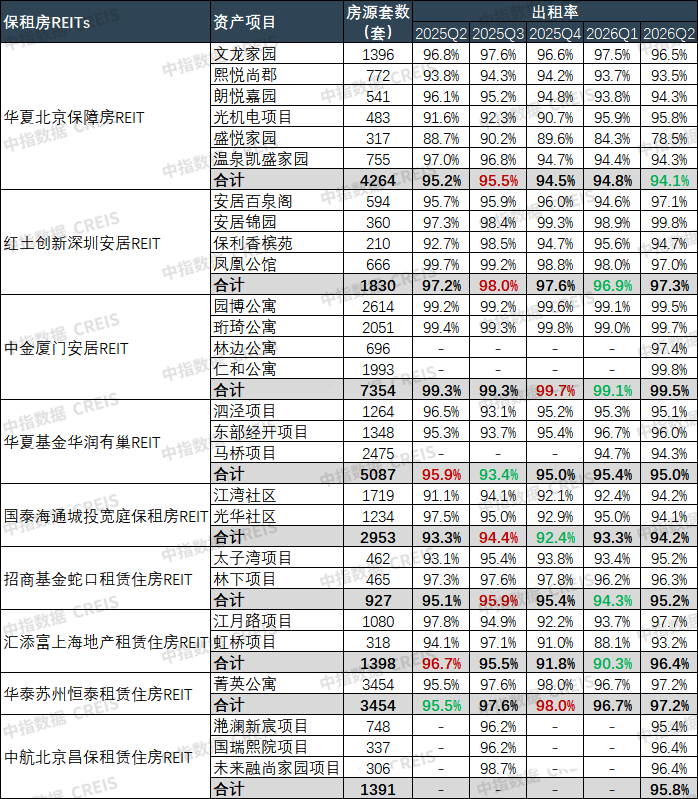
注:中航北京昌保租賃住房REIT的未來融尚家園項目在2025年三季度末的出租率為簽約率數據。
數據來源:保租房REITs公開資料,中指研究院綜合整理
2026年二季度保租房公募REITs運營業績創新高。根據最新披露的季報數據,受中航北京昌保租賃住房REIT首發及三隻REITs擴募影響,2026二季度保租房公募REITs整體的基金收入、淨利潤、可供分配金額均創新高。
基金收入方面,二季度九隻保租房公募REITs合計收入2.3億元,按可比口徑統計,各REITs收入按年均有所增長,其中華夏北京保障房REIT、華夏基金華潤有巢REIT、中金廈門安居REIT受擴募影響,基金收入同按月增幅突出,其餘REITs收入按年增幅在3%以內,成熟資產運營穩定。
淨利潤方面,二季度各保租房REITs淨利潤走勢分化,其中三隻擴募REITs淨利潤按年增幅突出,其他REITs產品中,紅土創新深圳安居REIT、國泰海通城投寬庭保租房REIT同按月小幅增長;招商基金蛇口租賃住房REIT、匯添富上海地產租賃住房REIT淨利潤按年增長、按月回落,且波動幅度較大。
可供分配金額方面,二季度各保租房REITs同按月變化以增長為主。具體來看,除紅土創新深圳安居REIT可供分配金額按年略有下降,其餘REITs二季度可供分配金額同按月均有所增長,其中華夏北京保障房REIT、華夏基金華潤有巢REIT、中金廈門安居REIT受擴募影響,按年增幅均在20%以上。
表:保租房公募REITs核心財務指標數據
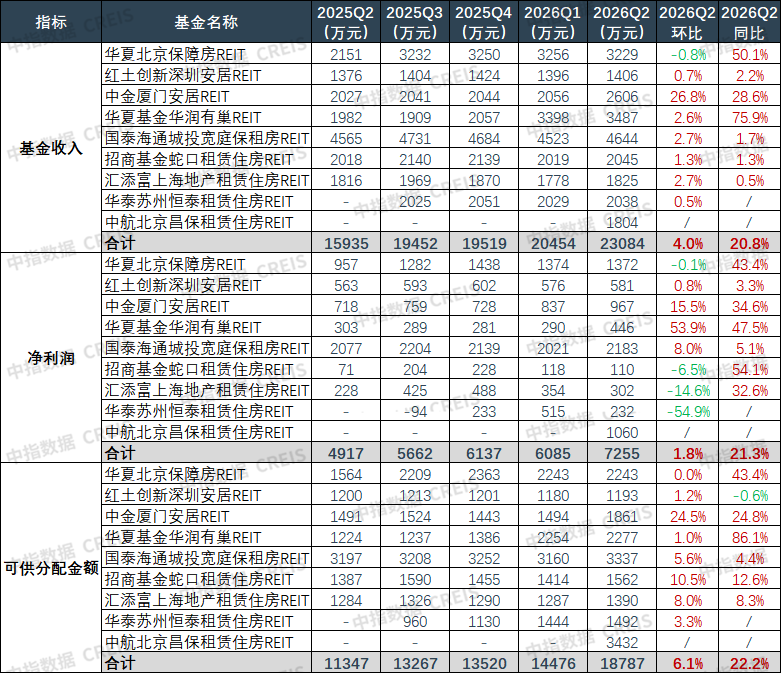
注:中航北京昌保租賃住房REIT於2026年4月16日基金合同生效,表格中的財務數據統計期限為4月16日至6月30日數據;為保證可比性,表中REITs合計按月基於前8單保租房REITs數據計算,合計按年基於前7單保租房REITs數據計算。
數據來源:保租房REITs公開資料,中指研究院綜合整理
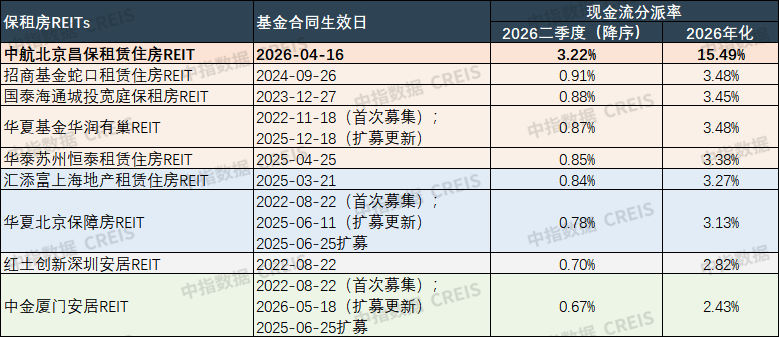
2026年二季度,成熟保租房REITs年化現金流分派率普遍在3%以上。其中,招商基金蛇口租賃住房REIT、國泰海通城投寬庭保租房REIT、華夏基金華潤有巢REIT、華泰蘇州恒泰租賃住房REIT底層項目運營穩健,年化現金流分派率均在3.38%-3.48%之間;匯添富上海地產租賃住房REIT、華夏北京保障房REIT年化現金流分派率在3.1%-3.3%之間;紅土創新深圳安居REIT年化現金流分派率為2.82%,基本符合基礎設施REITs的收益預期。中金廈門安居REIT受擴募新資產5月並表影響,可供分配金額未能計入完整季度收益,可分配現金流被短期攤薄,年化現金流分派率僅2.43%。此外,值得關注的是,二季度首發上市的中航北京昌保租賃住房REIT,因本期可供分配金額中計入了過渡期損益導致數據偏高,年化現金流分派率高達15.49%,若剔除相應損益,按本期可供分配金額756萬元計算,其本期現金流分派率約3.41%,仍處較高水平。
圖:各保租房公募REITs二季度現金流分派率與2026年化現金流分派率對比
數據來源:保租房REITs公開資料,中指研究院綜合整理
2.REITs發行:三季度保租房公募REITs首發與擴募進程提速,「投融建管退」閉環加快成型
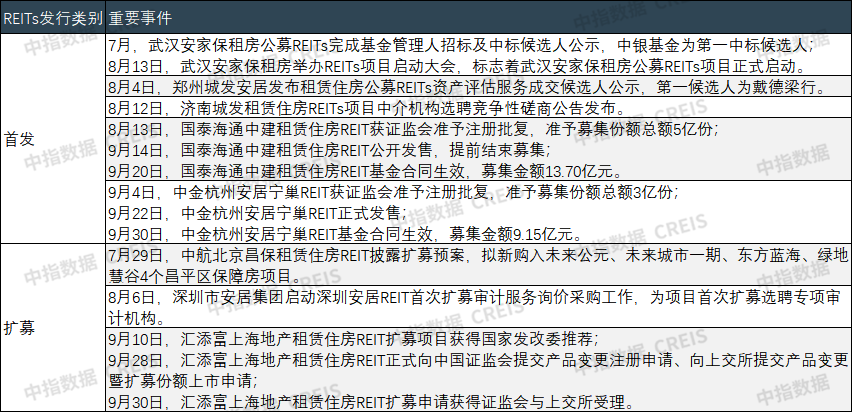
首發方面,三季度,我國保租房公募REITs產品新增兩隻。其中,國泰海通中建租賃住房REIT於8月13日獲證監會准予註冊批覆,9月14日公開發售,20日基金合同生效;中金杭州安居寧巢REIT於9月4日獲證監會准予註冊批覆,22日正式發售,30日基金合同生效。此外,另有多個保租房公募REITs首發進程穩步推進,其中上實租賃住房REIT於9月10日正式提交首發申報,並於9月16日獲上交所受理;鄭州城發安居公募REIT、濟南城發租賃住房REIT、武漢安家保租房REIT等項目也在籌備之中。
表:2026三季度保租房公募REITs重要動態
資料來源:中指研究院綜合整理
擴募方面,多隻保租房公募REITs也取得積極進展。9月10日,匯添富上海地產租賃住房REIT擴募項目獲得國家發改委推薦,9月28日正式向中國證監會、向上交所提交產品變更與擴募申請,9月30日獲得證監會與上交所受理。基金自獲得國家發改委推薦到完成申報,僅用時18天,推進節奏較快。基金擬擴募項目為上海浦東新區世博片區的兩個保租房項目——璟耀項目與璟博項目,均為租賃住房用地新建的租賃社區,於2022年先後投入運營。此外,紅土創新深圳安居REIT首次擴募相關中介遴選工作已進入實操階段;中航北京昌保租賃住房REIT也披露擴募預案,擬新購入4個昌平區保障房項目。
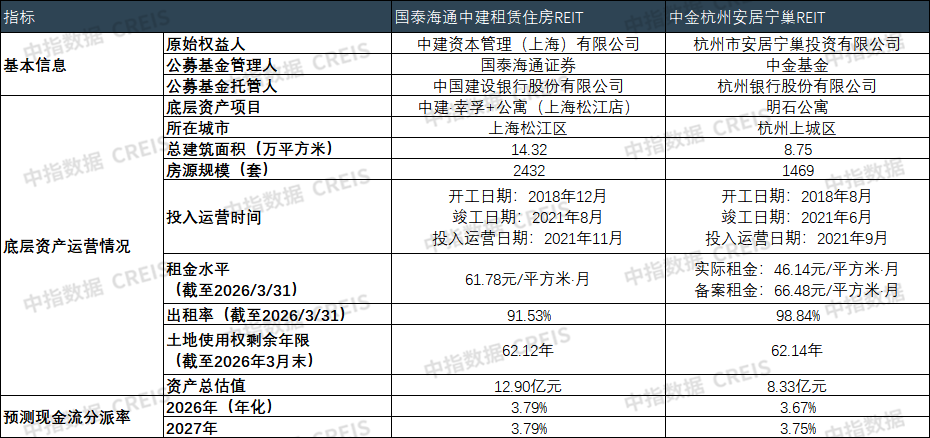
從首發與擴募REITs的底層資產來看,租賃用地新建保租房社區發行保租房REITs具備較突出優勢。三季度,新成立的兩隻保租房REITs底層資產均為租賃住房用地新建、已納入保租房體系的成熟項目,與此前已上市的9只保租房REITs一致,基金原始權益人均為央企或地方國企背景,底層資產均坐落於一線與核心二線城。與此同時,新申報的上實租賃住房REIT,底層資產為城開·阡集匯社區,是上海徐彙區首個Rr4用地保租房項目。近期提交擴募申請的匯添富上海地產租賃住房REIT,擬購入的璟耀項目與璟博項目,也是租賃住房用地新建的租賃社區。
表:國泰海通中建租賃住房REIT 和中金杭州安居寧巢REIT的基本信息
資料來源:基金招募說明書,發售公告,中指研究院綜合整理
當前,在政策支持之下,我國租賃住房「投融建管退」商業閉環已基本走通,公募REITs發行逐步常態化,隨着前期大規模供應的租賃住房用地所建租賃社區步入穩健運營階段,保租房公募REITs首發與擴募節奏有望進一步加快。
長租公寓企業規模表現
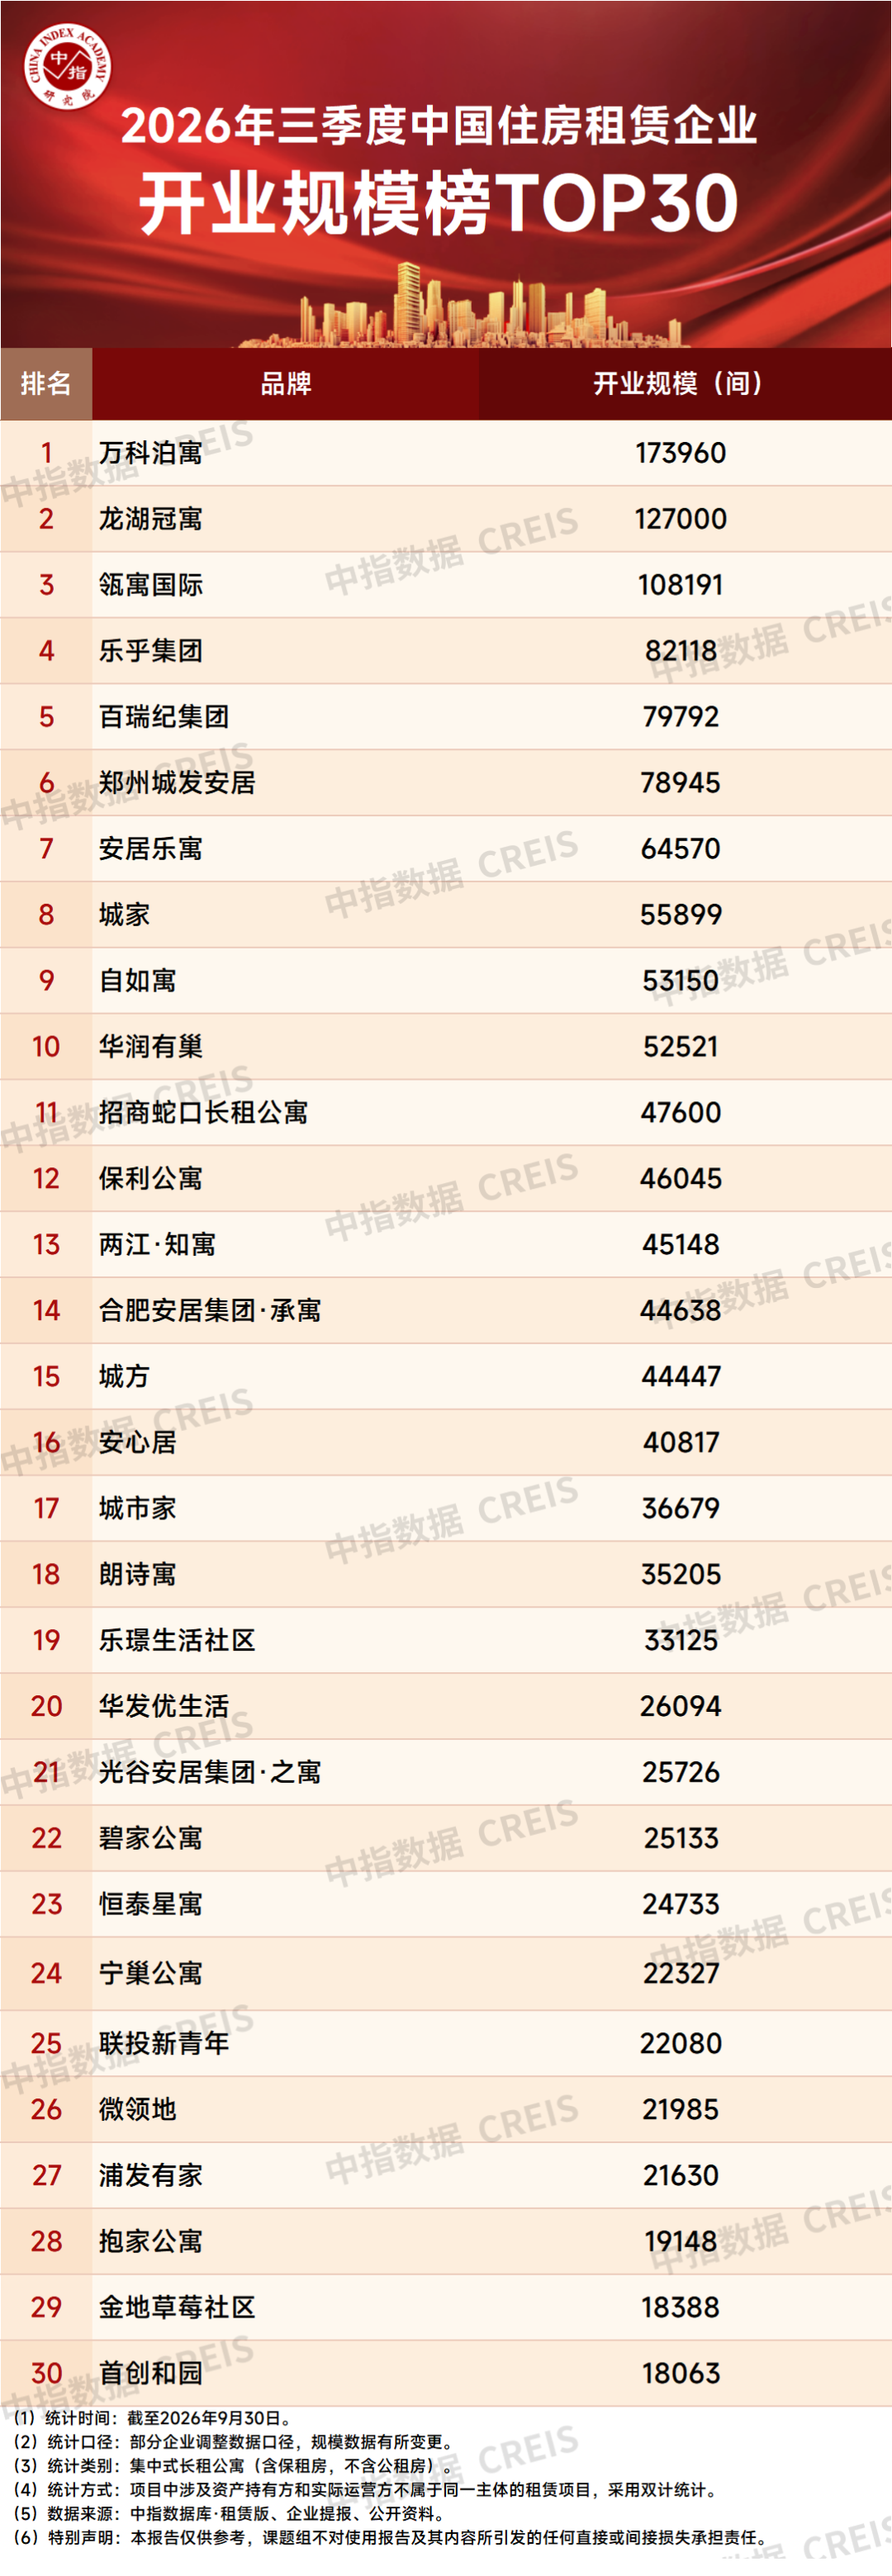
1.開業規模榜:地方國企系開業規模較二季度末增加2.6萬間,增量優勢突出
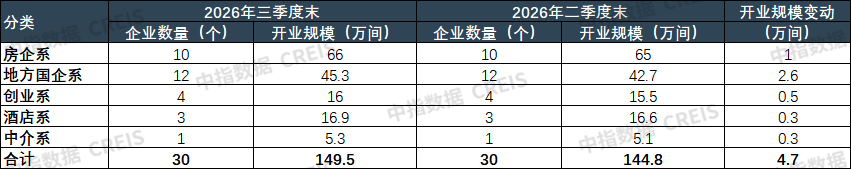
據中指研究院統計,截至2026年三季度末,TOP30集中式長租公寓企業累計開業房源量達149.5萬間,較二季度末增加4.7萬間。2026年三季度末,開業規模TOP30入榜門檻為18063間,較二季度末提升1013間。
分類來看,開業規模TOP30企業中,分別有10家房企繫住房租賃企業、12家地方國企系、4家創業系、3家酒店系、1家中介系,各派系企業數量與二季度末持平。其中,房企系開業規模合計佔比達44%,繼續保持規模領先地位,開業規模較二季度末增加1萬間;地方國企系擴張步伐穩健,開業規模較二季度末增加2.6萬間,佔據三季度增量主要份額,三季度末開業規模合計佔比提升至30%;創業系和酒店系開業規模亦有增長,分別為0.5萬間和0.3萬間,三季度末規模佔比均保持在10%以上。
表:2026年三季度末開業規模TOP30長租企業規模統計
數據來源:中指數據CREIS
2.管理規模榜:地方國企系規模擴張拉動三季度末TOP30長租企業管理房源量增至203萬間
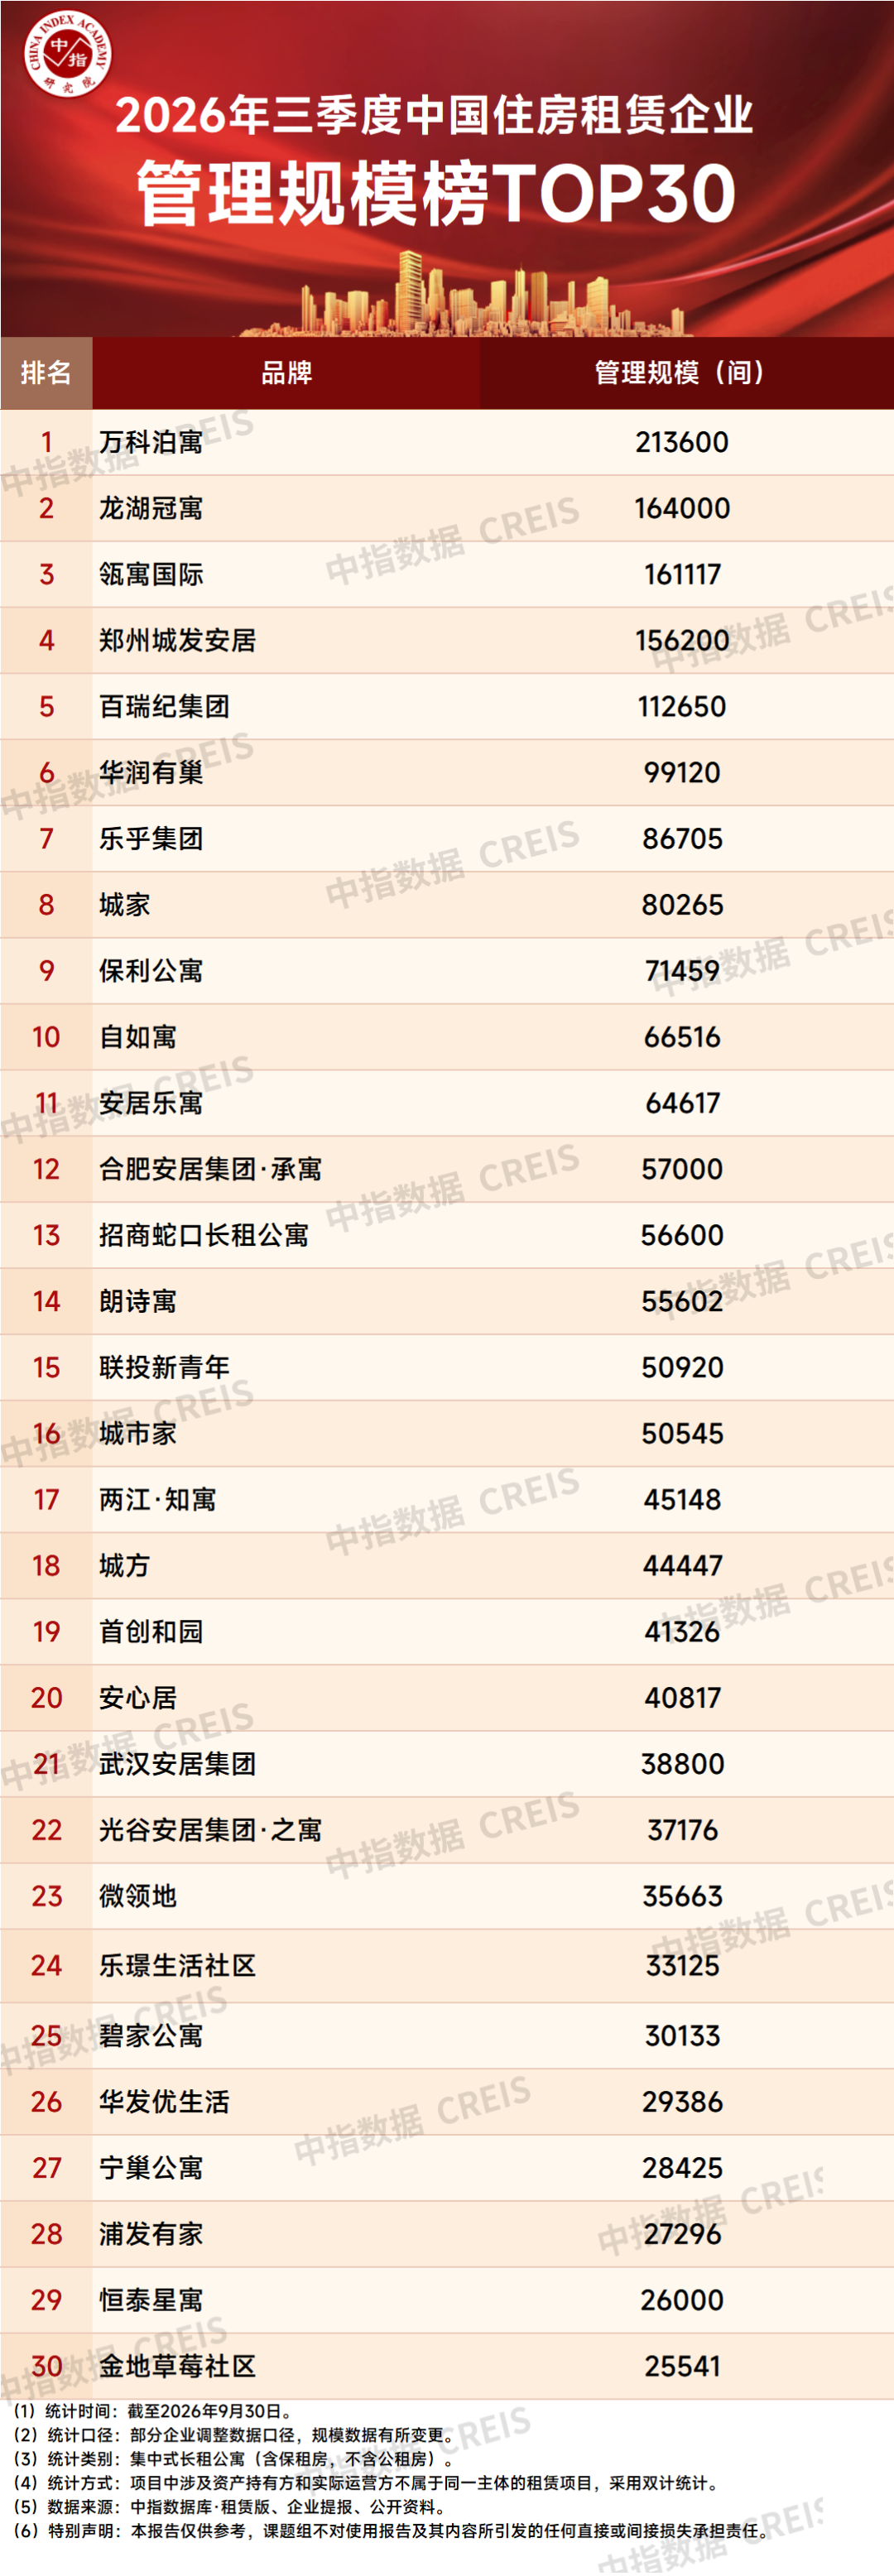
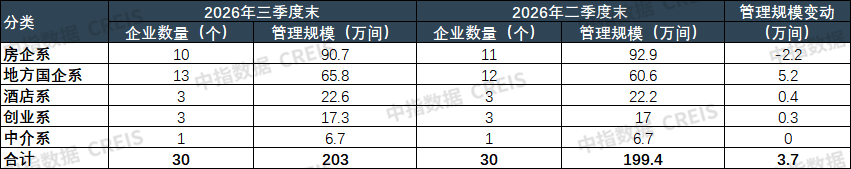
據中指研究院統計,截至2026年三季度末,TOP30集中式長租公寓企業累計管理房源量約203萬間,較二季度末增加3.7萬間。2026年三季度末,管理規模TOP30入榜門檻為25541間,較二季度末提升1731間。
分類來看,管理規模TOP30企業中,分別有10家房企繫住房租賃企業、13家地方國企系、3家創業系、3家酒店系、1家中介系。與二季度相比,地方國企系增加1家,首創和園新晉上榜。管理規模榜TOP30企業中,房企系管理規模佔比達45%,保持市場主導地位;地方國企系規模較二季度末增加超5萬間,佔比提升至32%;酒店系佔比在10%以上,管理規模較二季度末增加0.4萬間。
表:2026年三季度末管理規模TOP30長租企業規模統計
數據來源:中指數據CREIS
結語
2026年三季度,住房租賃行業制度建設明顯推進。中央出台多項頂層文件,一方面將住房租賃納入擴大消費的整體部署,另一方面完成公積金條例修訂,降低租房提取制度門檻;同時,住房租賃信貸升級為房地產基礎信貸制度,資本市場進一步優化REITs相關支持政策,從需求端支持、供給端保障、信貸孖展、資產退出等多個維度完善行業制度框架。地方層面立足本地實際,通過盤活存量擴充租賃房源、強化行業運營監管、優化公積金提取、落實青年人才安居補貼等舉措,夯實本地租賃住房供給與需求保障。
市場運行層面,全國重點城市住宅租金整體呈現築底企穩態勢。50城住宅平均租金三季度累計微跌0.01%,整體波動較為平穩,其中月度按年跌幅已收窄至近25個月最低水平,重點城市住宅租金築底企穩信號顯現。分城市梯隊看,一線城市租金修復信號明確,三季度延續累計上漲態勢,二線、三四線城市平均租金累計跌幅也有所收窄。與此同時,截至2026年9月,50城平均租金房價比抬升至2.30%,租賃資產投資回報水平持續改善,部分城市租售比已經接近居民購房綜合資金成本。
保租房REITs方面,已上市REITs底層項目出租率保持高位運行,二季度板塊整體營收、利潤、可供分配金額均創新高;三季度保租房公募REITs發行節奏加快,兩隻新REITs基金合同生效,多單首發、擴募項目推進申報,租賃住房「投融建管退」的閉環進一步打通。企業格局方面,TOP30集中式長租公寓企業規模穩步擴張,地方國企系企業成為本季度房源規模增長的主要動力,在開業、管理規模中的佔比進一步提升。
展望四季度,住房租賃市場將進入傳統淡季,整體租住需求釋放節奏放緩,疊加市場整體房源供給維持高位,租客價格敏感度較高,租金整體仍存在一定調整壓力。但經過前期多輪調整,重點城市租金下行空間已經明顯收窄,預計四季度租金將以窄幅波動為主;產業集聚、交通配套成熟的核心板塊優質租賃房源,租金仍具備結構性支撐。
中長期看,住房租賃行業的角色定位、孖展邏輯、競爭格局在發生明顯變化。政策端,住房租賃的支持由階段性政策轉向制度化安排,行業發展確定性增強。孖展端,監管導向推動孖展邏輯從主體信用轉向項目信用,資產質量、現金流表現成為企業獲取資金、實現REITs退出的核心條件。企業競爭層面,隨着地方國企力量持續壯大,市場競爭重心逐步向運營能力、產品精細化運營轉移,具備持續運營能力、能夠打磨適配新市民青年人產品的主體,將更具備長期發展優勢。