追蹤市場趨勢
TradingKey - 美東時間10月15日,美國9月PPI數據錄得自2022年以來的最大月度及年度漲幅,促使投資者從AI科技股轉向防禦性板塊,推動美股走高。
消費和醫療等防禦性板塊領升,部分科技股也迎來反彈。CoreWeave(CRWV)轉漲,收盤上漲5.94%,報69.69美元。
截至收盤,道瓊斯工業平均指數上漲1.08%,報52177.69點;納斯達克綜合指數上漲0.08%,報26713.03點;標普500指數上漲0.33%,報7744.06點。
存儲芯片股中,美光科技(MU)上漲1.87%;希捷科技(STX)下跌3.19%,西部數據(WDC)下跌2.10%,SK海力士(SKHY)下跌0.98%,閃迪(SNDK)下跌0.61%。
原油:WTI原油11月合約上漲3.03%,報97.97美元/桶;布倫特原油12月合約下跌0.13%,報105.92美元/桶。美國原油庫存大跌856萬桶,疊加颶風引發的停產以及中東襲擊船隻事件,兩大基準油價的價差進一步拉大。
貴金屬:COMEX黃金期貨上漲2.06%,報4192.50美元/盎司;現貨黃金上漲1.56%,報4169.33美元/盎司。COMEX白銀期貨上漲3.09%,報57.605美元/盎司;現貨白銀上漲3.30%。避險情緒與美元走低共同推動貴金屬走高。比特幣一度跌破80,000美元大關。
市場頭條
美國9月PPI按年上漲6.3%,創逾四年新高。這一增幅遠超預期的5.4%,並創下2022年12月以來的最高水平;按月上漲1.3%,創2022年3月以來最大單月漲幅,同樣遠超預期的0.6%。核心PPI按年上漲5.0%,按月上漲0.7%,均超出預期。主要推動因素是能源PPI按月激增10.8%。同日,紐約聯儲10月製造業指數上升17.9點至25.5。
台積電(TSM)第三季度淨利潤大增69%,連續第六個季度創下利潤新高。台積電第三季度淨利潤為7631億新台幣,按年增長68.7%;營收達1.494萬億新台幣,按年增長50.9%,連續第六個季度創下季度利潤歷史新高。
2納米制程已實現量產並開始出貨,佔第三季度晶圓銷售額的約8%。高性能計算佔營收的68%,北美客戶的營收佔比為79%。毛利率為66.4%,低於第二季度的67.7%,但仍處於公司的指引範圍內。
CoreWeave違約概率超過60%;黃仁勳表示孖展成本正在下降。其五年期信用違約互換(CDS)利差一度升至1194.5個點子,創下盤中歷史新高,對應未來五年累計違約概率超過60%。黃仁勳在瑞典發表演講時表示,該公司的實力日益增強,其資本成本實際上正在下降,英偉達無需為其提供安全網。在他發表上述言論後,CoreWeave的股價走出反轉,從下跌9.5%轉為收漲5.9%。
Anthropic第三季度營收約168億美元,增速較上一期放緩。據媒體報道,Anthropic第三季度營收約為168億美元,高於第二季度的約116億美元,按月增長約45%至50%。該公司還向潛在投資者透露,其在第三季度實現了調整後盈利,並錄得正向現金流。
然而,與第一季度至第二季度的快速增長相比,Anthropic的季度營收增速有所放緩。市場目前更加關注其營收增長能否覆蓋持續增加的算力投入,以及其未來的IPO估值是否與其商業化的實際進展相匹配。
Meta(META)發布8160億參數開源模型,並與蘋果合作在Mac上運行該大模型。該模型命名為Muse Spark Open,擁有8160億總參數和420億激活參數,支持100萬token的上下文長度,專注於編程和智能體任務。其權重已向公衆開放,供開發者自行部署。功能更強大的Muse Wonder系列仍保持閉源。Meta已與蘋果合作,通過MLX框架在兩台配備M5 Ultra芯片的Mac Studio電腦上運行該模型。
摩根大通(JPM)指出,近期存儲芯片股的大幅回調正在創造中期買入機會。韓國第三季度財報季將於10月19日當周開啓,預計科技和金融板塊將成為本輪財報周期的主要推動力。存儲概念股在過去一個月和三個月中分別下跌了約6%和15%,而費城半導體指數在同期則分別上漲了約10%和下跌了約4%。這種走勢分化為久期交易提供了良好的風險收益比入場點。
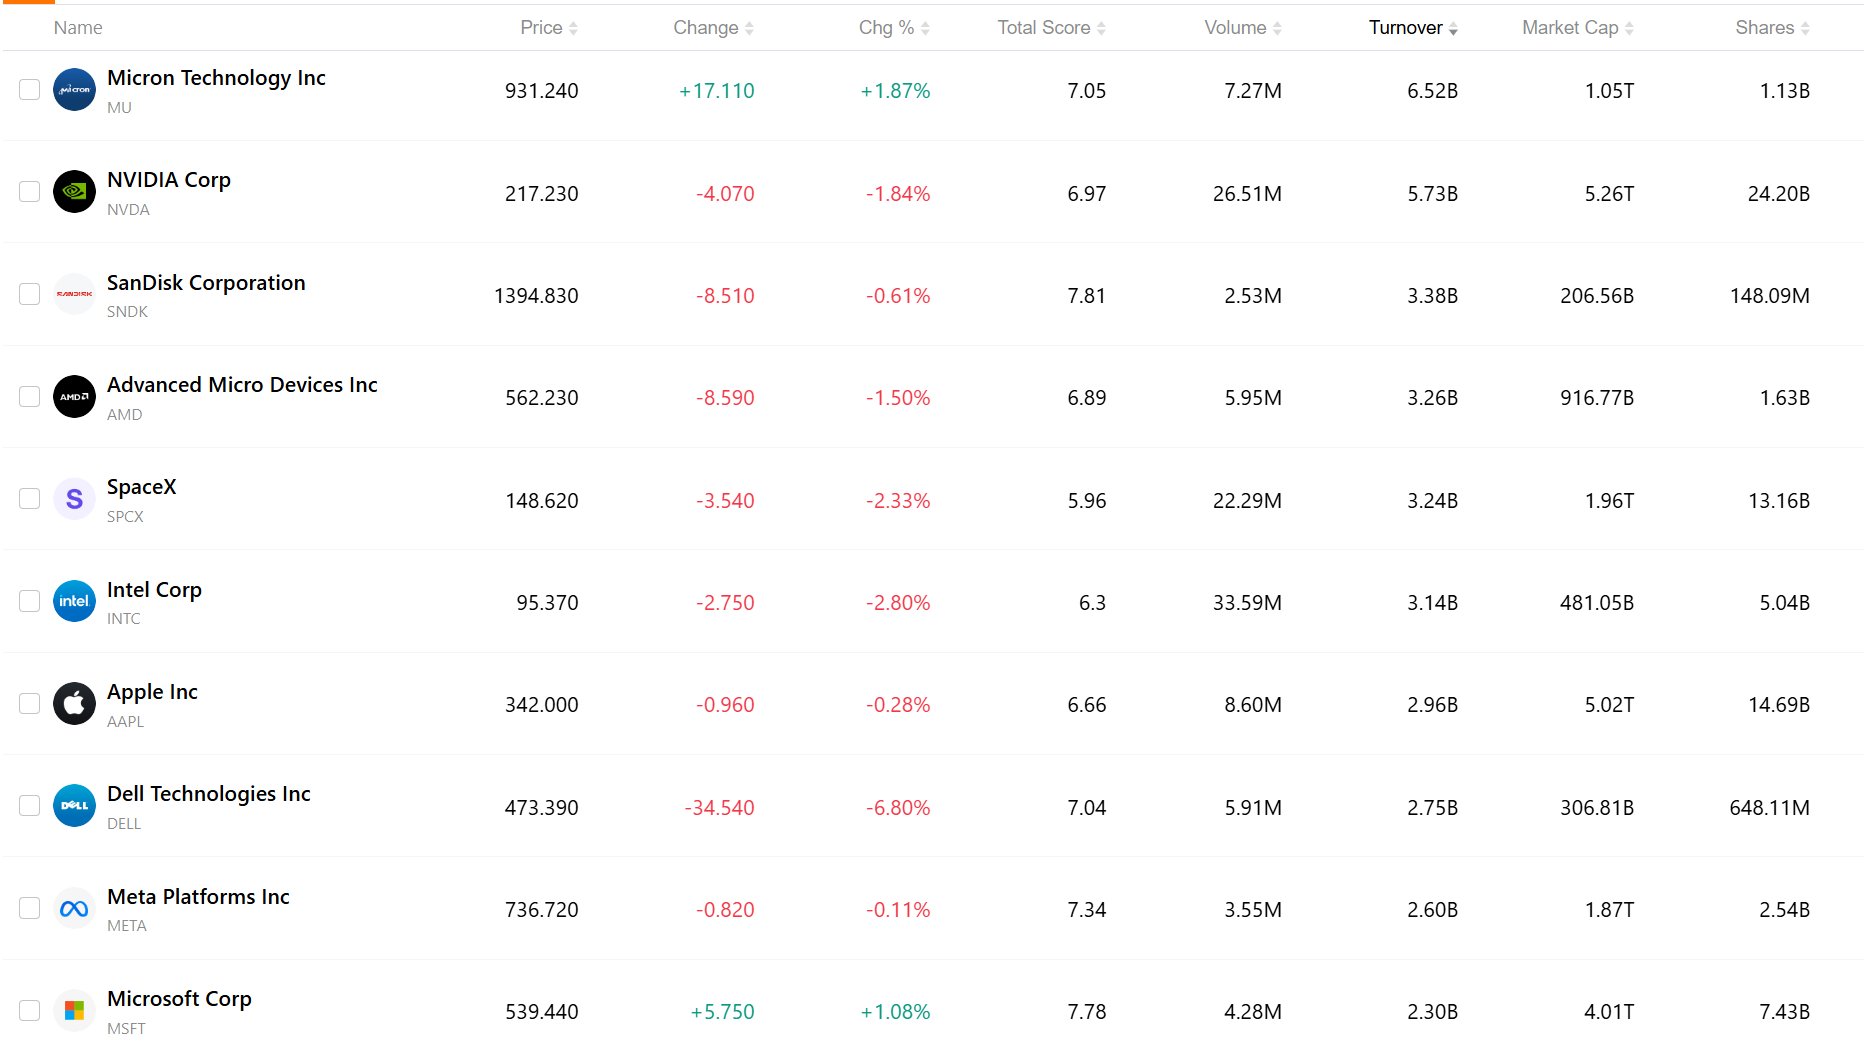
交易最活躍的十大股票
下表列出了最新市場中交易最為活躍的十隻股票。在龐大成交量與出衆流動性的支撐下,這些資產已成為追蹤全球市場動態的重要風向標。
原文鏈接