FX168財經報社(北美)訊 周四(10月15日),美國三大股指集體收漲,道瓊斯工業平均指數大漲逾550點,納斯達克指數則從盤中明顯下跌轉為小幅收高。投資者一方面消化持續偏熱的美國通脹數據,另一方面重新評估人工智能(AI)行業的鉅額投資與孖展風險,推動資金向科技以外的板塊輪動。
截至收盤,道指上漲556.21點,漲幅1.08%,報52177.69點;標普500指數上漲0.33%,報7744.06點;納斯達克綜合指數上漲0.08%,報26713.03點。納指盤中一度下跌1.4%,隨後收復失地,反映出部分科技股在連續調整後出現承接買盤。
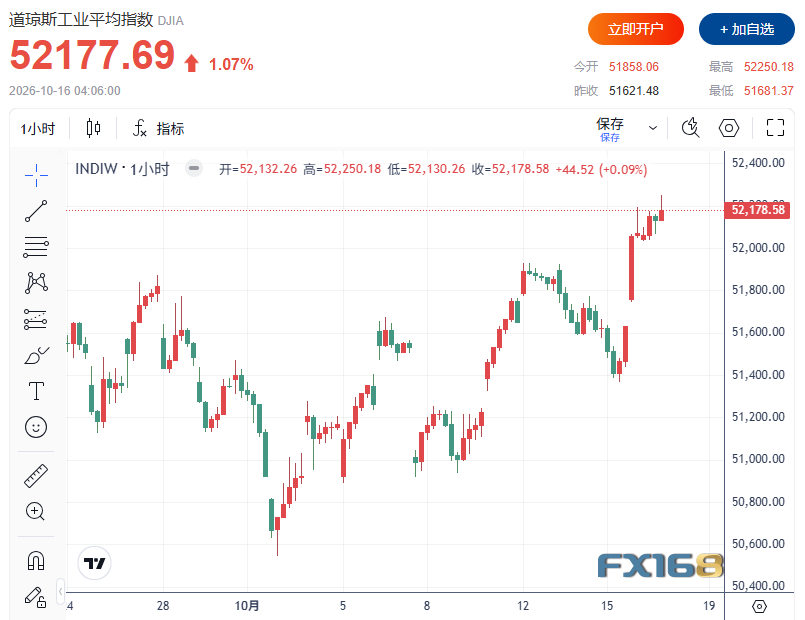
(圖源:FX168)
不過,指數收漲並未消除市場內部的分化。半導體板塊繼續承壓,AI雲服務企業的債務風險也未因股價反彈而緩解,投資者對增長、估值與現金流的審視正在趨於嚴格。
PPI再超預期,通脹壓力限制政策寬鬆空間
宏觀層面,美國9月生產者價格指數(PPI)按月上漲1.3%、按年上漲6.3%,分別創下2022年3月和2022年12月以來最大漲幅。
此前一天公布的9月消費者價格指數(CPI)按年漲幅也高於預期,引發市場對聯儲局可能在年底前進一步收緊政策的擔憂,並曾對周三美股形成壓力。
TradeStation全球市場策略主管戴維·拉塞爾(David Russell)表示,繼CPI之後,最新PPI進一步證實,在能源價格維持高位的背景下,通脹正在惡化。他認為,無論是否臨近選舉,持續上漲的價格都可能迫使聯儲局採取行動。
對股票市場而言,這意味着投資者仍需面對較高孖展成本與估值壓力。周四的反彈顯示買盤正在尋找機會,但企業能否以盈利和現金流支撐估值,仍是後續行情的重要分水嶺。
資金轉向科技之外,上漲參與度擴大
道指明顯跑贏納指,凸顯出資金正在降低對部分熱門AI交易的集中押注,並尋找其他行業的機會。
消費股成為支撐市場的重要力量。沃爾瑪上漲1.5%,耐克上升逾過5%,幫助抵消部分科技股下跌帶來的壓力。
市場廣度也出現改善。目前,超過一半的標普500指數成分股運行在200日移動均線上方,高於9月底約40%的水平。沃爾瑪、克羅格、HCA Healthcare和Universal Health Services等股票,均在約一個月來首次重新站上這一關鍵技術位置。
這一變化表明,市場上漲的參與範圍正在擴大,行情對少數AI熱門股的依賴有所減輕。不過,更多股票站上長期均線,仍需後續走勢配合,才能確認改善能否持續。
MAI Capital Management旗下Evoke聯席首席投資官Alex Shahidi表示,當美國國債收益率達到5%、處於本世紀初以來的高位時,投資者自然會將其與大舉押注AI的風險回報進行比較。
他認為,關鍵並非完全退出或進入AI,而是投資組合應該在這一領域集中到什麼程度。
存儲芯片憂慮持續,半導體ETF錄得八連跌
儘管部分AI相關股票反彈,芯片板塊整體仍未擺脫調整。
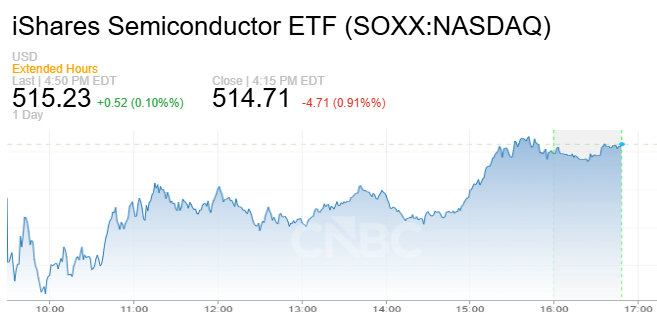
iShares半導體ETF(SOXX)收跌0.91%,錄得連續第八個交易日下跌,為2015年9月以來首次出現八連跌。該基金在2006年5月曾連續九個交易日下跌。本輪調整中,其盤中累計跌幅一度超過15%。
(圖源:CNBC)
希捷科技和西部數據延續本周跌勢,市場擔心,隨着中國競爭對手擴大供應,存儲芯片行業未來可能出現供給過剩。韓國SK海力士此前大幅下跌,也加劇了投資者對這一領域的謹慎情緒。
特斯拉首席執行官馬斯克在社交平台X上表示,中國將在2028年生產「大量內存」,進一步引發市場對行業競爭及未來供應格局的討論。
不過,個股表現出現分化。美光科技從盤中下跌轉為上漲,最終收高1.87%;AMD則下跌1.5%,顯示資金並未同步迴流整個半導體板塊。
CoreWeave反彈近6%,信用市場仍亮警燈
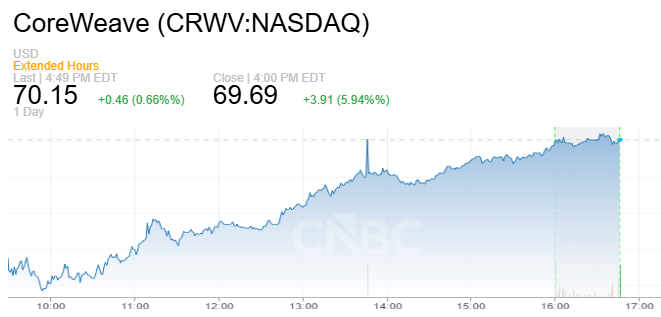
AI雲服務公司CoreWeave成為當天最受關注的股票之一。該股周三暴跌15.5%後,周四盤中一度繼續承壓,最終反彈5.94%,收報69.69美元。
(圖源:CNBC)
其他同類企業也出現不同程度的修復。Nebius從盤中下跌轉為收高1.29%,Iren最終跌幅收窄至不足1%。
然而,股價回升與信用市場的緊張形成鮮明反差。CoreWeave為建設AI基礎設施,已經承擔超過510億美元的債務及相關義務,投資者擔心,其未來現金流能否及時兌現,以支撐龐大的資本支出與償債需求。
周四,CoreWeave一隻2031年到期、票面利率為9.75%的債券,到期收益率升至15.78%。債券價格與收益率反向變動,收益率攀升反映出投資者要求更高的風險補償。
與此同時,該公司五年期信用違約互換(CDS)利差盤中一度突破1140個點子,隨後約為1038個點子,較一周前擴大約16%,較一年前擴大164%。
CDS是投資者用於對沖借款人違約風險的工具。利差擴大意味着相關信用保護成本上升,也顯示市場對償債風險的擔憂加深。
標普全球市場財智固定收益定價執行董事Gavan Nolan表示,1000個點子或以上的利差通常是信用壓力明顯的信號。他指出,市場並非質疑CoreWeave的服務是否存在真實需求,而是關注相關業務最終能否轉化為現金流。
Evercore ISI交易團隊也表示,市場正在對缺乏經營現金流支撐的AI債務孖展表達牴觸。
千億美元訂單能否兌現,成為多空爭論焦點
CoreWeave管理層則強調,公司業務基礎足以支撐現有債務。
根據CNBC獲得的一份備忘錄,首席執行官Mike Intrator周三表示,建設一種新型科技企業的過程中,市場可能出現誤解和非理性反應。他對公司的積壓訂單保持信心,認為其足以支持全部債務義務。
德意志銀行周四的報告顯示,CoreWeave積壓訂單超過1000億美元,其中約三分之二來自投資級交易對手,包括微軟、Meta、IBM和卡特彼勒。該行此前重申對CoreWeave的買入評級,將市場波動視為買入機會。
不過,德意志銀行全球宏觀與主題研究主管Jim Reid警告,市場擔憂可能形成「自我實現」的循環,並引發其他AI相關企業的問題。
信用壓力也開始向其他公司擴散。甲骨文五年期CDS利差本周升至約282個點子,一周內擴大約10%。Reid表示,如果甲骨文的BBB評級遭到下調,可能迫使僅允許持有投資級債券的投資者出售相關資產。
AI收入增長能否支撐估值,市場要求更高
除了孖展成本,AI行業收入增長與估值之間的關係,也受到越來越多關注。
消息人士向CNBC透露,Anthropic第三季度營收增至168億美元。但部分交易員擔心,即使收入規模持續擴大,其增長速度仍未必足以支撐芯片製造商此前累積的巨大漲幅。
市場討論的重點因此逐漸從「AI需求是否增長」,轉向「增長能否轉化為足夠利潤和現金流」。對於依賴舉債採購芯片、建設數據中心並出租算力的企業而言,客戶需求、資本支出和孖展成本之間的平衡,正成為估值的重要考驗。
巴克萊關注特斯拉與SpaceX潛在整合
個股消息方面,巴克萊分析師Dan Levy在周三的客戶報告中表示,近期管理層言論顯示,特斯拉與SpaceX的潛在合併可能具有吸引力。
他認為,兩家公司生產體系的垂直整合,以及重複管理成本的減少,可能創造額外價值,並將得克薩斯州Terafab項目視為潛在整合的重要因素。
不過,這屬於分析師對潛在交易邏輯的判斷,並不代表雙方已宣佈合併。
周四收盤呈現出的核心特徵,是資金輪動與風險重估同時進行:消費等板塊走強,幫助道指領升;部分科技股探底回升,推動納指翻紅;但半導體持續調整、AI企業信用利差擴大,也表明市場對這輪資本支出熱潮的審視仍在繼續。