馬拉松原油 (MPC) 盤中上漲3.26%, 所屬行業能源 - 化石燃料上漲1.65% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 雪佛龍 (CVX) 上漲 1.26%;埃克森美孚 (XOM) 上漲 1.09%;瓦萊羅能源 (VLO) 上漲 4.38%。
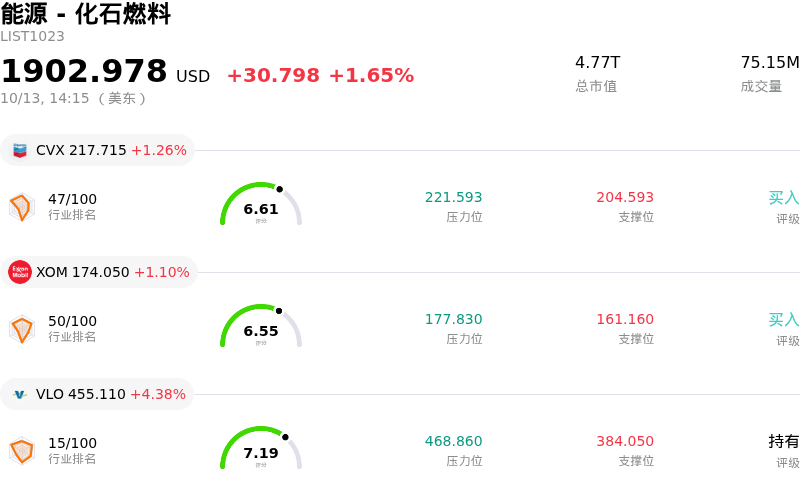
今日是什麼導致了馬拉松原油(MPC)股價上漲?
受華爾街投行大幅調高目標價、煉油利潤率擴大以及即將到來的第三季度財報季前的樂觀情緒共同推動,馬拉松石油(Marathon Petroleum)展現出強勁的上行動能。包括巴克萊、瑞銀和花旗在內的多家大型經紀商近期均大幅上調了該股的目標價。分析師指出,卓越的運營執行力、持久的現金流生成能力以及有利的煉油市場基本面,是支撐高盈利水平有望延續至年底的關鍵驅動因素。
支撐本輪上漲的核心基本面催化劑是煉油裂解價差的持續擴大。全球成品油(尤其是柴油和中間餾分油)供應偏緊,使得成品油價格相對於原油原料成本保持格外強勁。作為美國最大的獨立煉油商,馬拉松石油擁有獨特優勢,能夠通過其佔據戰略地理位置的煉油網絡實現加工量最大化,從而具備大規模獲取這些豐厚煉油利潤的能力。
除了全行業的順風因素外,公司嚴謹的資本管理方式也進一步增強了投資者信心。馬拉松石油致力於通過大力度的股票回購和穩定的股息派息向股東回報資本,這持續吸引着機構資金的流入。出色的運營可靠性以及有利的區域原油價差進一步鞏固了利潤率,抵消了市場對於估值偏高及技術面超買狀況的普遍擔憂。
總體而言,這一積極的股價走勢反映了強勁的機構需求,其根基在於煉油行業的強勁順風、盈利預測的上調以及持續的資本回報政策,使該煉油商在整個能源板塊中處於有利地位。
馬拉松原油(MPC)技術分析
馬拉松原油 (MPC) 技術面來看,MACD(12,26,9)數值9.279,處於買入狀態,RSI數值77.882處於買入狀態,Williams%R數值0.117處於超買狀態,注意關注。
馬拉松原油(MPC)基本面分析
馬拉松原油 (MPC) 處於能源 - 化石燃料行業,最新年度營業收入$133.43B,處於行業6,淨利潤$4.04B,處於行業13。「公司簡介」
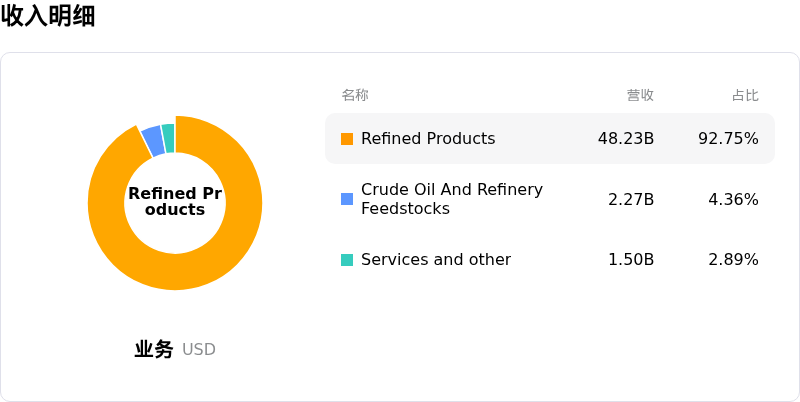
近一月多位分析師給出公司評級為買入。目標價預測平均價為$388.17,最高價為$510.00,最低價為$186.93。
關於馬拉松原油(MPC)的更多詳情
公司特定風險:
- 估值過高與脫離內在價值: 在股價強勁上漲至每股470美元附近的歷史新高後,定量估值指標顯示該股交易價格已超過其230.12美元內在公允價值估值的兩倍。如果市場情緒發生轉變,MPC將面臨劇烈的盤中獲利回吐和波動風險。
- 機構分析師下調評級與持謹慎態度: 包括傑富瑞和瑞穗在內的華爾街主要研究機構已下調該股評級或將其評級限制為「中性/持有」,警告稱當前市場價格已反映出預計截至2030年的周期中期煉油利潤率峯值,且風險回報比不佳。
- 原材料成本通脹與消費波動: 平均每桶85美元以上的原油投入成本上升,結合創歷史新高的國內柴油價格,推高了運營風險;若居高不下的加油站零售價引發消費者需求破壞,將加劇下游煉油利潤率受擠壓的威脅。
- 內部人士持續套現事件: SEC Form 4 備案文件顯示,高管大幅減持股票的趨勢已持續數月,公司高管套現了大量持股,使個人持股比例減少了26%至36%,預示着管理層在盈利峯值水平下持謹慎態度。
原文鏈接