摘要:
在技術密集型產業,專利是一種重要的競爭資產。從市場結果看,寧德時代已經建立起相當鮮明的領先地位。
鳳凰網科技 出品
作者|Dale
編輯|董雨晴
今年10月10日,寧德時代與賽力斯在重慶簽署了一份長期戰略合作協議。
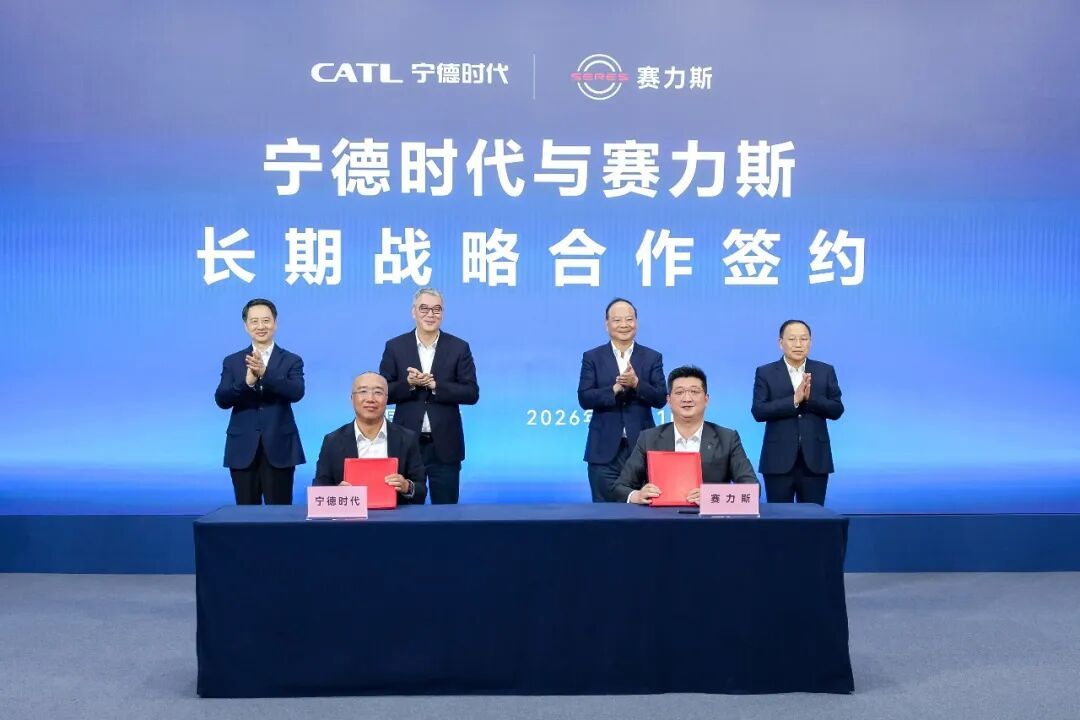
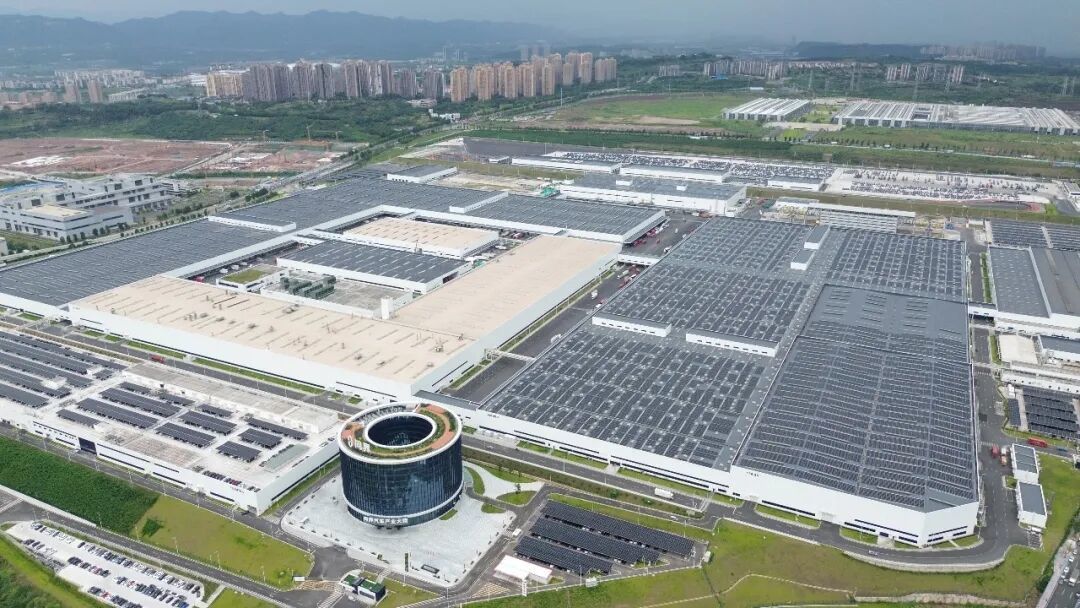
按照雙方公布的信息,問界品牌自成立以來全系車型均搭載寧德時代電池,截至目前累計交付已經突破120萬輛。未來,雙方將在電池安全、產業鏈協同、全球生態合作等方向繼續深化合作,並推進賽力斯超級工廠「廠中廠」二期建設。
隨着新能源市場的不斷演進,車企與電池企業之間的關係也在變化。
過去,動力電池更多被視作汽車供應鏈中的一個零部件。但隨着新能源汽車競爭進入智能化、高端化階段,電池已經不只是影響續航的核心部件,也成為決定安全、體驗和品牌信任的重要基礎。
對於賽力斯而言,問界正在衝擊高端新能源汽車市場,電池供應商的選擇直接關係到產品競爭力;對於寧德時代而言,與頭部車企的長期綁定,則是其技術能力和產業協同能力的一次持續驗證。
一個問題也隨之浮現,為什麼越來越多車企願意把新能源汽車最核心的「三電」之一,交給寧德時代?
答案並不只是市場份額。
在這場全球動力電池競爭中,寧德時代真正建立起來的優勢,是從研發、製造到規模化交付的一整套體系。
近日,一份基於全球知名專利數據庫智慧芽(PatSnap)的電池產業專利報告,將電池的技術積累放在了一個更長的時間軸上:2016年10月至2026年9月,中國企業寧德時代以26574件專利族申請量位居全球主要電池企業之首,超過LG新能源的22597件。需要說明的是,智慧芽是知識產權SaaS賽道的頭部玩家,手握覆蓋全球170餘個受理局的億級專利數據。
這個排行榜採用的是「簡單同族專利」口徑統計,就是同一項核心發明在不同國家或地區提交的相同專利申請合併計為一件。業內認為,去除重複計數後,這一口徑能更好的反映技術研發實力。
這意味着,在全球電池產業近十年的專利競爭中,曾經長期積累技術優勢的日韓企業,正面臨中國廠商的持續追趕。寧德時代不僅在電池市場佔據領先位置,也在專利申請這一維度展現出近十年的積累。
但專利數量並不是技術實力的全部。更該追問的是,這些技術究竟如何轉化為產品能力,又如何在激烈的市場競爭中形成持續優勢?
從市場結果看,寧德時代已經建立起相當鮮明的領先地位。
韓國市場研究機構SNE Research的數據顯示,2025年,寧德時代動力電池使用量達到464.7GWh,全球市場份額為39.2%,連續第九年位居全球第一。今年1-8月,寧德時代動力電池使用量達到333 GWh,全球市場份額為39.4%,按年上升1.7個百分點。在一個仍然快速擴張、競爭者持續增加的市場裏,寧德時代的份額不降反升。
而在產業鏈之外,消費者的聲音也在發生變化,當動力電池從幕後走向購車決策,寧德時代的領先甚至已經走到了消費者面前。
專利背後,是把技術做成產品的能力
在技術密集型製造業,專利是一種重要的競爭資產。這是除了規模與製造經驗,最容易被低估的一項競爭力。
它記錄着企業對技術路線的探索,也意味着企業在特定領域形成了知識積累。從底層電化學材料、電芯結構到CTP/CTB等高集成方案,頭部企業在全球範圍內佈下了龐大的知識產權防護網。其他競爭對手想要追趕,往往面臨尷尬的兩難:強行繞開專利,只能退而求其次選用性能更差、成本更高的次優方案;若企圖貼線走捷徑,隨時會觸碰侵權訴訟甚至產品禁售的紅線。至於靠高薪挖人來「復刻技術」,在成熟的知識產權體系下更是不切實際——技術人員可以流動,但專利產權帶不走。
但對於動力電池這樣的產業而言,專利的價值並不止於數量。材料體系、電芯結構、熱管理、製造工藝和電池管理系統彼此關聯,一項技術能否產生實際價值,最終要看它能否進入產品,並經受規模化生產與長期使用的檢驗。
寧德時代近十年的專利變化,提供了一個觀察其研發積累的切口。
根據智慧芽全球專利數據庫的統計,在全球主要電池企業近十年專利族申請量對比中,寧德時代以26574件位居第一,LG新能源以22597件排名第二,兩者相差近4000件。億緯鋰能以12141件排名第三,蜂巢能源以11029件排名第四,國軒高科和豐田分別以8815件、8882件位列前列。
排行榜反映着一種變化,全球電池產業的技術競爭,正在從日韓企業長期積累的優勢格局,轉向中國企業不斷擴大的研發陣營。
日本企業早在上世紀九十年代便在鋰離子消費電池領域建立起產業基礎,韓國廠商隨後在動力電池領域快速跟進。長期以來,日韓企業積累了較深的技術儲備與專利佈局。如今,寧德時代在近十年專利族申請量上超過LG新能源,說明中國企業在這一時間窗口內已經形成了相當規模的研發積累,形成真正意義上的反攻時刻。
不過,專利族申請量可以呈現企業的研發活動和技術佈局,卻不能直接衡量每項專利的價值,也不能替代對產品性能、技術轉化和商業應用的判斷。
真正重要的問題是,企業能否把研發積累變成可持續的產品能力。但排行榜本身依舊反映了寧德時代在研發投入上的力度以及積累。
從CTP(Cell to Pack)電池包技術,到面向不同應用場景的產品開發,行業競爭逐漸從單體電芯性能,延伸至整個電池系統的效率與可靠性。
減少不必要的結構件、提升空間利用率,並不意味着可以簡單犧牲安全冗餘。如何在結構效率、熱管理、碰撞安全和製造成本之間取得平衡,需要跨越材料、電化學、機械結構和製造工藝等多個領域。
這些能力也無法僅憑一項專利完成。
電池企業的研發體系,需要在持續迭代中積累數據、驗證方案,再將成熟技術導入生產。產品進入市場後,實際運行數據又會反過來為下一輪研發提供依據。研發、製造與應用由此形成循環,而規模化交付能力,決定了這種循環能否持續運轉,但在這些方面,寧德時代都佔據了領先優勢。
寧德時代在專利申請上的近期表現,也顯示出持續投入的特徵。
智慧芽報告統計顯示,在國內主流電池企業的專利總量對比中,寧德時代全量專利族申請量為27402件,近十年申請量為26574件,近三年申請量為16722件,近三年申請量約佔其全量的61%。在報告選取的國內主流電池企業中,這三項指標均居首位。
需要說明的是,新能源汽車產業仍處於快速演進階段,市場需求、技術路線和產品形態都在變化。寧德時代則用持續投入的姿態,跟上新一輪產品升級與技術競爭,以持續保持領先。
固態電池是觀察這種前瞻性佈局的另一個窗口。
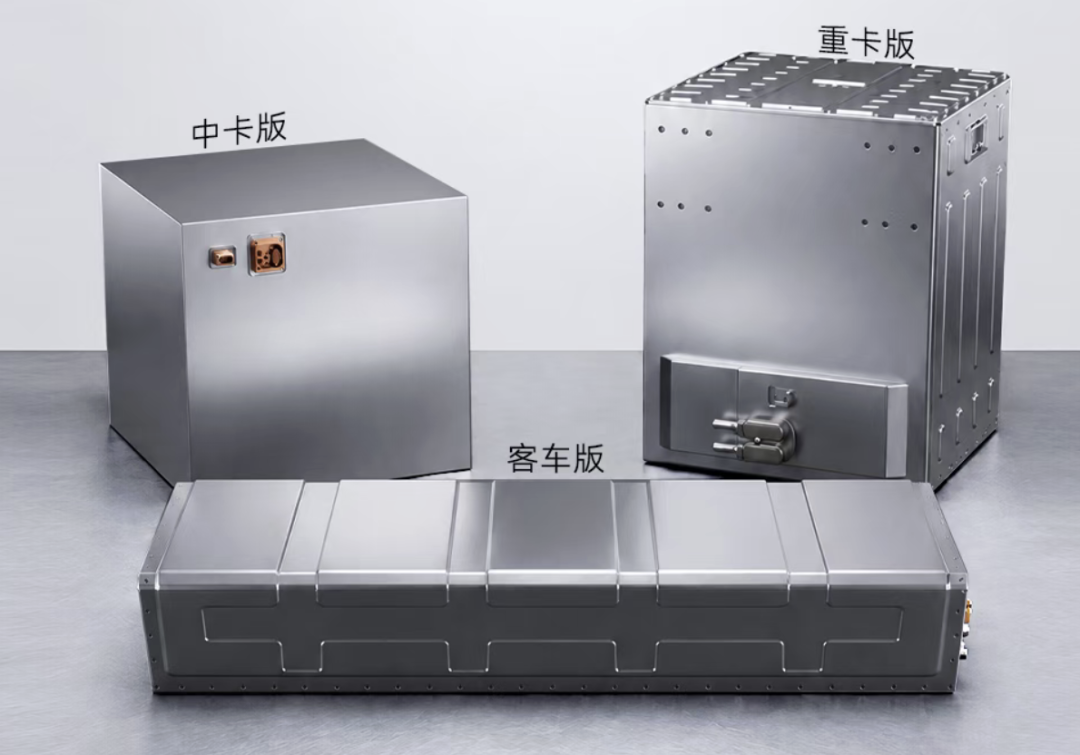
與當前主流液態鋰離子電池相比,固態電池被寄予提升安全性、能量密度等方面性能的期待,但其材料體系、界面穩定性、製造工藝與規模化成本仍面臨諸多挑戰。
按照智慧芽報告的統計,在國內固態電池專利族申請量對比中,寧德時代全量申請量為3538件,近十年為3511件,近三年為2763件,三個時間窗口均位居第一。近三年申請量約佔其全量的78.1%,橫向維度來看,寧德時代的固態專利佔據了全部top10企業固態專利總和的61%。
對於一家已經處於行業頭部的企業來說,持續投入下一代技術的意義,不只是爭取某項技術的先發位置,更在於牢牢鑄造讓其能穿越周期的技術底座。
從一家企業的領先,到中國電池產業的整體崛起
在專利領域的強勢姿態,對內讓寧德時代跳脫出內卷式競爭的思路。對外也讓寧德時代更好走出去。
新能源汽車產業正在從中國市場競爭,進入全球供應鏈競爭階段。歐洲、北美、日本等市場擁有不同的知識產權體系和產業規則,中國企業要進入海外車企供應鏈,不僅需要產品競爭力,也需要全球範圍內的知識產權佈局。
2021年時,日本企業 MU Ionic Solutions(MUIS)在德國杜塞爾多夫地方法院起訴歐寶和寧德時代,指控歐寶部分車型搭載的寧德時代電池侵犯其歐洲專利,要求法院採取禁令等措施。爭議涉及電池電極的化學結構。到2023年1月,杜塞爾多夫地方法院認定歐寶和寧德時代未侵犯涉案專利。
對於向歐洲市場供貨的中國企業而言,一次專利戰影響的不僅僅是電池銷售,甚至會波及整車供應鏈。寧德時代最終經受住了歐洲知識產權程序的檢驗。
這最終形成了一種正向的連鎖反應,在動力電池行業,寧德時代的優勢愈發顯著,並構築起牢固的業績護城河。SNE Research數據顯示,2025年寧德時代全球動力電池使用量的市場份額為39.2%。第二名比亞迪的市場份額為16.4%,LG新能源為9.2%。
寧德時代一家企業的市場份額,已經超過第二、第三名之和。
寧德時代能夠連續多年保持全球第一,正說明了其技術積累、製造體系、客戶合作和市場拓展之間,已經形成了較強的協同。
同樣拉開十年的維度,把專利成績和市場份額髮展放在一起看,能更顯著的看清一個規律。
在全球近十年專利族申請量排行榜上,寧德時代超過LG新能源,位居第一;在動力電池市場,寧德時代又以39.2%的份額連續第九年排名全球第一。
這意味着,從研發積累與商業表現兩個側面,都呈現出同一個趨勢:寧德時代已經不只是依靠單一產品參與競爭,而是在研發、製造與市場三個環節建立了相互支撐的能力。
過去,全球動力電池市場長期由中、日、韓企業共同競爭。如今,中國企業不僅在本土市場佔據重要位置,也在全球供應鏈中不斷擴大影響力。其中,寧德時代作為鏈主式企業,更是呈現出了較為明顯的帶動作用。
2025年,除寧德時代外,比亞迪、中創新航、國軒高科、億緯鋰能等中國企業也進入全球動力電池裝車量前列。
其中,在動力電池維度,寧德時代以19,539件總量居國內第一,是第二名的2.2倍。近三年寧德時代動力電池專利申請12,084件,第二名僅4,384件,差距接近3倍,研發強度差距在擴大。
智慧芽的近十年專利統計同樣呈現出中國企業「梯隊進位」的趨勢。億緯鋰能、蜂巢能源、國軒高科和比亞迪均進入全球主要電池企業近十年專利族申請量前十。與此同時,楚能新能源、海辰儲能、瑞浦蘭鈞等企業也進入近十年排行榜,顯示中國電池產業的創新力量正在頭部企業的帶領下湧現更多新成績。
當電池走到消費者面前,領先開始接受另一種檢驗
很長一段時間裏,動力電池都是新能源汽車產業鏈中相對隱形的一環。
消費者知道自己買的是哪款車,卻未必清楚車輛搭載了哪家企業的電池。電池的性能被整合進整車體驗,品牌價值也往往被車企吸收。
但隨着新能源汽車逐漸成為家庭出行的重要選擇,電池的安全、壽命、續航與充電效率,開始更多地進入消費者的決策範圍。
尼爾森IQ汽車團隊發布的《2026年全球新能源車消費者研究報告》顯示,全球受訪者中,80%認同動力電池是決定新能源汽車安全性的關鍵因素,80%認為電池質量水平代表着整車質量水平;79%認為不同電池品牌之間存在顯著的質量差異,另有79%表示,搭載知名優質電池品牌會顯著提升購買意願。
這也意味着,動力電池不再簡單的成為汽車上的一個零部件。
當消費者開始區分不同電池品牌,電池企業的技術能力便有了更直接的市場表達方式。安全、壽命和續航這些原本屬於電池體系的指標,開始影響消費者對整車的判斷,也讓電池品牌有機會在整車品牌之外建立自己的認知。
寧德時代在這方面已經呈現出較強的品牌優勢。
根據報告,在海外市場,75%的受訪者表示信任寧德時代,高於LG新能源的67%。在中國市場,39%的受訪者表示「非常信任」寧德時代。報告還顯示,37.1%的中國受訪者表示,如果自己意向購買的車型沒有搭載寧德時代電池,將放棄購買。
從這份結果來看,寧德時代已經不只是一個隱藏在整車內部的供應商名字。對於一部分消費者而言,它開始成為判斷車輛質量與電池可靠性的參考因素。
從研發到製造,從市場份額到用戶信任,寧德時代走在一個越來越寬廣的道路之上。在動力電池行業,真正難以複製的優勢,不是某一項技術或某一個數字,而是把技術持續轉化為可靠產品、再把產品能力轉化為市場信任的長期能力。
這纔是寧德時代護城河的厚度所在。