美東時間10月15日,美股上演了一場典型的盤中逆轉——納指盤初一度跌超1.40%,尾盤卻被買盤託回水面,最終道指漲556.21點、漲幅1.08%報52177.69點,標普500漲0.33%報7744.06點,納指微漲0.08%報26713.03點。 表面是指數全紅,實質是資金從高估值AI鏈撤出、回補醫療消費與中概資產的「內部分化日」。
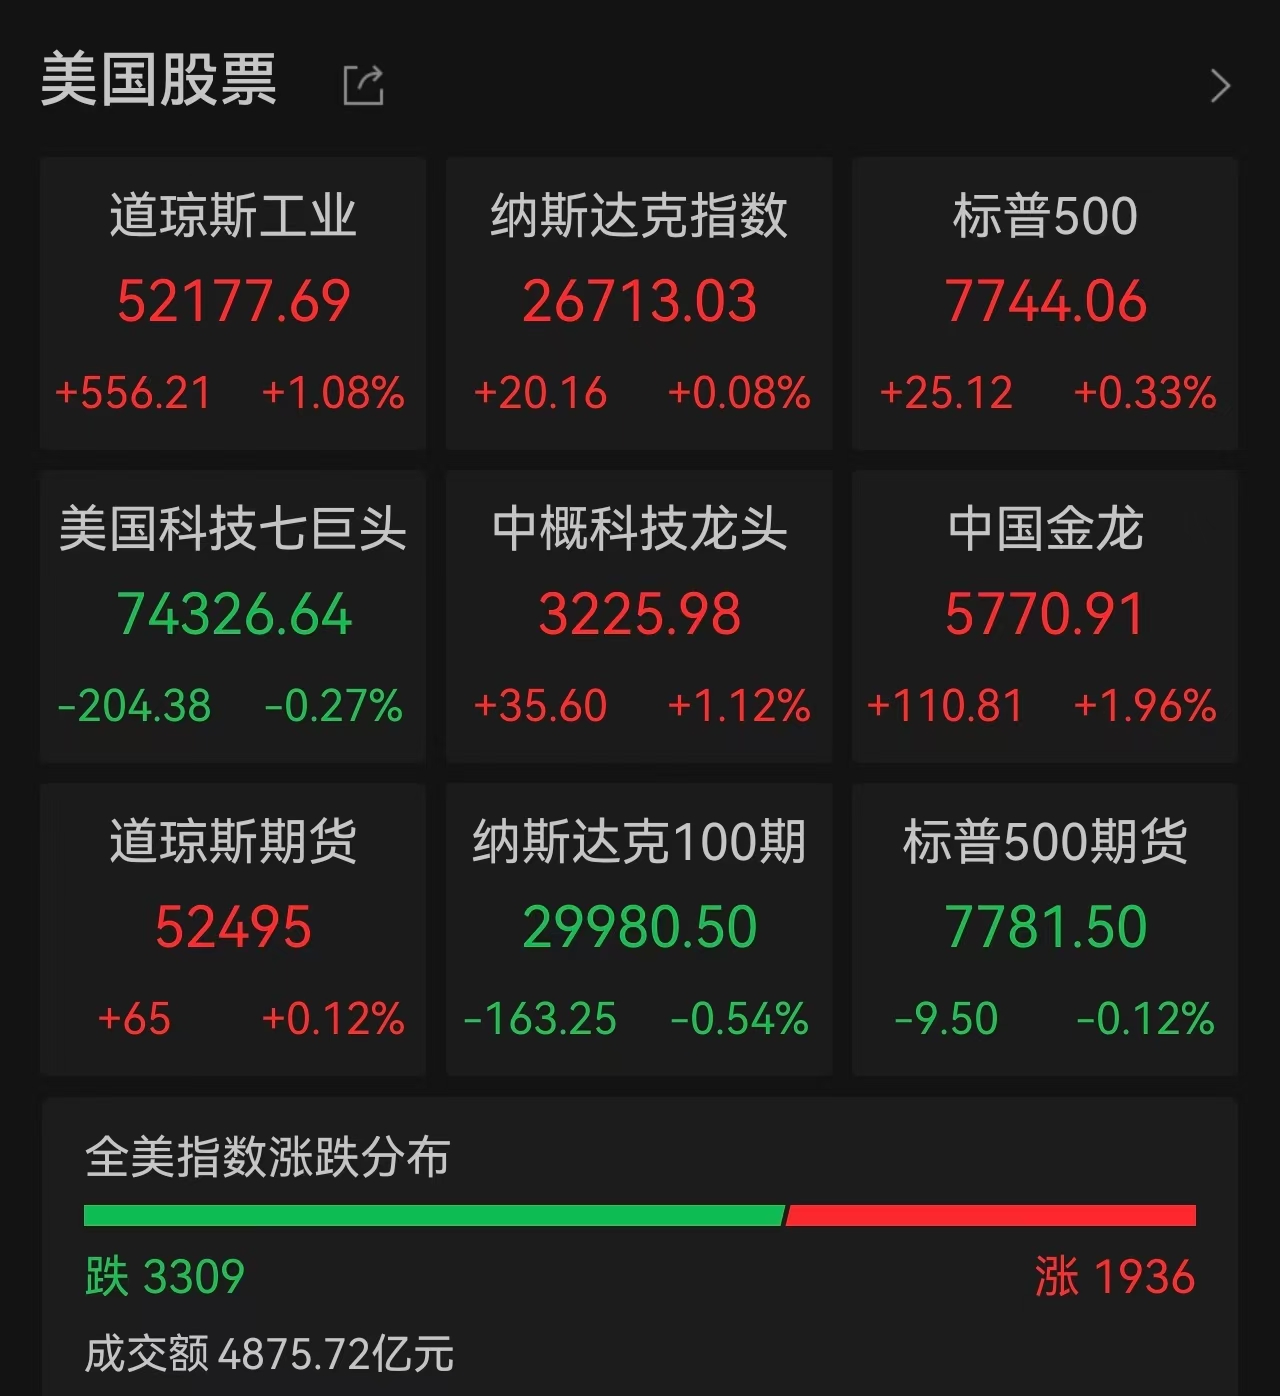
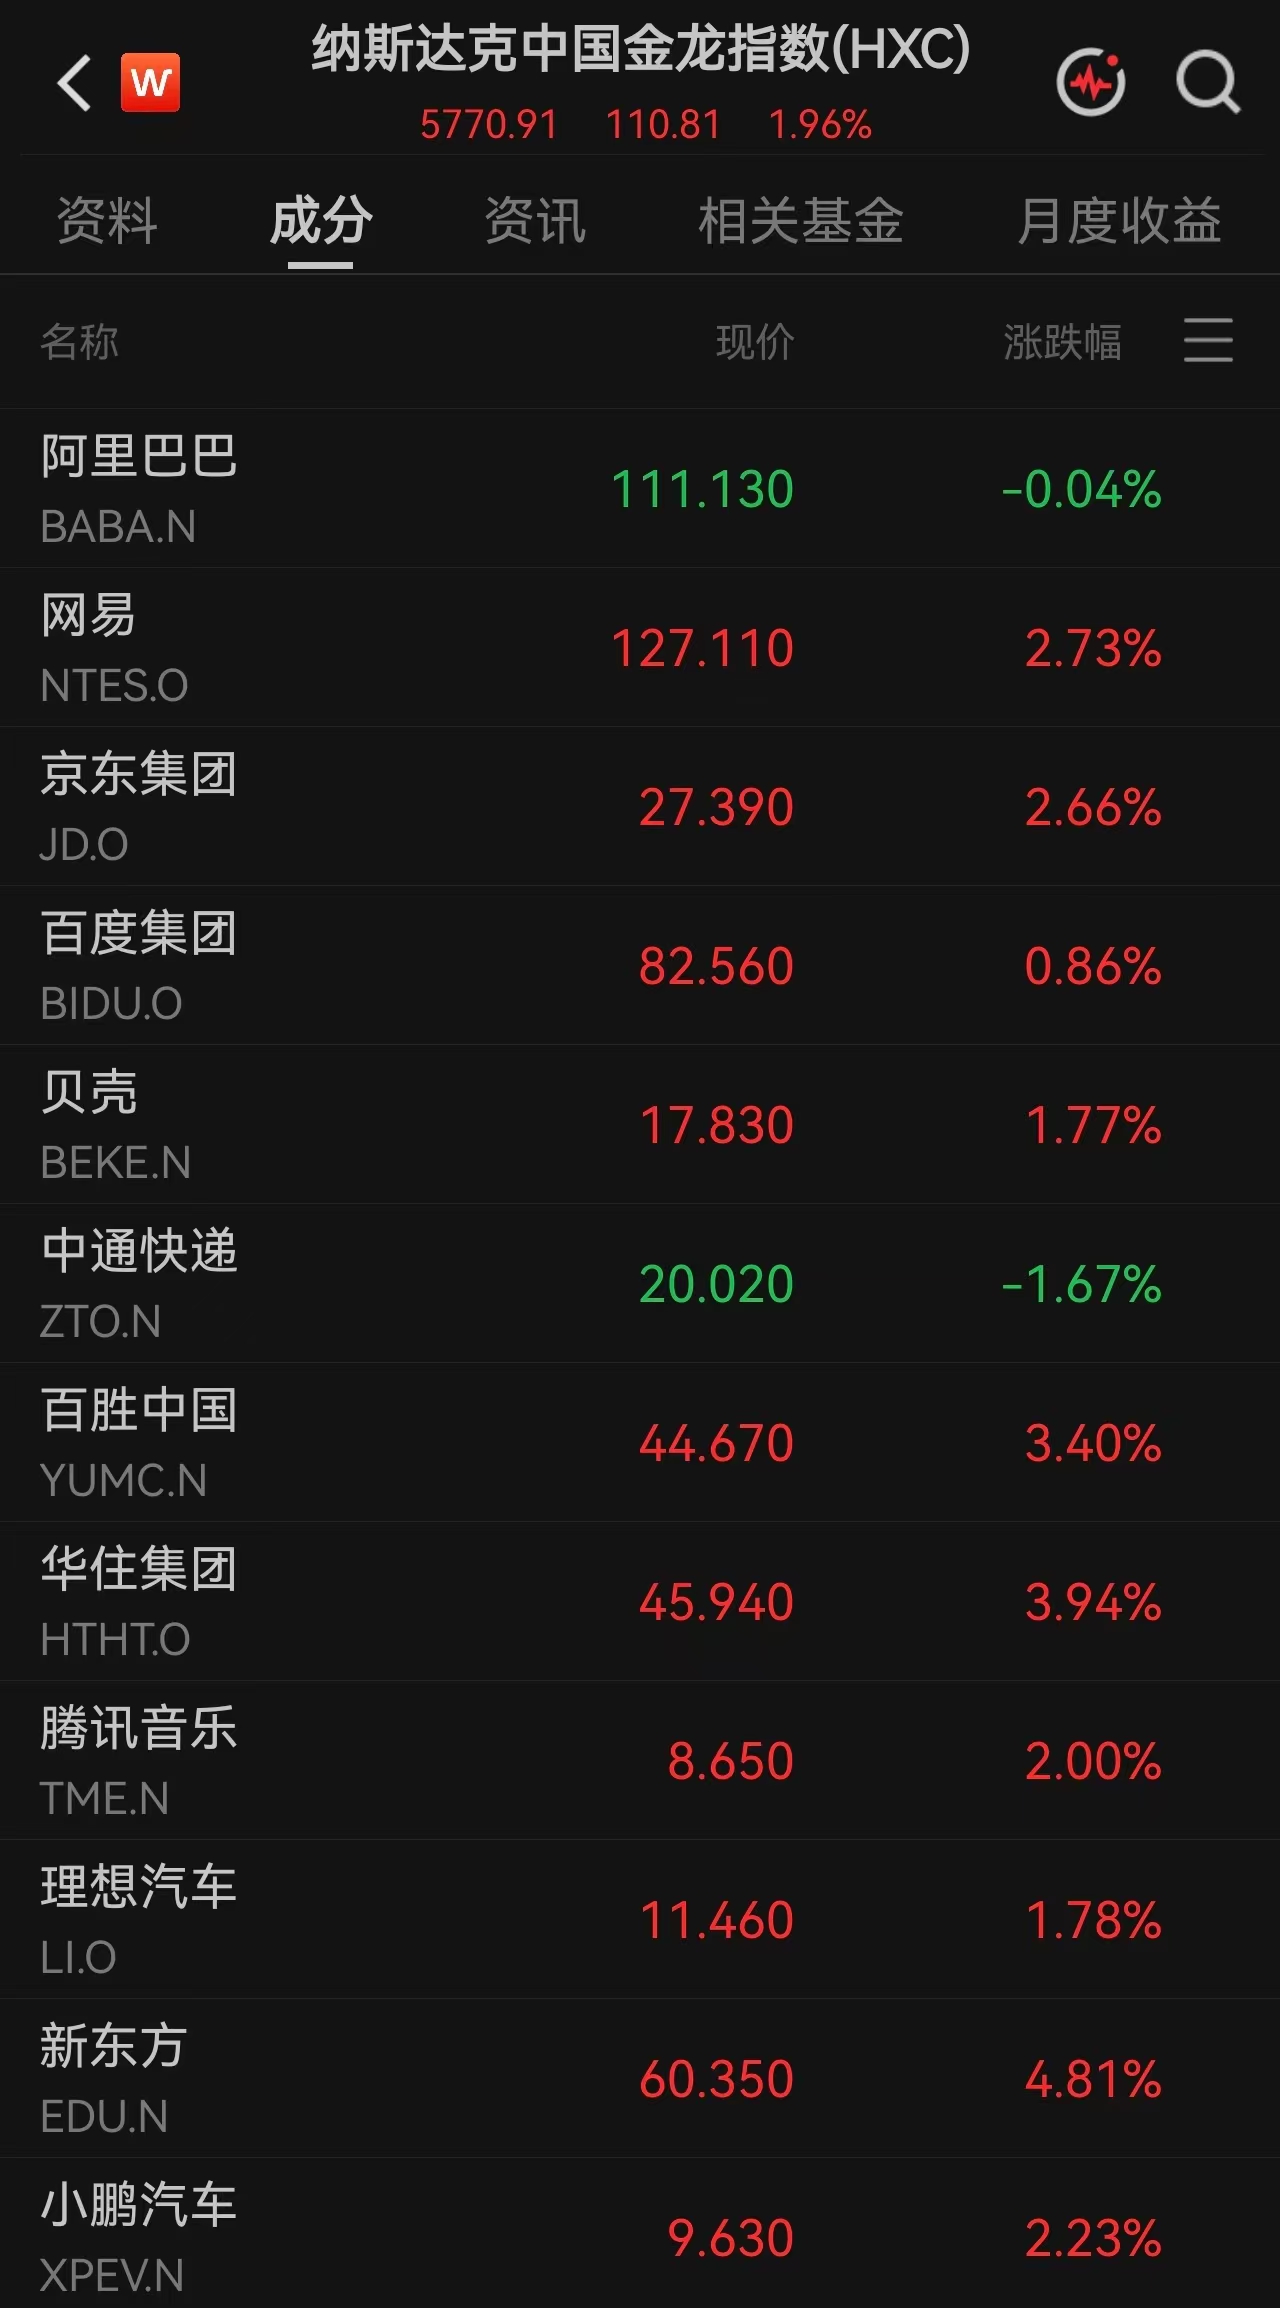
當天最搶眼的不是大盤,而是中國資產。納斯達克中國金龍指數收漲1.96%,顯著跑贏三大指數。 熱門中概多數上揚:新東方漲4.81%,華住集團漲3.94%,網易漲2.73%,京東漲2.66%,蔚來、小鵬汽車升逾2%;小米集團ADR大漲5%,美團、拼多多升逾1%。 這一邊反彈,另一邊科技七巨頭卻集體承壓——萬得美國科技七巨頭指數跌0.27%,英偉達跌1.84%、特斯拉跌1.29%,微軟漲1.08%成少數紅盤。
芯片股是當日「深V」最劇烈的賽道。費城半導體指數盤初一度跌超4%,收盤仍跌0.88%,且已連續第七個交易日收跌。 存儲鏈低開高走:美光科技盤初跌超6%,尾盤翻紅收漲1.87%報931.24美元,成交額352.55億美元居美股之首;閃迪從跌近9%收窄至跌0.61%,SK海力士跌幅從6.72%收窄至0.98%。 但英特爾仍跌2.80%,英偉達、台積電ADR、AMD均收綠,光通信的Coherent跌4.83%、Lumentum跌近3%,說明「反轉」更多是個股流動性回補,而非板塊邏輯修復。
觸發盤初拋售的宏觀變量,是同日公布的美國9月PPI。美國勞工部數據顯示,9月PPI按月漲1.3%(預期0.5%),按年漲6.3%(預期5.3%),分別為2022年3月、2022年12月以來最大漲幅;商品價格按月漲2.6%,能源貢獻超80%,服務價格也按月漲0.8%。 疊加前一交易日CPI超預期,市場一度把「聯儲局繼續加息」重新定價為基準情形。據CME聯儲局觀察,10月維持利率不變概率71.8%、加息25點子概率28.2%;到12月累計加息25點子概率升至67.4%。
有意思的是,數據落地後美債收益率不升反降——10年期尾盤跌12.74個點子報5.0580%,2年期跌6.13個點子報4.7382%。 邏輯並不矛盾:通脹確認→加息預期升→但長端利率已提前定價到5%上方,部分資金反而回補國債「賣預期、買事實」;同時高利率壓制AI基建現金流,資金順勢輪動到醫療、消費、黃金。當日耐克漲5.21%、家得寶漲4.31%、禮來漲3.55%,金羅斯黃金升逾7%,COMEX黃金漲至4170美元/盎司附近,都是同一筆錢的方向。
AI鏈的信任危機則集中在CoreWeave。前一日跌15%後,15日盤初再跌近10%,直至黃仁勳公開背書「CoreWeave實力每天都在增強」「英偉達無需提供財務擔保」,股價翻紅漲近6%。 這句話穩住了算力租賃敘事,但沒穩住整個半導體——市場擔心的本是「舉債建算力—需求靠孖展續命」的循環,黃仁勳能緩情緒,換不回估值錨。
往後看,短期有三件事決定延續性。一是10月27—28日聯儲局議息:中金公司認為「下一次加息未必在10月」,因金融條件已靠美債收益率上行自發收緊;中信證券則傾向12月再加一次。 二是能源價格,PPI裏汽油按月漲20.3%、中東航運風險未消,若布油穩在100上方,通脹粘性會持續壓制納指估值。 三是中概能否接棒——金龍指數單日跑贏有避險輪動成分,後續要看京東、美團、小米ADR是否有業績或南向情緒配合,否則易回吐。
美股頻道更多獨家策劃、專家專欄,免費查閱>>