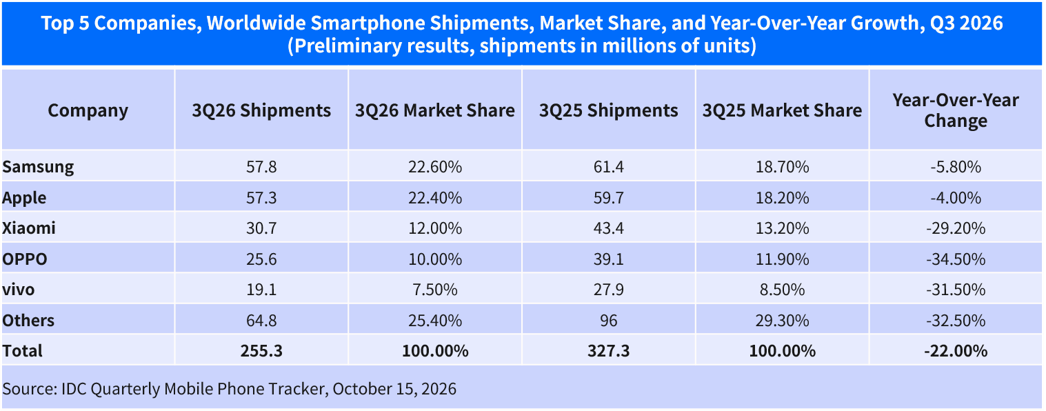
智通財經APP獲悉,IDC全球手機季度跟蹤報告的初步數據顯示,2026 年第三季度,全球智能手機市場按年大幅下跌 22.0%,出貨量僅2.553 億部。本季度出貨量按年下滑 22%,創下有統計以來單季度最大按年降幅。受 AI 浪潮帶動的存儲芯片危機持續衝擊智能手機行業,核心元器件價格暴漲至歷史高位,供應鏈供給也持續承壓。
IDC全球設備高級研究總監 Nabila Popal 表示:「行業此前一直預判的市場下行,在今年第三季度徹底兌現,出貨量按年創下 22% 的歷史最大跌幅。但這還不是最壞的情況。現有各項數據表明,市場尚未觸底。存儲芯片價格較去年暴漲約 350%,且仍處在上行通道,廠商的利潤空間與出貨規模都承受巨大壓力。雖然存儲芯片漲價勢頭有所放緩,本季度按月漲幅回落至兩位數低位,而此前幾個季度按月漲幅一度達到 50%‑100%;但其餘關鍵元器件成本依舊居高不下,進一步加劇行業困境。」IDC 預測,2027 年全球手機市場增長仍將受限,市場復甦最早也要等到 2028 年。更為關鍵的是,各大手機廠商逐漸意識到,行業成本格局已經發生永久性結構性轉變。儘管行業前景充滿挑戰,但市場動盪期同樣會催生新的贏家,產品策略與技術創新的重要性被提升到前所未有的高度。能夠針對高成本環境,調整產品定位、定價策略以及市場拉動手段的廠商,將更有機會提升自身市場佔比。
IDC全球設備副總裁 Francisco Jeronimo 談到:「第三季度充分暴露了存儲芯片危機帶來的衝擊與破壞。壓力已經從上游廠商傳導至終端消費者。終端售價走高之後,不少用戶選擇繼續沿用舊手機,推遲換新。中國手機品牌眼下處境尤為艱難,旗下大量低端機型,在市場需求走弱的背景下,不得不在保住利潤和維持出貨規模之間做取捨。未來數個季度,整體出貨量仍會承壓;而具備規模優勢、供應鏈穩定、高端產品佔比高的廠商,則會在整體收縮的大盤裏持續搶奪份額。」
IDC全球設備副研究總監 Kiranjeet Kaur 指出:「廠商排名和上一季度大體相近,三星、蘋果份額繼續走高,小米、OPPO、vivo 的出貨下滑進一步加劇。面對漲價行情,如果消費者不得不更換手機,與其坐等價格回落,不如重點關注年終促銷季,屆時促銷優惠力度預計將達到全年高點。儘管整體銷售疲軟,但部分廠商預判明年元器件供給會進一步收緊,已經上調生產計劃。倘若終端需求持續低迷,2027 年就可能出現庫存積壓,會給我們對 2027 年的行業預判帶來新的下行風險。」
更多港股重磅資訊,下載智通財經app
更多港股及海外理財資訊,請點擊www.zhitongcaijing.com(搜索「智通財經」);欲加入智通港股投資群,請加智通客服微信(ztcjkf)