2026年的全球航空市場,核心矛盾仍是供給偏緊。航空出行已超過疫情前並持續增長。商用飛機供給則處於結構性緊張狀態。IATA測算,2019至2026年全球累計交付缺口約5284架,窄體機、寬體機平均交付時間分別升至6.2年、5.8年。供需錯配之下,飛機資產價值持續上行。
在此背景下,大多數租賃商依然在"買飛機—租出去—收租金"的傳統盈利模式裏掙着利差的錢。但對於具備技術管理、資產交易及後市場服務能力的租賃商而言,飛機的價值創造並不止於租賃期內,還延伸至退租、維修、再配置及後續處置等環節。
中飛租賃(1848.HK)2026年中期業績正好提供了一個樣本:這家公司已經不只是靠租金賺錢,它正在把一架飛機的價值,在生命周期的多個環節持續「變現」——一是全球化機隊佈局支撐的穩健利差收入;二是基於高質量資產與擇時交易帶來的高效周轉與資本回報;三是後市場佈局帶來的資產剩餘價值最大化——逐步展露聚焦「資產」的業務全貌。
01
租賃收入:依託高質量資產的基石性收入
2026年上半年,公司基本租金收入18.60億港元,疊加約1.85億港元中國境內租賃相關政府支持,合計約20.45億港元租賃業務收入,共同構成公司當期經營收入的重要支撐。
截至2026年6月末,公司自有機隊163架,其中高流動性窄體飛機佔約90%。公司擁有123架A320neo及C909一手訂單,未來15個月計劃交付的飛機已全部獲得租賃安排,其中約八成面向海外優質航空公司。優質機隊資產及全球配租能力,共同貢獻穩定的租賃收入來源。
02
退租補償:新增收入背後「隱藏」的能力與價值
上半年,公司確認自承租人收取的退租補償收入8.61億港元。根據航空經營租賃的標準條款,航司在飛機退租時須滿足約定的技術交還狀態,或選擇向出租人支付現金補償以豁免維修責任。當前,全球MRO產能、發動機及航材供應結構性承壓,航司面臨高昂的維修時間成本與不確定性。在此背景下,公司憑藉成熟的後市場工程底蘊、高效的退租管理能力,實現了「補償結算、維修及資產再配置」的縱向一體化統籌。因此,公司的現金補償安排壓縮了飛機資產過渡期並鎖定了成本風險,對航司更具吸引力。
據管理層反饋,公司會在收到退租補償的同時針對後續預計維修支出等計提撥備。上半年,公司計提約3.1億港元撥備,扣除該項撥備後退租補償淨收入貢獻約為5.5億港元,已具相當規模。
MRO產能瓶頸預計未來5-10年難以消解,隨着公司部分機隊進入下一租期,這類收入具備持續開展的基礎——它隨機隊到期分佈波動,但絕非偶發,而是極少數具備全鏈條工程能力的玩家纔有可能規模化獲得的持續性收入。
03
飛機交易及航材貿易:總額與淨額背後的兩條收入線
上半年,公司附帶租約的資產包交易採用淨額法列示,淨收入約5,200萬港元;不附帶租約的飛機、發動機及航材交易採用總額法列示,收入約8.29億港元,對應淨收益約900萬港元。兩類業務合計淨收入約6,100萬港元,期間出售飛機9架。
據管理層反饋,公司2026年的飛機出售安排呈現明顯的上下半年分佈不均。目前公司全年已鎖定待交割飛機項目超過20架,且下半年交易項目多具備較高的邊際利潤率。
附帶租約的資產包交易往往容易受交割節奏和交割資產包組合影響而有波動,但在當前供需失衡,飛機價值持續上漲的背景下,拉長平均來看預計將保持增長趨勢。
但被「忽略」的關鍵反而在於第二類——不帶租約的二手裸機、老舊發動機、航材部件貿易,代表的是"工程增值和剩餘價值變現"能力,對交易網絡、估值判斷、技術處理能力的要求遠高於"連租約賣整機"。這類業務以往被歸入綜合收入,市場無從判斷其規模。而現在,它正成為公司越來越重要的增長方向。隨着二手裸機、老舊發動機、拆解航材的不帶租約交易持續增加,未來很可能單獨成為又一重要收入來源。
04
資產管理:出售遠不是終結
飛機出售不一定意味着管理服務終止。通過"出售+管理"模式,公司出售飛機後保留管理職責,從而確立了持續性管理費收入的留存機制。該模式的戰略價值在於實現了資產所有權與管理職能的有效分離,將收益來源從單一的「資產持有收租」成功延伸至「資產出表後的專業服務輸出」。
得益於這一成熟的業務閉環,中飛租賃可以動態優化機隊結構並降低資本佔用,同時能夠維繫深度的客戶關係、鎖定服務收入。這種輕資產服務模式,充分展現了中飛租賃經受過市場驗證的運營實力與全球客戶粘性。這類收入被合併在"其他收入"裏,市場可能根本還未留意到中飛租賃"賣完飛機還能持續收錢"。
05
國產飛機及後市場:護城河的"下一步"
公司旗下聯營公司印尼翎亞航空作為國產C909飛機首家海外運營商,目前已運營5架C909,累計安全載客逾71萬人次,開通13條國內及國際航線,為國產飛機在海外市場的運營積累了實踐經驗,並為後續客戶拓展及服務支持提供參考。
同時,公司正通過與港機集團籌備發動機快修快轉中心、與中航材利頓合作航材循環利用,以及開展發動機租賃等項目,拓展後市場業務。這些佈局有望將公司在資產管理方面的經驗延伸至發動機、航材及相關服務領域,進一步加深「資產」深耕,在快周轉、附加值更高的業務領域,掙「專業」的錢。
06
成本控制及風險因素緩釋:運營及財務管理升級
從成本上看,公司主要的成本包括利息開支和折舊。
上半年,公司利息開支為10.1億港元,按年下降8.5%;平均有效利率由去年同期的5.52%降至4.65%。
折舊方面,公司將飛機殘值評估由固定比率方式調整為綜合市場模型,更全面地考慮資產的經濟特徵與市場因素,更加貼合資產實際市場價值,亦符合當前市場趨勢。經調整後,該折舊率依然處於行業平均水平區間的偏高位置。
風險因素方面,匯兌敞口顯然是市場的關注重點。上半年,公司錄得匯兌虧損4.42億港元,主要與人民幣負債在財報時點的折算有關,屬財報時點未實現賬面損益,並非實際換匯產生真實現金流出。公司正通過增加人民幣計價租賃資產做自然對沖,未對沖人民幣負債淨額已收窄至約60億元,後續對利潤表擾動有望持續收窄。
07
寫在最後:全生命周期管理的價值,市場可能還沒充分定價
中飛租賃2026年中期業績值得關注的,不只是某一項收入增長,而是隱藏在收入總額之下、公司不同業務環節的價值創造方式——其全生命周期資產管理的多線收入來源正在展露。全生命周期資產管理的核心,不是簡單增加收入項目,而是通過技術、交易、孖展與服務能力的協同,提高資產價值實現水平,實現收入和利潤增量。
中飛租賃自成立以來已連續20年持續盈利、自上市以來每年兩次不間斷派息,在周期波動中持續創造穩定股東回報。支撐這份韌性的,恰是公司在資產端、產業鏈上的深耕與堅持。專注資產、專業驅動,正是其穿越牛熊的底色。
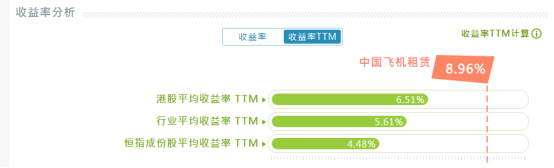
(圖片來源:aastocks,截至2026年9月23日)
這次中報是個起點。未來中飛租賃能否把資產管理能力持續轉化為盈利增長與股東回報,值得長期跟蹤。至於市場何時、以何種方式重新定價這種差異模式——那是時間的故事。
*本文基於中飛租賃2026年中期報告及公開資料整理,不構成投資建議,也不構成公司新增業績指引。涉及未來業務安排、稅率、對沖進度、交易節奏及估值判斷的表述均存在不確定性,具體以公司正式公告為準。