智通財經APP獲悉,乘聯會祕書長崔東樹發布2026年9月汽車細分市場走勢和廠家競爭表現分析。9月車市最突出的特徵是內外分化,內需低迷出口暴增。國內「旺季不旺」,傳統「金九」成色嚴重不足。往年「金九」是大盤普漲、首購換購一起釋放,今年則是存量博弈下的此消彼長,燃油車需求持續劇烈萎縮。9月成為本輪車市零售降幅異常突出的月份。
多重因素疊加所致:一是中秋假期提前到9月下旬,中秋當周銷量明顯走弱;二是去年9月部分省份補貼退出,催生集中搶補貼行情,形成較高對比基數;三是高油價持續抑制燃油車消費:9月末以來年內汽油累計上調2,375元/噸,燃油車消費意願持續走低,而新能源零售滲透率已攀升至67%的高位,「油電替代」加速推進;四是受AI驅動的內存與芯片價格暴漲及供給緊張等因素導致近期新能源新品增量偏慢等,這是多重因素共同影響的結果。
1、2026年汽車市場總體平穩
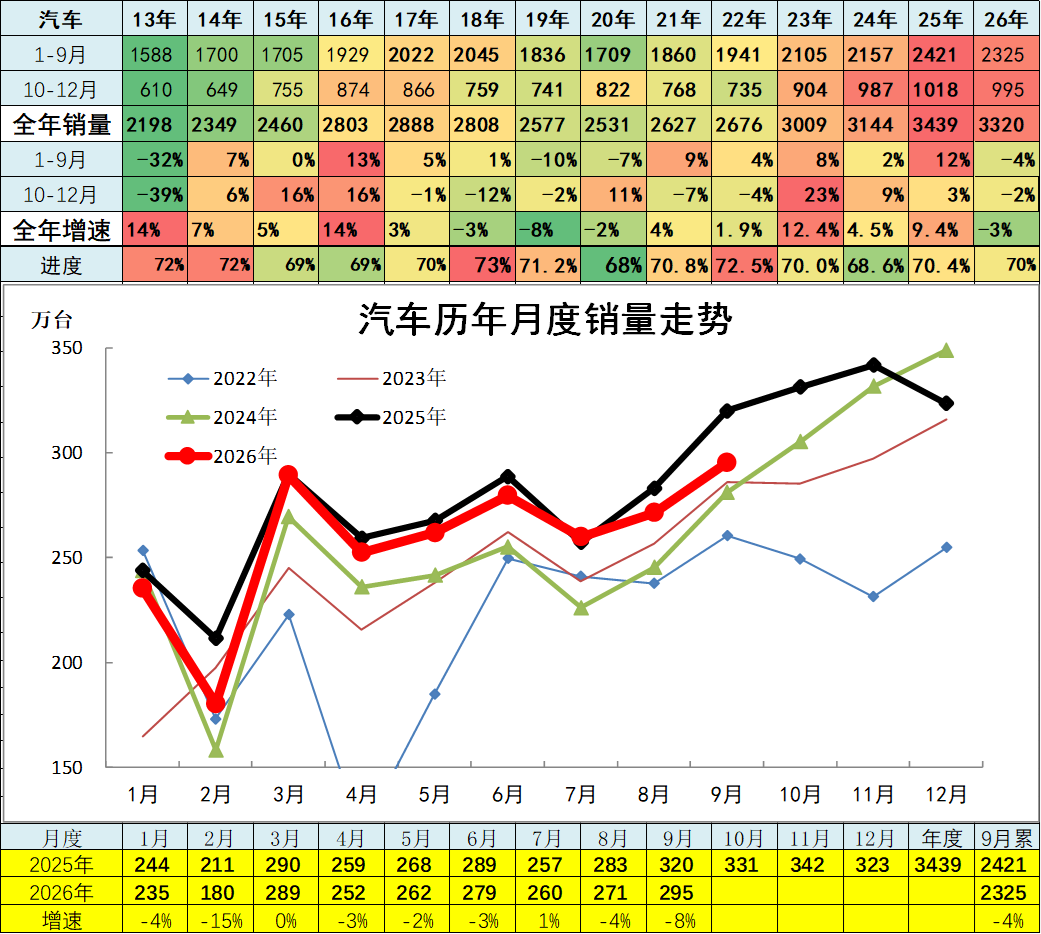
2026年9月汽車總計銷量295萬台,按年下降8%;2026年1-9月汽車總計銷量2325萬台,累計下降4%。2026年卡車和客車市場較強,乘用車市場表現稍弱,加之出口強、國內弱,最終總體廠家銷量走勢相對平穩。
2026年汽車集團的表現劇烈分化,比亞迪等企業快速恢復,實現回升到第一;上汽壓力巨大;吉利、奇瑞等企業總體仍保持較強走勢。
2、出口佔總銷量的比重
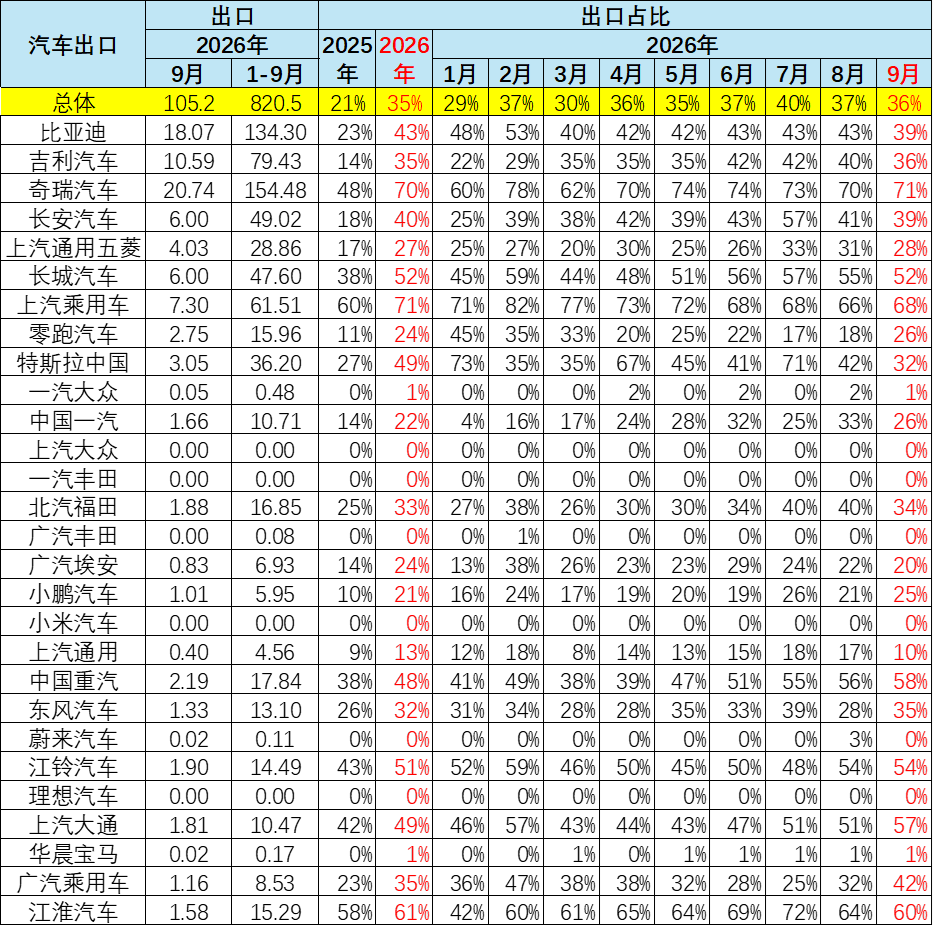
中國汽車出口近幾年爆發增長,2026年9月達到出口佔總量的36%的比例,較2025年的21%大幅提升,實現出口支撐中國汽車規模增長的重要組成。
3、主力車企集團的表現分化劇烈
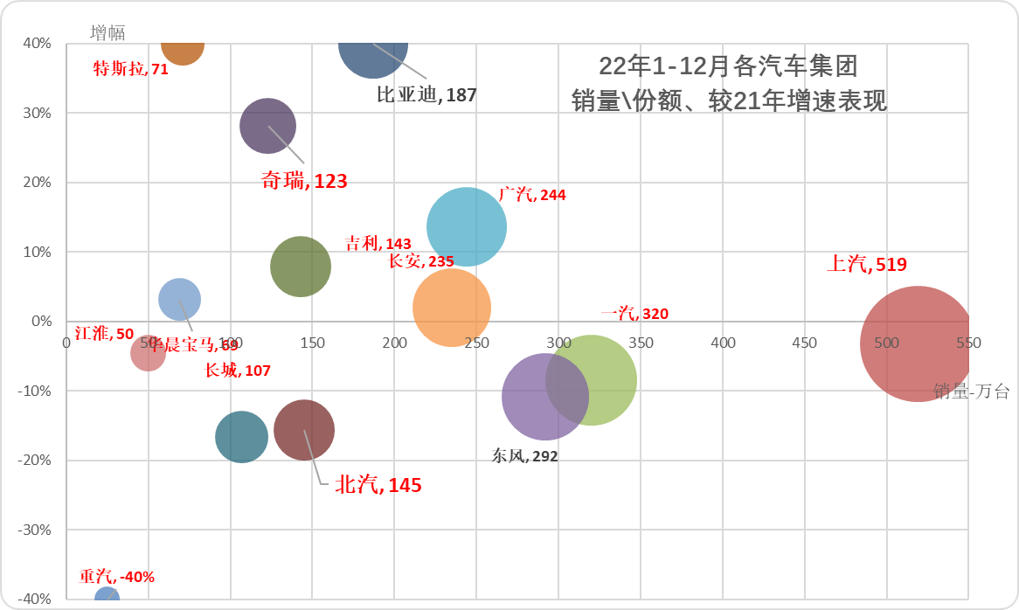
對比上面2021年圖表,2022年的部分車企強勢表現,行業增速分化嚴重。2022年年初的疫情導致傳統車企壓力較大,尤其新能源衝擊疊加疫情影響,國有大集團表現分化,廣汽和奇瑞表現優秀,其中奇瑞的商用車和乘用車版塊表現均很好。北方的一汽、長城、北汽等各家表現都有壓力。
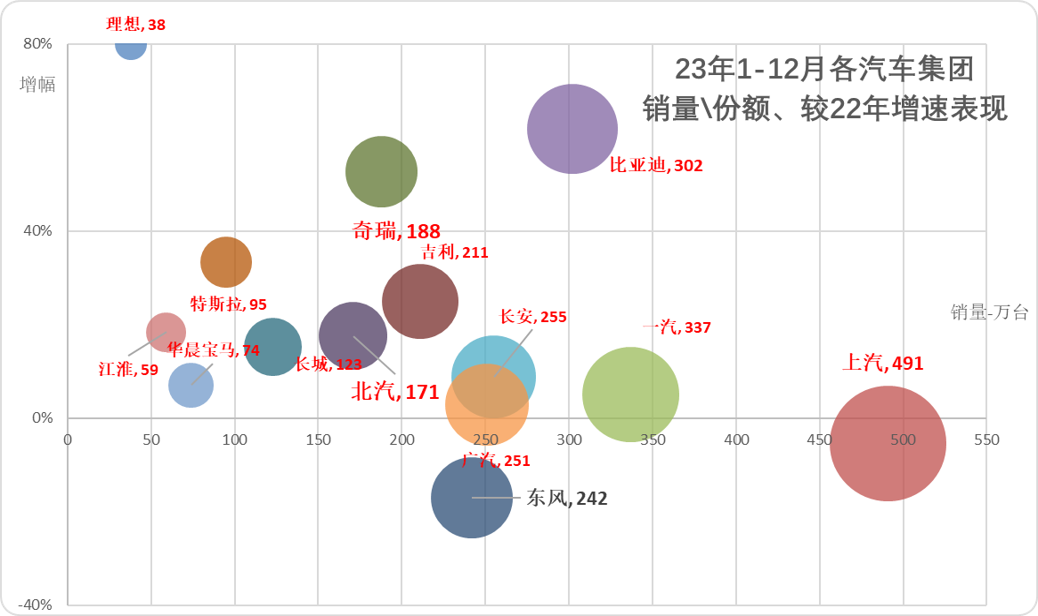
2023年初新能源推動車市走勢分化。央企三強總體分化,部分國企掉隊。比亞迪等新能源企業的表現很好;奇瑞、特斯拉今年的表現相對較強。二線車企表現分化,因為新舊動能轉換和新能源車持續虧損壓力,自主品牌中小企業分化嚴重低迷。
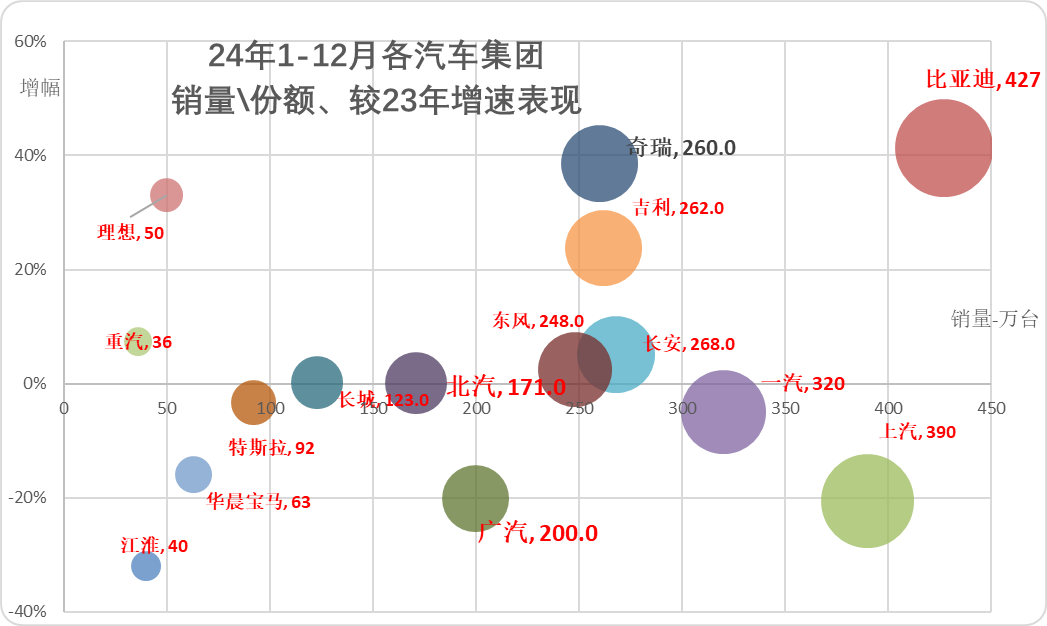
2024年的汽車集團的陣容格局全面變化,比亞迪新品降價增量,由於乘用車銷售需求火爆和海外貢獻,因此奇瑞、吉利和東風表現的很好,上汽仍處於劇烈下滑中。新能源車的比亞迪和特斯拉增速分化。
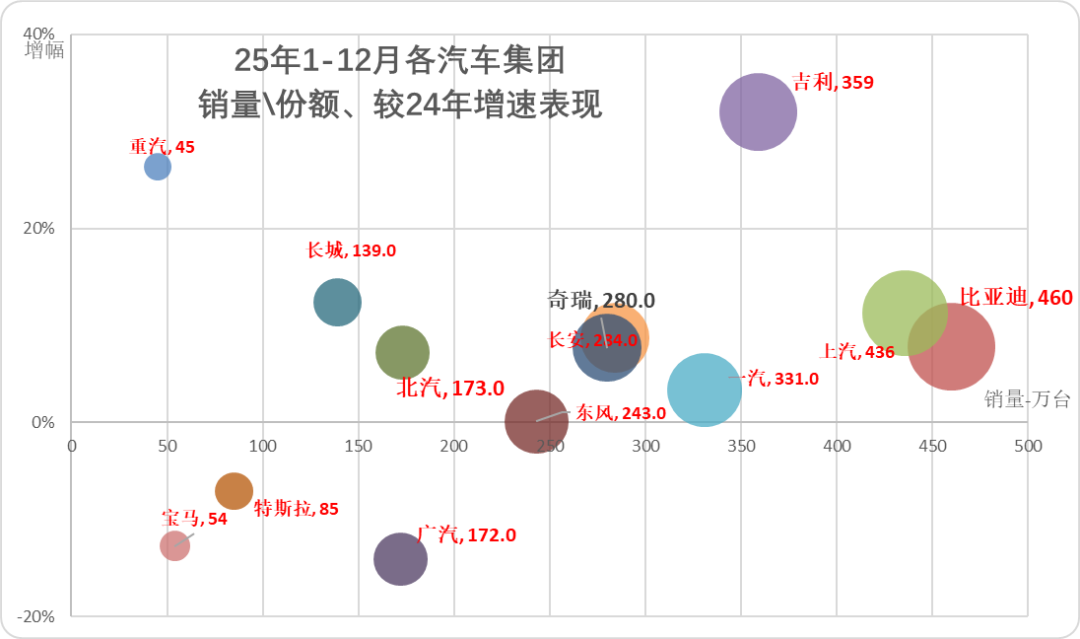
汽車市場的廠家格局鉅變,行業呈現增速劇烈的分化,2025年開始的民營企業替代國企成為行業主力,吉利、比亞迪、奇瑞、長城增速保持較高水平。
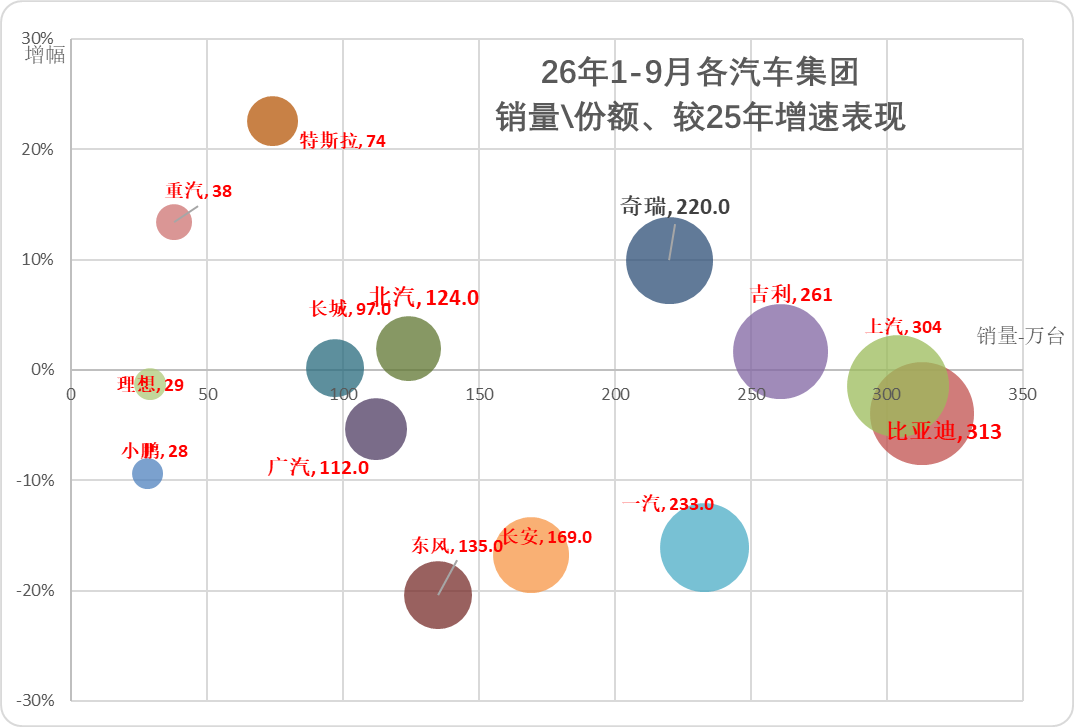
2026年銷量領先是各國有企業的奮鬥重點,雖然市場嚴峻低迷,但比亞迪迴歸第一。上汽和吉利、奇瑞、北汽等今年1-9月表現較強,增速改善。長城、特斯拉等總體表現優秀。
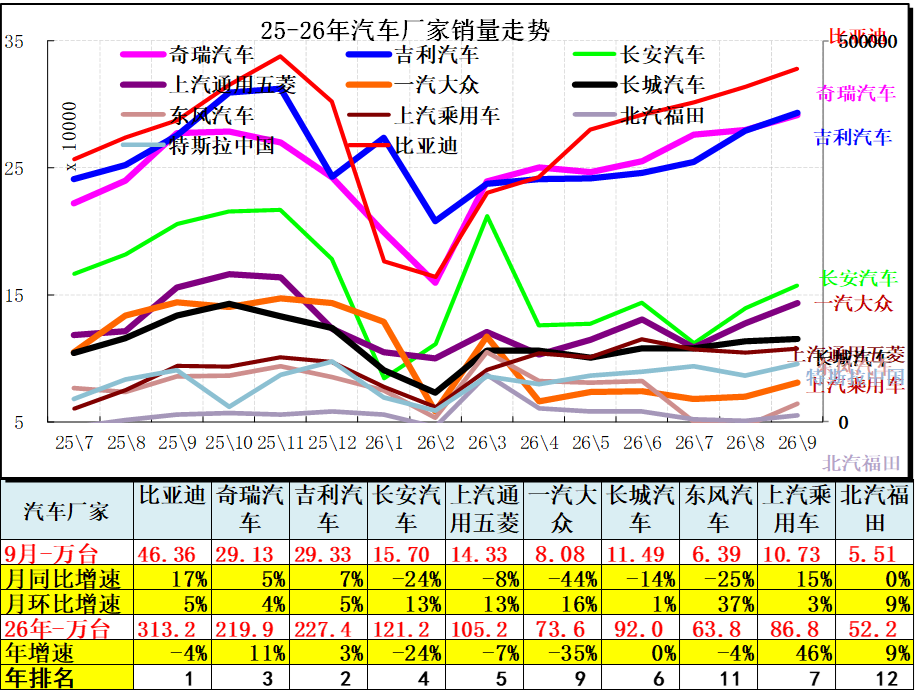
2026年汽車廠家格局相對穩定,自主地位大幅提升。9月廠家銷量總體較好,但市場零售低迷拖累乘用車廠家表現。東風等部分廠家按月8月走勢很強,比亞迪等按年走強。自主的強勢出口企業表現優秀,有合資的集團壓力巨大。
4、狹義乘用車企業產銷走勢
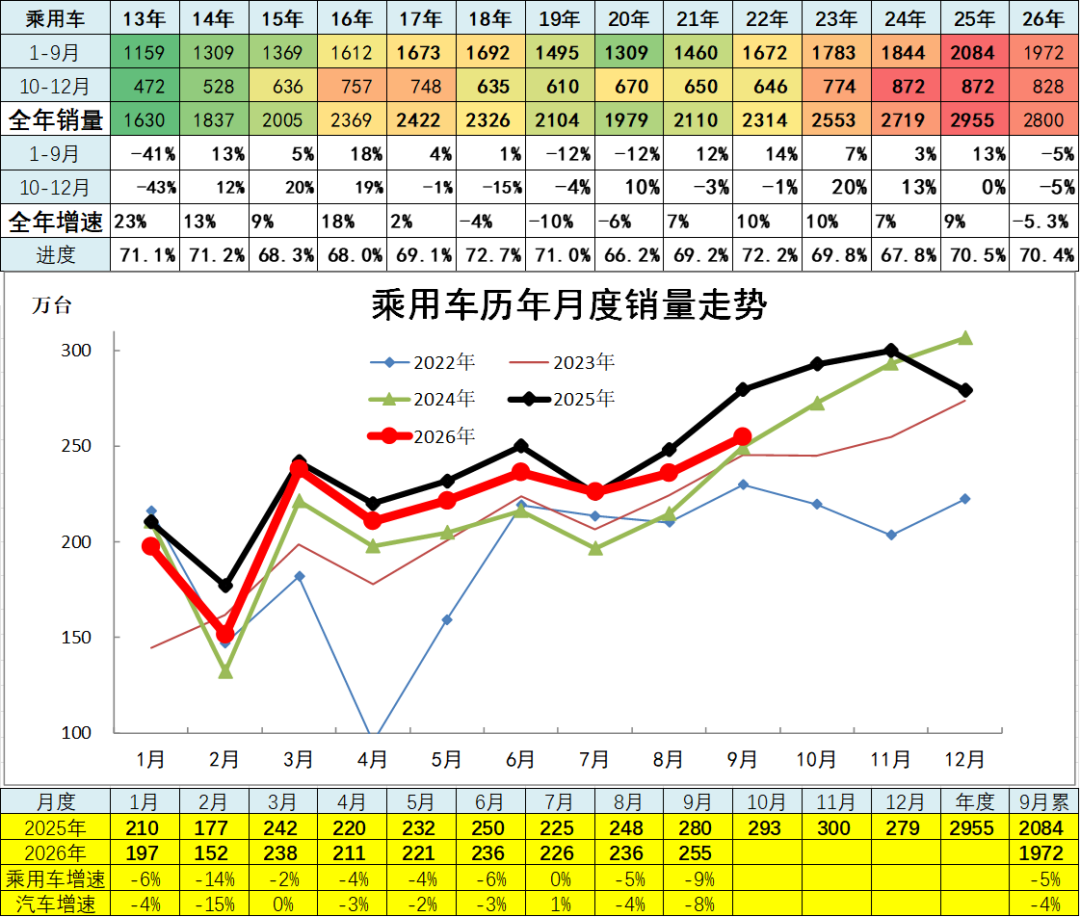
2026年9月狹義乘用車合計銷量255萬台,按年下降9%;2026年1-9月狹義乘用車合計銷量1972萬台,按年下降5%。近幾年新能源車技術創新、新品競爭力不斷增長,燃油車新品推出乏力。2026年年初的新能源車處於調整期, 經銷商信心不足,高油價壓低增速。
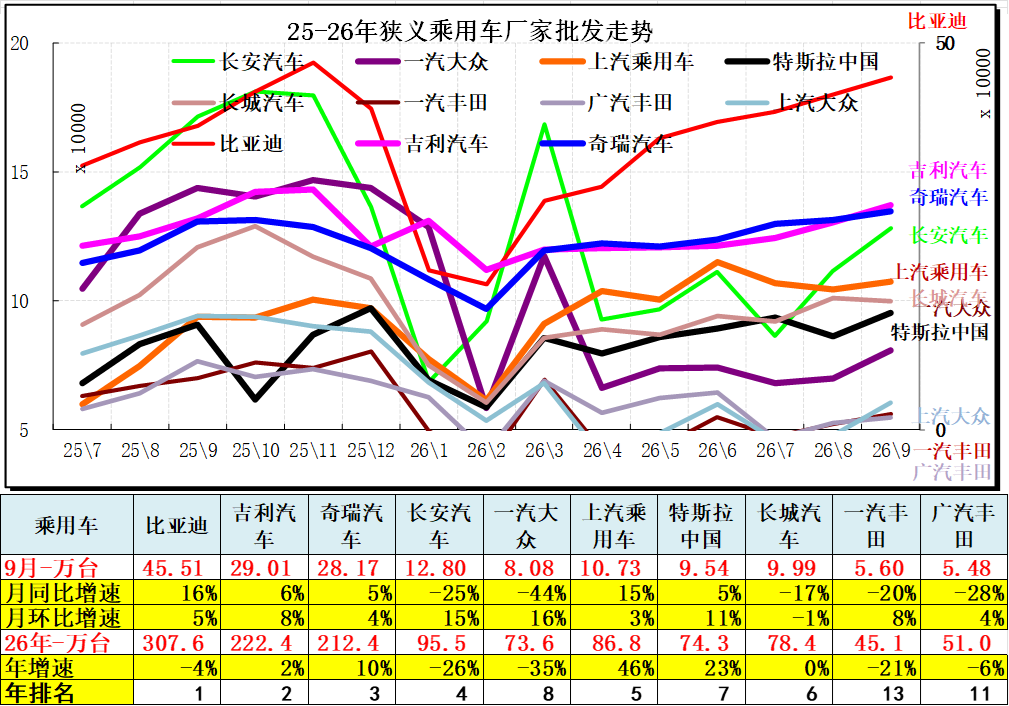
2026年乘用車自主車企全面領先。9月主力車企總體較弱,自主超強。由於高油價,合資車企9月走勢較弱。比亞迪領軍,吉利汽車第2名, 9月奇瑞汽車保持前3,前三的規模日益接近。合資的一汽大衆和上汽大衆等表現較低迷。
乘用車主力廠家陣營迅速分化,出口為主的企業和新能源車為主的廠家表現較強,合資表現分化尤為明顯,一汽大衆較強。
5、新能源乘用車企業產銷走勢
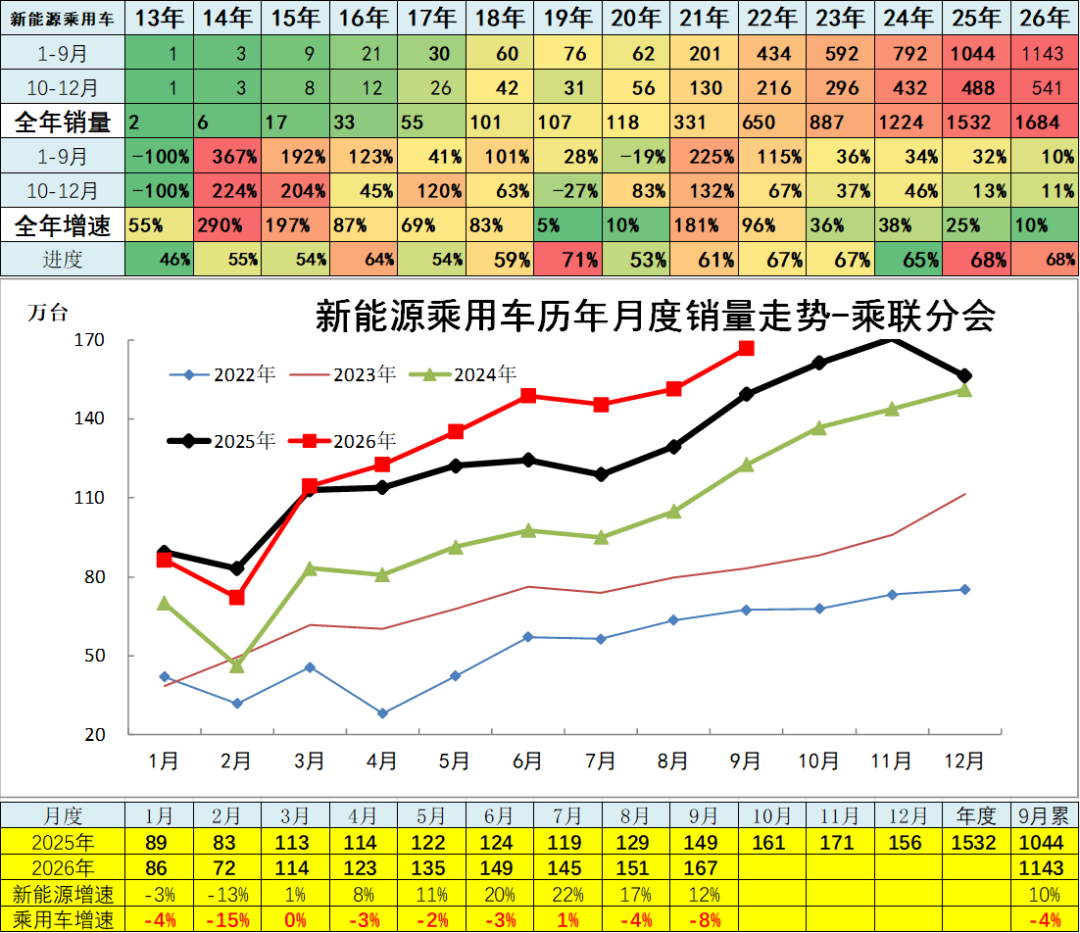
2026年9月新能源乘用車廠家銷量合計167萬台,按年增12%;2026年1-9月新能源乘用車廠家銷量合計1143萬台,按年增10%。2026年年初報廢更新補貼壓力大、油價暴漲、消費低迷、新能源車需求弱,2026年的新能源國內走勢面臨需求低迷的壓力較大。
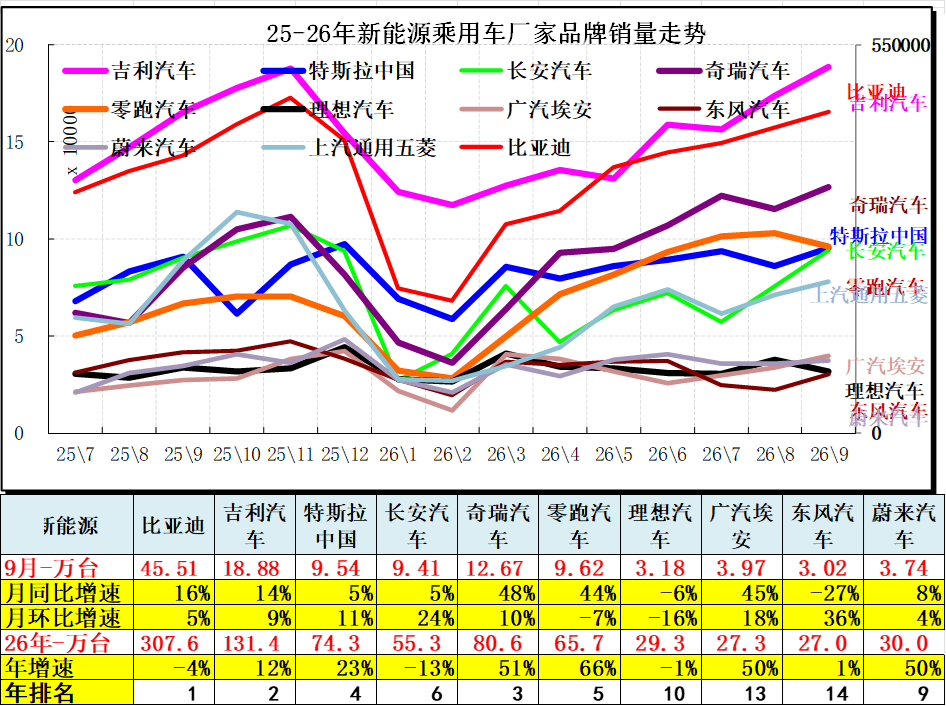
2026年比亞迪保持第一,但插混增長壓力較大。奇瑞、零跑等新能源增長較強。
6、傳統動力乘用車企業產銷走勢
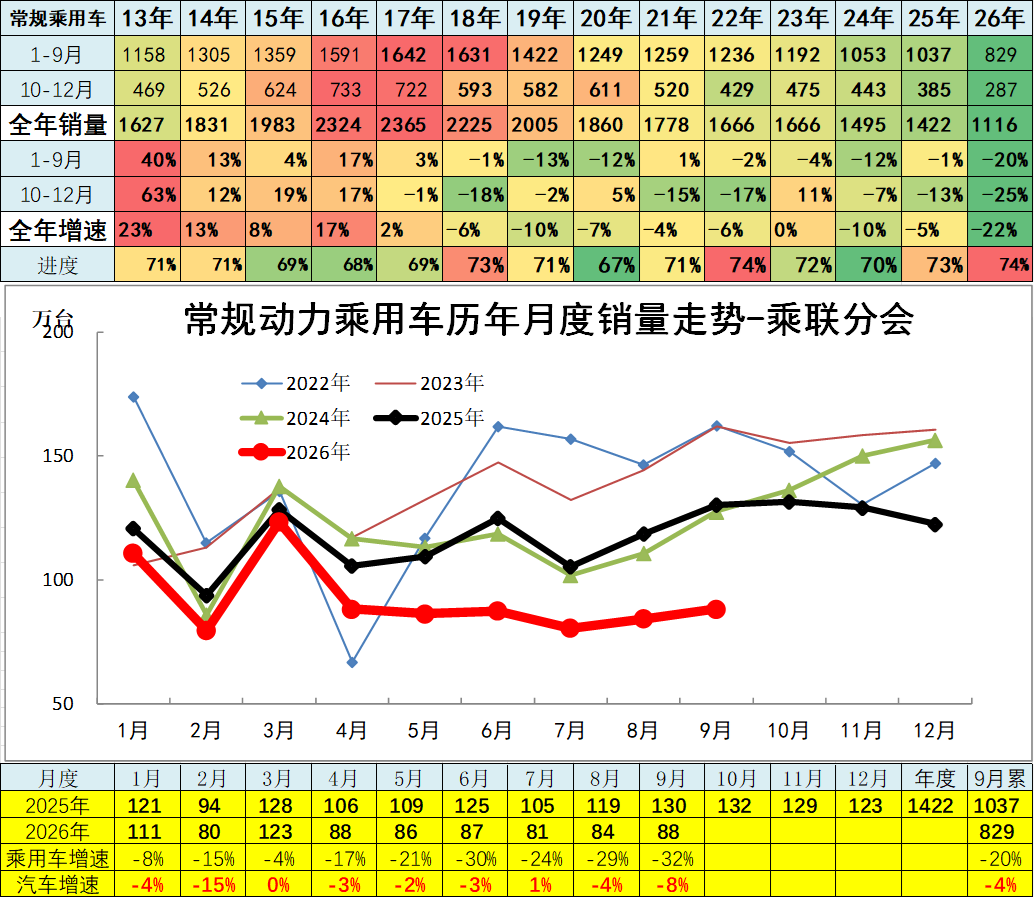
2025年傳統燃油狹義乘用車銷量1422萬台,按年下降5%,2026年1-9月829萬台降20%。隨着油價高企,2026年國內燃油車市場走勢持續較弱。
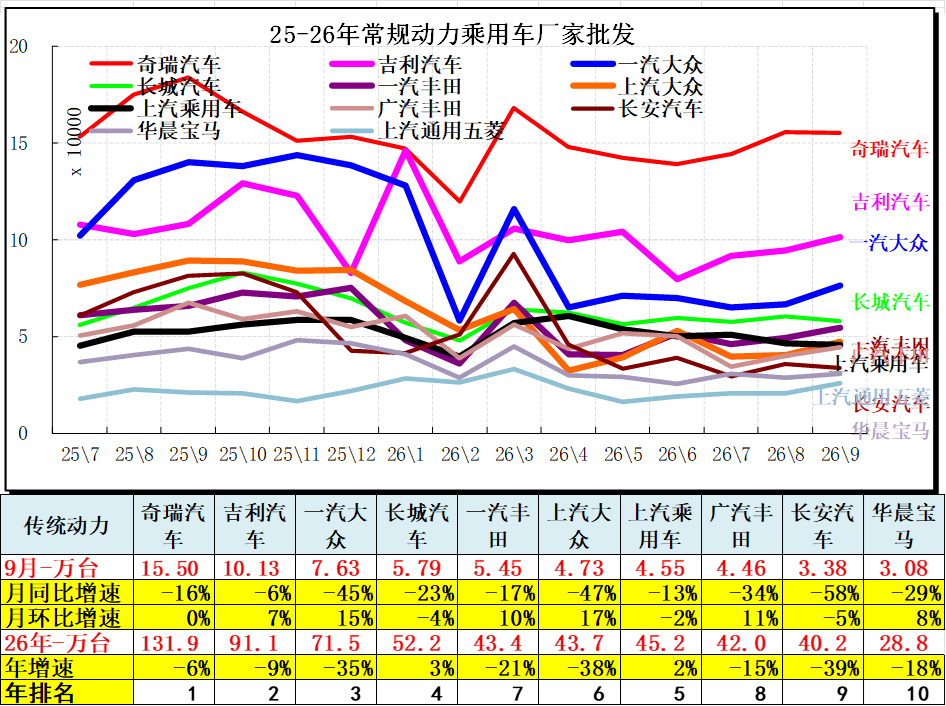
由於出口的支撐,2026年燃油車總體表現分化,自主表現超強,主力合資車企短期內迅速弱化。
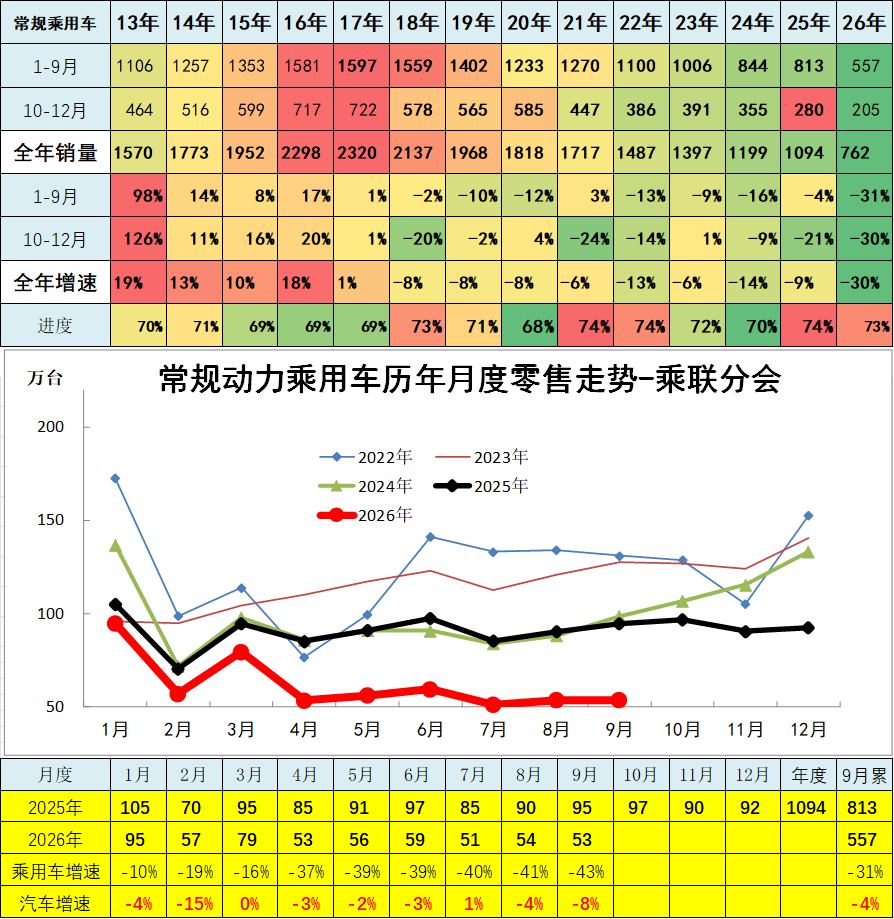
國內2026年燃油車總體表現嚴重低迷,3季度連續3個月是下滑40%以上,市場壓力大。
7、客車企業產銷分類走勢
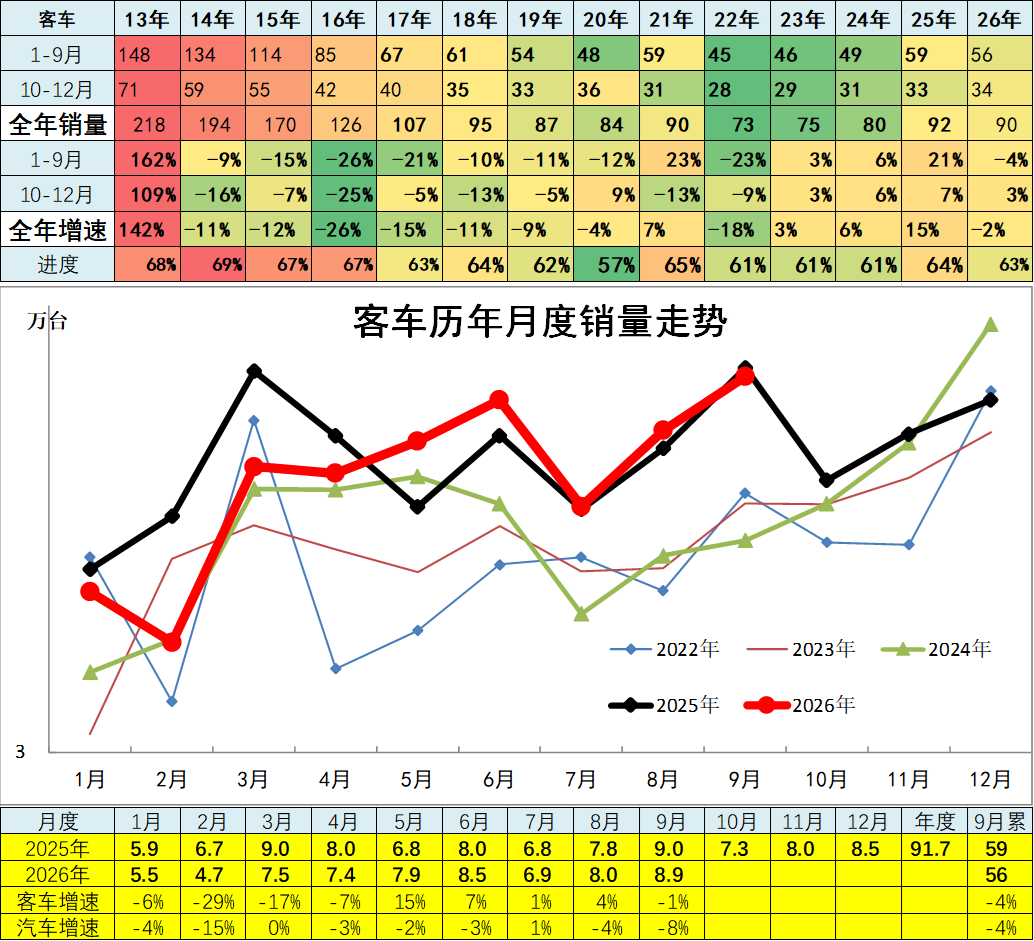
2025年全年累計客車合計銷量92萬台,累計增速15%;2026年1-9月客車合計銷量56萬台,按年降4%,出口和新能源物流車的拉動效果一般。
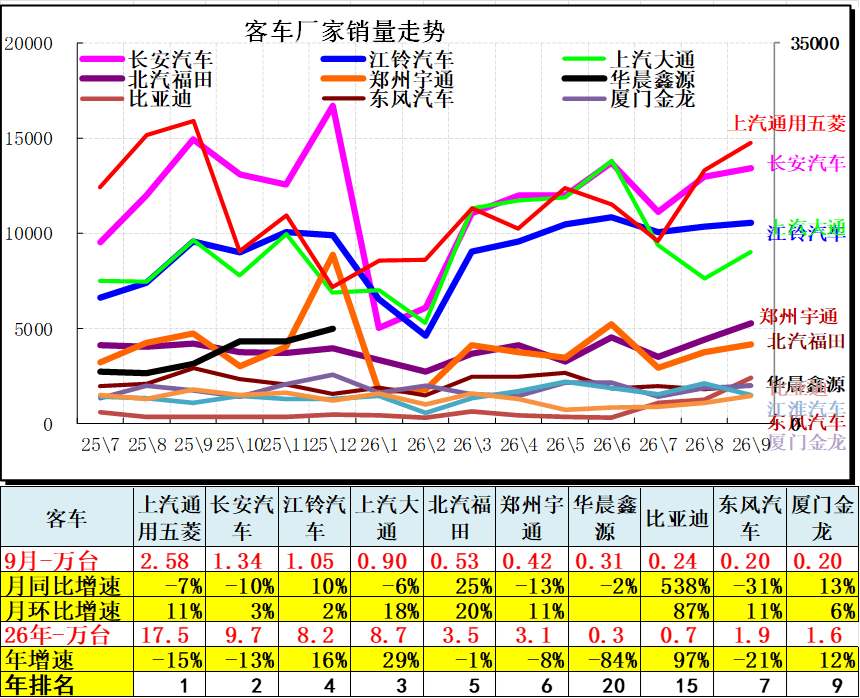
在2025年年底衝刺後,2026年客車走勢逐步走強,上汽通用五菱表現很強,上汽大通等頭部廠家近幾個月銷量總體較強,物流類輕客和微客的市場需求波動較大,出口貢獻巨大。2026年江鈴汽車、上汽大通的商用車走勢較好,9月五菱、長安、江鈴等物流車企業按月回升較大。
8、卡車企業產銷分類走勢
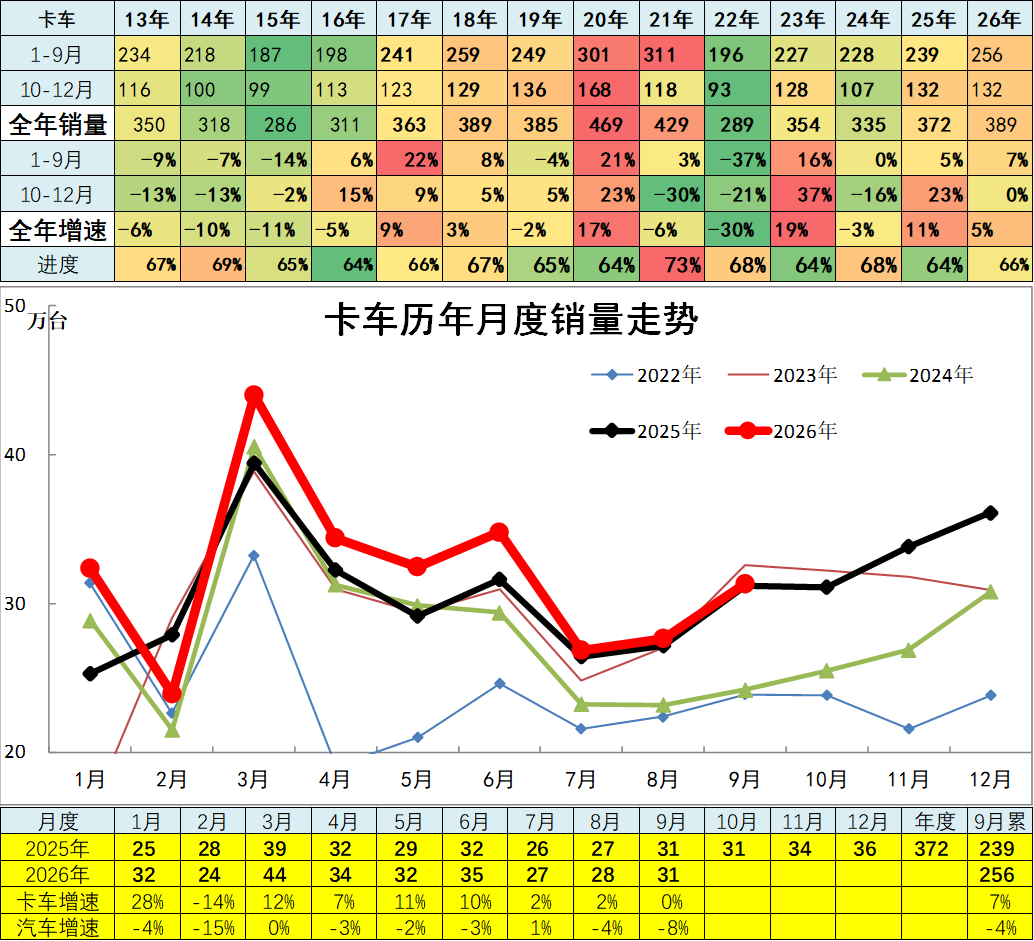
2025年卡車銷量372萬台,累計增速11%;2026年1-9月卡車銷量256萬台,按年增長7%,形成消費與生產分化,消費暴跌、生產超強增長態勢。
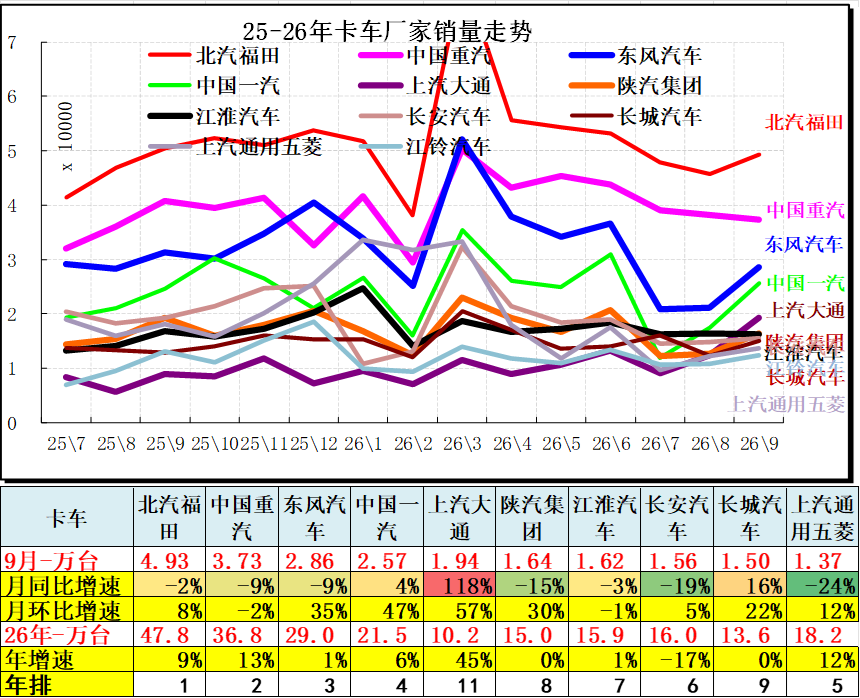
2026年的卡車主力廠家分化較明顯,卡車頭部廠家表現較強,大通、長城等車企按年去年9月暴增,陝汽等表現較差。
商用車補貼效果突出,2026年的重卡暴增,純電動重卡表現很強,重汽、一汽、陝汽和的增長較強,行業格局相對穩定。