10月15日的A股,收盤前半小時半導體又把指數往回拽了一把。
中芯國際從盤中99.10元的低點爬回,收漲1.84%報104.44元,翻紅收官。北方華創收610元漲3.95%,全天探到566元。華海清科漲6.07%,中微公司漲0.89%。
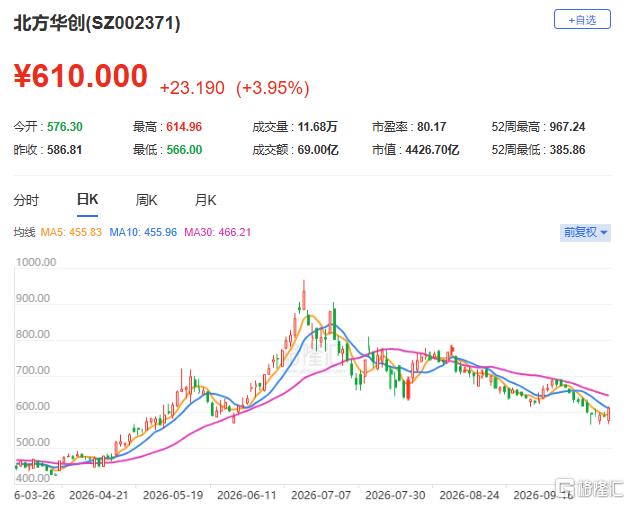
(北方華創股價走勢;格隆匯)
半導體設備這條線,是尾盤資金髮力的方向,背後有消息支撐。
台積電開了三季度法說會。三季度營收1.494萬億新台幣,摺合467.2億美元,按年增長50.9%,落在指引區間上限之上;淨利潤7630.6億新台幣,按年增長68.7%。
它把2026年全年資本支出從520億到560億美元上調到600億到640億美元,全年營收增速指引也從略高於40%抬到約44%。敢在年中上調資本開支,等於給下游需求投了一張信任票。
第四季度的銷售額指引給到523億到543億美元,高於市場預估的503.5億美元。先進製程需求旺盛,台南要新建一座3納米晶圓廠,亞利桑那第二座晶圓廠2027年三季度量產,A14芯片2028年量產。
管理層提到,AI智能體的CPU需求正在增長,仍遠超現在的供應能力。上游的訂單和資本開支一鬆,設備端的空間就跟着打開了。
另一條消息來自海關數據。
南華早報報道,9月中國集成電路出口額按年增長136%,達到450億美元,超過了今年前九個月108%的累計增速,海關總署的口徑是449.51億美元。集成電路是9月增速居前的產品類別之一。
數量本身倒說明不了什麼。9月中國出口集成電路327億個,按年只增長1%,出口金額卻增長136%。價升是金額大增的直接原因,價格上行的根源,指向全球人工智能基礎設施建設熱潮引發的存儲芯片短缺。
從前三季度看,中國累計出口集成電路2752億個,總價值接近3020億美元,量穩價升的輪廓已經很清楚。
把這條線放回更大的盤子裏,分量更重。9月中國整體出口按年增長36.3%,總額4471.8億美元,半導體的增速遠快於整體。
人工智能迅猛發展,推動全球算力投資建設提速,對算力終端設備及製造所需中間產品的需求持續擴張;大型計算設施運行,也推高了全球對電力設備的需求,帶動中國發電、輸電、儲能產品出口。
前三季度,計算機零部件出口按年增長2.1倍,固態硬盤等存儲部件增長1.3倍,服務器等數據處理設備增長7.2%,AI眼鏡和智能仿生機器人也在持續出海。進口端同樣熱,前三季度存儲器進口按年增長150%,集成電路進口增長56.6%。
從產業鏈往上看,上游晶圓代工產能偏緊,存儲、CPU、功率、模擬、MCU的漲價正在逐個環節落地。
機構在9月電子月報裏提到,2026年全球9大雲廠商合計資本支出已上調至8867億美元,按年增速抬到90%,半導體的供需格局預計繼續偏緊,存儲與代工的業績兌現還在途中,本輪AI帶動的半導體制造鏈機遇仍可看。
今天盤面的調整,基本面沒有出問題。不必過度解讀尾盤那幾筆買單,也不必為跌勢着急。
9月出口和社融不難看,成交額卻一直上不來,情緒一直冷着。成交冷到這個份上,更像是在等一個能確認底部的機會。縮量下跌和放量下跌是兩回事,後者纔是資金在跑。
跌勢還沒有停下,眼下不是急着進場的時候。手裏有票的朋友,先把倉位和心態都放穩。
尤其半導體這條主線,材料、設備、存儲、代工的漲價與業績仍在往上走,中國在供應鏈裏的位置更穩、更難被替代。
真正值得等的信號,是成交額重新放大、科技線連續幾天放量走出來。反反覆覆的行情,消磨的主要是持倉的耐心,機會屬於等得起的人。